
ארה"ב הבהרה
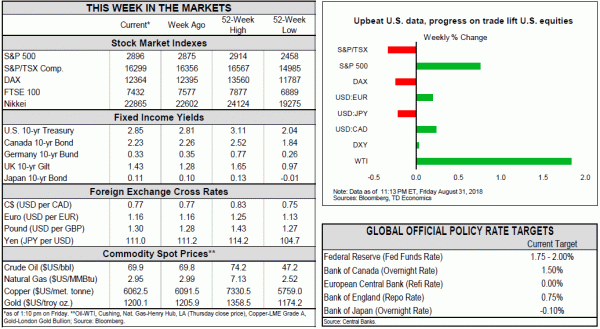
- השווקים הגיבו בחיוב להתפתחויות לפיהן ארה"ב ומקסיקו הגיעו להסכם סחר. הפרטים עדיין צריכים להיסגר, כולל עמדתה של קנדה. נראה כי הסכם תלת-צדדי מתוקן לא יושג היום.
- הנתונים היו חיוביים באופן כללי השבוע. התמ"ג ברבעון השני עודכן קלות כלפי מעלה, ורווחי החברות לאחר מס עלו לקצב הגבוה ביותר בהשוואה לשנה הקודמת מאז 2012. עלייה של 0.2% בהוצאות הריאליות ביולי מסמנת התחלה טובה לצריכה ברבעון השלישי.
- ריבית הליבה של ה-PCE עלתה ב-2% משנה לשנה ביולי. אינפלציה יציבה, שנשארה על היעד או קרובה אליו מאז מרץ, נותנת לפד מרחב להמשיך בהפחתה ההדרגתית של התמריצים. העלאת הפד הבאה צפויה להגיע בספטמבר.
הקנדי הבהרה
- ארה"ב ומקסיקו הגיעו להסכם סחר חדש, הקורא לקנדה להצטרף להסכם עד סוף השבוע. להסכם ארה"ב-מקסיקו יש יתרונות וחסרונות עבור קנדה.
- בית המשפט הפדרלי לערעורים פסק נגד אישור צינור טרנס מאונטיין - תוצאה שלילית עבור יצרניות הנפט. עם זאת, ייתכן שעדיין יש דרך קדימה לפרויקט, שכן הממשלה הפדרלית נותרה מחויבת לקידוםו.
- התמ"ג ברבעון השני כמעט והגביר את ציפיות בנק קנדה, אם כי פעילות מוחלשת ביוני מצביעה על האטה בצמיחה ברבעון השלישי.
הסכם הסחר בין ארה"ב למקסיקו התקבל בברכה על ידי השווקים השבוע. יחד עם זרימת נתונים חיובית, מניות ארה"ב רשמו עליות נוספות באמצע השבוע. ההסכם כלל כללי מקור משופרים לרכבים, הגנות חיזוקות על קניין רוחני והגנות משופרות על עבודה וסביבה. עדיין יש לסיים את הפרטים, כולל עמדתה של קנדה. המועד האחרון להיום להסכם תלת-מפלגתי נראה בלתי ניתן להשגה. הסכם NAFTA מעודכן יאפשר לארה"ב להחזיר את המיקוד לפתרון סכסוך הסחר שלה עם סין. דיווחי חדשות צופים כי הנשיא טראמפ יטיל מכסים על יבוא סיני נוסף בשווי 200 מיליארד דולר בשבוע הבא, ויסייע לצמצם את עליות המניות עד סוף השבוע.
מעבר לכותרות המסחר המשתנות, היה הרבה מה לעכל בחזית הנתונים. מלבד מכירות בתים צפויות, שנסוגו זה החודש השביעי ברציפות ביולי והדגישו את העובדה שדיור נותר נקודה כואבת, הנתונים היו חיוביים באופן כללי. התמ"ג ברבעון השני עודכן מעט כלפי מעלה ל-7%, ועבר את הציפיות להורדת דירוג קלה. נתוני רווחי החברות, שפורסמו באותו יום, תרמו לטון האופטימי. מיסי החברות ירדו ב-4.2% לעומת השנה הקודמת, מה שהגדיל את הרווחים לאחר מס ב-33% ברבעון השני - העלייה הטובה ביותר משנה לשנה מאז 16. קיצוצי המס אכן נשאו פרי, והם היו מועילים הרבה יותר לעסקים מאשר למשקי בית (תרשים 2).
נתוני ההכנסה וההוצאות האישיות לחודש יולי גם הם היו חיוביים. ההכנסה הנומינלית (+0.3% לעומת חודש) וההוצאות (+0.4%) רשמו עליות מוצקות שהיו בהתאם לחודשים קודמים. על בסיס מותאם לאינפלציה, ההוצאות עלו ב-0.2% לעומת חודש, מה שהאריך את רצף העליות הריאליות לחמישה חודשים וסימן פתיחה טובה לרבעון השלישי. קשה יהיה לשחזר את ההתאוששות של 3.8% בצריכה ברבעון האחרון. עם זאת, אמון הצרכנים האופטימי, שנמצא בשיא של 18 שנים, יחד עם המשך עליות התעסוקה והכנסות עולות, מצביעים על צמיחה בריאה בהוצאות הצרכניות בטווח של 2% עד 3% בהמשך השנה.
בכל הנוגע למחירים, היה מעודד לראות שהמדד המועדף על הפד לאינפלציה נשאר ביעד. מדד הליבה של ריבית ה-PCE עלה ב-2% משנה לשנה ביולי, ונמצא בטווח של 1.9% עד 2% מאז מרץ (תרשים 2). האינפלציה אינה חמה מדי, לא קרה מדי - היא בדיוק נכונה. זה אמור לאפשר לפד להמשיך בהפחתה ההדרגתית של התמריצים. ככזה, העלאה כמעט ודאית בספטמבר צפויה לבוא בעקבות העלאה נוספת בדצמבר.
למרות שכלכלת ארה"ב חווה רגע של "זהבה", אי אפשר לומר את אותו הדבר על רבות מעמיתותיה הבינלאומיות. קשיים פיננסיים בטורקיה ובארגנטינה מובילים את קובעי המדיניות שם למאבק בצניחת מטבעות ובאינפלציה גואה. הבנק המרכזי של ארגנטינה העלה את הריבית ל-60% השבוע - הגבוהה בעולם. בסך הכל, למרות שהשפעת אי הוודאות במדיניות הסחר והסערה בכמה שווקים מתעוררים הייתה מוגבלת עד כה, הם נותרו סיכונים ברורים כלפי מטה לתחזית הכלכלית המקומית והעולמית.
שיחות סחר ותסכול בפרויקט צינור טרנס מאונטיין שלטו בכותרות השבוע. ביום שני, ארה"ב ומקסיקו הגיעו להבנה על הסכם סחר חדש. השווקים הקנדיים הגיבו בחיוב, כאשר הדולר הקטן עלה והמטבע הטנסי התאושש, וראו בו צעד חיובי לקראת פתרון NAFTA. עם ההסכם הופעל לחץ על קנדה להצטרף להסכם עד סוף השבוע. פעולה זו תאפשר לנשיא מקסיקו היוצא נייטו לחתום עליו לפני שיעזוב את תפקידו ב-1 בדצמבר. נכון לכתיבת שורות אלה, טרם הושגה עסקה חדשה, אם כי קיימת אפשרות להשגת הסכם בקרוב.
ההסכם שאליו הגיעו ארה"ב ומקסיקו כולל כמה נקודות הנוגעות לקנדה. לדוגמה, הוא מעלה את דרישות התוכן האזורי עבור כלי רכב ל-75% (מ-62.5%). יצרניות רכב קנדיות אמורות להיות מסוגלות להתגבר על משוכה זו. ארה"ב גם ריככה את עמדתה בנוגע לסעיף השקיעה, בהתאם לדרישות הקנדיות הקודמות, כאשר ההסכם החדש נושא תקופה של 16 שנים בפועל. זה מציע ודאות רבה יותר לעסקים מאשר התקופה של 5 שנים שארה"ב דחפה מוקדם יותר בתהליך. נקודה מרכזית אחת שטרם הובהרה קשורה לפוטנציאל של ארה"ב להטיל מכסות על יצוא רכב קנדי, בדומה למה שדווח עליהן משא ומתן עם מקסיקו. תוצאה כזו תהיה שלילית לתעשיית הרכב של קנדה.
בהמשך השבוע פורסמו ידיעות כי בית המשפט הפדרלי לערעורים ביטל את אישור הקבינט לצינור טרנס מאונטיין. זוהי התפתחות שלילית עבור יצרניות הנפט, שכן הצינור הציע הזדמנות לגוון את שווקי היצוא ולהוסיף קיבולת צינור נחוצה ביותר. עם זאת, יש קרן אור, שכן הממשלה הפדרלית נותרה מחויבת לפרויקט. ככזה, ייתכן שעדיין יש דרך להשלמה, אם כי עם עיכוב משמעותי.
כמו כן, באור הזרקורים היה דוח התמ"ג לרבעון השני. הכלכלה התרחבה בקצב שנתי של 2.9% מעל המגמה ברבעון השני - כמעט בהתאם לתחזית האחרונה של בנק קנדה. הצמיחה הייתה רחבה, כאשר מספר קטגוריות הוצאות תרמו באופן חיובי לכותרת (תרשים 1). עם זאת, ההשקעות העסקיות צמחו בקצב האיטי ביותר מזה שישה רבעונים, דבר בהחלט מעורר תיאבון. גם הנתונים החודשיים היו פחות מעודדים, כאשר התמ"ג נותר ללא שינוי ביוני, הודות לעלייה צנועה במגזר השירותים שקוזזה על ידי ירידה בתפוקת הסחורות (תרשים 2). זה מספק העברה רכה לרבעון השלישי, בהתאם לתחזית שלנו צופה צמיחה איתנה אך איטית יותר.
סביר להניח שאירועי השבוע לא עשו הרבה כדי להזיז את כיוון הבנק המרכזי של קנדה, לפחות בטווח הקצר. בעוד שההתפתחויות בחזית הסחר היו מעודדות עד כה, נותר עוד הרבה דברים לנהל משא ומתן. יתר על כן, דו"ח התמ"ג לרבעון השני, למרות שהוא מוצק, פורסם כפי שציפה הבנק. דעתנו היא שהעיתוי הסביר ביותר להעלאת הריבית הבאה נותר אוקטובר. נראה שהשווקים מסכימים, ומעריכים את הסיכויים ביותר מ-2% נכון לבוקר.
תעסוקה בארה"ב - אוגוסט
תאריך פרסום: ספטמבר 7
הקודם: 157k, שיעור האבטלה: 3.9%
תחזית TD: 190k, שיעור האבטלה: 3.8%
קונצנזוס: 194k, שיעור האבטלה: 3.8%
אנו צופים כי מספר התעסוקה יתאושש ב-190 אלף דולר באוגוסט, ככל שהמתינות הקודמת במגזר השירותים תירגע. צמיחה איתנה צפויה להמשיך ולהתבסס על חוזק במשרות בייצור סחורות, בהתאם למדדי התעסוקה של ISM. עם זאת, מספר התעסוקה לחודש אוגוסט נוטה להציג ביצועים נמוכים מה-ADP ומהתחזיות הקונצנזוס, ולכן אנו נשענים על עלייה חזקה של +200 אלף דולר. על רקע המגמה היציבה במספר התעסוקה (ממוצע של 221 אלף דולר ב-6 מיליון דולר), אנו צופים ששיעור האבטלה יחזור לשפל הקודם של 3.8%. בתחום השכר, אנו צופים כי השכר הממוצע לשעה יעלה ב-0.2% לעומת חודש, תוך שמירה על קצב שנתי של 2.7%. שבוע הייחוס (כאשר ה-12 לחודש חל ביום ראשון) מרמז על נקודת עלייה חלשה לעומת חודש, אך גם על פיזור רחב (-0.1% עד 0.4%). בהתחשב בכך שהעלייה הקודמת ביולי הייתה חזקה יחסית (0.3%), אנו נוטים לכיוון עלייה צנועה יחסית באוגוסט.
החלטת הריבית של בנק קנדה
תאריך פרסום: ספטמבר 5
הקודם: 1.50%
תחזית TD: 1.50%
הסכמה: 1.50%
אנו צופים כי בנק קנדה ישאיר את הריבית ללא שינוי בפגישתו בספטמבר. למרות שהבנק ללא ספק ימשיך להדגיש נתיב נורמליזציה הדרגתי עם דגש רב על תלות בנתונים, אנו צופים כי הבנק יעודד מהנתונים הכלכליים בששת השבועות האחרונים. ראוי לציין כי שוק הדיור הגיע לרמת יציבות מסוימת, בעוד שפולוז הצהיר בעקביות כי הבנק יכלול את המכסים בתחזיתו רק כאשר הם ייושמו. כתוצאה מכך, אנו צופים כי להודעה תהיה נימה אופטימית יחסית. הציפיות הנותרות להעלאת ריבית בספטמבר נעלמו כמעט לחלוטין לאחר קריאת התוצר המקומי הגולמי ברבעון השני, שהייתה מעט נמוכה מהקונצנזוס, אך השווקים עדיין מעוגנים היטב סביב הידוק הריבית באוקטובר. אנו צופים כי ההודעה של ספטמבר תאשר ביעילות (אם כי לא במפורש) את ציפיות השוק.
סחר סחורות בינלאומי - יולי
תאריך פרסום: ספטמבר 5
הקודם: - $ 0.63bn
תחזית TD: - $ 1.0bn
הסכמה: - $ 1.0bn
גירעון הסחר הבינלאומי בסחורות צפוי להתרחב ל-1.0 מיליארד דולר ביולי, מה שיתאושש חלק מההצטמצמות של החודשים הקודמים עם התאוששות היבוא. היצוא צפוי לחול שינוי מועט, שכן ירידה במשלוחי נפט גולמי, הנגרמת עקב השבתות בחולות הנפט, מקזזת את היצוא החזק יותר שאינו אנרגיה. כלי רכב ממונעים הם המניע העיקרי לרכיב שאינו אנרגיה, כפי שמבשרת עלייה ביבוא ארה"ב. מצד שני של המשוואה, היבוא יחווה ירידה כתוצאה ממכסים תגמוליים על פלדה, אלומיניום ומגוון רחב של מוצרי צריכה, וכתוצאה מכך עלייה צנועה בלבד בחודש.
תעסוקה קנדית - אוגוסט
תאריך פרסום: ספטמבר 7
הקודם: 54.1k, שיעור האבטלה: 5.8%
תחזית TD: 0k, שיעור האבטלה: 5.9%
קונצנזוס: 0k, שיעור האבטלה: 5.9%
TD צופה כי התעסוקה תישאר ללא שינוי באוגוסט, על רקע ירידה במגזר הציבורי. המגזר הציבורי תרם 50 מתוך 54 משרות שנוצרו בחודש שעבר, והריכוז האזורי (כמעט כולם היו ממוקמים באונטריו) מצביע על נוכחות של תופעה חד פעמית שתתמתן. חולשת המגזר הציבורי צפויה להתבטא בפירוט הענפים דרך החינוך והבריאות, אשר יחד הוסיפו 67 עובדים ביולי, קצב הגיוס החזק ביותר שנרשם אי פעם. התעסוקה הפרטית צפויה ליהנות מהתאוששות במגזר הסחורות לאחר שהייצור והבנייה איבדו יחד 30 משרות ביולי. התחזית שלנו עולה בקנה אחד עם שיעור האבטלה שעלה ל-5.9%, בעוד שצמיחת השכר לעובדים קבועים צפויה לרדת ל-2.9% משנה לשנה, על סמך אפקטי הבסיס.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


