
עיקרי הדברים
- המסקנה מוקדם יותר החודש של renethotiations NAFTA עם הקמתה של ארה"ב החדשה מקסיקו הסכם קנדה (USMCA) מסיר את ענן של חוסר ודאות התלוי על הייצוא וההשקעה.
- עבור בנק קנדה, התוצאה עשויה להיות התחזית הכלכלית משופרת, ולכן הטיה של מאזן הסיכונים לקראת קצב מהיר מעט יותר של העלאות הריבית מאשר היינו penciled בעבר. נראה כי השווקים הפיננסיים שילבו את המידע הזה, שכן מחירי השוק של העלאות הריבית העתידיות עלו במידה ניכרת בעקבות ההסכם.
- כמו בכל הסכמי הסחר, בעוד שהתוצאה המצטברת צריכה להיות חיובית למשק, ההטבות לא צפויות להיות מופצות באופן שווה.
- בין אלה הנהנים ביותר הם צרכנים, מי צריך לראות את כוח הקנייה גדל בחלקו משקף גבוה יותר 'de minimis' ספים, וכן את אוטומטי / חלקים חלקים, אשר נמנעו האיום של תעריפים תלולים. ואכן, שינויים בכללי המקור ובדרישות אחרות משתלבים במידה רבה עם דפוסי הייצור הקנדיים הקיימים.
- התעשיות החקלאיות המוגנות, כגון מוצרי חלב, יראו פתיחה נוספת של השווקים המקומיים לתחרות זרה. הממשלה הפדרלית כבר הצביע על כך פיצוי הקרובה.
- אם יש כתמים רכים זה כי פלדה בארה"ב תעריפי אלומיניום להישאר במקום, וכי תהליך המשא ומתן עצמו אולי הביא כמה הצטלקות של ההשקעה העסקית. על לשעבר, יש עדיין תקווה כי אלה תעריפים פופולרי נרחב המציגים נטל העלות של יצרני הרכב בארה"ב (בין היתר) ניתן להסיר את ההסכם החדש.
אחרי מה שהרגיש לעתים קרובות כמו סיבובים אינסופיים של הלוך ושוב, NFTA רענון, שנקרא עכשיו ארה"ב קנדה מקסיקו הסכם (USMCA) הגיע לבסוף ב 30th ספטמבר, בכפוף למעבר חקיקה על ידי שלוש הממשלות הלאומיות. הרבה בהסכם החדש היה כצפוי, עם כללי רכב שמחקים במידה רבה את אלה שהוסכמו במהלך הקיץ במשא ומתן הדו-צדדי בין ארה"ב למקסיקו, פתיחת צנועה של שוקי החלב והקנדה הקנדיים, ושימור "לוחות פרק 19" לפתרון בעיות נגד הטלת תלונות.
אמנם רחוק מלהיות מושלם, USMCA צפוי להיות לפחות צמיחה שולית לפחות לכלכלת קנדה. החשוב ביותר הוא כי 1) את היתרונות הכלכליים ניכר כבר הבין מן ההסכם הקיים נשמרו, ו 2) ענן של אי ודאות כי יש תלוי על הייצוא וההשקעה העסקית הוסר. עם ההסכם נוגע כמעט על כל המגזרים של הכלכלה המשולבת בצפון אמריקה, יש הרבה לפרוק. דוח זה צולל לתוך מה ההשלכות הן עבור תעשיות מפתח קנדי.
ניצחון USMCA הגדול ביותר הוא USMCA
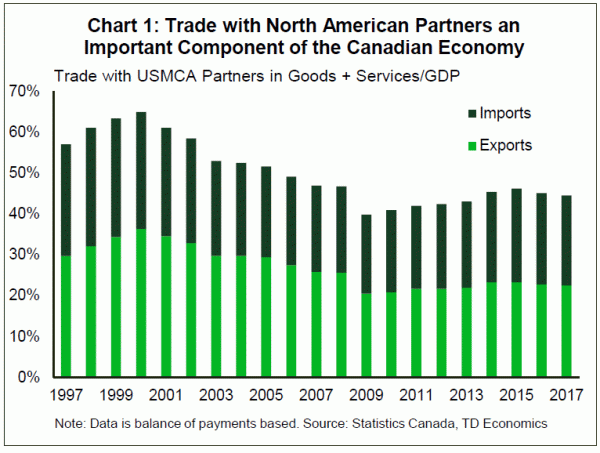
החל מנקודת מבט גבוהה מאוד, התמקדות משמעותית במהלך המשא ומתן היתה על מה שהיה הולך לאיבוד, נפט"א "קרעה". חשיבות היחסים המסחר עם קנדה קשה להמעיט: ארה"ב ומקסיקו מייצגים יותר מ 75 סנט של כל דולר הייצוא. ואכן, הסכם NAFTA המקורי הביא תועלת כלכלית משמעותית עבור קנדה, לפי סדר של 50bn בשנה (בערך 2.4% מהתמ"ג) - לא מפתיע בהתחשב הקרבה הגיאוגרפית הקרובה ואת גודל מוחלט של השווקים האלה. 1
היתרון הגדול ביותר של ההסכם הוא כי הוא מסיר ענן כהה כי כבר מעל כלכלת קנדה. עלות אי הוודאות היא כמובן קשה לכימות, שכן לעולם לא נדע מה תהיה הצמיחה הכלכלית ללא השפעה זו. הבנק המרכזי של קנדה נקט בנקישה, ומכמת את התפוקה שאבדה בשל גורם אי-הוודאות בכ- 0.5% מעל 2017Q4 ל- 2020Q4.2. לכן, שינוי ההשפעה הזו הוא חיובי נטו לשיעור הצמיחה בקנדה. עלייה זו לא באה מכל היבט מסוים של ההסכם, אלא במקום התגמולים של הוודאות המסחר מוגברת, להשקעה עסקית וייצוא.3 זה אומר על החשיבות של הסחר עם ארה"ב ומקסיקו כי הערכות של בנק קנדה של אי ודאות ההשפעה בלבד לבדה גדולה מ- 0.2 ל- 0.4% מהתמ"ג שנרכשו על-ידי ההסכם המקיף והמתקדם לשותפות בין מדינות האוקיינוס השקט (CP-TPP) לבין הסכם הסחר והמסחר של קנדה-האיחוד האירופי (CETA) בהתאמה. 4,5
בניגוד לבנק של קנדה, TD כלכלה צופה רק השפעה צנועה על הצמיחה בטווח הקרוב הודות לסיום המו"מ. הבדל זה צפוי בשל טיפולים שונים של משא ומתן. תמיד שילבנו מסקנה מוצלחת בתחזיות שלנו, עם הרמת אי ודאות כדי להתאים. לעומת זאת, הבנק המרכזי של קנדה אינו כולל בדרך כלל שינויים בחוקים / תקנות עד שהם בתוקף (או סביר שיהיו). ללא הבדל זה, אנו עשויים להסכים כי הסרת אי ודאות זו יכולה להיות רק דבר טוב עבור הכלכלה הקנדית.
השקעה כוכבית
אם יש גורם משמעותי בעקבות USMCA, זה במידה שבה האירועים בשנה האחרונה השפיעו על סנטימנט ההשקעה. העלאת אי-ודאות מיידית היא חיובית, אבל יש עוד דבר-מה שיש להתחשב בו: מה תהיה ההשקעה ולכן הצמיחה הכלכלית (והשקפותיהם) נראות כאילו מעולם לא עברנו את תהליך המשא ומתן? אנחנו, ו, זה לא נראה כמו מתיחה לומר, סביר להניח הבנק של קנדה, יהיה penciling במספרים חזקים יותר מאשר אחרת היה המקרה. כי יחסים ארוכי טווח הסחר יכול להיות חד צדדית לתוך משא ומתן מחדש, עם איומים התעריף לאורך הדרך, קורא לערער על האמינות של מערכת המסחר העולמית, או לפחות מדינה אחת בו.
יתר על כן, כפי שיידונו עוד, בעוד היבטים רבים של USMCA טובים יותר מאשר האלטרנטיבה, הם עדיין לא חיובי ברובו, במיוחד בהשוואה ל NAFTA. "6 / 16" מבנה שנה עבור פוטנציאל מחדש משא ומתן הוא טוב יותר מאשר חמש שנים מאולץ משא ומתן איום, אך אינו מבטל אי ודאות על כל אופקי ההשקעה. לכן, ניתן להעלות על הדעת כי "הצטלקות" מסוימת של השקעות עשויה לנבוע מאירועי השנה החולפת, ובדומה ל- NAFTA, USMCA לא צפויה לתמרן אותה השקעה (או יותר) בעתיד.
פחות חוסר ודאות = יותר נשימה עבור BoC
עם זאת, גם אם פוטנציאל הצטלקות פירושו כי תוספת של מלוא נקודת ההרמה לתוצר על ידי בנק קנדה עשויה להיות אופטימית, נראה כי יש לשדרג את התחזית. בקצה העליון, זה יכול להיות מספיק כדי להעביר את תחזית הצמיחה של בנק קנדה עד 2.4 עבור 2019 (תרשים 2). 6 שוב, עם אי הוודאות המסחר במרכז ארה"ב רחוק מלהפתר, ואת האירועים בשנה האחרונה בראש , זה יהיה במקרה הטוב ביותר. אבל לפחות כמה שדרוג סביר, ואת מאזן הסיכונים סביב התחזית השתנו. אנו מצפים לכך, יחד עם צמיחה כלכלית בטווח הקרוב העולה על הציפיות שלהם, לתרגם לנימה קצת יותר ניצית מהבנק הקנדי כדי להתלוות לעלייה צפויה של הריבית המוניטרית שלה בהמשך החודש. כפי שפורט בפרשנות הראשונית שלנו, היסודות הכלכליים מצביעים על כך שיש כיום סבירות גבוהה יותר לשלוש תעריפי ריבית נוספים בשנה הבאה (כיום אנו מניחים שתי נסיעות).
אנחנו לא לבד בתצוגה הזאת. השווקים שלחו את הדולר הקנדי להתכנסות על 78 סנט ארה"ב בעקבות ההסכם. למרות שזה נסוג מאז עקב חוזק הדולר, הדולר הקנדי התחזק מול המטבעות העיקריים האחרים מאז הוכרזה USMCA. אם הדולר האמריקני מאבד חלק מהבריק שלו, הדולר הקנדי יוכל להגיע לערך ההוגן של 80 סנט בחודשים הקרובים. באופן דומה, שוקי החוזים העתידיים עברו מתמחור בשתי העלאות ריבית ב 2019 עם כמעט שום סבירות לשליש, לתמחור של 40 בערך ב- 3 טיולים בשנה הבאה.
ההשלכות הסקטוראליות
שלושה תחומים שולטים בכותרות במהלך המשא ומתן: מגזר הרכב, ענף החלב, ופתרון המחלוקות. על הראשון, התבנית של ההסכם הדו - צדדי בין ארה"ב למקסיקו הגיעה בקיץ הקרוב לכיסוי קנדה. דרישות התוכן המקומי יהיו גבוהות יותר, בערך ב- 75% של כלי רכב (לעומת כ- 63 בערך לפני). יש גם דרישות לגבי שכר המשולם במפעלי ייצור (40% מהתוכן חייב לבוא מצמחים המשלמים לפחות $ 16 / שעה) ואת המקור של מתכות גולמיות (70% חייב לבוא ממדינות שותף). כללים חדשים אלה יהיו בשלבים תוך מספר שנים. אף אחת מהדרישות הללו לא נראה אתגר גדול עבור תעשיית הרכב הקנדי בצורתו הנוכחית, למרות להוכיח כי מוצרים לעמוד בכל הדרישות הללו עשוי להיות זמן רב. כמו כן התאמת תקדים קודם הוא הכנסת מכסת עבור מוצרים אוטומטי הקנדי להיכנס לארה"ב, התפתחות מייאש על פניו. למרבה המזל, השטן הוא גם בפרטים כאן, באופן חיובי. בהתבסס על מסמכים אמריקאיים, המכסה תחול רק על מוצרים שאינם תואמים את הדרישות החדשות, ומבטיחה תעריף נמוך יחסית של 2.5% למוצרים שאינם תואמים עד לסכום זה. יתרה מזאת, עם המכסה שנקבעה ברמות הנוכחיות של 40% מעל לרמה הנוכחית, סביר להניח שיהיה זה זמן עד שהנושא יהפוך לבעיה משמעותית (תרשים 3), גם אם כל הייצור אינו תואם (שוב, אינדיקציות הן שבדרך כלל הייצור הקנדי כבר עונה על הדרישות החדשות).
במגזר המחלבה ביותר, נראה כי הסכמים קנדיים עם אירופה וכלכלות אסיה (CETA ו CPTPP) הם lodestars. בערך 3.6% מהשוק הקנדי ייפתחו, ועלי תאנה נוספים יהיו מוצעים. שינויים בסיווגי המוצר - בעיקר מערכת התמחור של מחלקה 7, המקור הנראה של זעזוע הקשור לחלב "אולטרה-פילטר" ומוצרים תעשייתיים אחרים - יחולקו לאחור, ויפתחו מחדש את הדלת ליצרנים אמריקאים.
ענף העופות מתמודד גם עם שינויים. יבוא של כ 57k טונות של עוף ארה"ב מותר לאחר חמש שנים, עלייה של כ 12k טון מ רמות קודמות, חלק קטן של כ 1.2 מיליון טון של עוף המקומי הייצור ב 2017 (תרשים 4, כי המניות המוצגות הן שינויים נטו בגין USMCA בלבד). זה מביא את היבוא הכולל המותר על כ 11% של הייצור הקנדי, כולל השפעת הסכמי CP-TPP ו- CETA - בדומה להשפעות המצטברות על ענף החלב. נוסף על כך, החל מהשנה השביעית של ההסכם, גישה עוף ירחיב אחוז אחד בשנה על פני עשור. בנוסף, יבוא של 10 מיליון תריסר ביצים מעל הרמות הנוכחיות יהיה מותר בשנה הראשונה של ההסכם, עם גישה ביצה גם גדל ב 1 אחוז בשנה במשך 10 הבא שנים. כפי שהיה תקדים בהסכמי סחר אחרים, הממשלה הפדרלית כבר ציין כי פיצוי עבור אלה שנפגעו יהיה הקרובה. עבור מגזרים חקלאיים אחרים, כגון דגנים, בשר, חזיר, זה על פי רוב עסקים כרגיל בהתחשב בכך המפיקים היו כבר מתחרים על הקרקע ברמה עם עמיתיהם הגלובליים שלהם.
בחזית הקמעונאית, הקונים מצפון לגבול יהיו יותר אפשרויות עבור רכישות מקוונות קטנות כמו 'de minimis' סף, או את הערך שמתחתיו היבוא אינם כפופים לחובות, הורחבה מרמתה הנוכחית של $ 20, ל $ 150. זה מביא את רמת הקנדי קרוב לנורמות הבינלאומיות. המגזר הקנדי הקנדי היה מפתיע להפליא בתגובה לשינוי זה, בגלל פרט חשוב. למרות החובות לא יידרש עבור רכישות תחת $ 150, חובות אלה הם נמוכים למדי, בסדר גודל של 2% של הערך הכולל. הסיכון הגדול יותר, מבחינת המגזר, הוא מס מכירה, שימשיך להיות מוערך עבור רכישות מעל סף צנוע הרבה יותר של 40.
לוחות סכסוכים נשמרו במידה רבה במקום
קנדה נמסר כי נלחמו קשה כדי לשמור על לוחות פתרון סכסוכים, בעיקר פרק 19 לוחות לפסוק על תביעות של השלכת. פאנלים אלה ישמרו, ככלל, על פרק זמן של 10 של ה- USMCA. משמעות הדבר היא כי החותמים שומרים על היכולת לאתגר כל פוטנציאל נגד ההטלה או countervailing חובות באמצעות פאנל עצמאי של שופטים. גם היכולת לאכוף את תנאי ההסכם (פרק 20 ב NAFTA) נשמרה.
השינוי העיקרי בחזית זו היה חיסול מנגנון המחלוקת של פרק NAFTA פרק 11. זה איפשר לחברות לתבוע ממשלות אם הן סבורות שהן מתעללות. זה בוטל לחלוטין עבור קנדה, והוא נשאר בתוקף עבור קומץ תעשיות מפתח מקסיקני. יש לציין, כי גרימת מנגנון זה היתה דרישה אמריקאית מרכזית, למרות שחברות אמריקניות היו מתלוננות תכופות תחת המערכת הישנה. בהמשך, כל תלונות נגד ממשלות השותפים על ידי חברות קנדיות יחייבו את ממשלת קנדה להתערב.
עדיין ממתין על פלדה ואלומיניום
תוצאה מאכזבת בבירור היא כי USMCA לא בא עם כל שינוי לתעריפים בארה"ב על פלדה ואלומיניום (ובהרחבה, תעריפי התגמול הקנדי). לפי שעה, תעריפים אלה נשארים במקומם, אם כי עדיין נותרה העובדה כי עם התנגדות נרחבת בכל שלוש המדינות והסכם מגזר רכב מחודש (משתמש עיקרי במוצרים אלו), ייתכן שתהליך הפירוק של התעריפים עדיין אפשרי .
שקיעות, למרבה המזל, להסתכל רחוק
סעיף של שקיעה, מנקודת מבט קנדית (ומקסיקאית), היה נמנע. אחרי הכל, כמה אי ודאות אתה באמת להרים עם הסכם אם אתה חוזר לשולחן המשא ומתן בעוד כמה שנים? למרבה הצער, זה היה נקודת מחלוקת מרכזית מנקודת מבט אמריקאית, כלומר, סביר להניח כי תהליך השקיעה צריך להגיע. למרבה המזל, הסעיף שהוסכם אינו מכביד. ההסכם מתפקד במרווחים של 16 שנה, עם אפשרות לפגוש שש שנים בכל "חלון" כדי להרחיב אותו עוד 16 שנים. אמנם לא אידיאלי, אורך זה משתלב הרבה יותר עם החלטות השקעה מאשר, למשל, תהליך חמש שנים renegotiation חובה, אשר הוצע על פי הדיווחים. כמו כן, ראוי לציין כי ה- USMCA מחליף את ה- NAFTA, במקום להחליפו. משמעות הדבר היא כי אם ההסכם יפורק, לא יהיה הסכם "החזרה", בעוד הפירוק של NAFTA היה מתכוון חזרה אל CUSFTA.
היבטים אחרים: זכויות יוצרים ארוכות יותר, ללא תנועה על הרכש
בהתחשב בגודל ובפרטים של USMCA, זה מאתגר לדווח על כל היבט. מעבר לתחומים העיקריים שכבר דנו, ההסכם שינה גם את הגנות זכויות היוצרים, והוסיף עוד שנות הגנה של 20 לאחר מותו של היוצר (עד 70 שנים, והביא את קנדה בקנה אחד עם ההגנות של ארה"ב והאיחוד האירופי). תרופות ביולוגיות חדשות (סוג חדש, מתפתח של מוצרים שאינם מיוצרים בדרך כלל באמצעות סינתזה כימית) יקבלו 10 שנים של הגנה מפני התחרות הגנרית, 2 שנים גבוה יותר מאשר קנדה הסכימה בעבר.
במסגרת מגזר האנרגיה, מס אמריקאי על חומר נפץ, חומר כימי המקל על זרימת מוצרי נפט כבדים באמצעות צינורות, יבוטל כל עוד התוכן המדלג מייצג פחות מ - 40% מהיקף המשלוח, המסייע, לפחות שולית, כדי לשפר את התחרותיות מחיר הנפט הקנדי. גם סעיף המידתיות נעלם. דבר זה דרש כי כל ירידה ביצוא האנרגיה לארה ב "צריכה להיות מלווה בהקטנת הייצור לשימוש ביתי קנדי; חיסולה צריך לספק ליצרנים הקנדיים גמישות רבה יותר בהקצאת מוצרים לשווקים שונים.
תקנות הרכש הממשלתי נותרו ללא שינוי. זאת בניגוד ל- CETA, שם חברות קנדיות יוכלו להציע הצעות מחיר עבור חוזים ממשלתיים אירופיים. באשר לסביבה, USMCA מעבירה הוראות סביבתיות להסכם, במקום לשבת בהסכם נפרד כפי שהיה קודם לכן. מעבר לשינוי זה, ההפרשות הן במידה רבה מה שכבר קיים בנאפט"א. ה- USMCA כולל גם סעיף המגביל את הממשלות מהדרישה לאחסון נתונים מקומי של המחשב כתנאי לעשיית עסקים. 7 ההוראות הדיגיטליות גם מונעות ממשלות לאסור או להגביל את תנועת הנתונים האלקטרוניים מעבר לגבול.
כמו כן נותרה במידה רבה ללא שינוי היה אשרה NAFTA המערכת (המכונה לעתים קרובות "ויזות TN" לאחר קוד ויזה בארה"ב המקביל). אולי המפתיע ביותר הוא כי רשימה של עיסוקים מכוסה נשאר ללא שינוי - שוקי העבודה המשיכו להתפתח מאז הרשימה הזאת נוצרה לראשונה 1990s מוקדם. למרות שחלק הארי של הטקסט נותר ללא שינוי, ציוץ ב- USMCA יוצר את הנתיב למדינות לקבוע גבולות מספריים, תוצאה שונה מאוד מהסכמים כגון CP-TPP ו- CETA.
ארה"ב מביטה מעבר לכתף שלנו (וגם לנו)
מעבר לעדכונים (או היעדרם) לאזורים מסחריים בודדים, באה הפתעה גדולה מהכללת סעיף לגבי משא ומתן עם "מדינות שאינן בשוק". כל מדינה של USMCA אשר נכנסת למשא ומתן על סחר חופשי עם מדינה שכזו - סין להיות הדוגמה הברורה - חייבת להודיע לחברים האחרים ולאפשר להם לעיין בכל נוסח העסקה. המדינות השותפות רשאים להגיש הודעה של שישה חודשים כי בכוונתן לאלץ את היציאה של אותה מדינה מ - USMCA (כלומר, USMCA הופכת להסכם דו - צדדי בין שתי המדינות האחרות), מהדהד את ההוראות במקומות אחרים בהסכם, ואכן NAFTA. סעיף זה פורש באופן נרחב כתנועה של ארה"ב כדי להמשיך ללחוץ על סין בהקשר של סכסוך הסחר הנוכחי שלהם. הסכם קנדה להסכם זה עשוי להיות אינדיקציה לכך שהסכם סחר חופשי עם
סין לא צפויה להגיע בשש השנים הקרובות או כך.
USMCA כוללת גם הוראות הקשורות למדיניות מקרו - כלכלית (פרק 33). זה כולל התחייבויות כלליות לשערי חליפין חופשיים ללא תשלום, וכן דיווח בזמן על אחזקות מטבע, התערבויות מט"ח ופעולות דומות, הן במונחי נתונים והן במובן המילולי (כלומר, להודיע לשותפים במקרה של התערבות במטבע ). תוקם "ועדה מקרו-כלכלית" שתפקידה לפקח על מחויבותם של חבריהם לעניין זה. לוועדה זו תהיה היכולת לשנות את הוראות USMCA, במידת הצורך לאור התנאים הכלכליים. יש לציין כי כל שינוי צריך להתבסס על הסכם הסכמה, אשר אמור לסייע בשמירה על רמת משחק ברמה בהערכת המדיניות הכלכלית. על האיזון, בהתחשב בכל שלוש המדינות כבר יש מטבעות צפים ולעמוד בדרישות הדיווח של הפרק, הוראה זו נראית יותר כמו פוליסת ביטוח לעתיד מכל דבר אחר.
מביאים את זה ביחד: הזוכים והמפסידים
כמו בכל הסכם סחר, תוצאה מצטברת חיובית מסווה מגוון של תוצאות לפי מגזר. אם יש מנצח ברור אחד, זה הצרכנים הקנדים. USMCA מביא יותר תחרות לתוך מגוון רחב של שווקים, ולכן צריך לעזור להרחיב את כוח הקנייה, במיוחד עבור הצרכן מצרך. הצרכנים גם ליהנות מן השינוי זוטי דברים סף עבור רכישות ערך נמוך מחו"ל. מוטב ברור הם שרשרת האספקה מומחים ביקורת - הכללים המורכבים השולטים במגזר אוטומטי צריך לייצר ביקוש ביקורת תאימות.
זה מביא אותנו לתעשיות שנופלות איפשהו באמצע. היצרניות הקנדיות וחלקי הרכב יראו את התחרותיות שלהן בטווח הקרוב יחסית למקבילותיהן המקסיקניות, אם כי כאמור, עלויות האימות להשגת טיפול דיוטי פרי צפויות לעלות. התמונה לטווח הבינוני היא קצת יותר עמוסה, עם דרישות חדשות פוטנציאל הפחתת התחרותיות של צפון אמריקה לעומת תחומי שיפוט אחרים. כמו כן נופלים איפשהו באמצע הם קמעונאים קנדיים, אשר צפויים להיות מרוצים על ידי הסף לייבא ללא מסים עולה, אבל זה הכאב הוא ללא ספק קהה על ידי העובדה כי מסים פטורים סף החובות נשארים נמוכים יחסית על ידי הבינלאומי תקנים.
ברור בצד השני של הסולם הם ענפי חלב ועופות. USMCA נוספת פוגעת ההגנות במקום עבור תעשיות אלה. אם הסכמי העבר הם אינדיקציה כלשהי עם זאת, סביר להניח כי פיצוי הממשלה יהיה על מנת להקל על הכאב. זה מביא אותנו משלמי המסים, אשר בסופו של דבר לשלם את הפיצוי הזה. עובדה זו חייבת להיות מאוזנת כנגד רווחים ארוכי טווח בכוח הקנייה. נוסף על כך, שינויים בהגנה על פטנטים לתרופות עשויים לתרום תוספת R + D, אך הם באים במחיר של עלויות רכישה גבוהות יותר הן באמצעות תוכניות ביטוח פרטיות והן מערכות ציבוריות. כמו כן, שינויים ב- IP צריכים להגדיל את יצרני התוכן הקנדיים, תוך העלאת עלויות עבור משתמשים מסוימים, כגון ספריות.
בשורה תחתונה
USMCA מביא מסקנה זמן מדאיג עבור עסקים קנדיים. למרות ההחלטה לא יעשה הרבה כדי לשנות את הכלכלה TD 'תחזית של הכלכלה הקנדית, זה צפוי לעורר תחזית משודרגת של בנק קנדה. זה מטפל את מאזן הסיכונים לקראת קצב מהיר יותר של עליית הריבית מאשר הניח בעבר. כמו בכל הסכמי הסחר, ההטבות לא צפויות להיות משותפות באופן שווה בכל הקבוצות. צרכנים יוצאים על העליונה, למרות משלמי המסים יהיה על הקרס עבור פיצוי סביר של המגזר החקלאי. מגזר הרכב גם נהנה מהוצאת איומים על תעריפים ומכללי מקור חדשים שהם כבר נפגשים במידה רבה, אם כי כללי תוכן חדשים יספקו פגיעה מקזזת לתחרותיות לטווח בינוני. והכי חשוב, הקנדים יכולים לנשום אנחת רווחה קולקטיבית, כאשר מידה של ודאות משוחזרת ליחסי המסחר החשובים ביותר שלנו.
סוף הערות
- ראה Hufbauer et. אל, 2014: https://piie.com/sites/default/files/publications/briefings/piieb14-3.pdf
- חשוב לזכור כי כפי שקורה לעתים קרובות, אם כי ההסכם מועיל למשק כולו, לא כל הפרטים / תעשיות עומדים להרוויח משינויים אלה, כפי שיובא בהמשך בדוח זה.
- ראה תיבה 1 של דוח המדיניות המוניטרית לחודש יולי של 2018 לחודש יולי של קנדה: https://www.bankofcanada.ca/2018/07/mpr-2018-07-11/
- ראה http://international.gc.ca/trade-commerce/trade-agreements-accords-commerciaux/agr-acc/cptpp-ptpgp/impact-repercussions.aspx
- מקור, PBO, עם השפעות מותאמות לנתונים 2017. ראה http://www.pbo-dpb.gc.ca/web/default/files/Documents/Reports/2017/CETA/CETA_EN.pdf
- הדחף על צמיחה מחוסר ודאות במדיניות הסחר האמריקנית לא היה צפוי להיות מונע על ידי משא ומתן מחדש של NAFTA בלבד. עם המתח בין ארה"ב לסין עדיין גבוה ו USMCA לא חקיקה, הבנק של קנדה עשוי להיות זהיר בהסרת כל ההשפעות הצמיחה להניח. ניתוח זה גם מניח כי אי הוודאות השפיעה על התחזית באופן ליניארי - הבנק של קנדה לא סיפק כל הנחיות לגבי התפלגות ההשפעות על התחזית שלהן.
- בהקשר של שירותים פיננסיים, הבהרה חשובה היא כי הממשלה הקנדית תאפשר אחסון לא מקומי עבור חברות זרות (כלומר לוח הזמנים 2 ו 3 הבנקים), עם דרישות לוקליזציה עבור לוח הזמנים בנקים 1 נותר כפי שהוא. כל שינוי עתידי יהיה התחום של חוקים / תקנות מקומיים.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


