
שבוע תחילת 29 אוקטובר 2018
- מבט על התנודתיות החודשי, תחזית התעסוקה של Westpac עבור אוסטרליה
- RBA: עוזר מושל בולוק מדבר.
- אוסטרליה: מדד המחירים לצרכן, מסחר קמעונאי, מחירי יבוא / יצוא, מאזן מסחרי, אישורי מגורים.
- NZ: בניין מגורים מסכים, אמון עסקים.
- סין: מדד מנהלי הרכש של NBS.
- אירופה: תמ"ג, תעסוקה, מדד המחירים לצרכן.
- ארה"ב: אינפלציה של PCE, הודעת החזר של האוצר, אי.סי.איי, תעסוקה לא-חקלאית.
- בנקים מרכזיים אחרים: החלטת מדיניות BoE, החלטת מדיניות של בנק ישראל.
- תחזיות כלכליות ופיננסיות מרכזיות.
המידע הכלול בדוח זה נכון להיום ב- 26 באוקטובר 2018.
מבט על התנודתיות החודשי, תחזית התעסוקה של Westpac עבור Aus
סקרי משקי הבית והעסקים מדריכים את התקופה הקרובה
בעת חיזוי קצב הצמיחה התעסוקתי בטווח הקרוב אנו משתמשים באינדיקטורי שוק העבודה מהסקרים של משקי הבית ושל הסנטימנט העסקי.
מהסקר של סקר ווסטפאק-מלבורן במכון לבחינת הצרכנים יש את השאלה לגבי ציפיות האבטלה של משקי הבית (האם הם מצפים לאבטלה לעלות או ליפול?), אשר מתאימה לתנופה בשוק העבודה.
ציפיות האבטלה עלו בצניעות (משקי הבית מעריכים כי שיעור האבטלה יעלה מעט, כך ריכוזיות בשוק העבודה), אך עדיין מחזיק מעמד ברמה היסטורית גבוהה. עם זאת, תעסוקה overhoted ציפיות האמצעים דרך המחצית השנייה של 2017 כך תחתון עד אמצע 2019 יהיה מהלך נורמלי של אירועים.
סקרים עסקיים מרובים באוסטרליה יש שאלות החלים על שוק העבודה. כדי ליצור אינדיקציה רחבה ועמוקה לשוק העבודה, ווסטפאק אוסף את כל האינדיקטורים הרלוונטיים של סקרים אלו לתוך מדד קניין רוחני של Westpac, שממנו אנו מייצרים קצב צפוי לצמיחת התעסוקה השנתית. נכון שמדד העבודות יציב יותר מהקצב השנתי של גידול התעסוקה, אך מצאנו כי הוא מספק מדריך שימושי הן בטווח הקצר של גידול התעסוקה והן חשוב יותר, נקודות מפנה מרכזיות.
נכון לעכשיו מדד משרות מצביע על צמיחה תעסוקתית של 2½% yr. הצמיחה התעסוקית בפועל במחצית השנייה של 2017 מעידה על מדד המשרות. במבט קדימה אנו צופים צמיחה תעסוקה כדי להחליק את מדד העבודה עד 2019 מוקדם.
באמצעות אינדיקטורים אלה אנו מצפים את קצב הצמיחה התעסוקה להחזיק סביב הרמות הנוכחיות עד סוף הרבעון הראשון של 2019. זה יראה את הקצב השנתי לטבול סביב 2% עד סוף 2018 אשר רך יותר מהאינדיקטורים שלנו הם מציעים, המשקף את התצוגה כי תהיה קצת תעסוקה מתחת לגובה 2017 לגבור.
במבט נוסף את הביקוש משקי הבית ואת ההשקעה הלא כרייה כונן התחזיות שלנו
מבט נוסף על השקפתנו הכלכלית הבסיסית מגדיר את פרופיל התעסוקה שלנו. ישנם אינדיקטורים שונים אתה יכול להשתמש בו כדי לעשות זאת, וכן דרכים רבות כדי ליצור מודל, אבל מצאנו כי מודלים פשוטים המבוססים על אמצעים מובנים היטב המתאימים ביותר לצרכים שלנו עבור מדריך זה לא רק אמין, אלא גם פשוט להבין ולהסביר .
שני היסודות הכלכליים שבהם אנו משתמשים הם ביקוש משקי הבית (שהוא הצריכה הביתית, פעילות הדיור - הן בבנייה למגורים והן בשיפוצים - והן ביצוא שירותים נטו) והשקעה עסקית שאינה כרייה.
הצמיחה השנתית בביקוש ביתי מותאם הגיעה לשיא ב 4.4% במחצית השנייה של 2015 לפני האטה ל- 2.2% ברבעון הראשון של 2018. מצאנו כי הגידול בביקוש המותאם של משקי הבית הוא בעל יתרון של שני רבעונים על גידול רבעוני בתעסוקה.
שוב, כפי שראינו עם האינדיקטורים המובילים לטווח קצר התעסוקה, צמיחה התעסוקה יש outpaced שלנו מתואמים הערכות המודל של המודל המקומי, המשתרע מ 2017 Q2 כדי 2018 Q1. ככזה, תחזיות שלנו לשלב תקופה של עבודה מתחלפים לפני חזרת ליסודות ברבעון האחרון של 2018. בסוף 2018 המודל שלנו מציע תעסוקה צריך להיות גדל קצת יותר מאשר 20k לחודש בממוצע.
השקעות שאינן כרייה ביצעו התאוששות צנועה יחסית הרמה כמעט 8% yr ברבעון מרס מאיפה אנחנו חיזוי הקצב שטוח שטוח בתחילת 2019. השיא האחרון הוא צנוע למדי לעומת upturns בסוף 1990s ואת המחצית הראשונה של 2000s כאשר הקצב הגיע לעתים קרובות סביב 20% yr. עם זאת, העלייה האחרונה מצביעה על עלייה מתונה בטווח הקרוב מאוד בצמיחת תעסוקה באמצעות 2018 לפני שהיא מאטה בסוף 2019. ויש גם את הבעיה של 2016 / 17 יתר. בהינתן התיקון הצפוי, אנו רואים תעסוקה עד סוף המחצית הראשונה של 2019 מתחת לאומדן של אומדן המודל (רווח חודשי ממוצע של סביב 25k).
ההשתתפות הגיעה לשיא, לעת עתה, אך תתאושש עם התאוששות התעסוקה.
ברגע שיש לך פרופיל תעסוקה, נדרשת הערכה של ההשתתפות כדי לעקוף את התחזיות. כפי שהקוראים יהיו מודעים לכך, הצמיחה התעסוקתית החזקה באמצעות 2017 / 18 לא הביאה לירידה גדולה באבטלה, שכן ההשתתפות עלתה מרמה של 2016 באוקטובר של 64.4 לשיא של 2018 בינואר 65.8.
בסקר כוח אדם לחודש ספטמבר, הירידה בשיעור האבטלה ל- 5.0% נתמכה על ידי ירידה חדה של 0.24ppt בהשתתפות ל- 65.44%. שיא כל הזמנים בהשתתפות היה 65.79% בנובמבר 2010. לאחרונה הוא פגע ב- 65.78 בינואר בינואר 2018.
ישנם שני גורמים שיש לקחת בחשבון לגבי השתתפות; את הנושאים המבניים ארוכי טווח, כגון עליית השתתפות הנשי, חינוך, הזדקנות האוכלוסייה וכו '; ואת הדינמיקה קצרת הטווח שבה ההשתתפות עולה ונופלת עם תעסוקה.
בטווח הארוך, הזרמים הצולבים של ההשתתפות הנשית הגוברת והשתתפותם הגוברת של הגברים (הקשורים באוכלוסייה המזדקנת - כיום הנשים דוחפות את גיל הפרישה שלהן, כך שהאוכלוסייה המזדקנת אינה שלילית נטו לקבוצה זו) קרוב, אם לא בעבר, שיא לטווח בינוני בהשתתפות. התחזיות שלנו מתמקדות בדינמיקה הקצרה של ההשתתפות המשויכת לתעסוקה המגובשת על ידי השקפתנו כי ראינו שיא מבני.
סיבה נוספת להיות זהירים לגבי ניבוי העלאת שיעור ההשתתפות בחזרה לשיא שיא היא ההערכה כי השיפור האחרון בתעסוקה גברים לא הביא את ההרים בהשתתפות הגבר שיש לו בעבר. למעשה, כאשר הצמיחה השנתית בתעסוקה של גברים הוסרה, השינוי השנתי בהשתתפות הגברים התמתן.
על בסיס זה שיעור ההשתתפות נסחף במעט עד לרבעון הראשון של 2019, לפני שהוא נסחף קצת כמו האטה התעסוקה, להגביל את עליית האבטלה כדי 5.3%. באמצעות המחצית השנייה של 2019 ו לתוך 2020, תעסוקה מרים לקצב המגמה סביב שיעור ההשתתפות ממשיך להיסחף גבוה יותר אבל נשאר קצר השיא האחרון של 65.78%.
אבטלה מוגדר להיסחף עד פחות מ 5% עד סוף 2019 בעוד עליית תעסוקה לאוכלוסייה יישאר ביישן של שיא חדש גבוה
ברגע שיש לך פרופיל תעסוקה והשתתפות אתה יכול ליצור פרופיל שיעור האבטלה. התחזיות שלנו גורמות לשיעור האבטלה לעלות לשיא של 5.3% ברבעון יוני של 2019 לפני החזרתו ל- 5.0% סוף השנה ואז trending עד 4.8% עד סוף 2020.
זה היה השבוע
השבוע האחרון היה קליל על נתונים, אך מלא חרדה. במרכז עמד הנשיא טראמפ שוב והעלה שאלות בנוגע לנכונות הנורמליזציה ההדרגתית המתמשכת של ה- FOMC. לאחר מכן השוק מצא גורם להיות זהיר יותר בצמיחה, S & P500 זינק ב -3% ביום רביעי לפני שהתאושש כמעט 2% ביום חמישי. שווקים ברחבי העולם, בגדול, הלכו בעקבותיהם.
במהלך ראיון עם וול סטריט ג'ורנל, הנשיא טראמפ הבהיר את אי שביעות רצונו מה- FOMC על הנורמליזציה ההדרגתית שלהם. התמקדותו של הנשיא טראמפ היתה, ככל הנראה, על המורשת הכלכלית שלו יותר מאשר ההתאמה של פעולות ה- FOMC, המובהקות בהערות המתייחסות לשיעורי "אפס [הריבית]" של הנשיא אובמה. אבל הנשיא טראמפ אמר בבירור כי הוא רואה את FOMC כמו הסיכון הגדול ביותר לארה"ב "כי אני חושב שיעורי הריבית מתעוררים מהר מדי".
רבים ברחבי העולם היו במקום לטעון כי מדיניות המסחר של הממשל שלו כי הם הגורם הגדול לדאגה, במיוחד לגבי ההשקעה העסקית. בעוד שמדד מנהלי הרכש בארה"ב, מארקיט, נערך בחודש אוקטובר, על פי נתוני הפלאש, משלוחי הסחורות הלייבוריות והציוד הראו חולשה בספטמבר. עבור משלוחי הליבה, ספטמבר היתה התוצאה השנתית השנייה ברציפות. צווי הליבה ציינו עוד, כי הצמיחה היא להישאר נעדר, ירידה בחודש השני ברציפות בספטמבר. מגמה רכה זו תואמת את ההידרדרות שנצפתה בסוף סדרת ההשקעות של הסקרים העסקיים האזוריים, אך בניגוד מוחלט לאופטימיות סביב התרחבות פיסקלית וביקוש מקומי. יחד, תצפיות אלה מדגישות את חוסר הוודאות שהתעריפים יצרו. בשילוב עם סופה של מדיניות פיסקלית יוצאת דופן בסוף 2019, ההלם השלילי להשקעה עסקית מהתעריפים העצמיים של ארה"ב הוא קריטי להשקפתנו כי הצמיחה תאט דרך אמצע 2019 ולראות את FOMC להמשיך להחזיק מעמד - ללא הגבלת זמן.
נתוני דיור בארה"ב שפורסמו השבוע נתן FOMC סיבה נוספת להיות זהירים אבל לא נבהל. מכירות בתים חדשים ירדו ב- 5 בחודש ספטמבר; זו היתה הירידה החמישית בשישה חודשים. אם ניקח צעד אחורה ולשקול נתונים בשנתיים האחרונות עם זאת, המגמה נראית שטוחה יותר מאשר כלפי מטה. בהתחשב בטחון הביתה בונה קייס שילר מחיר הבית צמיחה להישאר חזקה, ואת שיעור המשכנתא 30 לשנה אדיב, את הרמה הנוכחית של המכירות צריך להתמיד המלאי להישאר לניהול.
כשפנו לאירופה, נפגשה הבנק המרכזי לפגישתם באוקטובר השבוע. בגדול, השקפותיהם לא השתנו. למועצה יש אמון רב בכלכלה המקומית, ובמיוחד בכוח התעסוקה. זה צפוי לזרום לשכר ולאינפלציה הבסיסית בזמן, ולהביא את האינפלציה ל"יעד של 2% לשנה "של ה- ECB. הסיכונים עדיין נחשבים ל"מאוזנים באופן רחב ", אך ניכר בשאלות ותשובות היה שהסיכונים החיצוניים לתפיסה זו נבנו. זה מדגיש את הצורך לשים לב היטב לתחזיות ה- ECB שכן הן מעודכנות בפגישה בדצמבר ובסוף כל רבעון לאחר מכן. אנו נותרים בדעה שרק שיעור הפיקדון יוגדל מסוף שנת 2019, כאשר שיעור המחזר ימתין לפחות לאמצע 2020. הסיכונים לתצוגה זו מוטים לקראת התחלה מאוחרת יותר של הטיולים.
בשובו לאוסטרליה, בהעדר נתונים כלשהם, התמקדה הדיונים של RBA בשוק העבודה. בעקבות הירידה בשיעור האבטלה לרמה של 5.0 בחודש ספטמבר, היסטורית הסמן של "תעסוקה מלאה" באוסטרליה, סגן הנגיד דבל העיר השבוע כי "אנו [ה- RBA] יש ראש פתוח בשאלה מה מהווה למעשה תעסוקה מלאה" . השקפתו של ווסטפאק היא כי שיעור האבטלה העולה בקנה אחד עם תעסוקה מלאה הוא למעשה עשוי להיות הרבה מתחת לנתון הנוכחי 5.0%, ולכן השכר צמיחה האינפלציה צפויים להרים בכל עת בקרוב. זה מתאים עם הניסיון של ארה"ב שבה, עם שיעור האבטלה עכשיו נקודת אחוז מתחת הערכות היסטוריות של "תעסוקה מלאה", השכר רק רק מתחיל להאיץ בחוזקה. במבט קדימה, אנו רואים את שיעור האבטלה האוסטרלי מחזיק ליד 5.0% דרך 2018 ו 2019, ומכאן השכר הצמיחה האינפלציה הנותרים שפירים. עדכון המפתח הבא עבור אוסטרליה יהיה דוח מדד המחירים לצרכן לחודש ספטמבר, שייערך בשבוע הבא. בכל החזיתות, היא צפויה להדגיש את היעדר הלחצים האינפלציוניים ולהצדיק את RBA שנותר בהמתנה באמצעות 2019 ו- 2020.
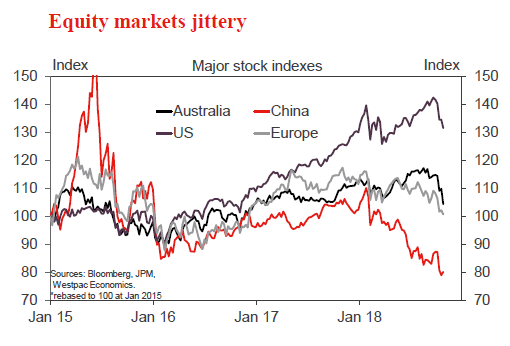
תרשים השבוע: מניות
אוקטובר ראה הון גלובלי השני למכור את השנה, במקביל עם קפיצה גבוה יותר בטווח הריבית בארה"ב.
ארה"ב בת 10 השנים האחרונות הגיעה לשיאה של כ -3.2% באוקטובר, ומאז תחילת החודש, ה- S & P500 צנח בכ- 8%. כמובן שהירידות בשווקים המתעוררים היו קשות בהרבה במהלך השנה, לאור שיעורי האיום, עליית דולר גבוהה יותר וריבית מקומית גבוהה יותר (לייצוב מטבעותיהם) מהווים צמיחה שם.
ניו זילנד: שבוע קדימה ועטיפת נתונים
שיעור גבוה של הגירה נטו היה נהג חשוב של הכלכלה חזקה ניו זילנד מנוסים מ 2014 ל 2016. אבל הנתונים החודשיים האחרונים נרשמו ירידה נוספת, המאשר כי הגירה נטו עכשיו מגמת כלפי מטה. במשך שנה עד ספטמבר, ההעברה נטו הייתה 62,700, ירידה מהשיא של 72,400 שהושג במהלך 2017. הגורם הגדול המשקל על הגירה נטו היה יציאות של אזרחים שאינם ניו זילנד. לפני שלוש עד ארבע שנים נכנסו מספר רב של אזרחים זרים לניו זילנד על אשרות עבודה זמניות וסטודנטים. יותר ויותר, אנשים אלה הולכים עכשיו הביתה. אבל תנועות של ניו זילנדים הם גם מתפתח. עכשיו אנחנו רואים פחות ניו זילנדים חוזרים מחו"ל, ולאחרונה מספר יוצא לאוסטרליה יש מתקתק. הכלכלה הניו-זילנדית אינה עולה על הביצועים של אוסטרליה, ולכן אין זה מפתיע לראות אנשים מצביעים על רגליהם בדרך זו.
אנו מצפים שמגמות אלו יימשכו, והצטרפותן תיצור ירידה במספר האזרחים הזרים הנכנסים לניו זילנד. הדבר יוסיף לירידה מתמשכת בהעברה נטו, עד ל- 53,000 עד לשנה הבאה.
עסקים ירגישו את קמצוץ מ נופל הגירה נטו בכמה דרכים. הגירה הייתה מקור קל לצמיחה עבור עסקים מסוימים, פשוט על ידי הצבת יותר מטרים במעברים בחנות. מקור הצמיחה הזה הולך ופוחת. עסקים מסוימים עשויים למצוא כי העבודה קשה יותר לבוא כאשר הגירה נטו מאט. ולבסוף, הצמיחה החזקה באוכלוסייה הייתה נדבך מרכזי בפעילות הבנייה - כאשר הצמיחה באוכלוסייה מאטה, יהיה צורך פחות בפעילות בנייה חדשה.
עבור משקי הבית, ההשפעה הכלכלית של הירידה בגירה נטו תהיה מעורבת. כאשר עסקים סובלים מהביקוש הדועך, עלולה להיות השפעה שלילית על זמינות העבודה. אבל תהיה גם תחרות פחות בשוק העבודה.
עבור הבנק המרכזי, ירידה נטו הגירה תפחית את הביקוש המצרפי במשק (נוטה להפחית את האינפלציה), אבל באותו זמן זה יקטין את אספקת המצרפי בשוק העבודה (נוטה להגדיל את האינפלציה). הבנק המרכזי בוחן את השפעות הביקוש המצטברות על מנת להיות מעט גבוהות יותר מאפקטי האספקה המצרפיים, דהיינו, ירידה בנדידה נטו נחשבת לשלילית קטנה עבור התחזית לאינפלציה, והיא טענה (קטנה) לטובת הפחתת OCR . זה שונה מאוד מהתפיסה במדינות אחרות, כמו גרמניה, שם חושבים שהמהגרים מוסיפים יותר לצד ההיצע של המשק מאשר לדרוש.
הירידה בהעברה נטו במהלך השנה האחרונה מורגשת בכל רחבי ניו זילנד. כמעט כל אזור חווה ירידה קטנה בקצב הגידול באוכלוסייה בין יוני 2017 לבין יוני 2018 שנים על פי נתוני הסטטיסטיקה של ניו זילנד ניו זילנד האוכלוסייה, שפורסמו השבוע (החריגים הם Taranaki, החוף המערבי ו Southland).
עם זאת, דפוס אזורי של היום גידול האוכלוסייה שונה מאוד מה זה היה 2015. בעוד אוקלנד היא עדיין אזור הצמיחה המהירה ביותר, שיעור הצמיחה של האוכלוסייה שלה ירד בחדות. גם שיעור הגידול באוכלוסיית קנטרברי ירד. בינתיים, שיעורי הגידול באוכלוסייה עלו בחדות על פני האי הצפוני והתחתון, כולל וולינגטון, ובאוטאגו.
יש מושג פופולרי כי אלה מגמות האוכלוסייה הם על אוקלנדרס עוזב את עשן גדול עבור מרעה ירוקים בעיירות קטנות יותר, וזה ללא ספק חלק מהסיפור. אבל שינוי דפוסים של הגירה בחו"ל הם כנראה משחק תפקיד גדול יותר. רבים מהאזרחים הזרים שעזבו את ניו זילנד התבססו באוקלנד, מה שמבדיל חלקית את צמצום האוכלוסייה באוקלנד. בינתיים, מספר ניו זילנד עוזבים את המדינה עבור אוסטרליה הוא נמוך היום מאשר זה היה באמצע 2010s. זהו חלק מהסיבה ששיעורי הגידול באוכלוסייה גדלו באי המרכזי ובדרום הצפוני ובאי הדרומי הדרומי.
התבנית האזורית של שיעורי גידול האוכלוסייה תואמת את הדפוסים האזוריים שאנו רואים בשווקי הדיור וביצועים הכלכליים. באוקלנד ובקנטרברי, האינפלציה בשכר דירה התקררה, מחירי הבתים שטוחים או נופלים, מדדי הפעילות הכלכלית האזורית חלשים יותר מאשר במקומות אחרים, ובאוקלנד, הביטחון הכלכלי האזורי נמוך מאוד. אלה הם האזורים שבהם ההאטה הכלכלית של ניו זילנד באמת מורגשת עד כה.
בינתיים, בחלקים אחרים של ניו זילנד זה מרגיש כאילו לא היתה האטה כלכלית בכלל. הם עדיין חווים במהירות מואצת דמי השכירות, עליית מחירי הבתים, פעילות כלכלית חזקה ביטחון גבוה. תנאים אלה עשויים להימשך זמן מה עדיין. אבל עבור עסקים באזורים אלה חשוב מאוד להבין כי ההתלהבות הכלכלית של היום הוא כבר מונע בחלקו על ידי פרץ של גידול האוכלוסייה כי לא תתמיד לנצח. ברבים מאזורים אלה, שיעורי פעילות הבנייה נמצאים כעת גבוהות, אך בסופו של דבר תיפול כאשר שיעורי גידול האוכלוסייה מגניב. זה אומר פחות עבודות בנייה מקומית. באופן דומה, הוצאות הצרכנים באזורים רבים עדיין להיות מונע על ידי שיעור בר קיימא של עליית מחיר הבית. כאשר שוק הדיור מגניב באופן בלתי נמנע באזורים אלה, כך הוצאות הצרכנים גם לקחת מנוחה.
תצוגה מקדימה של נתונים
אישורי מגורים ספטמבר
- אוקטובר 30, אחרון: -9.4%, WBC f / c: -2.0%
- M F f / c: 3.8%, טווח: -3.0% ל- 10.7%
הירידה ירדה בחדות בחודש אוגוסט עם ירידה של 9.4% בהובלת ירידה של 17.2% ביחידות (לרמה הנמוכה ביותר מאז אוקטובר 2016), אך עם אישורי בית מנותקים גם הם נעה ב- 1.9%. התוצאה מספקת את האישור החזק ביותר של ההשקפה של Westpac כי הפעילות היא כותרת לתוך רגל שנייה נמוך יותר.
ירידה נוספת צפויה בטווח הקרוב. שווקי הדיור נחלשו משמעותית במהלך הרבעון השלישי, כאשר תנאי ההלוואות התהדקו. פעילות המשקיעים ואת חזקה בעבר סידני ומלבורן השווקים ממשיכים להוביל את הירידות. בחירת חודש עד חודש המהלכים של "לגובה" קטע מגושם הוא תמיד קשה, ויורדת בחזרה בחזרה ירידות של מעל 20% יש גם היקף פחות עבור נופל גדול יותר וכמה הסיכון של "רעש" יצירת עלייה לתת. עם זאת, ישנם סימנים נוספים לא אישורי עלייה גבוהה הם היחלשות עם ירידה בולטת אישורי האוצר הקשורים לבנייה בחודשים האחרונים. במאזן, אנו צופים ירידה נוספת של 2% המבטלת את התצוגה 'רגל תחתונה'.
מדד Q3
- אוקטובר 31, אחרון: 0.4%, WBC F / c: 0.5%
- M F f / c: 0.5%, טווח: 0.3% ל 0.7%
התחזית של Westpac עבור מדד המחירים לצרכן ברבעון ספטמבר היא 0.5% qtr אשר יראה את הקצב השנתי להקל על 2.0% yr מ 2.1% yr. תחזית Westpac משאיר את שני הרבעון בקצב שנתי ב 1.6% yr.
רבעון ספטמבר הוא חזק עונתי עם ABS מקרין גורם עונתי של + 0.30ppt. עם זאת, זה גדול מהממוצע של גורם עונתי ברבעון יוני בשנתיים הקודמות (ממוצע 0.27ppt) ולכן קיים סיכון כי הערכה זו תהיה מתוקנת כלפי מטה.
האינפלציה הליבה צפויה להדפיס 0.3% qtr (0.31% בשני מקומות עשרוניים) לראות את הקצב השנתי קל ל 1.8% yr מ 1.9% yr. הממוצע הגזוז והחציון המשוקלל הם שניהם צפויים לעלות ב- 0.31%. שני הקצב השנתי של אינפלציית הליבה חוזר אל 1.5% yr לעומת 2.0% yr מניב תנופת אינפלציה מתחת לרמת היעד של RBA.
אוגוסט אשראי פרטי אוגוסט
- אוקטובר 31, אחרון: 0.5%, WBC F / c: 0.3%
- M F f / c: 0.4%, טווח: 0.3% ל 0.5%
צמיחת האשראי של המגזר הפרטי היא צנועה, עם מגמת האטה עם הצטננות הדיור. הצמיחה השנתית היא 4.5% כעת, לאחר שהנוהלה מ- 5.4% לפני שנה.
לחודש ספטמבר אנו צופים עלייה של 0.3%, בהתאם לממוצע ברבעון יוני. שים לב שתוצאות יולי ואוגוסט היו גמישות יותר, ב- 0.4% וב- 0.5%, הודות לתוצאות הנמוכות יותר לעסקים.
אשראי לדיור, בשלב זה מאוחר של מחזור, הוא האטה כמו תנאי ההלוואות הדוק יותר לראות ירידה חדשה ההלוואות, במיוחד עבור המשקיעים. בחודש אוגוסט גדל האשראי לדיור ב- 0.4%, 5.4% yr (כולל משקיעים, ב- 0.1% mth, 1.5% yr).
אשראי עסקי, 3.8% מעל לרמה של לפני שנה, הוא תנודתי סביב מגמת עלייה מתונה כמו עסקים להגדיל את ההשקעות במשק הריאלי. לאחר שתי תוצאות חזקות (0.5% ו- 0.8%) צפוי רווח מתון יותר באוגוסט.
מדד מחירי הבתים
- נובמבר 1, אחרון: -0.5%, WBC F / c: -0.5%
שוק הדיור של אוסטרליה ממשיך לתקן. מדד הליבה CoreIogic הביתה, המכסים את שמונה ערי הבירה הגדולות, נפל 0.5% בספטמבר להיות למטה 3.7% yr. סידני חזק בעבר מלבורן השווקים ממשיכים להוביל את shakeout למרות רכות כבר רחבה יותר מבוסס בחודשים האחרונים מציע הידוק תנאי ההלוואות הם הנהג הבסיסית, משכנתא מגדילה את שיעור קטן בחודש אוגוסט / ספטמבר (שלושה מתוך ארבעה הבנקים הגדולים העלה את הריבית על ידי 14 -16bps) הוספת תערובת חלשה.
המדד היומי מצביע על ירידה נוספת של 0.5% באוקטובר. CoreLogic סימנה גם תיקונים לסדרה בעקבות שילוב של מידע משופר על תכונות רכוש. זה צפוי לשנות את הקצב השנתי של ירידת מחירים ארצית למטה מ- 3.7% yr ל- 4.1% yr לחודש ספטמבר מצביע על קריאה של סביב 4.5% yr עבור אוקטובר. התיקונים צפויים לגרום לקצב הירידה השנתי של סידני להיות קרוב יותר ל- 7% yr.
מאזן הסחר של חודש ספטמבר, AUDbn
- נובמבר 1, אחרון: 1.6, WBC F / C: 1.7
- Mkt f / c: 1.7, טווח: 1.1 ל- 2.25
חשבון הסחר באוסטרליה נמצא עודף מדי חודש עד כה ב- 2018.
בחודש אוגוסט, העודף נשאר גבוה, ב $ 1.6bn.
עבור ספטמבר, אנו צופים כי עודף להיות שטוח רחב מגיע ב $ 1.74bn.
רווחי היצוא צפויים לעלות רק 1% כמו מחירי פחם חזקה יותר, ועלייה צנועה יותר במחירי עפרות ברזל, בשילוב עם תמיכה של AUD מעט רך אבל לקזז במידה מסוימת על ידי ירידה בכמויות פחם LNG ויצוא ברזל שטוח עפרות .
חשבון היבוא צפוי לעלות ב - 0.8 צנוע, עם פיחות קל ב - TWI שקוזז חלקית על ידי איחוד מסוים בהיקף היבוא.
USD Q3 מחיר היצוא מדד
- נובמבר 1, אחרון: 1.9%, WBC F / c: 2.2%
- M F f / c: 2.2%, טווח: 1.5% ל 3.2%
מחירי הייצוא, לאחר תיקון רך עד אמצע 2017, נע גבוה מעל שלושת הרבעונים עד יוני 2018.
ב - Q2 עלה מדד מחירי הייצוא של הסחורות ב - 1.9% ל - 6.6% יותר מאשר באמצע 2017.
לרבעון של ספטמבר אנו צופים כי מחירי היצוא יירדו ב - 2.2%, המשקפים את השפעת הדולר החלש ומחירי הסחורות הגבוהים יותר. זה היה מדד מחירי הייצוא 12% גבוה יותר במהלך השנה.
תנאי הסחר של הסחורות, על פי אומדנים אלה, עלו בכ - 1.3% ברבעון הקודם.
לגבי מחירי השירותים, עדכון יהיה זמין עם פרסום מאזן התשלומים ב - 4 בדצמבר.
מדד מחירי היבוא של Q3
- נובמבר 1, אחרון: 3.2%, WBC F / c: 0.9%
- M F f / c: 1.0%, טווח: 0.5% ל 2.2%
מחירי הסחורות המיובאות עלו ב- 3.2% ברבעון יוני לרמה של 6.0% מעל הרמה בשנה הקודמת. עליית המחירים מתמקדת בעליית מחירי האנרגיה בעולם, ולאחרונה גם בהשפעת הדולר האוסטרלי.
לרבעון של ספטמבר אנו צופים כי מחירי הייבוא יעלו ב - 0.9% נוספים שיהיו גבוהים ב - 8.7% מאשר לפני שנה.
המטבע היה מעורב ברביע, ונמוך אל מול הדולר האמריקאי, ירידה של 3.4%, אך מעט השתנה על בסיס TWI, בהמשך לירידות בשלושת הרבעונים הקודמים.
מחירי הנפט עלו שוב, והגדילו את עלות הדלקים המיובאים.
המסחר הקמעונאי ספטמבר
- נובמבר 2, אחרון: 0.3%, WBC F / c: 0.2%
- M F f / c: 0.3%, טווח: 0.1% ל 0.6%
המכירות הקמעונאיות עלו ב- 0.3 בחודש אוגוסט, תוך גידול שנתי ב- 3.8% yr אך מעקב אחר קצב שנתי 3.2 בקצב איטי יותר בששת החודשים האחרונים.
אינדיקטורים היו מעורבים בספטמבר. סנטימנט הצרכנים המשיך להפיג את התגברות חיובית קלה מן ההכרזה המס של חודש מאי, שינוי של PM, עליית שיעור המשכנתאות, וכן ירידות מחירי הבתים גם להשפיע. סקרים עסקיים פרטיים הראו קריאות רכות בין התגובות הקמעונאיות לסקר NAB, אך העלאה ב - AiG PSI. מלבד תוצאות חיוביות סביב הגידול באוכלוסייה ועלייה במשרות, הארכת יולי של ה- GST לסחורות בעלות ערך נמוך עשויה לתת תמיכה מסוימת. ב מאזן, אנו מצפים ספטמבר להראות רווח 0.2%. עם זאת, אנו נזהרים מפני סיכונים כלפי מטה עם פוטנציאל גורר מן ההאטה הדיור וכמה סימנים כי משקי הבית בני-קיימא לבזבז הוא להיות מופחת (מכירות הרכב בפרט נראה להיות למטה על 5% ב Q3).
המכירות הקמעונאיות האמיתיות
- נובמבר 2, אחרון: 1.2%, WBC F / c: 0.4%
- M F f / c: 0.4%, טווח: 0.2% ל 0.8%
הדוח הקמעונאי של Q2 היה ניצחון נדיר עבור המגזר עם מחזורי מכירות שהניבו רווח חד של 1.2%, אשר בעקבות ריצה קטועה של רווחים סביב מגמה חסרת תקדים במהלך שלושת הרבעונים הקודמים (0.2, 0.8%, 0.2%). למרות התוצאה המשופרת, הצמיחה השנתית נותרה מאופקת ב- 2.5% yr.
נראה שעדכון Q3 יראה מיתון. מכירות נומינליות עוקבות אחר רווח של 0.6% ברבעון (לעומת 1.1% ב- Q2). על המחירים, הפרטים CPI Q3 עדיין לא זמין, אבל ההערכות שלנו מצביעים על deflator קמעונאי מוצק עם droughtinfluenced עליית מחירי המזון תורמת לרווח הכולל קרוב יותר 0.2% QTR מאשר ירידה של 0.1% QtrX Q2. בעוד היעדר נתוני מחיר הופך את התמונה ליותר לא בטוחה מהרגיל, התמהיל מעיד על כך שהנפחים הקמעונאיים צפויים להניב רווח 0.4 יותר מאופק ב Q3.
NZ בניין ספטמבר מגורים מסכים
- אוקטובר 31, אחרון: + 7.8%, WBC F / c: -10%
ההנפקה של הסכמי דיור למגורים עלתה ב- 7.8 בחודש אוגוסט. עלייה חזקה זו נבעה בין היתר ממספר רב של הסכמות דירה באוקלנד. כמו הסכמות לדירות נוטים להיות שהונפקו גושים, אנו מצפים זה יבוא בעקבות נסיגה בספטמבר. אנו צופים ירידה של 10% במהלך החודש, שעדיין תשאיר את הנתון השנתי ברמה גבוהה.
במבט על התנודתיות החודשית הקשורה בהסכמי דירות, ההתמקדות האמיתית היא במגמה הארוכה יותר עבור אוקלנד. שם, לחצים האוכלוסייה ושינויים רגולטוריים גרמו לעלייה חזקה במספר הסכמות לבתי מגורים עצמאיים וצפיפות בינונית. אנו מצפים כי מספרי הסכמה שנתיים באוקלנד יישארו חזקים בסביבות 13,000.
NZ אוקטובר עסקים ANZ אמון
- אוקטובר 31, אחרון: -38.3
בטחון העסקים השתפר מעט בספטמבר, אך נותר ברמה נמוכה מאוד. היו גם שיפורים קטנים במרכיבים אחרים של הסקר, כולל התחזית לפעילות של החברות. עם זאת, כוונות ההשקעה התדרדר עוד יותר.
רמת האמון העסקי ממשיכה להצביע על סיכון כלפי מטה לצפי הצמיחה. יחד עם זאת, אינדיקטורים ישירים יותר לפעילות הכלכלית מצביעים על המשך הצמיחה של המומנטום במחצית השנייה של השנה.
סקרי האמון הראו עלייה בלחץ האינפלציה בשנה האחרונה. בחודש ספטמבר עלו כוונות התמחור עוד יותר. ראינו עליות נוספות במחירי הדלק בתחילת החודש, והדבר עלול לגרום ללחץ נוסף על מדדי האינפלציה בסקר אוקטובר.
ארה"ב דו"ח תעסוקה אוקטובר
- נובמבר 2, nonfarm משכורות, 134k האחרון, WBC 190k
- נובמבר 2, שיעור האבטלה 3.7%, WBC 3.7%
דוח התעסוקה לחודש ספטמבר הדגיש שוב את הרגישות של משכורות לא-מזויפות למזג אוויר גרוע, הרווח של 134k לחודש נמוך בהרבה ממועדי 3, 6 ו- 12-month. עם זאת, שינויים כלפי מעלה בחודשים הקודמים גרם לכל אכזבה. יוצא עונת ההוריקן, הכלכלה האמריקאית צפויה שוב להדפיס רווח חזק למשרות בנובמבר, ככל הנראה באזור 190k. הסיכונים סביב תיקונים הם מוטה כלפי מעלה.
עבור שיעור האבטלה, כוח האחרונות הצמיחה התעסוקה מצביע על החזקה של רמת 3.7%. עם זאת, תוצאה כזו מותנה בהשתתפות ללא שינוי.
צמיחת הרווחים לפי שעה תישאר גם היא ממוקדת, עם מגמת עלייה מתונה בלבד. לפי דעתנו, רק כאשר ההחלמה בגיל הפרישה תעלה את מגמת הגידול בשכר.
בריטניה הבנק של אנגליה בנק שיעור
- נוב 1, אחרון: 0.75%, WBC F / c: 0.75%, Mkt F / c: 0.75%
הבנק המרכזי של אנגליה הותיר את ריבית הבנק ב- 0.75% בפגישת המדיניות בספטמבר. בנק ישראל שמר גם על הטיה מתוחכמת ומתוחכמת מאוד, והדגיש כי עליות עתידיות צפויות להיות "בקצב הדרגתי ובמידה מוגבלת".
מאז החלטת ספטמבר, היו התפתחויות מעורבות. הפעילות הכלכלית ממשיכה להתרחב בקצב מתון והאבטלה נותרה נמוכה. עם זאת, האינפלציה נחלשה חזרה מהצפוי, והקצב האיטי של המשא ומתן בברקסיט ממשיך לעמעם את התחזית. על רקע זה, אנו צופים כי הבנק המרכזי ימשיך לעמוד בחודש נובמבר. ההצהרה הנלווית צפויה לשמור על הטיה הדרגתית מאוד מה ספטמבר, אך ניתן לייחס משקל רב יותר לחוסר ודאות סביב התחזית הכלכלית.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


