
הבנק המרכזי האירופי יקיים את ישיבת המדיניות האחרונה שלו ביום חמישי בשעה 1245 GMT ו הקונצנזוס הוא עבור קובעי המדיניות לשמור על שיעורי הריבית יציב לסיים את תוכנית הקלה כמותית כפי שהובטח. כמו כן, הבנק יעדכן את תחזיות הצמיחה והאינפלציה שלו באותו יום, אך עם אינדיקטורים כלכליים שאינם מראים עדיין סימנים של התאוששות וסיכונים פוליטיים עדיין תלויים ברקע, יהיה מעניין לראות כיצד הבנק המרכזי של אירופה יתמוך בגוש מעתה ואילך.
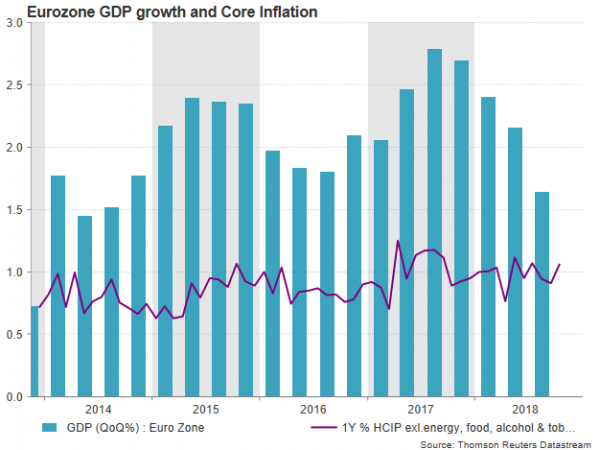
לאחר ביצועים אופטימיים בשנת 2017, כלכלת גוש האירו איבדה תאוצה משמעותית בשנת 2018, כאשר הצמיחה בתמ"ג צנחה מ -2.8% לשנה ברבעון הרביעי ל -4% לשנה לשנה ברבעון השלישי 2017. באופן ספציפי, גרמניה, מעצמת הכוח בגוש האירו, ראתה את הרבעון הגרוע ביותר שלה לאחר יותר משנתיים, הצטמצם ב -1.6% ש '/ ש' ברבעון השלישי מכיוון שמגבלות הסביבה בענף הרכב הכבידו על עסקי הרכב הגרמניים.
האינפלציה הייתה נקודת תורפה נוספת למרות המדיניות המוניטרית המקיפה במיוחד שהבנק המרכזי נהג בשנים האחרונות. בעוד שהריביות השליליות ותוכנית רכישת האג"ח היו צריכות להעלות את לחץ האינפלציה בתיאוריה, מדד המחירים לצרכן המרכזי, שאינו כולל פריטים תנודתיים כגון מזון ואנרגיה, לא השתפר בהרבה בגוש היורו, כשהוא מחזיק כ -1.0% בשנה - הרבה מתחת ל יעד של 2.0% שהבנק שואף להשיג.
מלבד נתונים, כיצד יכולים קובעי המדיניות להדק את המדיניות המוניטרית כאשר הבלבול הפוליטי בכלכלות מפתח כמו איטליה מאיים על היציבות הפיננסית בגוש, בעוד שמדיניות הסחר האמריקאית צמצמה את התיאבון להשקעות? איטליה, כלכלת האיחוד השלישית בגודלה, מחזיקה בצמיחה השנייה בגודלה בחוב לתוצר בגוש היורו ותוכניות ההוצאות שלה לשנת 2019 אינן עולות בקנה אחד עם כללי האיחוד האירופי, כל עוד התקציב מצביע על יעד גירעון של מעל 2.0 %. כישלון לרצות את מנהיגי האיחוד האירופי עלול להוביל לקריסת אמון בשווקים הפיננסיים באיטליה שעלולה להתפשט מאוחר יותר לגוש האירו. יחד עם זאת, האיחוד האירופי מודע גם לתוצאות השליליות המשמעותיות שברקזיט עלול לגרום בגוש אם המשא ומתן לא יביא להסכם המשבש את היחסים הפיננסיים והמסחריים בין בריטניה לאיחוד האירופי כמה שפחות. בינתיים מוקד נוסף הוא צרפת, בה הנשיא מקרון עובד במרץ להחזיר פופולריות לאחר שהצעותיו להעלאת מס הדלק הביאו להפגנות אלימות ולנזק חמור לרכוש בפריס.
בעוד שה- ECB משוכנע שהתנאים הכלכליים מספיק חזקים כדי לאפשר את סיום תוכנית רכישת הנכסים, הסיכונים שלעיל מצביעים על כך שלא יהיה סביר לבצע תיקון כלפי מטה של תחזיות הצמיחה ו / או האינפלציה ולכן עדיין יש צורך בתמיכה מסוימת. בכירים ב- ECB הצהירו בעבר כי הבנק ימשיך לסייע באמצעות השקעות מזומנות של איגרות חוב המגיעות לפרק זמן ממושך וככל הנראה האנליסטים יצפו לפרטים נוספים בחזית זו ביום חמישי. יתר על כן, השמועות עפות כי בקרוב יוכרז סבב חדש של פעולות מימון ממושכות לטווח ארוך - התוכנית המאפשרת למוסדות אשראי ללוות עד ארבע שנים על בסיס הלוואותיהם למשקי בית ולתאגידים שאינם מממנים. לפיכך, האנליסטים ישמחו לשמוע אם ה- ECB צופה חולשה נוספת ובאיזה אופן היא מתכננת לטפל בלחצי החיסרון. באשר לריבית, השווקים בטוחים שהם יישארו ללא שינוי לפחות עד קיץ 2019, אלא אם כן ראיות נתונים מצביעות על הצורך בהתאמה.
בשווקי המט"ח הביקוש ליורו מוגבל מכיוון שחשש מפני הסלמה פוטנציאלית ביחסים הפוליטיים של האיחוד האירופי-איטלקי והמתחים המסחריים בין האיחוד האירופי לארה"ב שומרים על כספים במקומות בטוחים יותר. פגישת ECB יונתית ביום חמישי, בה קובעי המדיניות משדרגים את תחזיותיהם ומכריזים על אמצעים תומכים, עשויים להחזיר את היורו / דולר חזרה לרמה ה -1.1300. מתחת לזה, התמיכה עשויה לרדת עד 1.1265, בעוד שפעולות דוביות חזקות יותר עשויות לעמוד גם במכשול מכריע סביב תחתית 1.1213. הפרה של האחרונה עלולה להגביר את המומנט השלילי לקראת מחסום 1.1118.
בתרחיש האלטרנטיבי ופחות סביר, שבו הבנק המרכזי של אירופה נראה בטוח כי הכלכלה תישאר גמישה לסיכונים עולה ואת שוק העבודה הדוק יהיה לדחוף את האינפלציה גבוה יותר, האירו / דולר עשוי לבקר את הידית 1.1400. הגדלות תלולות עשויות גם לבחון מחדש את האזור סביב 1.1440 לפני שהרמה 1.1500 נכנסת לתצוגה.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


