
בתוך השפל הגדול ב-1933, בנאום ההשבעה של נשיא ארה"ב פרנקלין רוזוולט צוטט המשפט המפורסם כעת "הדבר היחיד שאנחנו צריכים לחשוש ממנו הוא הפחד עצמו". השווקים הפיננסיים והסביבה הכלכלית של היום דומים אפס לתקופה ההיא, אבל המילים נשארות מתאימות בהתחשב בכותרות התקשורת שמתמלאות ב"דיבורי מיתון". בואו נסתכל במהירות על מה שהנתונים חושפים ונשווה לרטוריקה. האינדיקטורים הפיננסיים והכלכליים עדיין לא פרצו רמות שיאותו על מיתון מתקרב. זה צריך להיות העמוד הראשון שייכנס למקומו. ברגע שזה קורה, האותות ההיסטוריים סיפקו הודעה מוקדמת של שנה עד שנתיים על המיתון. מכיוון שהמחזורים הכלכליים אינם עוקבים אחר אותו דפוס עקב הבדלים בסיכונים, חשוב להסתכל על מערך נתונים רחב. (אם אתה רוצה לסחור באופן מקצועי, השתמש ב- רובוט במט"ח)
אינדיקטורים של שוק פיננסי:
1. תנודתיות
כמה פעמים בדקת את מדדי המניות בשעה 11:2017 ואז שוב בסגירה, רק כדי לגלות שאף אחד מהם לא דומה זה לזה? אחד השינויים הבולטים בין 2018 ל-XNUMX התרחש עם התנודתיות בשוק הפיננסי. אנו מציעים כמה אפשרויות להלן לגבי האופן שבו התנודתיות הזו נקלטת בנתונים, ובהשוואה לתקופות אחרות.
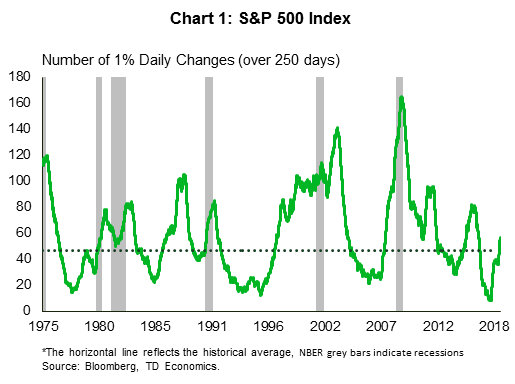
מספר השינויים של 1% בערך של מדד S&P 500 ביום בודד נשבר מעט מעל הממוצע ההיסטורי, אך נותר מתחת לתקופות אחרות שאינן מיתון (תרשים 1). תנודות פתאומיות בבורסה עלולות לגרום לבחילה, אבל זה לא המנבא הכי אמין למיתון (ההערה המפורסמת של פול סמואלסון הייתה ששוקי המניות חזו תשעה מחמשת המיתונים האחרונים). אם היינו מוצאים את עצמנו מתנועות מחירי המניות, היינו בקריאת המיתון השלישית שלנו מאז 2009. בסופו של דבר אינדיקטור זה יהיה נכון כאשר יש תנועות מקבילות או תומכות המתרחשות בתוך נכסי סיכון אחרים.
2. נכסי סיכון
בחזית זו, תסתכל על תשואות האג"ח הקונצרניות (תרשים 2). התשואות והמרווחים עלו, אך שומרים על מרווח בריא מתחת לתקופות "לחץ" אחרות, כמו משבר החוב האירופי (2011), חששות הצמיחה בסין (2015) ואפילו לקראת המיתון של 2001. תקופה אחרונה זו מעניינת, משום שמרכז הסיכונים במחזור כלכלי זה נמצא במינוף תאגידי גבוה (בניגוד למחזור צרכני המסומן במינוף משקי הבית). אנו עשויים לצפות למחזור הזה שתהיה מקבילה לשנת 2001, כאשר המשקיעים מחפשים מחסה, אבל זה עדיין לא התרחש.
עבור סוחרים: פורטפוליו שלנו רובוט במט"ח עבור מסחר אוטומטי יש סיכון נמוך ורווח יציב. אתה יכול לנסות לבדוק את התוצאות שלנו אודין פורקס רובוט להורדה בחינם.
3. עקומת תשואה
אחד האינדיקטורים האמינים ביותר קדימה למיתון הוא עקום התשואות של משרד האוצר האמריקאי. הייתה מהומה רבה על השטיחות של העקומה, וכתבנו רבות על נושא זה. (ראה דוח)
במדד זה, עקומת ה-UST 10-2yr השתטחה לכ-13-15 נקודות בסיס. כפי שמדגים תרשים 3, המרווח נראה צר בצורה לא נוחה, אך עדיין לא התהפך. במקרה שכן, היא הציעה זמן אספקה של שנה עד שנתיים לתחילתו של מיתון במקרה של החוויות של 1990, 2001 ו-2008. חשוב לציין, התנאים הראשון מבין שניים עדיין לא נכנס למקומו.
בדצמבר, המרווח של UST 5-2yr צץ לרדאר של כולם כאשר הוא התהפך ב-1-3 נקודות בסיס. זה לא בדרך כלל המרווח המנוטר כאות מיתון, אבל בהחלט יש לצפות בו כמבשר אפשרי לשאר העקומה. קיים סיכון ברור שההיפוך בקדמת העקומה משקף את התייצבותו של סנטימנט שוק יונים יותר, המנחש שנית את התחזית הכלכלית ביחס למסלול המדיניות של הפד. יש לציין, קטע זה של העקומה נוטה מעט יותר לזמני אספקה ארוכים מאוד (כלומר 1998, לעומת המיתון הרדוד בסופו של דבר ב-2001). סביר להניח שהיא תצטרך לעבור עמוק יותר לטריטוריה שלילית כדי להציע איתות משכנע יותר. בזמן כתיבת שורות אלה, המרווח קפץ ממקום שטוח לחלוטין לנקודת בסיס של -1 בלבד.
מכיוון שמדובר בהיפוך רדוד כל כך, הנטייה הטבעית היא קודם כל לפענח אם גורמים טכניים עשויים לשחק. זה אפשרי בהתחשב ביוזמת שחרור הנכסים של הפד בעקבות שנים של צבירת משרד האוצר במסגרת תוכנית ההקלה הכמותית. בהחלט תחום המועד לעיוותים הוא תחום הקביעות של 1-5 שנים, שבו מיקד האוצר את הנפקתו בשנים האחרונות. מאמר של רויטרס ציין לאחרונה כי לאחר שצברו רמת שיא, קרנות גידור וספקולנטים אחרים צמצמו לפתע בהימורים על ירידה במחירי האוצר1. הכבדה ביותר בפעולה זו התרחשה כנגד מועדים של 5 שנים. מאחר שאף אחד מהאינדיקטורים הפיננסיים האחרים לא מהבהב באדום, היפוך רדוד מאוד בתוך קטע של העקומה יצביע על כך שגורמים אחרים אכן יכולים לשחק.
הפדרל ריזרב כנראה יפטור את ההיפוך כגורם טכני ובוודאי שסוכנויות בינלאומיות אחרות ציינו את הפוטנציאל הגדול יותר של עקומת התשואות לשלוח אותות כוזבים במהלך מחזור זה עקב העיוותים שנוצרו על ידי מאזני הבנק המרכזי הגדול. עם זאת, אנו חושבים שכאשר מדובר בשוק האג"ח, עקוב אחר הכסף. אם ההיפוך יתרחב על פני כהונות, לצד אותות יונים מאינדיקטורים כלכליים או פיננסיים אחרים, אז ההימור שלנו הוא ששוק האג"ח יקרא לזה נכון. אבל, היום הזה הוא לא היום.
אינדיקטורים של שוק כלכלי:
4. מדד סיכון כלכלי
מלבד אינדיקטורים של שוק פיננסי, בנינו מדד סיכון כלכלי כדי ללכוד נקודות מפנה בביצועים (תרשים 4). מדד זה הוא אוסף של אינדיקטורים כלכליים המשתרעים על ייצור, שוק העבודה ודפוסי צרכנים. קו האפס לוכד את הממוצע ההיסטורי. בסטיית תקן -1, הנתונים מתכתבים עם מיתון. המתנה למיתון בנקודה זו תהיה חדשות ישנות, כך שבאופן אידיאלי יש להרים את הדגל האדום בסימון חצי הנקודה, עם דגל צהוב שיעלה ברגע שהוא נוטה מתחת לסף האפס. עם זאת, נדרשת זהירות בגלל ההסתברות לתוצאות חיוביות כוזבות.
בכל מקרה, המחוון הנוכחי רחוק מכל הסמנים שישלחו דגלי אזהרה כלשהם. ואם אתה תוהה לגבי הירידה האחרונה במדד, זה נובע מהזמנות עסקיות. ליתר דיוק, האשם הוא הידרדרות הזמנות היצוא. זה כנראה משקף את השילוב של האטה בצמיחה הגלובלית המוגזמת עוד יותר על ידי השפעת מלחמת הסחר בארה"ב. לקרוא ניתוח בסיסי....
5. אמון
הסיכום האחרון של הנתונים צריך להיות עם מדדי ביטחון, אשר מניחים באופן קריטי את הבסיס לכל מחזור עסקי. גם כאן, הסנטימנט העסקי והצרכני כאחד נשמר ברמות גבוהות, וזה אפילו קצת מפתיע בהתחשב בעליית הדיבור על "מיתון" בחוגי השוק הפיננסי (תרשים 5).
לדוגמה, קחו את פרסום נתוני התעסוקה בארה"ב בתחילת דצמבר. כותרות החדשות הדגישו את האכזבה של "רק" 155 אלף משרות, שהייתה מתחת לציפיות השוק. עם טון דובי מוטבע בשוק, דו"ח שכר זה נידון לכישלון. בעיקרון, דו"ח חזק היה נפסל בתגובת שוק ניטרלית, אבל דו"ח חלש מהצפוי משמש לחיזוק הטיה שלילית כאשר סנטימנט הסיכון שולט. הערנו בעבר שמה שהמדהים ביותר הוא שארה"ב המשיכה לפרסם מספרי משרות העולה על 200K במשך רוב השנה הזו, ונלחמה נגד הדינמיקה שנוצרה על ידי הידוק מאגר העבודה והחמרת הדמוגרפיה. לשנת 2018, מספר המשרות החודשי הממוצע הוא 207K ושיעור האבטלה קרוב לשפל של 50 שנה ועומד על 3.7%. צפי שוק סבירה יהיה לעלייה בעבודה בסביבות 150K כסמן להתרחבות בת קיימא יותר, ולא מצפון ל-200K. ואם יש צורך בבדיקת מציאות נוספת, שורת הרווחים החיוביים בעבודה שהתרחשה במחזור התרחבות זה (כלומר לאחר 2009) היא הארוכה ביותר ברשומה ב-98 חודשים רצופים, למרות שמחזור העסקים טרם הגיש את הטענה של תהילה בתור הארוך ביותר ברשומות.
הערה: סוחרים רבים סומכים על חשבונותיהם למסחר אוטומטי. אם אתה מתחיל בשוק הפיננסי, הסחר עם העזרה שלנו רובוט במט"ח הטוב ביותר שפותחה על ידי מתכנתים שלנו. אתה יכול לנסות סוחר רובוט חופשי - - וכדי לבדוק את התוצאות Metarader שלך.
האם מחזור העסקים ייפול טרף לתסמונת ביטלג'וס?
כל זה כדי להחזיר אותנו למקום שבו התחלנו: הדבר היחיד שאנחנו צריכים לפחד הוא הפחד עצמו. על פי סקר רבעוני של אוניברסיטת דיוק, סמנכ"ל הכספים Global Business Outlook, כמעט מחצית (48.6%) מהמנהלים הכספיים הראשיים בארה"ב מאמינים שהכלכלה תהיה במיתון עד סוף השנה הבאה2. מעניין לציין שאותם סמנכ"לי כספים מאמינים שארה"ב תתרחב ב-2.7% ב-2019. זה מעל ההערכות שלנו של 2.5%, מה שמרמז על כך שציפיות לא מתאימות או גבוהות עשויות להיות הבעיה כאן, ולא מגמות הנתונים בפועל.
עם זאת, אמונות וסנטימנטים יוצרים תוצאות. כוונות ההשקעה העסקיות נעשות זהירות יותר, ואנו מסתכנים בכך שנבואה תתגשם על ידי התאמות התנהגות, במיוחד אם משקי בית מגיבים בצורה דומה. בכלכלה, זה נתפס על ידי הרעיון של הפרדוקס של חיסכון (או חסכון). למספר קטן של חברות או יחידים המחליטים לנקוט עמדה זהירה בהשקעה פחות או חיסכון רב יותר בשל הדוחות הכספיים האישיים שלהם, אין השלכות נרחבות. אבל, כאשר זה מתרחש בקנה מידה גדול, זה למעשה מוריד את התפוקה וההכנסה הלאומית, וכתוצאה מכך פחות חיסכון, מה שגורם לאחר מכן להתנהגות זהירות רבה יותר, ויוצר ספירלה כלפי מטה. שימו לב אם יש מקהלה של אנשים שאומרים, "אני לא קונה את הבית הזה עד שהמיתון יגיע, אז אני אקבל עסקה טובה יותר."
האם 2019 יכולה להיות "שנת החיפושית" שלנו? בדיוק כמו הסרט, אמירת מילה יותר מדי פעמים גורמת לה להופיע. ימים יגידו ואנחנו נעקוב מקרוב אחר הנתונים. אבל לעת עתה, אנו מציעים ללחוץ על כפתור ה"השהה" על השימוש במילת המיתון עד שיהיו ראיות חזקות יותר בנתונים. עם זאת, זה עשוי להתגלות כדבר שקשה לבקש מהשווקים הפיננסיים. כפי שפירטנו בתחזית הכלכלית הרבעונית האחרונה שלנו, אין ספק שהמומנטום הכלכלי העולמי וארה"ב עבר את רף המים הגבוהים - כפי שצריך על יסודות דמוגרפיים, מגבלות קיבולת ופחות התאמה כספית. זה הודגם היטב בתחזיות שלנו, אבל תגובת השוק והתקשורת תהיה קריאה קשה יותר. לקרוא ניתוח טכני...
בפרט, החלטות ממשלה ימלאו תפקיד גדול בהרבה בשנת 2019. סיכוני אירועים ישפיעו אפילו יותר מאשר בשנת 2018, עקב מועדים מתקרבים המתרחשים ברבעון הראשון הקשורים לברקזיט, תקרת החוב של ארה"ב ומתיחות הסחר בין ארה"ב לסין. כל אחד מאלה יספיק כדי לערער את אמון השוק, שלא לדבר על כולם חופפים בתחילת השנה החדשה. אז מי יכול להאשים את המשקיעים בזהירותם יותר? סיכונים לאירועים דורשים פתרונות פוליטיים, אינם ניתנים לחיזוי בקלות ובהמשך, עלולים להוביל לתוצאות לא רצויות.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


