
הצבעה בפרלמנט הבריטי עשויה לקבוע אם תאריך היעד של הברקזיט יוארך, בעוד שפגישת מדיניות של בנק יפן תהיה שיא נוסף עבור הסוחרים בשבוע הקרוב. גם אינדיקטורים כלכליים יישמרו מקרוב על רקע ריצוד צמיחה מחודש, כאשר נתוני התפוקה התעשייתית לחודש ינואר מדווחים בסין, בגוש האירו, בבריטניה ובארה"ב. מספרי האינפלציה מארה"ב יהיו המהדורה העיקרית האחרת.
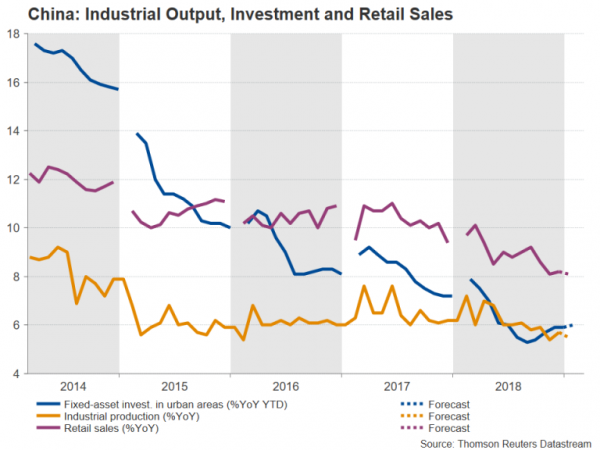
הצמיחה הסינית כנראה התרככה עוד בתחילת 2019
אינדיקטורים סיניים מרכזיים לינואר-פברואר ייבדקו יותר מהרגיל ביום חמישי לאור היעדר נתוני ינואר עקב חופשת ראש השנה הירחי הארוכה. התפוקה התעשייתית בסין צפויה להאט מ-5.7% ל-5.5% משנה לשנה בחודשיים הראשונים של השנה, מה שעשוי להעיד על ירידה נוספת במומנטום בתחילת 2019. גם המכירות הקמעונאיות צפויות להתמתן. מעט מ-8.2% ל-8.1% אשתקד. אבל ההשקעה באזורים עירוניים צפויה לעלות מ-5.9% ל-6.0% בהשוואה לשנה.
הפתעה צדדית במספרים תוסיף לחששות לגבי היקף ההאטה בכלכלה השנייה בגודלה בעולם, במיוחד לאחר נתוני הייצוא העגומים של השבוע, אם כי ישנה תמיכה מסוימת מצעדי התמריצים הפיסקליים שהוכרזו לאחרונה ואופטימיות לגבי עסקת סחר עם ארצות הברית. הדולר האוסטרלי, הרגיש לסיכונים הקשורים לסין, עלול לסבול הפסדים נוספים מנתונים קודרים יותר. האוסטרלי ירד השבוע לשפל של חודשיים בעקבות הדפסת תוצר מקומי גרוע.
לא צפוי שינוי מבנק אוף יפן
קובעי המדיניות של BoJ ייפגשו במשך יומיים להחלטת המדיניות האחרונה שלהם, כאשר ההודעה תגיע ביום שישי. המשקיעים אינם צופים כל שינוי במדיניות של הבנק מכיוון שהאינפלציה היעד שלהם, שאינה כוללת את מחירי המזון הטרי, נותרה מוגבלת מעט מתחת ל-1%. עם זאת, הנגיד קורודה כנראה יישאר עם השפה האחרונה במסיבת העיתונאים שלו ויחזור על כך שהבנק ישקול להקל במדיניות אם ההאטה הכלכלית מאיימת על ההתקדמות לקראת השגת יעד האינפלציה של 2% שלו, גם כשהדיון בדירקטוריון על הצד האפשרי- השפעות של תקופה ממושכת של מדיניות קלה משתוללת.
במונחים של מהדורות, מחירי מוצרים ארגוניים לפברואר והזמנות מכונות לינואר יוצגו ביום רביעי. אבל כמו תמיד, אלא אם יהיו הפתעות גדולות מהבנק או מהנתונים, הין ימשיך להיות מונע בעיקר על ידי מהלכי דולרים ותזרימי מקלט בטוח.
הפרלמנט הבריטי עשוי להצביע בעד דחיית הברקזיט
הסכם הברקזיט של תרזה מיי יובא להצבעה משמעותית בפעם השנייה ביום שלישי, אבל מכיוון שהאיחוד האירופי עדיין לא זז בסעיף האחורי האירי הבלתי פופולרי, הסיכוי שהחוק יעבור נראה קלוש. אם חברי פרלמנט ידחו שוב את ההסכם, הם יקבלו את ההזדמנות ביום רביעי להחליט אם הם רוצים לחסום את היציאה מהאיחוד האירופי ללא הסכם. אם יוטל וטו על אי-הסכם, הפרלמנט יקיים הצבעה נוספת ביום חמישי, הפעם על הארכת סעיף 50.
הליש"ט חזרה כעת על כל העליות שהושגו בעקבות הצעתה של מיי לחברי פרלמנט המאפשרת להם להצביע על תרחיש ללא הסכם, מכיוון שהתברר יותר ויותר שגם אם הפרלמנט אכן ישלול את האופציה הזו, זה לא יעזור לסיים את חוסר הוודאות לגבי תהליך הברקזיט. אם המחוקקים יבחרו לדחות את הברקזיט, ניתן להגיע לעלייה מתונה עבור הליש"ט, בעוד שגיבוי מפתיע של העסקה של מיי עשוי להביא את הליש"ט לזנק מעל 1.35 דולר. אבל במקרה הבלתי סביר שעסקה לא תזכה בתמיכה, סטרלינג עלול לקרוס מתחת ל-1.27 דולר.
הצבעות הברקזיט כנראה יגנבו את אור הזרקורים מאירועים חשובים אחרים בבריטניה. התמ"ג החודשי, המסחר והייצור צפויים ביום שלישי, בעוד שר האוצר של בריטניה, פיליפ האמונד, יפרסם את הצהרת תקציב האביב שלו ביום רביעי. האמונד צפוי לאשר מחדש את הבטחתו להגדלת הוצאות גדולות ככל שהכספים הציבוריים של בריטניה ישתפרו, אך המתנה תהיה מותנית בכך שחברי פרלמנט יאשרו ברקזיט חלק.
בהסתכלות על הנתונים, התמ"ג הבריטי צפוי להתרחב ב-0.2% מחודש בינואר, ולהחזיר מחצית מהתפוקה שאבדה בדצמבר. גם הייצור התעשייתי צפוי לגדול, אם כי באופן שולי בלבד, ב-0.1% מ"מ. אבל התפוקה היצרנית צפויה להישאר קבועה בינואר.
הייצור התעשייתי של ינואר בגוש האירו
לוח השנה האירופי יהיה קל יחסית בשבוע הקרוב, אך נתוני התפוקה התעשייתית לחודש ינואר אמורים למשוך תשומת לב מסוימת מכיוון שהסוחרים מחפשים סימנים של יריות ירוקות בכלכלת גוש האירו. גרמניה תדווח על אומדן הייצור התעשייתי שלה יחד עם נתונים סטטיסטיים על היצוא ביום שני. התפוקה צפויה לעלות ב-0.5% מ"מ בינואר, מה שעשוי להפוך אותה לצמיחה הראשונה מזה חמישה חודשים. נתוני גוש האירו יתפרסמו ביום רביעי, ואילו ביום שישי תפורסם הדפס האינפלציה הסופי לפברואר. לא צפוי שינוי בקריאה הבזק של 1.5% אשתקד עבור שיעור הכותרת.
לאחר צניחה לשפל של 21 חודשים השבוע על רקע של ECB מאוד יונאי, האירו עלול להיכנס ללחץ נוסף אם לא יהיו אלמנטים חיוביים בנתונים.
מכירות קמעונאיות בארה"ב ואינפלציה במוקד
הדולר האמריקני זינק לרמה הגבוהה ביותר מזה כמעט שלושה חודשים מול סל מטבעות השבוע, כאשר רוב עמיתיו התבלבלו. האטרקטיביות היחסית של הדולר עשויה להמשיך להיות מודגשת בשבוע הבא אם הנתונים הקרובים ישמרו על הדעה כי היסודות הכלכליים של ארה"ב יישארו בריאים למרות הצמיחה המתמתנת.
המכירות הקמעונאיות של ינואר מתחילות את השבוע ביום שני. הצרכנים בארה"ב צמצמו בחדות את ההוצאות שלהם בדצמבר, מה שמעלה ספקות לגבי תנופת הצמיחה בארה"ב. עם זאת, המכירות הקמעונאיות עלו בשיעור מתון של 0.2% ממ"ש בינואר, והתאוששו חלקית מהצניחה של 1.8% בדצמבר. נתון גרוע מהצפוי רק יחדש את החששות מהיחלשות בהוצאות הצרכנים.
ביום שלישי, תשומת הלב תעבור לאינפלציה עם פרסום מדד המחירים לצרכן. האינפלציה הראשית צפויה להישאר ללא שינוי ברמה של 1.6% אשתקד בפברואר, כאשר גם מדד המחירים לצרכן הליבה צפוי להישאר יציב ב-2.2% אשתקד. מדד מחירי היצרן ביום רביעי צפוי להדגיש עוד יותר את היעדר לחצים אינפלציוניים. PPI לביקוש סופי צפוי לרדת ל-1.9% מ-2.0% בינואר. כמו כן יוצאות ביום רביעי הזמנות של מוצרים בני קיימא לינואר. יהיו יותר מדי מחירים להערכת ביום חמישי עם מחירי היבוא של פברואר. מכירות בתים חדשים לחודש ינואר אמורות להתבצע גם ביום חמישי, וביום שישי, הזרקור ייפול על מגזר הייצור.
התפוקה התעשייתית בארה"ב צפויה לגדול ב-0.4% מ"ל בפברואר, בעוד שמדד הייצור האמפייר סטייט הצופה יותר קדימה על ידי הפד של ניו יורק צפוי להשתפר מ-8.8 ל-10.0 במרץ. מהדורות אחרות ביום שישי יכללו את הקריאה המקדימה של אוניברסיטת מישיגן על סנטימנט הצרכנים לחודש מרץ, כמו גם את משרות ה-JOLTS הפנויות לינואר.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


