
ארה"ב הבהרה
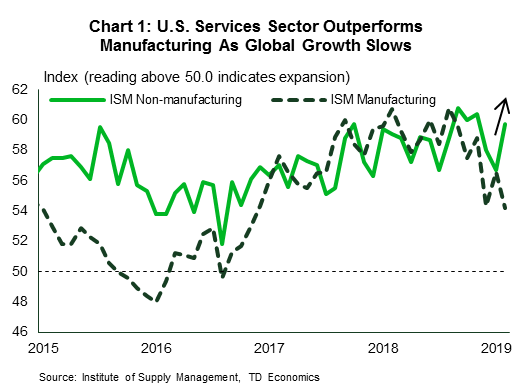
- השבוע הזה התחיל בנימה אופטימית. עלייה במדד ISM ללא ייצור הובילה את הכדור, כשהכותרת עלתה ב-3.0 נקודות ל-59.7 בפברואר.
- בטוויסט נחמד לאבדון והקדרות האחרונים, גם נתוני הדיור היו מעודדים. מכירות בתים חדשים עלו ב-3.6% בדצמבר, והתחלות הדיור זינקו ב-18.6% בינואר.
- החדשות הכלכליות החיוביות עמדו בפני נסיגה ביום שישי, כאשר דו"ח השכר הראה את האטה בצמיחה בעבודות ל-20 אלף בלבד בפברואר. סביר להניח שהדפסת השכר הרכה תישאר, אך פועלת לחיזוק גישת "המטופל" הנוכחית של הפדרל ריזרב.
הקנדי הבהרה
- הבנק המרכזי של קנדה הותיר השבוע את הריבית הלילה על 1.75%. ההצהרה שלה הבהירה שהיא לא מעוניינת להעלות את התעריפים בקרוב, וציינה בתקשורת המעקב שלה שהיא "צריכה זמן כדי להבין טוב יותר מה קורה".
- נתוני הדיור מאשרים שהבעיה הכלכלית של קנדה נמשכה ברבעון הראשון עם ירידה במכירות הבתים בטורונטו ובונקובר והדיור מתחיל לצלול ברחבי המדינה בפברואר.
- למרות החדשות הכלכליות הרעות הכמעט-אוניברסליות, שוק העבודה הקנדי המשיך להוסיף מקומות עבודה בקצב מדהים בפברואר. נוספו כ-55.9 אלף משרות, בעוד ששיעור האבטלה נשאר קרוב לשפל מחזורי של 5.8% ככל שיותר אנשים נכנסו לשוק העבודה.
בשינוי מבורך מהאבדון והקדרות האחרונים, השבוע התחיל בנימה אופטימית. עלייה במדד ISM הלא-ייצור גרמה לגלגל את הכדור. בניגוד למקבילו בתעשייה, הכותרת עלתה ב-3.0 נקודות ל-59.7 בפברואר, מה שהפך שתי ירידות רצופות בחודשים הקודמים. שיפור בביצועים במגזר השירותים מהדהד באמון הצרכנים שהתאושש עם סיום השבתת הממשלה החלקית ותפנית בשוקי המניות. היא גם מאשרת כי הביקוש המקומי נותר יציב, מאומת על ידי עליות בכל 18 הענפים בפברואר.
גם נתוני הדיור היו מעודדים השבוע. מכירות הבתים החדשים עלו ב-3.6% בדצמבר, ועלו עלייה זו החודש השני ברציפות. כנ"ל לגבי התחלות דיור. לאחר שסיימה את 2018 בנימה חמוצה, בניית בתים התחילה את השנה בצורה טובה יותר עם התחלות עלייה של 18.6% בינואר. הרווח בבנייה ליחידים היה מרשים עוד יותר, עם התחלות של 25% - הרווח החודשי הגבוה ביותר מאז 1979. כפי שאנו דנים בדוח האחרון שלנו, לשוק הדיור יש מקום לצמוח והביקוש אמור להתאושש לצד העלייה במחיר הנגיש. עם שיעורי פנויות נמוכים, בניית דיור אמורה להמשיך להרוויח במהלך השנה הבאה.
החדשות הכלכליות החיוביות עמדו בפני כישלון ביום שישי, כאשר דו"ח השכר הראה שהצמיחה במשרות האטה ל-20 אלף משרות חדשות בלבד בפברואר. הכותרת הייתה החמצה גדולה של הציפיות, אבל בעיקר הגיעה אחרי חודשיים של עליות חזקות שהובילו לקונצנזוס. היו גם הרבה חדשות מעודדות בחלקים אחרים של הדו"ח. שיעור האבטלה ירד למטה, שיעור ההשתתפות בכוח העבודה שמר על העלייה של ינואר והרווחים השעתיים הואצו, ועלו ל-3.4% משנה לשנה - הקצב המהיר ביותר זה כמעט עשר שנים.
יש סיבה טובה להסתכל מעבר לכותרת העגומה, שכנראה הושפעה מגורמים זמניים ומזג אוויר גרוע. אנו צופים האטה בצמיחת המשרות בחודשים הקרובים, אך היא תהיה על רקע שוק העבודה שלכל דבר השיג תעסוקה מלאה ולא כל הרעה בולטת בביקוש המקומי.
ובכל זאת, הדפסת השכר הרכה תחזק את גישת "המטופל" הנוכחית של הפדרל ריזרב. בחזית זו, הצטרפו לפדרל ריזרב בנקים מרכזיים עולמיים אחרים. השבוע, ה-ECB חשף חבילת מימון זול לבנקים בגוש האירו ואמר כי הוא ישאיר את הריבית בהמתנה עד 2020 על רקע ריכוך המומנטום הכלכלי ואי הוודאות הגוברת הקשורה לברקזיט ולמסחר. ההצהרה של הבנק אוף קנדה השבוע הייתה יונתית באופן דומה - וציין את הקושי המוגבר בקריאת עלי התה הכלכליים בהתחשב בעלייה בזרמים הרוחביים העולמיים. התפנית היונית בבנקים מרכזיים גלובליים אחרים פירושה שהדולר האמריקאי צפוי להישאר חזק יחסית, מה שנותן לפד עוד יותר סיבה להישאר בצד עד לפחות המחצית השנייה של השנה.
בדומה למקביליו ברחבי העולם, הבנק המרכזי של קנדה זיהה השבוע את ההידרדרות בתחזית הכלכלית ואת ערפול אי הוודאות סביב מהלך המדיניות העתידי. ביום רביעי הוא הותיר את הריבית הלילה ללא שינוי ברמה של 1.75%. הצהרתה הבהירה כי היא אינה מעוניינת להעלות את הריבית שלה בזמן הקרוב.
מחוץ לסקר כוח אדם (LFS), הנתונים הכלכליים היו גרועים באופן חד משמעי. עוד יותר מדאיג עבור הבנק המרכזי הוא שהנתונים החלשים ביותר נמצאים בקטעים של הכלכלה הרגישים ביותר לריביות - כלומר השקעות עסקיות, דיור והוצאות על מוצרים בני קיימא. ההשקעות הן במגזרים שאינם למגורים והן במגזרים למגורים נפלו מצוק במחצית השנייה של 2018, וההוצאות על מוצרים בני קיימא צנחו במשך שלושה רבעונים רצופים.
הנתונים לתחילת 2019 מצביעים על כך שהכאבים נמשכו ברבעון הראשון, במיוחד בשוק הדיור. מכירות הבתים ירדו בטורונטו ובונקובר בפברואר על פי נתוני מועצת הנדל"ן המקומית. בינתיים, התחלות הדיור צנחו ברחבי הארץ באותו חודש.
בהתחשב בנתונים הזמינים, נראה שהכלכלה הקנדית התכווצה ברבעון הראשון של השנה יותר מאשר הציגה צמיחה משמעותית כלשהי. זה לא הנרטיב שהבנק אוף קנדה קיווה לו. האטה בדיור ובהוצאות הצרכנים הנלוות צפויה זה מכבר, אך היא הגיעה מהר יותר ובזעם מהצפוי. מדאיג גם הוא שהנסיגה בהשקעות עסקיות מבוססת על בסיס רחב, ולא רק סיפור אנרגיה.
בנאום שהסביר את החשיבה של הבנק אוף קנדה, סגנית הנגיד לין פטרסון ייחסה לפחות חלק מהנסיגה בהשקעות לאי הוודאות סביב הסכם הסחר החופשי שטרם אושרר, אך אינה בטוחה יתר על המידה בהשקפה זו. כפי שצוין בתקשורת הנלווית שלו, הבנק "צריך זמן כדי להבין טוב יותר מה קורה".
החוסן לכאורה בשוק העבודה מעיב עוד יותר את התחזית. שוק העבודה הקנדי צבר 55.9 אלף משרות בפברואר. הרווח המוגזם הוא יותר מהתנודתיות הרגילה שלך. מגמת ששת החודשים היא 48.3k מרשים לא פחות. על בסיס משנה לשנה, התעסוקה עלתה ב-2.0%, הצמיחה החזקה ביותר מזה יותר משנה. באופן מרתק, למרות הרווח במשרות, מספר שעות העבודה הכולל בארץ ממשיך לרדת, מה שמרמז שהמשרות שנוצרו הן בפחות שעות מאלה הקיימות או שהוחלפו (נתונים על תזרימי עבודה לפי שעות עבודה, למרבה הצער, אינם זמינים).
אמנם ראוי לציון, החוזק בשוק העבודה אינו מספק מספיק ביטחון מכיוון שהוא בדרך כלל אינדיקטור בפיגור. הראיות המוצעות על ידי מגוון רחב של אינדיקטורים הן שהעמדה הנוכחית של המדיניות היא יותר ממספקת כדי לבלום לחצים אינפלציוניים. ההצהרה של בנק קנדה עדיין ציינה את העלאות הריבית הפוטנציאליות, אבל זה ידרוש מהנתונים לספר סיפור טוב יותר מזה שקראנו במהלך החודשים האחרונים.
מכירות קמעונאיות בארה"ב - ינואר
תאריך פרסום: מרץ 11, 2019
קודם: -1.2%, לשעבר אוטומטי: -1.8%, קבוצת ביקורת: -1.7%
תחזית TD: -0.5%, לשעבר אוטומטי: 0.0%, קבוצת ביקורת: 0.4%
קונצנזוס: -0.1%, לשעבר אוטומטי: 0.3%, קבוצת ביקורת: 0.6%
אנו צופים כי מכירות רכב ובנזין חלשות במיוחד יובילו לירידה של 0.5% במכירות הקמעונאיות בינואר, לאחר הירידה החדה של 1.2% מ"ל בחודש הקודם. אכן, הכותרת של מכירות רכב לשעבר אמורות להיות קבועות לחודש. מכירות נמוכות יותר של תחנות דלק אמורות להמשיך לשקף השוואה לא חיובית מחודש לחודש במחירי הבנזין למרות התייצבותם בינואר (זו כבר לא אמורה להיות גרירה גדולה בפברואר). בנימה חיובית, אנו צופים שמכירות הליבה הקמעונאיות יתאוששו ב-0.4% ממ"ש לאחר הצניחה הבלתי צפויה של 1.7% בדצמבר.
מדד המחירים לצרכן בארה"ב - פברואר
תאריך פרסום: מרץ 12, 2019
הקודם: 0.0% m / m; ליבה 0.2% m / m
תחזית TD: 0.2% m / m; ליבה 0.2% m / m
הסכמה: 0.2% m / m; ליבה 0.2% m / m
אנו צופים כי מדד המחירים לצרכן יתייצב על 1.6%, המשקף עלייה של 0.2% עם סיכון להדפסה של 0.3%. לחץ המחירים יועיל למחירי מזון ובנזין גבוהים יותר, וקיוזזו על ידי הורדת מחירי שירותי האנרגיה. אנו צופים כי מדד הליבה ידפיס עלייה מוצקה נוספת של 0.2%, ותשאיר את שיעור האינפלציה ללא שינוי ברמה של 2.2%. אנו מצפים לראות רווחים הן במוצרי הליבה והן בשירותים. קיים סיכון להאטה קלה במקלט, אך אנו מצפים לעוצמה במקומות אחרים על פני סחורות ושירותים, כולל קטגוריות הקשורות לתעריפים, טיפול רפואי ומחירי טיסה. במבט קדימה, אנו צופים כי מדד המחירים לצרכן הראשי צפוי להישאר מתחת ל-2% עד דצמבר, בהנחה שנסחף מתון בעלייה במחירי הנפט ואינפלציית הליבה תישאר מעט מעל 2%.
מכירות ייצור בקנדה – ינואר*
תאריך פרסום: מרץ 15, 2019
הקודם: -1.3%
תחזית TD: -0.3% m / m
הסכמה: לא
TD מחפשת ירידה של 0.3% במכירות הייצור בינואר על משלוחי רכבים חלשים יותר, מקוזזת חלקית על ידי עלייה במכירות הנפט. ייצור הרכב בארה"ב רשמה את הירידה הגדולה ביותר מאז המשבר הפיננסי בינואר, מה שמציב סיכונים צדדיים לתפוקה הקנדית בהתחשב בשרשרת האספקה המשולבת מאוד. קטגוריות אחרות של ציוד תחבורה הן גם מועמדות חזקות לנסיגה, כאשר משלוחים של מוצרי תעופה וחלל נמצאים ברמה הגבוהה ביותר מאז 2016. התאוששות בתפוקת הנפט תספק קיזוז מרכזי לחולשה בציוד התחבורה; מכירות הנפט הנומינליות ירדו ב-25% במהלך החודשיים האחרונים בשילוב של מחירים נמוכים יותר ותחזוקת בתי הזיקוק. מחירי הבנזין התייצבו בינואר, אך מחירים נמוכים יותר למגזר התעשייתי בכללותו אמורים לאפשר למכירות הייצור האמיתיות לעלות על ההדפסה הנומינלית.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


