
לאחר שבוע קדחתני שראה שה-Fed נוטש רשמית את תוכניות העלאת הריבית שלו לשנה זו וכמה התפתחויות בסאגת הברקזיט, העניינים יכלו להירגע מעט. הבנק המרכזי היחיד שייפגש בשבוע הבא יהיה הבנק המרכזי של ניו זילנד (RBNZ), בעוד שבזירה הפוליטית, כל העיניים יישארו נשואות לבריטניה, שכן הצבעת ברקזיט נוספת עשויה להתקיים בפרלמנט. במישור הסחר, יתחדשו שיחות בדרג גבוה בבייג'ינג.
הברקזיט בפוקוס בדיוק בזמן שהמחוקקים הבריטים מתכוננים להצביע (שוב)
בבריטניה, ההערכה הסופית של התמ"ג לרבעון הרביעי אמורה לצאת, אם כי זה כמעט בוודאות יואפל על ידי ההתפתחויות בברקזיט. בפסגה השבוע, האיחוד האירופי העניק לבריטניה ארכה קצרה מאוד עד ה-4 באפריל, אשר עשויה להתארך עד ה-12 במאי בתנאי שהמחוקקים הבריטים יאשרו סוף סוף את הסכם הברקזיט של תרזה מיי. אחרת, בריטניה תעזוב ב-22 באפריל ללא הסכם, או שבריטניה תצטרך כנראה להשתתף בבחירות הקרבות לפרלמנט האיחוד האירופי ולקבל עיכוב ארוך בהרבה של כמעט שנתיים. הפרלמנט הבריטי צפוי להצביע שוב על העסקה של מיי ביום שלישי, אך הדבר טרם אושר.
איפה כל זה משאיר את הלירה? בטווח הקרוב, הסיכונים סביב המטבע נותרים מוטים לכיוון החיסרון, בהתחשב בכך שמחוקקים בבריטניה לא סביר שישנו את דעתם על העסקה, שלא שינתה ולו טיפה אחת מאז שהצביעו אותה לאחרונה. לפיכך, יציאה ב-12 באפריל ללא עסקה היא כעת מסלול ברירת המחדל, ולמרות שככל הנראה זה יימנע בסופו של דבר, עצם העובדה שהסיכון האדיר הזה עדיין אורב ברקע, כנראה מספיקה כדי לשמור על סטרלינג תחת לחץ לעת עתה.
עם זאת, ככל שה-12 באפריל מתקרב, כל סימן לכך שהממשלה תבקש סוף סוף הארכה ארוכה עלול לגרום להתאוששות ניכרת בסטרלינג, שכן הסיכון ללא עסקה מתחיל להתפוגג שוב והשווקים מתחילים להתמקד בתרחישים חיוביים יותר - למשל אחר הצבעה ציבורית במהלך השנים הבאות.
מפגש RBNZ: אחד עבור הדובים?
בניו זילנד, לוח השנה ישלט על ידי החלטת תעריף RBNZ, מוקדם ביום רביעי. לא צפוי שינוי במדיניות ולכן כל העיניים יהיו נשואות ללשון ההצהרה הנלווית. הבנק המרכזי הפתיע את הסוחרים בפעם האחרונה שהוא נפגש, ושמר על טון ניטרלי באופן כללי למרות שורה של התפתחויות מדאיגות, החל מרכות בשוקי הדיור והעבודה ועד להאטה בסין - שוק היצוא הגדול ביותר של ניו זילנד ללא ספק.
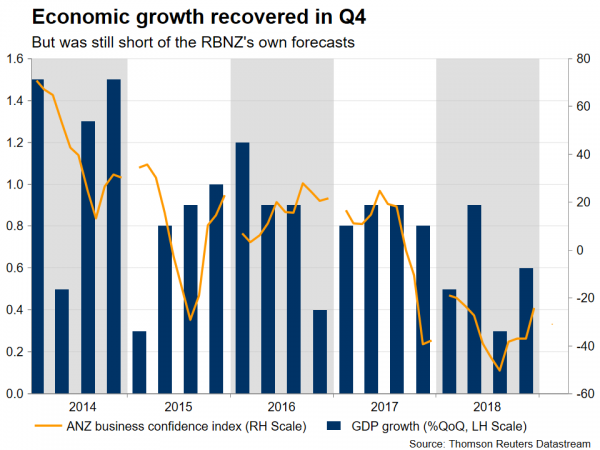
למרבה הצער, הצמיחה הכלכלית ברבעון האחרון של 2018 הייתה חלשה יותר מכפי שה-RBNZ צפה בתחזיות שלה באותה פגישה, כך שקובעי המדיניות יכולים להיות קצת יותר יונים הפעם. שיהיה ברור, ההתפתחויות האחרונות לא היו מאכזבות מספיק כדי שההטיה הנייטרלית הכוללת תשתנה להטיית הקלה רשמית, אבל הבנק בכל זאת יכול להצביע על כך שהסיכונים מצטברים, מה שסוללת את הדרך לשינוי רשמי בתקשורת בהמשך אם הנתונים יישארו רך בשנת 2019.
גורם נוסף שעלול להיות חשוב לכיוון הכללי של הקיווי יהיה איך יתנהל סבב שיחות הסחר האחרון. שר האוצר האמריקני מנוצ'ין ונציג הסחר Lighthizer יבקרו בסין בשבוע הבא, והשווקים יחפשו אישור לכך שמתבצעת התקדמות.
רפסודה של שחרורים 'מתוארכים' בארה"ב, לא סביר שיזיזו את המחט עבור הפד
ארה"ב תהיה בקצה הקולט של מספר נקודות נתונים, החל מהתמ"ג הסופי לרבעון הרביעי ביום חמישי. הצמיחה צפויה להתעדכן לשיעור שנתי של 4%, לעומת 2.5% בהערכה הקודמת. למרות שזו תהיה התפתחות שלילית, האזהרה היא שהמשקיעים עשויים לראות בנתונים אלה מיושנים בהתחשב בכך שהרבעון הראשון כמעט נגמר. שלא לדבר על כך שהפד כבר היה יונה ככל האפשר בשלב זה, ונטש את תוכניות העלאת הריבית שלו לשנת 2.6 כליל השבוע. המשמעות היא שקובעי מדיניות לא צפויים לבצע שינויים נוספים בעמדתם למשך זמן מה, ובוודאי ירצו לבחון את נתוני 1 לפני שיעשו זאת.
במובן הזה, הפרסומים של יום שישי עשויים למשוך יותר תשומת לב. מדד מחירי הליבה של PCE ונתוני הצריכה האישית לחודש ינואר צפויים לצאת, לצד נתוני ההכנסה האישית לפברואר. השחרורים האלה הם בדרך כלל כולן לאותו חודש, אבל ההשבתה הקודמת של הממשלה עדיין מסבכת את העניינים, אז נתוני הכנסה מתפרסמים לפני כל השאר. המשקיעים יכולים להתמקד בעיקר באלה, מכיוון שהם מעודכנים יותר. בחזית זו, האצה בשכר הממוצע לשעה בפברואר מעידה על כך שמספר הכנסה אישי מוצק עשוי להיות בפתח.
סקר Ifo של גרמניה ונתוני האינפלציה מדגישים את לוח השנה האירופי
בגוש האירו, הפרסומים הבולטים ביותר יהיו סקר העסקים של גרמניה Ifo ביום שני ונתוני האינפלציה הראשוניים של המדינה ביום חמישי, כולם לחודש מרץ. בחזית ה-Ifo, התחזיות מצביעות על נסיגה במדד התנאים הנוכחיים אך עלייה בהדפסת הציפיות הצופה פני עתיד, מה שישאיר את המדד המשולב כמעט ללא שינוי. בהתחשב באכזבה ב-PMI של גרמניה לאותו חודש, המשקיעים יתנו תשומת לב רבה להדפסי ה-Ifo, על מנת לאשש או להטיל ספק בנרטיב שמנוע הצמיחה של אירופה האט עוד יותר ברבעון הראשון.
בינתיים, שיעור המדד המותאם לאיחוד האירופי צפוי לרדת ל-1.6% במונחים שנתיים, מ-1.7% בפברואר. למרות שזה נראה מייאש, ייתכן שהנסיגה נובעת בעיקר מהתנועות במחירי האנרגיה, כך שהמשקיעים עשויים להעדיף להמתין להדפסת הליבה של מדד המחירים לצרכן עבור כל אזור האירו - שייערך ב-1 באפריל - לפני שיסיקו מסקנות כלשהן לגבי התחזית ללחצי מחירים.
רספסת נתונים יפניים צפויים, אך סנטימנט הסיכון יניע את הין
הין סיים השבוע כבעל הביצועים הטובים ביותר מבין עמיתיו ב-G10, שכן היו התפתחויות מייאשות או יווניות בכל אזור מרכזי - ארה"ב, גוש האירו, בריטניה - אך לא ביפן. השבוע הקרוב יביא שורה של נתונים כלכליים מיפן, כולל מדדי טוקיו הצופים פני עתיד למרץ, כמו גם נתוני התעסוקה ונתוני הייצור התעשייתי לפברואר.
עם זאת, נתונים כלכליים רק לעתים רחוקות משפיעים על הין, אשר במקום זאת סביר יותר להיות מונע משינויים בתיאבון הסיכון של המשקיעים. בחזית זו, תחזית הצמיחה הגלובלית מתדרדרת במהירות, כאשר לחישות המיתון מתגברות באירופה, ומאיירות סיכונים כלפי מעלה עבור הין המבטח.
קנדה תחזור לצמיחה בינואר
דוח צמיחת התמ"ג של קנדה לינואר יפורסם ביום שישי. כלכלת קנדה התרחבה בקצב האיטי ביותר מזה שנתיים ברבעון הרביעי והמשקיעים להוטים כעת לגלות האם ההאטה התפשטה עוד יותר כאשר הסיכונים העולמיים והמקומיים רותחים ברקע. אנליסטים, לעומת זאת, מקווים שההרחבה החודשית חזרה לטריטוריה חיובית בינואר ובמיוחד ל-4% לאחר נסיגה באחוז שווה ערך בדצמבר.
הפתעה שלילית נוספת כנראה תסבך עוד יותר את העיתוי להעלאות ריבית, ותביא לחץ מכירה חדש למשוער ולהיפך. עם זאת, קובעי המדיניות של BoC יחכו בחוכמה לראיות כלכליות נוספות לפני שייקבלו את החלטת המדיניות הבאה שלהם ב-24 באפריל.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


