
שבוע תחילת 1 אפריל 2019
- האם התקציב הפדרלי ישפיע על המדיניות המוניטרית?
- החלטת מדיניות של RBA.
- אוסטרליה: תקציב פדרלי, מכירות קמעונאיות, מחירי דיור ואישורים, מאזן סחר.
- ניו זילנד: סקר דעת קהל עסקית.
- סין: מדד מנהלי הרכש של קאישין.
- אירופה: פרוטוקולי הבנק המרכזי האירופי, שיעור אבטלה, מכירות קמעונאיות.
- ארה"ב: שכר שאינו חקלאי, מכירות קמעונאיות, מדד ISM.
- תחזיות כלכליות ופיננסיות מרכזיות.
המידע הכלול בדוח זה נכון ל- 29 במרץ 2019.
האם התקציב הפדרלי ישפיע על המדיניות המוניטרית?
מועצת הבנק המרכזי של ארצות הברית תתכנס בשבוע הבא, ב-2 באפריל. באופן יוצא דופן, פגישה זו תתקיים באותו יום בו תוכרז התקציב הפדרלי בשעה 7:30 באותו ערב. לפיכך, אנו מצפים שהצהרת הנגיד תהיה די שקטה, עם מעט שינויים מהאווירה שראינו בפגישת מרץ. כפי שנדון, ווסטפק צופה שלאחר פגישת מאי, הבנק המרכזי של ארצות הברית יעבור להטיה ברורה של הקלה, שתוצדק על ידי תיקונים כלפי מטה בתחזיות הצמיחה. עם זאת, לא סביר שיהיו רמזים לפעולה זו בהצהרת הנגיד באפריל. בהערה שלהלן, אנו משערים את השלכות התקציב הפדרלי על המדיניות המוניטרית.
בשנים קודמות, הבנק המרכזי ציין בדרך כלל כי למדיניות פיסקלית הייתה השפעה מוגבלת מאוד על החלטות המדיניות המוניטרית. סביר להניח ש-2019 תהיה שונה.
ראשית, אם ננקוט בגישה הצפויה מהתקציב (תקציב מרחיב עם דגש על תמיכה במשקי בית), אזי הבנק המרכזי יהיה מעוניין הרבה יותר מאשר בשנים קודמות.
הערכנו (ראו תצוגה מקדימה של התקציב הפדרלי) כי לממשלה יהיו כ-3 מיליארד דולר להקצאה לפני ה-30 ביוני; ו-5 מיליארד דולר בשנת 2019/20. בנוסף, יהיו 2.5 מיליארד דולר בשנת 2019/20, אשר יועדו ב-MYEFO כ"מוקצים אך לא הוכרזו".
בסך הכל, 10.5 מיליארד דולר מייצגים 0.8% מההכנסה הפנויה השנתית של משקי הבית או כ-1.0% מההוצאות הצרכניות השנתיות. לשם השוואה, הוצאות הצרכנים ה"מגמתיות" עומדות על כ-2.8% בשנה, או 0.7% לרבעון, בעוד שבשנת 2018 הן גדלו ב-2.0% בלבד. בניתוח זה, אנו מניחים שמתוך כל עלייה בהכנסת משקי הבית, מחצית נחסכת ומחצית נבזבזת.
אנו יכולים לשער כיצד ניתן ליישם את צעדי המדיניות החדשים. אם כולם יבואו לידי ביטוי בתשלומים ישירים שישפיעו על רבעון אחד, הרי שמדובר בהזרקה משמעותית. אם, לדוגמה, 3 מיליארד הדולר שולמו כתשלומים חד פעמיים ישירים למשקי בית בסוף 2018/19 (נניח סוף יוני) ו-7.5 מיליארד הדולר הנוספים שולמו גם כתשלומים ישירים בתחילת 2019/20 (נניח יולי), תהיה הזרקה מצטברת מיידית של 10.5 מיליארד דולר, המייצגים 3.5% מההכנסה הפנויה הרבעונית או 4% מההוצאות הצרכניות הרבעוניות. על בסיס העובדה, נניח, שמחצית מהתשלומים נחסכו, אזי ניתן לצפות שסך הוצאות הצרכנים יעלה בכ-2.7% ברבעון, הרבה מעבר ל"מגמה" של כ-0.7%.
אם במקום זאת, צעדי המדיניות החדשים ייושמו כשילוב מדורג יותר של תשלומים וקיצוצי מס, אזי ההשפעה עשויה להיות פחות דרמטית. לדוגמה, אם 3 מיליארד הדולר שולמו כסכום חד פעמי (1.14% מהצריכה הרבעונית) ביוני 2019, נניח, אזי הוצאות הצרכנים עשויות לעלות ב-0.57% נוספים ברבעון יוני, על בסיס חיסכון של מחצית מהתשלום.
אם 7.5 מיליארד הדולר הנוספים יוקצו לקיצוץ מס שתתפרס על פני השנה, אזי צמיחת ההכנסה הפנויה תגדל ב-0.6% במהלך השנה והוצאות הצרכנים (הוצאה של מחצית מקיצוץ המס) תגדל ב-0.35%.
בנוסף ל-10.5 מיליארד הדולר שזיהינו לעיל, עלינו לקחת בחשבון את 4.1 מיליארד הדולר אשר מוערכים כי משקי הבית יקבלו כהנחות מס נוספות (כפי שנקבע בתקציב 2018). עם זאת, ההשפעה הכלכלית אינה ברורה מכיוון שיוזמת תקציב 2018 זו מומנה במלואה על ידי צעדים נגד "הכלכלה השחורה". ייתכן שבעיות תזמון גורמות לכך שמדיניות חדשה זו, יחד, עשויה לתת דחיפה חד פעמית להוצאות.
עם זאת, ישנן סיבוכים רבים לחישובים אלה - המצביעים על כך שההשפעה הסופית על הצרכנים ועל הכלכלה של תקציב 2019 תהיה קטנה יותר ממה שהערכות אלה מצביעות.
ראשית, לא סביר מאוד שהממשלה תתקצב 10.5 מיליארד דולר ב"נדבות". סביר להניח שגישה זו תיתפס כגישה לא אחידה. שילוב של 3.0 מיליארד דולר ב"נדבות" ו-7.5 מיליארד דולר בקיצוצי מס, שייכנסו לתוקף החל מ-1 ביולי 2019, נראה כגישה מאוזנת יותר.
סיבוך אחד נובע ממועד הפעולה האפקטיבי של כל אמצעי חדש. לא ברור האם ניתן לחוקק יוזמות תקציב חדשות לפני הבחירות, כאשר שני בתי הפרלמנט יושבים רק יום אחד לאחר הכרזת התקציב.
הקצאה מלאה זו של 10.5 מיליארד דולר לקיצוצי מס הכנסה אישי ותשלומי מזומן נראית קיצונית בהתחשב בצורך הממשלה לשקול קבוצות אינטרסים אחרות מלבד משקי בית, כולל אוסטרליה האזורית ותשתיות והקצבות פחת מואצות כדי להגביר את ההשקעות של עסקים קטנים.
מנקודת מבט של תמ"ג ותעסוקה, תגובה זו בהוצאות צפויה גם היא לגרום לדליפה משמעותית דרך יבוא.
ואז כמובן יש לנו את הבחירות שמועלות בתקשורת ל-11 במאי, או לכל המאוחר ב-18 במאי.
האופוזיציה מובילה כיום באופן משכנע בסקרי דעת הקהל.
אם האופוזיציה תבחר לתמוך בקיצוצי המסים ובקצבאות של הממשלה, ייתכן שניתן יהיה לחוקק חקיקה לפני ה-30 ביוני. דחיית הקצבה לתאריך 30 ביוני תטיל ספק בקיומו של העודף לשנת 2019/20 (ראו חישובינו בתצוגה מקדימה של התקציב הפדרלי).
לחלופין, האופוזיציה עשויה לבחור להציע רק קיצוצי מס הממומנים על ידי מיסים אחרים, תוך נטרול ההשפעה נטו על ההכנסות. אין ספק שמדיניותם, אם תיושם בהצלחה, עשויה לאפשר קיצוץ מס ניטרלי בהכנסות, לחזק את יכולתם הפיסקלית או לאפשר מרחב גדול יותר ליוזמות אחרות, כולל בריאות וחינוך.
התזמון הנוכחי שלנו עבור מעבר של RBA להטיה של הקלה במאי (לפני הבחירות ולפני שתהיה ידועה השפעת המדיניות הפיסקלית) והורדת ריבית באוגוסט עדיין נראה כתרחיש הסביר ביותר.
כל "מלחמת הצעות" בין הצדדים, במיוחד סביב תשלומים חד פעמיים, תיתפס על ידי הרשות המסחרית של סין (RBA) כ"מכת סוכר" זמנית שלא תניב צמיחה גבוהה יותר בהכנסות בת קיימא.
קיצוצי מסים אולי יאפשרו לבנק המרכזי של אוסטרליה (RBA) להיות מעט יותר בטוח לגבי תחזית ההכנסה/צריכה, אך זה יקרה לאחר שיתאים את השקפותיו הנוכחיות למסלול צמיחה ריאליסטי ונמוך הרבה יותר, כפי שהתברר במהלך המחצית השנייה של 2018 ו-2.
עם כל כך הרבה אי ודאות לגבי השפעת המדיניות הפיסקלית והכוחות השליליים סביב הדיור; שיעורי חיסכון עולים; אינפלציה נמוכה והצטמצמות הצמיחה העולמית בחודשים הקרובים, עדיין צפוי כי ה-RBA יזוז באוגוסט, במיוחד כעת, כשהמהלך מתומחר במלואו בשווקים.
זה היה השבוע
בתחילת השבוע, עוזרת הנגיד (כלכלי) לוסי אליס הדגישה כי הבנק המרכזי של אוסטרליה (RBA) מאמין שהכנסת משקי הבית תמשיך להכתיב את קצב צמיחת הצריכה. ההאצה בצמיחת השכר מהשפל שלה עדיין בתחילת דרכה, אך בכל זאת מדובר בסימן חיובי עבור הבנק - במיוחד לאור הציפייה לעלייה משמעותית בתעסוקה כתוצאה מכך.
גורמים אחרים, עם זאת, נותרו כמעכבים את ההכנסה שאינה מעבודה (שאינה משכר): "תשלומי הסיוע החברתי היו יחסית שטוחים במשך מספר שנים"; צמיחת ההכנסות משכירות התרככה; וההכנסה מעסקים לא מאוגדים הייתה חלשה, בין היתר בשל הבצורת אך גם משום שפעילות הנדל"ן מידרדרת. עלייה בגביית המסים היא גם גורם, המגביל את הרווחים מההכנסה הפנויה ולכן את ההוצאות. המסר מהאמור לעיל הוא שה-RBA נותר אופטימי לגבי התחזקות צמיחת ההכנסה הפנויה, אך מכיר בכך שההתקדמות תישאר איטית.
בעוד שה-RBA רואה בהשפעת העושר של דיור השפעה צרה בלבד על מכירות כלי רכב וביקוש לריהוט בית, Westpac ממשיכה להאמין שההשפעה תהיה רחבה יותר, ותשמור על צמיחת הצריכה נמוכה בהרבה מהמגמה לאורך 2019 ו-2020. לדעתנו, כפי שפורט בתחזיות שלנו, אפילו תקציב פדרלי מרחיב לשנת 2019 לא צפוי לשנות את הנרטיב לצמיחה או את הצורך של ה-RBA להוריד את הריבית.
בניו זילנד השבוע, ה-RBNZ עקב אחר בנקים מרכזיים גדולים אחרים בעולם ונקט עמדה יונית יותר. ה-RBNZ רואה כעת "כיוון סביר יותר של תנודת ה-OCR הבאה כלפי מטה" ואת מאזן הסיכונים כ"עבר כלפי מטה". שינוי זה מתרחש למרות שנתוני הליבה הכלכליים נותרו חזקים, והמטבע נשאר בהתאם לציפיותיהם. כפי שפורט על ידי צוות ניו זילנד שלנו, ה-RBNZ עשוי להיות מודאג מהפוטנציאל של מטבע גבוה יותר לדכא את האינפלציה, ו/או שהכלכלה המקומית לא תתאושש מספיק כדי להגביר את האינפלציה.
בהתייחס לחצי הכדור הצפוני, דוברי ה-FOMC חזרו למעשה על המסר של יו"ר פאוול מהשבוע שעבר, תוך שהם מדגישים סיכונים ואת הזהירות שבסבלנות בתקופות של אי ודאות, למרות קונצנזוס רחב שצמיחת התמ"ג בארה"ב תישאר מעל המגמה בשנת 2019.
באירופה, תוצאות מדד מנהלי הרכש החלשות במיוחד של הייצור מיום שישי האחרון לא לוו בירידות חדות בסקרי עסקים אחרים (מדד ה-IFO עלה מעט; בעוד שאקלים העסקים באיחוד האירופי ירד מעט), אך נותרו מדאיג. בעוד שבסך הכל, הדבר לא עורר שינוי נוסף מצד הנשיא דראגי השבוע, הוא דן בפעולה אפשרית למתן את השפעת הריביות השליליות על רווחיות הבנקים "במידת הצורך". דיווחים על דיונים פנימיים בנוגע להכנסה אפשרית של ריבית פיקדונות מדורגת על עודפי עתודות תמכו ברעיון של הפחתת הנטל על המגזר, ובאופן כללי יותר, בפוטנציאל לשמירה על ריביות שליליות זמן רב יותר. עם זאת, הכלכלן הראשי של הבנק המרכזי האירופי, פראט, ציין לאחר מכן כי הדבר יקרה רק אם יתפתח טיעון מוצק למדיניות מוניטרית, והיו תגובות מעורבות בקרב שאר חברי מועצת המנהלים.
לבסוף, בבריטניה, לקראת השתלטות הפרלמנט על הדיון על הברקזיט והגשת סדרה של "הצבעות אינדיקטיביות" על הצעות חלופיות, הודיעה ראש הממשלה מיי לחברי הפרלמנט כי תתפטר אם הסכם הפרישה שלה יאושר. ההצבעות האינדיקטיביות הפכו בסופו של דבר לצעד פוליטי נוסף ללא תועלת כלל, כאשר כל ההצעות שהובאו בפני הפרלמנט נדחו. על פי הדיווחים, חלק מהעסקה של ראש הממשלה מיי (הסכם הפרישה) עדיין צפוי להידחות בפעם השלישית ביום שישי הקרוב, למרות הצעת ראש הממשלה מיי להתפטר.
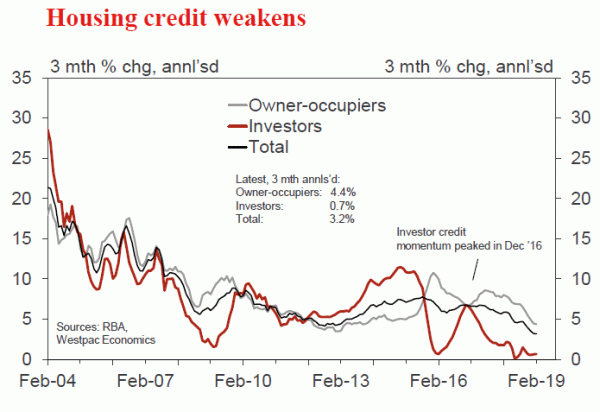
גרף השבוע: צמיחת האשראי האוסטרלי
צמיחת האשראי התמתנה לקצב איטי בהובלת הירידה בשוק הדיור.
הירידה באשראי שניכרה בתחילת השנה נמשכה גם בשנת 2019. האשראי צמח ב-0.24% בדצמבר, עלה ב-0.22% בינואר ולאחר מכן עלה ב-0.26% בפברואר.
הצמיחה השנתית ירדה מעט ל-4.2% - שיעור הצמיחה הנומינלי הנמוך ביותר בתולדות הסדרה מאז 1976.
ניו זילנד: שבוע קדימה ועטיפת נתונים
עידן חדש
זה היה שבוע מכונן עבור הבנק המרכזי של ניו זילנד, אשר ביצע שינוי מפתיע במדיניות המוניטרית שלו. התחזית הנוכחית שלנו היא שהריבית הרשמית של המזומנים תישאר ללא שינוי בשנים הקרובות, אך הסיכונים להפחתת ריבית בסקירות הקרובות, כולל הצהרת המדיניות המוניטרית הבאה במאי, עדיין קיימים. מכאן ואילך, החלטות אלו יתקבלו על ידי ועדה רשמית, שתכלול חברים חיצוניים ופנימיים.
סקירת ה-OCR השבוע נפרדה באופן חד משמעי מהצהרות קודמות של RBNZ, שציינו כי המהלך הבא יכול להיות מעלה או מוריד. RBNZ סבור כעת כי מאזן הסיכונים לתחזית הכלכלית "השתנה כלפי מטה", וכי "הכיוון הסביר יותר של המהלך הבא של ה-OCR הוא כלפי מטה".
שינוי עמדה זה הפתיע אותנו, שכן המצב הכלכלי לא השתנה הרבה מאז סקירת OCR האחרונה בפברואר. נתוני התמ"ג האחרונים הראו כי הכלכלה המקומית המשיכה להתאושש, עם צמיחה איתנה בהוצאות הצרכנים ובבנייה. הצמיחה העולמית התמתנה, אך לא באופן משמעותי, וההשלכות על הכלכלה הניו זילנדית לא היו ברורות - למעשה, מחירי סחורות הייצוא שלנו התחזקו לאחרונה.
מה שהשתנה הרבה מאז פברואר, לעומת זאת, הוא סנטימנט השוק לגבי שיעורי הריבית. בתוך נתונים כלכליים מעורבים, בנקים מרכזיים בחו"ל עברו לתחזיות מדיניות מוניטרית יוניות יותר, או שצפויים לעשות זאת. נראה כי הבנק המרכזי של ניו זילנד (RBNZ) חשש שאם לא יצטרף ללהקה, עלולה להיות עלייה לא רצויה בדולר הניו זילנדי, שתדכא את האינפלציה ובסופו של דבר תכריח את ה-RBNZ לשנות את עמדתו בכל מקרה.
ההיבט המפתיע הנוסף בהצהרת הבנק המרכזי של ניו זילנד היה הדגש שהושם על הוצאות מקומיות נמוכות יותר וסנטימנט עסקי חלש. זה מכבר חשבנו שהבנק המרכזי של ניו זילנד אופטימי מדי לגבי הצמיחה הכלכלית, ולכן אופטימי מדי לגבי היקף העלייה באינפלציה המקומית. בעוד שתוצאת התמ"ג ברבעון דצמבר לא הייתה נמוכה משמעותית מתחזית הבנק המרכזי של ניו זילנד (0.6% לעומת 0.8%), ייתכן שזו הייתה הקש ששבר את גב הגמל שגרם לשינוי בסנטימנט. ייתכן שגם שינויים אחרונים בכוח אדם בתוך הבנק המרכזי של ניו זילנד היו גורם לשינוי הפתאומי בתפיסה.
החשיבה בשווקים הפיננסיים פנתה כעת לשאלה האם הבנק המרכזי של ניו זילנד (RBNZ) אכן יוריד את ה-OCR, ואם כן, מתי. אנו מקבלים את הצהרת ה-RBNZ כפשוטה: הסיכונים עברו כלפי מטה. ה-RBNZ משאיר פתוחה את האפשרות לקצץ את ה-OCR במידת הצורך, במקום לאותת שקיצוץ קרוב.
עם זאת, משמעות הדבר היא שכל סקירת OCR עתידית, כולל הצהרת המדיניות המוניטרית הבאה במאי, היא "פעילה". הרבה יהיה תלוי בזרימת הנתונים הן מכאן והן מחו"ל בשבועות הקרובים.
לפחות בחזית העולמית, איננו צופים שהאווירה תתהפך שוב במהירות. אנו סבורים שהשוק הפך להיות די מדוכא מדי כלפי הכלכלה האמריקאית, אשר פועלת קרוב לתעסוקה מלאה וכעת חווה עלייה ניכרת בלחצי השכר. אך הפדרל ריזרב האמריקאי עצמו הסיר את העלאות הריבית מהשולחן לעת עתה, והוא יצטרך לראות הצטברות של ראיות לפני שישנה את דעתו שוב. בינתיים, אנו צופים שהבנק המרכזי של אוסטרליה ינוע לקראת הורדות ריבית השנה, אם כי בתנאים שונים מאוד מאלה שעומדים בפני הבנק המרכזי של ניו זילנד.
מבחינת הכלכלה המקומית, הבנק המרכזי של ניו זילנד הדגיש את הסנטימנט העסקי החלש ואת הסיכון שהוא מתבטא בביקוש המקומי. השבוע ראינו ירידה נוספת בסקר אמון העסקים של ניו זילנד לחודש מרץ, מה שהביא לביטול רוב ההתאוששות הצנועה שהתרחשה בסוף השנה שעברה. כוונות הגיוס וההשקעה, כמו גם ציפיות הרווח, היו כולן נמוכות יותר.
כמו כן, נבחן מקרוב את סקר דעת הקהל הרבעוני של עסקים שייערך ביום שלישי הבא. זהו בדרך כלל האינדיקטור המוקדם הטוב ביותר לצמיחת התמ"ג הרבעונית, והוא גם מספק תובנות שימושיות לגבי אילוצי הקיבולת ולחצי העלויות העומדים בפני עסקים. ההמלצה האחרונה של קבוצת העבודה למסים להכניס מס רווחי הון עשויה להכביד על הסנטימנט הפעם. אבל מתחת לכותרת, הסקר הרבעוני של חוות הדעת העסקיות (QSBO) ייתן קריאה חשובה לגבי האם הכלכלה מתאוששת מספיק כדי שה-RBNZ ימנע קיצוץ.
סקרי אמון אלה מצביעים על כך שהביקוש המקומי בפועל עשוי להיות חזק יותר. הוצאות כרטיסי אשראי אלקטרוניים המשיכו לצמוח בקצב יציב, הוצאות הממשלה עולות כמתוכנן, ויבוא ציוד הון התאושש בתחילת השנה. מספר היתרי הבנייה למגורים המשיך לעלות לשיאים של עשרות שנים, דבר המצביע על צינור חזק של עבודות בנייה במהלך השנה הקרובה. הערכתנו נותרה כי הצמיחה תתאושש בשנת 2019 לאחר תקופה חלשה יותר במחצית השנייה של 2018.
ההכרזה המשמעותית השנייה בנושא מדיניות מוניטרית השבוע הייתה על הרכב ועדת קבלת ההחלטות החדשה של הבנק המרכזי של ניו זילנד, שתיכנס לתוקף החל מהשבוע הבא. הוועדה מורכבת מארבעה חברים פנימיים, כולל הנגיד וההנהלה הבכירה, ושלושה חברים חיצוניים. החברים החיצוניים שהוכרזו השבוע הם כולם כלכלנים מנוסים, בעלי רקע בחקלאות, מקרו-כלכלה ותנועת העבודה.
מינויים אלה אמורים להפיג כל חשש שחברי הוועדה החיצוניים יירתעו מהגורמים הפנימיים בבנק המרכזי של ניו זילנד עקב חוסר ניסיון. כולם יהיו מסוגלים למדי לבקר את הניתוח של הבנק המרכזי של ניו זילנד ולעמוד על שלהם בוויכוח על כלכלה. באשר לאופן שבו הם עשויים לשנות את מאזן החלטות הבנק המרכזי של ניו זילנד, התשובה פחות ברורה. בפרט, ייתכן שיהיו להם דעות שונות לגבי אופן האיזון בין המנדט הכפול החדש של הבנק המרכזי של ניו זילנד, המתמקד בתמיכה בתעסוקה בת קיימא מקסימלית וכן ביציבות מחירים.
תצוגה מקדימה של נתונים
מדד ערך הבתים של Aus Mar CoreLogic
- 1 באפריל, אחרון: -0.9%, WBC f/c: -0.7%
הסיום החלש מאוד של שוק הדיור האוסטרלי לשנת 2018 נמשך גם בתחילת 2019, אם כי עם כמה סימנים מהוססים לכך שקצב ירידות המחירים עשוי להיחלש. מדד ערך הבתים של CoreLogic רשם ירידה של 0.9% בפברואר לאחר ירידות ממוצעות של 1.2% בשלושת החודשים הקודמים.
המדד היומי מצביע על ירידה של 0.7% לחודש מרץ, שתהיה הירידה המתונה ביותר מאז אוקטובר. הירידה המצטברת מאז סוף 2017 תהיה קרובה ל-10%.
אישורי דיור באוסטרליה בפברואר
- 2 באפריל, אחרון: 2.5%, WBC f/c: -1.0%
- M F / c: -1.8%, טווח: -5.0% ל- 3.0%
מספר אישורי הדירות רשם עלייה של 2.5% בינואר, מה שפגע בחלק מההיחלשות הדרמטית שנראתה בסוף 2018 - מספר האישורים ירד ביותר מ-25% בשלושת החודשים האחרונים של 2018.
אישורי הבנייה לגורדי שחקים חזרו כעת לשפל רב שנתי, ינואר הוא הנתון החלש ביותר מאז מרץ 2013. הרמות הנוכחיות נמצאות כעת סביב אלו ששררו לפני הגאות, ולכן נראה כי ייצוב מסוים מכאן. בינתיים, אישורי מימון הקשורים לבנייה מצביעים גם על כך שההיחלשות באישורי הבנייה שאינם לגורדי שחקים מתחילה להתמתן, אם כי סביר יותר שזה יבוא לידי ביטוי בחודשים הקרובים. בסך הכל, פברואר צפוי לראות חולשה שיורית מסוימת עם ירידה של 1% בסך האישורים.
החלטת מדיניות ה- RBA של אוסטרליה
- 2 באפריל, אחרון: 1.50%, WBC f/c: 1.50%
- M F f / c: 1.50%, טווח: 1.25% ל 1.50%
מועצת הבנק המרכזי תתכנס בשבוע הבא, ב-2 באפריל. באופן יוצא דופן, פגישה זו תתקיים באותו יום בו תוכרז התקציב הפדרלי בשעה 7:30 באותו ערב. לפיכך, אנו מצפים שהצהרת הנגיד תהיה די שקטה ועם מעט שינויים מהאווירה שראינו בפגישה במרץ.
כפי שנדון, ווסטפק צופה כי לאחר פגישת מאי, הבנק המרכזי של אוסטרליה (RBA) יעבור להטיה ברורה של הקלה, שתוצדק על ידי תיקונים כלפי מטה בתחזיות הצמיחה. עם זאת, לא סביר שיהיו רמזים לפעולה זו בהצהרת הנגיד באפריל. בהערה בעמוד 2, אנו משערים את השלכות התקציב הפדרלי על המדיניות המוניטרית.
תקציב פדרלי לשנת 2019, מיליארד דולר אוסטרלי
- 2 באפריל, אחרון: -5.2(e), WBC f/c: +4.1
תקציב המדינה לשנת 2019 יחשוף שיפור בעמדת ההתחלה של התקציב בהשוואה לזו שבתחזית הכלכלית והפיסקלית של אמצע השנה (MYEFO) של דצמבר.
ההוצאות נמוכות מהתחזיות ב-2018/19, בין היתר בשל צמיחה חזקה מהצפוי בתעסוקה עד כה.
עבור 2019/20, גודל הכלכלה הנומינלית צפוי להיות גדול ב-10 מיליארד דולר מהצפוי ב-MYEFO עקב הפתעות חיוביות במחירי הסחורות. דבר זה מגביר את ההכנסות בכ-3 מיליארד דולר, בנוסף, ההוצאות צפויות להיות נמוכות בכ-2 מיליארד דולר מהתחזית - שיפור כולל של 5 מיליארד דולר.
סביר להניח, להערכתנו, שההפתעה החיובית לתקציב תוחזר לציבור בקיצוצי מסים ובהגדלת ההוצאות. לפיכך, פרופיל מאזן התקציב הוא כמו ב-MYEFO.
סחר קמעונאי באוסטרליה, פברואר
- 3 באפריל, אחרון: 0.1%, WBC f/c: -0.1%
- ערך מסחרי/מוצרי מסחרי: 0.3%, טווח: -0.1% עד 0.6%
קמעונאים אוסטרליים ממשיכים לחוות תנאים קשים מאוד. המכירות עלו ב-0.1% בלבד בינואר, תוצאה מאכזבת לאחר ירידה של 0.4% בדצמבר, כאשר הצמיחה השנתית האטה ל-2.7% בשנה אך נרשמה בקצב שנתי של 2% בששת החודשים האחרונים. הפרטים הראו שהעליות היו מוגבלות לתת-קטגוריות המזון - הן מזון בסיסי והן בתי קפה ומסעדות, שעלו ב-0.3% לחודש - בעוד שקטגוריות שאינן מזון ירדו ב-0.1% לחודש.
סנטימנט הצרכנים פתח את 2019 בצורה רעועה, כשהוא ירד לטריטוריה פסימית נטו בפעם הראשונה מאז 2017, התאושש בפברואר אך ירד שוב במרץ, כאשר פרטי הסקר מראים גם רמות גבוהות מאוד של שנאת סיכון. סקרים עסקיים במגזר הפרטי מצביעים על היחלשות משמעותית נוספת בתנאים עבור קמעונאים בפברואר. בעוד שמדדים אלה אינם טובים מספיק כדי לייצר תחזיות חודשיות למכירות קמעונאיות, הם עולים בקנה אחד עם ירידות מוחלטות. לפיכך, אנו צופים שפברואר יראה ירידה של 0.1%, שתביא את צמיחת המכירות השנתית ל-2%.
מאזן סחר אוסטרלי בפברואר, מיליארד דולר אוסטרלי
- 3 באפריל, אחרון: 4.5, WBC חסות/חסר: 3.8
- Mkt f / c: 3.7, טווח: 2.4 ל- 5.0
חשבון הסחר היה בעודף ב-13 החודשים האחרונים.
בינואר, העודף זינק ל-4.5 מיליארד דולר (השני בגודלו שנרשם אי פעם), כאשר היצוא עלה ב-2% והיבוא עלה ב-5.0%.
עבור פברואר, אנו צופים ירידה לעודף ניכר עדיין של 3.8 מיליארד דולר.
היבוא צפוי לעלות ב-1.1% נוספים, עלייה של 0.38 מיליארד דולר, עם פוטנציאל לעלייה במחירי הדלק לאחר חודש חלש יותר.
היצוא ירד ב-0.9%, ל-0.36 מיליארד דולר, כאשר ירידות משמעותיות במחירי הזהב והפחם עולות על הזינוק בעפרות ברזל.
יצוא הזהב צפוי לרדת בחדות, 45%-, ירידה של 1.0 מיליארד דולר, לעומת בסיס גבוה שלפני ראש השנה הירחי. הרווחים מיצוא הפחם צפויים לרדת בכמעט 10%, 0.5 מיליארד דולר, עקב ירידה חדה בנפחים. לעומת זאת, הרווחים מיצוא עפרות מתכת צפויים לזנק, ביותר מ-10%, 1.1 מיליארד דולר נוספים, עקב הזינוק במחיר עפרת הברזל ל-85 דולר לטון.
סקר דעת קהל עסקית לרבעון הראשון של ניו זילנד
- 2 באפריל, מצב עסקי כללי, אחרון: –18
- פעילות מסחר מקומית, אחרונה: +17
אמון העסקים הכללי וציפיות החברות לפעילותן עצמן עלו שניהם בחודשים האחרונים של 2018. אף על פי כן, המדדים המרכזיים לפעילות עסקית בסקר הרבעוני של NZIER לגבי דעת קהל עסקית נותרו ברמות נמוכות בדצמבר.
מאז סקר הרבעון של דצמבר, המדדים החודשיים של אמון העסקים התרככו שוב, ואנו צופים שזה ישתקף בתוצאות הרבעון של מרץ. צמיחת התמ"ג הואטה במחצית השנייה של 2018. שמענו גם דאגה גוברת מצד עסקים מסוימים לגבי הטלת מס רווחי הון אפשרית.
הסקר נצפה מקרוב כאינדיקטור לאינפלציה. חברות מציינות לחץ על הרווחיות, עם עלויות עולות (במיוחד שכר) אך יכולת מוגבלת לגלגל זאת הלאה עקב לחצים תחרותיים.
דוח תעסוקה בארה"ב מרץ
- 5 באפריל, שכר שאינו חקלאי, 20 אלף האחרונים, WBC 185 אלף
- 5 באפריל, שיעור אבטלה, 3.8% אחרון, WBC 3.8%
- 5 באפריל, רווחים לשעה, 3.4% בשנה האחרונה, WBC 3.4% בשנה
תוצאת התעסוקה הלא חקלאית של פברואר 2019 הגיעה כהלם משמעותי לשוק, והסתכמה ב-20 בלבד. עם זאת, מתחילת השנה, העלייה החודשית הממוצעת נותרה חזקה ועמדה על 166. לקראת מרץ, אנו צופים עלייה של 185 כדי לשמור על ממוצע הצמיחה החודשי סביב 170. עם זאת, קיים סיכון מהותי לתיקונים חיוביים משמעותיים לפברואר, ולכן למרץ חלש יותר.
בעוד ששיעור האבטלה צפוי להישאר ללא שינוי על 3.8% במרץ, המגמה נותרה יורדת. על פי ציפיותינו, ניתן לראות 3.5% במחצית השנייה של 2019.
השכר לשעה ימשיך להיות במוקד התמקדות בחודשים הקרובים. עם 3.4% לשנה, צמיחת השכר נמצאת בשיא של שנות השפל שלה, אך עדיין לא מעידה על שוק עבודה "לוהט". מגמת עלייה צנועה זו צפויה להימשך עד 2019, לסביבות 4.0% לשנה.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


