
הדולר האמריקני התנער מהמכירות הקמעונאיות והאינפלציה המופחתות לאחרונה, כאשר נתונים עסקיים שנסקרו על ידי מכון ISM הצביעו על כך שהייצור, ההזמנות החדשות והתעסוקה זינקו בחודש הקודם, וסייעו ל-16 מתוך 18 תעשיות ייצור לצמוח. התנודתיות בנתונים נמשכת כעת עד לסוף השבוע, כאשר המשקיעים ממתינים לדוח המשכורות של חודש מרץ כדי להעריך מחדש את התחזית שלהם לגבי תוכניות ההידוק המוניטריות הקפואות של הפד.
הפד הוריד באופן דרמטי את תחזיות הריבית שלו לאפס השנה, לאחר שהעלה אותן ארבע פעמים ב-2018. סיכונים חיצוניים מסין ואירופה וכן סימנים פנימיים לכך שהכלכלה האמריקאית עשויה להיות בסוף מחזור הצמיחה שלה מציבים את הבנק המרכזי במצב בטיחות ותחזיות 2019 לשתי העלאות ריבית למיטה בתחילת מרץ, כשקובעי המדיניות מסתמכים על פיתוחי נתונים כדי להניע את המדיניות.
עם זאת, הראיות הכלכליות מאכזבות בעיקר מאז פגישת המדיניות של FOMC, שכן האומדנים הראשוניים לצמיחה חלשה יותר של 2.6% בשנת 2018 ברבעון האחרון של 2.2 עודכנו אפילו נמוך יותר ל-2.0% בשבוע שעבר, תוך אימוץ התפנית היונית של הפד. מדד המחירים לצריכה אישית הליבה (PCE), כלי האינפלציה העיקרי שקובעי מדיניות משתמשים בהם כדי להתאים את המדיניות המוניטרית, היה גם הוא נקודה שלילית שכן המדד נחלש יותר ממה שציפו האנליסטים ועוד מתחת ליעד של XNUMX%. גם קריאות הצריכה וההכנסה האישית שליוו את דוח האינפלציה לא היו מעודדים; למרות שהם חזרו לצמוח, העלייה לא התאימה לתחזיות והייתה מזערית, ביסוד חוסר האמון בהוצאות בקרב משקי הבית, דבר שהוכח גם בהדפסי המכירות הקמעונאיות השליליות המפתיעות בפברואר.
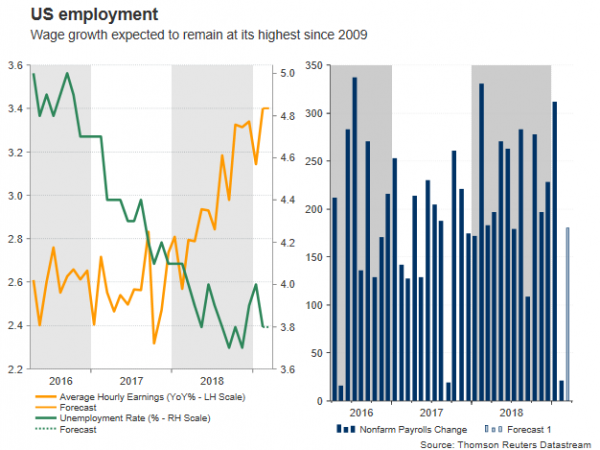
בעוד שניתן לייחס את האחרון באופן חלקי לעיכובים בעיבוד החזרי מס, דו"ח ג'ובס בארה"ב המתוכנן לפרסום ביום שישי בשעה 1230 GMT יכול לתת כמה תובנות לגבי האם ההאטה בצריכה, המהווה יותר משני שלישים מהפעילות הכלכלית בארה"ב. , הוא אירוע זמני או מגמת ירידה בתהליך.
ובכל זאת, אנליסטים מקווים לדוח תעסוקה בהיר יותר הפעם, ולכן כיסים נתמכים היטב במסגרת משק הבית. במיוחד, נאמר כי הכלכלה האמריקאית הוסיפה 180 משרות חדשות במגזרים פרטיים וציבוריים שאינם חקלאיים במרץ, בהשוואה לעלייה האטית של 20 שנרשמה בחודש הקודם, והותירה את שיעור האבטלה ללא שינוי על 3.8%, הנמוך ביותר מזה 19 שנים. הרווחים הממוצעים לשעה נראים מעט חלשים יותר ב-0.3% על בסיס חודשי לעומת עלייה של 0.4% בפברואר, אך בהשוואה לשנה, המדד צפוי להחזיק את המדד החזק ביותר מזה עשור ב-3.4%, הרבה מעל שיעור האינפלציה, מה שמגביר את הצרכנים הכנסה פנויה אמיתית כדי למתן זעזוע כלכלי שלילי פוטנציאלי.
אף על פי כן, הפד אינו מוכן להמשיך במסלול העלאת הריבית אלא אם כן הצמיחה בשכר תתורגם לאינפלציה גבוהה יותר. השווקים פסימיים אף יותר, צופים הפחתת ריבית בסבירות של 65% עד סוף השנה אם שיחות הסחר בין ארה"ב וסין יתארכו ללא תוצאות אמיתיות והמשא ומתן האיחוד האירופי-בריטניה לא יצליח להביא ברקזיט מסודר, מה שיפגע באמון הכלכלה העולמית.
הפתעה שלילית נוספת במספרי ה-NFP, תערער את בריאות שוק העבודה בארה"ב ותפיל את התקוות לאינפלציה גבוהה יותר, מה שהופך את הפחתת הריבית לסבירה יותר. הדולר האמריקאי עשוי לשאת את האכזבה, ולקרב את ה-USDJPY לממוצעים הנעים של 20 ו-50 יום (111-110.80), בעוד שרמת 110 עשויה להיבחן גם במקרה של ירידות חדות יותר.
לחלופין, תוצאות טובות מהצפוי עשויות לעזור ל-USDJPY להגיע לשיאים האחרונים שלו קרוב ל-112 בהנחה הגוברת ששוק עבודה מהודק יותר יכול להחיות את לחצי האינפלציה ולפיכך להפחית את הסיכויים להורדת הריבית. הפתעה חיובית גדולה יותר עשויה גם להוביל את הצמד לעבר 112.50-113.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


