
ארה"ב הבהרה
- הפסימיות שלטה בשווקים השבוע, כאשר כותרות שליליות על יחסי הסחר בין ארה"ב לסין נמשכו.
- ראש ממשלת בריטניה תרזה מיי הודיעה על התפטרותה לאחר שניסיונות חוזרים ונשנים להעביר את הסכם הברקזיט שלה דרך הפרלמנט כשלו. הליש"ט ירד השבוע כשהשווקים חוששים מברקזיט ללא הסכם ב-31 באוקטובר.
- אינדיקטורים ממגזר המפעלים בארה"ב ממשיכים להצביע על מגמת היחלשות לנוכח הביקוש והסנטימנט הזרים הרכים יותר.
הקנדי הבהרה
- זה היה שבוע ירידה בשווקים כאשר החששות לגבי צמיחה עולמית וסחר הכבידו על הסנטימנט.
- הן המכירות הקמעונאיות והן הסיטונאיות שלחו איתותים חיוביים, שעלו במרץ, מה שסיפק עדות למומנטום טוב יותר לקראת האביב.
- עם זאת, אנו צופים שהכלכלה התקשתה להתרחב ברבעון הראשון, וצמחה רק ב-0.4% בחישוב שנתי. תוצאה כלכלית צפויה במסלול ומתיחות סחר מתעצמת אמורים לאזן בין נקודות חיוביות, כולל הסרת מכסי פלדה ואלומיניום, ולהשאיר את הבנק אוף קנדה בדפוס האחזקה הנוכחי שלו.
השווקים העולמיים חזרו השבוע למצב רוח פסימי, תוך התמקדות בכותרות שליליות על יחסי הסחר בין ארה"ב לסין. מחירי הנפט ירדו בחדות במהלך השבוע, שכן עליית המלאים בארה"ב גרמה לשווקים לדאוג שחוסר הוודאות הסחר מפחית את הביקוש. גם מדדי אמון התעשיינים באזורים שונים היו חלשים. פעילות הייצור באירופה וביפן המשיכה להתכווץ. בארה"ב, מד Markit של אמון היצרן הראה גם הוא הידרדרות נוספת בחודש מאי.
לסיום הכול, סאגת הברקזיט חזרה לידי ביטוי, כאשר ראש הממשלה תרזה מיי הודיעה על התפטרותה. מיי לא הצליחה להעביר את הסכם הברקזיט שלה דרך הפרלמנט. הדרך קדימה לברקזיט עדיין לא ברורה, ולמנהיג השמרני החדש, שאמור להיבחר עד סוף יולי, לא יהיה הרבה זמן להתוות מסלול חדש לפני המועד האחרון ליציאה מהאיחוד האירופי ב-31 באוקטובר. בינתיים, עננת אי הוודאות ממשיכה לתלות מעל כלכלת בריטניה, וההסתברות המוגברת לברקזיט ללא הסכם הכבידה מאוד על הליש"ט במהלך השבוע האחרון.
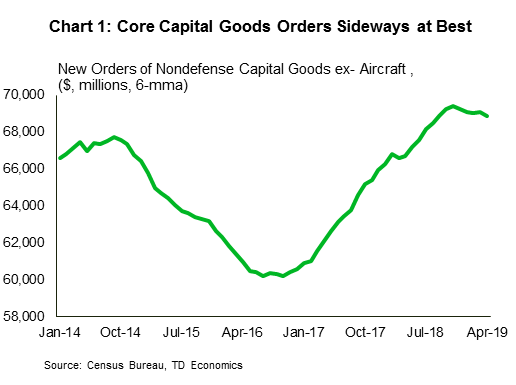
החדשות החמוצות נמשכו עם דוח ההזמנות של מוצרים בני קיימא באפריל, שהראה כי סך ההזמנות ירד ב-2.1% באפריל. הזמנות מוצרי הון לא ביטחוניים ממטוסים לשעבר - מדד שנצפה מקרוב על הוצאות ההון העסקיות - ירדו גם הם באפריל (-0.9%). הזמנות מוצרים בני קיימא הן תנודתיות למדי מחודש לחודש, אך על בסיס מגמה (הממוצע הנע של שישה חודשים) ההזמנות הלכו הצידה במקרה הטוב מאז סוף 2018 (תרשים 1). זה תואם את הנושא שנדון בשורה התחתונה בשבוע שעבר, לפיו סדקים ממשיכים להופיע במגזר הייצור האמריקאי: הביקוש הזר התקרר, ואי הוודאות בחזית הסחר מכבידה על הסנטימנט העסקי והנכונות להוציא על ציוד חדש.
הנשיא זיהה את ההשפעה שיש לסכסוכי סחר על לפחות מגזר אחד של הכלכלה. הוא הכריז רשמית על חבילת סיוע של 16 מיליארד דולר לחקלאים שנפגעו ממכסי תגמול סיניים על יצוא חקלאי מרכזי מארה"ב. סכום זה מעט יותר גדול מחבילת הסיוע של השנה שעברה (בסביבות 12 מיליארד דולר). העלות המשולבת של החבילות הללו עולה על העלייה במכסים שגבתה ארה"ב מאז שהממשל החל להגביר את תעריפי הייבוא בתחילת 2018 (תרשים 2), תוך מחיקת כל היתרונות הפיסקליים של המכסים.
בין הכותרות על מתיחות הסחר המתמשכת בין הכלכלות הגדולות בעולם, הפרוטוקולים מפגישת ה-FOMC האחרונה כבר נראו מעט מיושנים. דיונים אלה התרחשו לפני העלייה האחרונה בשיעור המכס על יבוא סיני מסוים. הפרוטוקולים הראו את המחויבות של ה-FOMC למדיניות מוניטרית סבלנית, ודיון משמעותי בשאלה האם הרכות האחרונה באינפלציה היא חולפת, או מגמה מתמשכת יותר. הוועדה חלוקה בבירור בנושא זה, וסביר להניח שעוד כמה חודשים של נתונים יקבעו את הדיון. בצד האינפלציה, בהינתן עננה בונה של אי ודאות כלכלית עולמית, הפסקה ממושכת בריבית נראית כדרך פעולה נבונה.
החששות הקשורים למלחמת סחר מרקע כלכלי עולמי חלש יותר התגברו ככל שהשבוע חלף, והוביל לירידה בעלויות ההלוואות הממשלתיות. נפט גולמי הלך בעקבותיו, והשיל יותר מ-4 דולר מחוזה ה-WTI המבחן. מדד S&P/TSX Composite הצטרף, שנראה עומד לסיים את השבוע נמוך יותר בזמן כתיבת שורות אלו. נראה היה שהשווקים התעלמו השבוע מהתפאורה המקומית הסולידית יחסית, והתמקדו יותר בסיכונים החיצוניים מאשר בסימנים לשיפור המומנטום המקומי.
ואכן, בחזית הנתונים, קיבלנו עוד סימנים לכך שהתיקון הכלכלי הרך האחרון עשוי להסתיים. המכירות הקמעונאיות עלו ב-1.1% מחודש מרץ. הרווח נבע בעיקר מעליית מחירים במשאבה, מה שהותיר את נפחי המכירות עלייה של 0.3% צנועים יותר בחודש. אמנם לא תוצאה חזקה (ההיקפים יורדים ברבעון כולו), אבל זה היה החודש השני של עליות, הפסקה מבורכת מהביצועים החסרים אחרת בשנה האחרונה לערך (תרשים 1). הדו"ח הסיטונאי חשף סיפור דומה של שיפור בעקבות זמן השפל. בשני המקרים ראוי לציין שלמרות שמכירות הרכב היו חלשות, ישנן עדויות מהותיות לשיפור התנאים בסקטורים רגישים לריבית אחרים. בפרט, רהיטים וריהוט לבית, כמו גם קטגוריות חומרי הבנייה/ציוד הגינה הראו סימני שיפור, אם כי מנקודות התחלה רכות.
נתונים אלה מצביעים על כך שצרכן קנדי מחזיר לעצמו קצת ביטחון וכוח הוצאות. שווקי עבודה מוצקים ותנועות עלייה מסוימות בשכר מבשרים טובות להוצאות הצרכנים, במיוחד בהתחשב בריבית בנק אוף קנדה שספק אם תזוז בקרוב. בחזית זו, אנו מצפים להערכה חיובית יותר של הכלכלה עם החלטת הריבית ביום רביעי, המצביעה על שווקי עבודה חזקים והסרת מכסי פלדה ואלומיניום. עם זאת, סכסוך הסחר המוגבר בין ארה"ב לסין עשוי גם להופיע באופן בולט, מה שמרמז שבסופו של דבר, דפוס החזקה נשאר מוצדק.
הפריט הנוסף שצפוי לתת לבנק קנדה ביטחון שהגדרת המדיניות הנוכחית היא הנכונה יהיה דו"ח התמ"ג לרבעון הראשון של יום שישי, שאמור להתאים באופן כללי לתחזית שלהם. אנו צופים צמיחה של 0.4% בלבד לרבעון שנתי, בהתאמה לדוח הרך של הרבעון הרביעי. הפרטים צריכים להיות הרבה יותר טובים. אנו רואים סימנים להחזרה של השקעות עסקיות, ועליית הכנסות אמורה לעזור לשמור על יציבות הוצאות צרכנים. תוצאה רכה שכזו עשויה להיראות מפתיעה לאור מספרי התמ"ג החודשיים המוצקים בדרך כלל (כלומר התמ"ג לפי ענף, עם דוח מרץ חזק בכרטיסים), אך ביצועי יצוא חלשים מאוד, הבדלי מדידה ותמונה מופחתת של פעילות הבנייה מסטטיסטיקה של קנדה כולם מצביעים על התוצר הרבעוני (מבוסס הוצאות) עם ביצועים נמוכים מהאינדיקטורים החודשיים (תרשים 4; תיקונים אפשריים בפרופיל החודשי עשויים להקטין פער זה). ללא קשר למספר הכותרת, ההרכב הצפוי האיתן של הצמיחה והמומנטום הטוב לקראת הרבעון השני יהיו שינוי מבורך מהביצועים הכלכליים האחרונים.
הכנסה והוצאות אישיות בארה"ב - אפריל
תאריך פרסום: מאי 31, 2019
הקודם: הכנסה: 0.1% מ"ק; הוצאה: 0.9% מ/מ'
תחזית TD: הכנסה: 0.3% מ/מ'; הוצאה: 0.1% מ/מ'
קונצנזוס: הכנסה: 0.3% מ"ק; הוצאה: 0.2% מ/מ'
אנו צופים עלייה סולידית של 0.2% מ"מ במחירי הליבה של PCE לאפריל, אשר אמורה להתורגם לשיעור אינפלציה יציב של 1.6% אשתקד לאחר עיגול, עם סיכונים מוטים לכיוון הדפס רך יותר לדעתנו. כותרת PCE אמורה להתחזק ב-0.1% עד 1.6% כשהמחירים עולים ב-0.3% מ"מ. אנו מחפשים הוצאה צרכנית מושתקת לאחר זינוק מוגזם של 0.9% מ"ל במרץ, כאשר ההוצאה האישית הנומינלית עלתה רק ב-0.1% בחודש. עם זאת, החריגה בנתוני ההוצאות אמורה לדעוך ככל שהתנאים הפיננסיים הדוקים והחזרי מס דחויים יורדים מהעין.
החלטת הריבית של בנק קנדה
תאריך פרסום: מאי 29, 2019
הקודם: 1.75%
תחזית TD: 1.75%
הסכמה: 1.75%
אנו מצפים שהבנק אוף קנדה יחזיק את הריבית ללא שינוי ברמה של 1.75% במהלך הפגישה בשבוע הבא, שם הצהרת המדיניות אמורה לשמור על הודעות אפריל ללא שינוי. התחזית הכלכלית המקומית התייצבה מאז הודעת ה-BoC באפריל, ולכן אנו מצפים שהבנק יתאר את הכלכלה כמתפתחת בהתאם לציפיות. השפה הצופה פני עתיד צריכה להיות ללא שינוי, כשהבנק ממשיך להתמקד בהוצאות משקי הבית, בשווקי הנפט ובאי ודאות הסחר העולמית. ההידרדרות לכאורה ביחסי המסחר בין ארה"ב וסין אמורה להופיע באופן בולט, אך הערותיו הבונות של הנגיד על שוק העבודה מטים את מאזן הסיכונים לקראת הצהרה אופטימית יותר.
תוצר ריאלי קנדי - רבעון 1/מרץ
תאריך פרסום: מאי 31, 2019
הקודם: 0.4% q / q, -0.1% m / m
תחזית TD: 0.4% q / q, 0.3% m / m
קונצנזוס: 1.0% מ"ר, 0.3% מ"ר
אנו מחפשים רבעון רך נוסף לפעילות כלכלית עם צמיחה של 0.4% בלבד (ש/ש, בחישוב שנתי) ברבעון הראשון. מתחת למספר הכותרת החוזרת צריכים להיות פרטים טובים יותר. יבוא ונתונים אחרים מצביעים על התאוששות בהשקעות העסקיות בתחילת השנה (+1%). שוק עבודה בריא ככל הנראה עמד בבסיסה של עלייה מתונה בהוצאות משקי הבית (+7.7%), בעיקר על שירותים. לעומת זאת, נתוני בנייה שתוקנו לאחרונה ופעילות מכירה חוזרת רכה מצביעים על צמיחה מועטה בהשקעות למגורים (+2.1%). הרוח הגבית העיקרית לצמיחת התמ"ג ברבעון הראשון תהיה הירידה המשמעותית ביצוא (-1.5%), כאשר הביצועים הרבעוניים היו מאכזבים ברוב קטגוריות המוצרים. מקזז את זה הוא זינוק צפוי במלאי העסקי (הוסיף 1 נקודות לצמיחה בכותרת), שכן הרמות במגזר האנרגיה נותרו גבוהות לאחר הצמצום והמלאים במקומות אחרים המשיכו להיבנות.
התמ"ג ברמת התעשייה אמור להתאושש ב-0.3% במארס על בסיס חוזק רחב בין סחורות ושירותים. נראה שפעילות הבנייה היא הנקודה הרכה בנסיגה הן ברכיבי המגורים והן ברכיבים שאינם למגורים, אם כי התחלות דיור חזקות באפריל מצביעות על התאוששות בחודשים הקרובים. במקומות אחרים במגזר ייצור הסחורות אנו מחפשים התאוששות בייצור בעקבות עלייה חדה במכירות הייצור האמיתיות בעוד שאנרגיה תתרום תרומה חיובית לתפוקת נפט גולמי גבוהה יותר. בהסתכלות לשירותים, התייצבות במכירות בתים קיימים אמורה להוביל להתאוששות בנדל"ן לאחר שמזג אוויר קר גרם לנסיגה בפברואר, בעוד שמכירות סיטונאיות וקמעונאיות גבוהות יותר יספקו גם רוח גב. השירותים גם ייהנו מהתאוששות של תחבורה ברכבת לאחר שילוב של יצוא נפט גולמי חלש יותר והתדרדרות ה-CP הכבידה על התמ"ג בפברואר. ההדפסה של 0.3% תספק מסירה מוצקה לרבעון השני שבו הבנק של קנדה הניח את הרף נמוך עם תחזיות לצמיחה רבעונית של 2%.
ראוי לציין כי נתוני ההוצאה הרבעוניים צפויים לחרוג מהמקביל החודשי שלו (כלומר, התמ"ג לפי ענף), מה שמצביע על צמיחה ברבעון הראשון קרוב ל-1%. סטייה זו נובעת מהפרשי מדידה (כולל דפלטורי מחירים), החולשה הבולטת ביצוא, והסיכון לשינויים כלפי מטה בנתונים החודשיים לאור פעילות הבנייה המדווחת החלשה השבוע. הבדלים בין שני המדדים שכיחים ויכולים להיות גדולים, אך קשים לחיזוי, מה שמציג סיכון חיובי חשוב לתחזית החשבונות הלאומיים לרבעון הראשון שלנו.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


