
תקציר מנהלים
לאחר הפחתת הריבית הראשונה מזה עשור, ועדת השווקים הפתוחים של הפדרל ריזרב (FOMC) נכנסת לפגישתה בספטמבר עם השווקים הפיננסיים, לא כל כך בהתחשב אם היא תפחית את הריבית שוב, אלא בכמה ובמה היא תספק ב- דרך הכוונה קדימה. בנאום בציריך, שוויץ ב-6 בספטמבר, יו"ר הפד, ג'רום פאוול, לא עשה מעט כדי לנטרל את השווקים הפיננסיים מהציפייה הרווחת להורדת ריבית נוספת בספטמבר. היו"ר פאוול נהנה לקבל את המילה האחרונה, כשנכנסנו כעת לתקופת ההאפלה, התקופה שלפני פגישת ה-FOMC שבמהלכה פקידי הפד נמנעים מלהגיב על המדיניות המוניטרית.
להערכתנו, התוצאה הסבירה ביותר לפגישה בשבוע הבא היא שה-FOMC יוריד את ריבית הקרנות הפד ב-25 נקודות נוספות, תוך המשך הדגשת הסיכונים לתחזית הצמיחה העולמית ומדיניות הסחר והכרה בכך שהאינפלציה נשארת מתחת ליעד. בסך הכל, הפגישה אמורה להשאיר את הדלת פתוחה להקלות נוספות במהלך החודשים הקרובים. כפי שעשינו בפרסום ה-Flashlight שלנו ביולי, אנו מגבילים תוצאות פוטנציאליות שונות לפגישת FOMC ב-18 בספטמבר בדוח זה.
הימים הולכים ומתקצרים מאז יולי
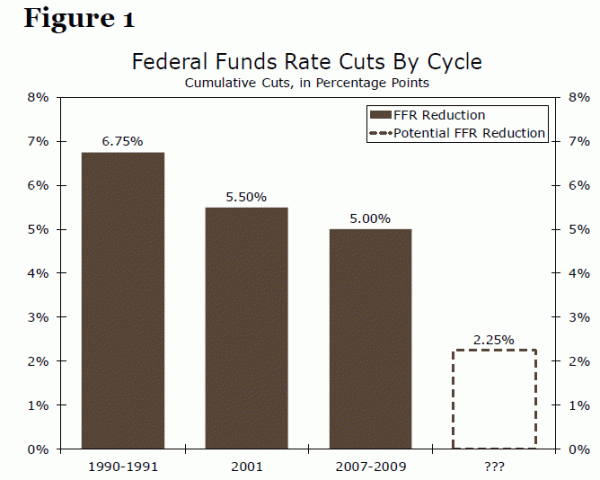
עם פחות מקום להפחית את הריבית במחזור הזה ממה שהיה לו בעבר - לפד יהיו 225 bps של "תחמושת" אם הוא יחזיר את הריבית עד ל-0% - הפד חייב להיות נבון אפילו עד כדי קפיצה. לגבי כל הורדת ריבית במחזור זה (איור 1). בסך הכל, שוק העבודה נותר הדוק, כפי שמעיד שיעור האבטלה שנשאר קרוב לשפל של עשרות שנים. האינפלציה עלתה לאחרונה, כאשר דפלטור הליבה של PCE עלה בקליפ שנתי של 2.2% בשלושת החודשים האחרונים (איור 2). עם זאת, למהדרין, ב-1.6% משנה לשנה, דפלטור הליבה של PCE נשאר מתחת ליעד של 2% של הפד, כך של-FOMC יש כיסוי להקל על בסיס זה בלבד.
אבל ישנם מספר גורמים המשפיעים על התחזית הכלכלית שעלולים לאיים על המנדט הכפול של הפד (תעסוקה מלאה ומחירים יציבים) בעתיד. בתור התחלה, ההאטה הניכרת בצמיחת היצוא של ארה"ב ברבעונים האחרונים, עקב תגמול מכס סיני והאטה כללית בפעילות הכלכלית העולמית, עשויה להישאר רוח נגדית לצמיחה הכלכלית בארה"ב. אי הוודאות במדיניות הסחר גם מעכבת את התוכניות העסקיות ומובילה לירידות מוחלטות בייצור. זה בולט בעיקר במדד הייצור של ISM, שחלש לטריטוריית התכווצות באוגוסט לראשונה מאז 2016.
משקי הבית בארה"ב נשארים במצב טוב עם שירות חוב נמוך, שיעור חיסכון גבוה והוצאה בדרך לתוצאה מוצקה נוספת ברבעון השלישי. אבל יש סימנים שמלחמת הסחר מתחילה להכביד גם על סנטימנט הצרכנים. אחד מכל שלושה צרכנים שנסקרו על ידי אוניברסיטת מישיגן הזכיר באופן ספונטני את מלחמת הסחר ואת המכסים באוגוסט, שכן מדד זה של סנטימנט הצרכנים ירד לשפל שלו מאז רגע לפני הבחירות ב-3.
עם אינפלציה נמוכה כצידוק בר-ביצוע ועם התגברות הסיכונים הקשורים למסחר במהלך החודש וחצי האחרונים, הורדת ריבית נוספת בספטמבר נראית כמו הכול מלבד עסקה מוגמרת בשלב זה. השווקים מתמחרים כעת סבירות של 100% שה-FOMC יוריד את ריבית הקרנות הפד בשבוע הבא. מכל הסיבות הללו, אפשר לטעון שזה פחות חשוב מה הפד עושה בספטמבר ויותר חשוב מה הוא יציע במונחים של הנחיה קדימה, שהיא המיקוד שלנו בתרחישים השונים שאנו רואים בדוח זה.
תרחיש 1: ישר במורד המסלול
- ריבית Fed Funds: קיצוץ של 25 נקודות בסיס
- שפה: סיכונים דוביים-צדדיים ממסחר גדלו; מקיים התחייבות לקיים את ההתרחבות
- נקודות: מספר לא מבוטל של נקודות זז ל-1.63% בסוף 2019
- הסתברות: 60%
התוצאה הסבירה ביותר של הפגישה הקרובה של ה-FOMC לדעתנו תהיה עוד קיצוץ של 25 נקודות בסיס, כאשר מספר לא מבוטל של חברי ועדה ישאיר את הדלת פתוחה להקלות נוספות. מעט השתנה בסביבה הכלכלית, מה שהופך את החזרה הזו למפגש ביולי למקרה הבסיס שלנו. נראה שהצמיחה עדיין מתמתנת מעט, עם הוצאות צרכנים יציבות אך ההשקעות נחלשות. גם האינפלציה נותרה נמוכה באופן מאכזב; דפלטור הליבה של PCE עולה ב-1.6% משנה לשנה והציפיות לאינפלציה מרחפות ליד שפל היסטורי.
באופן משמעותי יותר, הסיכונים לכלכלת ארה"ב מהאטת הצמיחה העולמית ומדיניות הסחר התגברו מאז הפגישה האחרונה של הפד. למרות ששיחות הסחר נראות לחזור למסלולן החל מאוקטובר, העלויות הישירות של מלחמת הסחר צפויות להכפיל את עצמו כמעט לאחר אירועי אוגוסט, ואיתה אי הוודאות הקשורה (איורים 3 ו-4).
בתרחיש זה, לא רק שה-FOMC יוריד את הריבית, אלא היא תשמור על התחייבותה "לפעול כראוי כדי לקיים את ההתרחבות". בנוסף, מספר לא מבוטל של נקודות יעבור למטה ל-1.63% בסוף 2019. בסיכום האחרון של תחזיות כלכליות (SEP), שפורסם בסיום ישיבת FOMC ב-19 ביוני, 7 מתוך 17 חברי FOMC ראו את ריבית fed funds שסיימה את השנה ב-1.88%. לא היו נקודות מתחת ל-1.88%. אם, כפי שאנו מצפים, ה-FOMC יביא הורדת ריבית נוספת של 25 נקודות ב-18 בספטמבר, אזי נקודת האמצע של טווח היעד של ריבית ה-Fed Funds אכן תעמוד על 1.88%. למרות שזה עשוי להיות מאמץ לצפות ש-9 חברי FOMC (כלומר, הבוחר החציוני) יזיזו את הנקודה שלהם למטה עוד 25 bps, אנחנו חושבים שמספר לא מבוטל, אולי 6 או 7, יורד ל-1.63% עד סוף 2019. שינוי כזה יצביע על כך שהפחתת ריבית נוספת של 25 נקודות בסיס עד סוף השנה היא אפשרות ממשית.
תרחיש 2: הכדור המבוזבז
- ריבית Fed Funds: קיצוץ של 25 נקודות בסיס
- שפה: ניטרלי להוקיש-הבטחה לנטר סיכונים לתחזית
- נקודות: רוב הנקודות נשארות ב-1.88% בסוף 2019
- הסתברות: 25%
בעוד היו"ר פאוול ורבים מעמיתיו עשו מעט כדי לדחות את ציפיות השוק להפחתת הריבית בספטמבר, רמזים לגבי מה שצפוי להגיע לאחר ספטמבר נותרו נעדרים במיוחד בהערות הציבור האחרונות. חוסר החיזוי של מדיניות הסחר הנוכחית מקשה במיוחד על הסתכלות אל העתיד, מה שמוביל לאפשרות של FOMC להגביל את ההנחיות שלו קדימה בשלב זה במאמץ לשמור על אפשרויות פתוחות.
בתרחיש יותר נצי יחסית זה, ה-FOMC יוריד את שער הקרנות הפד ב-25 נקודות נוספות, אך יהסס לאותת על מהלכים הבאים. אחרי הכל, הפעילות הכלכלית הכללית נותרה במצב טוב. האטה במגזר הייצור קוזזה על ידי המשך התחזקות בהוצאות הצרכנים ובמגזר השירותים, בעוד שהאבטלה נותרה נמוכה. נראה כי שיחות הסחר חוזרות לדרך, גם אם המצב אכן התחזק באוגוסט. יתר על כן, לאחר הפחתת שיעורים של 50 נקודות בסיס מאז יולי, הוועדה תהיה מוכנה לקחת את הזמן כדי לראות כיצד התנאים מתפתחים לאור ההתאמות האחרונות. הוועדה תתחייב לעקוב מקרוב אחר הסיכונים לתחזית הנובעים מהתפתחויות עולמיות וחוסר יציבות פיננסית, תוך הדגשת חששותיהם של מספר חברים כי קיימות עלויות פוטנציאליות להורדת התעריפים כעת.
האות הברור ביותר לכך שה-FOMC מהסס להוסיף לינה נוספת בטווח הקרוב, יגיע מהחלק של הנקודה (איור 5). בתרחיש זה, נקודה אחת או שתיים עשויות לעבור למטה ל-1.63%, אך הרוב המוחלט של הנקודות יישארו על 1.88%, מה שמעיד על כך שרוב חברי הוועדה מאמינים כיום שאין צורך בהקלות נוספות בין עכשיו לסוף השנה. יתר על כן, אם היו"ר פאוול יציין במסיבת העיתונאים שלו לאחר הפגישה כי הורדת הריבית היא חלק מ"התאמת אמצע המחזור", כפי שעשה לאחר הפגישה ב-31 ביולי, אזי גם משתתפים בשוק יסיקו שה-FOMC אינו מוכן לעשות הרבה יותר השנה.
עמדה ניטרלית יותר זו לגבי מדיניות עתידית תקהה את ההשפעה של הורדת הריבית של הפגישה. התנאים הפיננסיים, המומחשים באיור 6, יהיו הדוקים עוד יותר כעת אלמלא ציפיות השוק של כ-25 נקודות בסיס של הקלות נוספות השנה מעבר לספטמבר. פגיעה בציפיות הללו תוביל ככל הנראה לתנאים פיננסיים הדוקים יותר בעקבות הפגישה בשבוע הבא. היינו מצפים שה-FOMC יהיה מודע יותר לסיכון כזה לאחר פגישות קודמות שבהן התנאים הפיננסיים התהדקו לאחר שנתפס כמי שעשה מעט מדי. לא רק שהידוק זה בתנאי השוק הפיננסי יתדלק את הצורך בהקלות נוספות בישיבות הבאות, אלא שהוועדה הייתה מבזבזת את אחד מהכדורים הבודדים שלה.
תרחיש 3: אין זמן כמו ההווה
- ריבית Fed Funds: קיצוץ של 50 נקודות בסיס
- שפה: Dovish–תפעל בהתאם לשמירה על התרחבות, בדגש על השגת יעד אינפלציה של 2%.
- נקודות: רוב הנקודות ב-1.63%, אבל חלק מהנקודות יורדות ל-1.38% בסוף 2019
- הסתברות: 15%
אולי זה עדיין לא ליל כל הקדושים, אבל היפוך עקומת התשואה, מתחים מסחריים מתלקחים והאטה מוחלטת יותר במגזר היצרני יכולים בהחלט להפחיד חלק מחברי ה-FOMC כיום (איור 7). קיצוץ של 50 bps בספטמבר הוא אפוא בתחום האפשריות. הפיגור בין יישום המדיניות וההשפעות שלה על הכלכלה מצביע על כך שאין זמן כמו היום להוסיף מקום לינה אם גורמים רשמיים מרגישים שזה יכול להיות מוצדק בחודשים הקרובים. עם תחמושת מסורתית מוגבלת בארסנל שלו, מחקר מצביע על עוצמה רבה יותר להקלה במוקדם ולא במאוחר.1
נכון לעכשיו, התשואות עד 30 שנה על עקומת האוצר נמוכות מהריבית הפד (איור 8), התפתחות חדשה מאז הפגישה ביולי. למרות שפקידי הפד הדגישו מספר סיבות פוטנציאליות לשביעות רצון לעקומת תשואות שטוחה יותר במחזור זה, כמו הקלות כמותיות, מספר חברי ועדה מודים בכך שהוא עדיין מסמן סיכונים משמעותיים לתחזית. קיצוץ גדול מהצפוי בספטמבר יעזור להחריף את עקום התשואות, ולהפחית את הסיכוי שמדד כל כך נצפה תורם למשקיעים ש"מדברים" את הכלכלה למיתון. התנאים הפיננסיים יקלו גם באופן כללי יותר, יתמכו בצמיחת האשראי ובכלכלה.
הזמן מתקתק גם כאשר הפד יגיע ליעד האינפלציה שלו בשיעור של 2% על בסיס מתמשך. עם עליית סיכוני המיתון בחודשים האחרונים ואינפלציית הליבה עדיין מתקשה לעמוד ב-2%, קיצוץ של 50 נקודות בסיס יאותת שה-FOMC רציני לגבי עמידה ביעד האינפלציה שלה לפני השפל הבא וציפיות האינפלציה עלולות לרדת עוד יותר. עם דחיפות כזו לעבור, קיצוץ של 50 bps עשוי להיות לא האחרון בהקלה השנה. למרות שרוב הנקודות יירדו ל-1.63%, שתהיה נקודת האמצע החדשה של טווח היעד של ריבית ה-Fed Funds, חלק מהנקודות עשויות לרדת ל-1.38%, מה שמצביע על כך שחברי FOMC אלו רואים צורך בהקלה נוספת בהמשך השנה.
קיצוץ של 50 bps, לעומת זאת, הוא עדיין סיכוי חיצוני בעינינו. מכיוון שמספר חברי FOMC מצביעים בפומבי על חוסר רצון להקל בכלל, קבלת רוב על של מצביעים עם מהלך נועז כזה עשויה להיות סדר גבוה מאוד.2 קיצוץ של 50 נקודות בסיס מסתכן גם להתפרש כסימן לכך שהכלכלה נמצאת במצב רעוע יותר ממה שהוא. היסטורית, ה-FOMC חתך רק 50 נקודות שנייה כאשר הכלכלה הייתה ברורה יותר על סף מיתון או נאבקה לצאת ממנה. יתרה מכך, עם שוק העבודה עדיין הצפוף ביותר שהיה זה עשורים והאינפלציה הולכת ומתחזקת לאחרונה, קיצוץ של 50 נקודות בסיס עשוי להתפרש כ-FOMC שנכנע ללחץ פוליטי, ומעורר בדיקה על תפקידו כמוסד עצמאי פוליטית.
1 מועצת הנגידים של מערכת הפדרל ריזרב, תדרוך FOMC. ינואר 2002.
2 ה-FOMC הוא מוסד מכוון קונצנזוס. התנגדויות רשמיות של יותר משני חברים מצביעים הם נדירים בכל ישיבת FOMC נתונה.
רובוט פורקס של Signal2forex




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


