
הבנק המרכזי של ניו זילנד (RBNZ) יהיה הבנק המרכזי היחיד שיחליט על הריבית בשבוע הבא, אך אין זה אומר שהלוח זמנים קליל, שכן קיים שפע של נתונים כלכליים מרכזיים שצפויים להתפרסם. נתוני הצמיחה הגרמניים יחשפו האם הכוכב המסורתי של גוש האירו נכנס למיתון טכני, בעוד שבאמריקה, עדותו של ראש הפד, ג'יי פאוול, עשויה לספק רמזים לגבי ה"הפסקה" האחרונה בקיצוצי הריבית. מעבר לכלכלה הרגילה, השווקים יעקבו אחר חדשות הסחר על רקע האופוריה המתמשכת מעסקה חלקית, כמו גם אחר סקרי הבחירות בבריטניה.
האם גרמניה גלשה למיתון טכני?
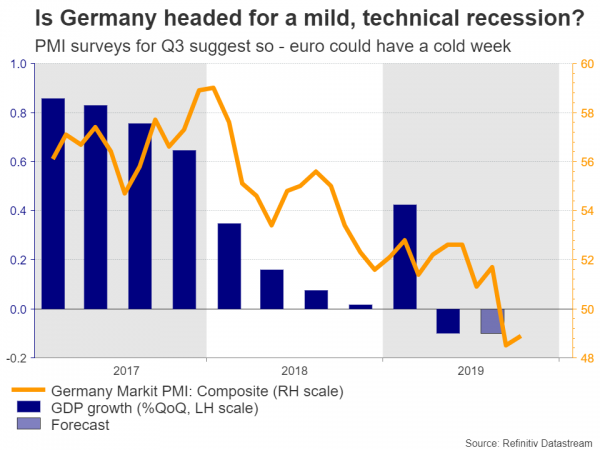
הכלכלה הגדולה ביותר באירופה תיבחן ביום חמישי, כאשר נתוני התמ"ג הראשוניים לרבעון השלישי יגיעו לשווקים. לאחר שהתכווצה ברבעון השני, מספר שלילי נוסף כעת יהווה מיתון טכני, מה שיעורר מחדש את החששות לגבי עתיד גוש האירו. בהתחשב בחולשה של מדד מנהלי הרכש הגרמני לאורך הרבעון, תוצאה כזו - למרבה הצער - נראית סבירה למדי.
אם זה המצב, זה עלול להיות שבוע לא נעים במיוחד עבור האירו, שכן "האפלה והחורבן" של השנים האחרונות חוזרים לרדוף אותו. זה עלול להעלות את הסיכויים שהבנק המרכזי האירופי (ECB) יפעיל תמריצים מוניטריים נוספים בהנהגתה של כריסטין לגארד, דבר שהשווקים כרגע לא רואים כסביר במיוחד אם לשפוט לפי תמחור קיצוצי ריבית עתידיים.
בתמונה הגדולה, עם זאת, ירידה קלה בגרמניה עשויה (באופן פרדוקסלי) להיות בדיוק מה שגוש האירו צריך כרגע. המדיניות המוניטרית האירופית כבר מוצה, כך שתמריצים נוספים של הבנק המרכזי האירופי - כמו הזרקות גדולות יותר של הרחבה כמותית - כנראה לא יהיו יעילים בהרמת הכלכלה. במקום זאת, תמריצים פיסקליים נחוצים נואשות, אך המדינה היחידה עם מרחב פיסקלי אמיתי היא גרמניה, וברלין הבהירה באופן כואב שהיא תפתח את ברזי ההוצאות רק... לאחר משבר פוגע. לכן, מיתון גרמני שטחי עשוי להיות הזרז שידחוף בסופו של דבר ממשלות לפעולה, וימנע מיתון חמור עוד יותר.
בינתיים, סקר ZEW של גרמניה לחודש נובמבר יתפרסם ביום שלישי, בעוד שההערכה השנייה של התמ"ג ברבעון השלישי עבור כל גוש האירו צפויה ביום חמישי. בפוליטיקה, הבחירות בספרד בסוף השבוע עשויות להגיע לכותרות, אך סביר להניח שלא ישפיעו רבות על השווקים.
RBNZ: הורדת הריבית תלויה בציפיות האינפלציה
הבנק המרכזי של ניו זילנד (RBNZ) יפרסם את החלטתו מוקדם ביום רביעי, והשווקים נראים חלוקים במקצת בשאלה האם קובעי המדיניות מתכוונים להוריד את הריבית. ההסתברות המשתמעת להפחתה עומדת כעת על 65%, לעומת כ-50% לפני מספר ימים.
עם זאת, ייתכן שמדובר בהימור קרוב הרבה יותר ממה שמרמז התמחור הנוכחי. ההתפתחויות האחרונות היו מעודדות, בשוליים. האינפלציה הייתה חזקה יותר ממה שחזה הבנק המרכזי של ניו זילנד ברבעון השלישי, וכך גם שוק העבודה, בעוד שהפסקת האש בין ארה"ב לסין ציירה תמונה טובה יותר עבור היצוא.
כפי שהדברים עומדים, המצב לא נראה חמור מספיק כדי שהבנק המרכזי של ניו זילנד (RBNZ) ילחץ על ההדק, אם כי יש משהו שיכול לשנות זאת. הבנק המרכזי יפרסם את הסקר הרבעוני שלו על ציפיות האינפלציה ביום שלישי, והתוצאות צפויות לקבוע אם יופחתו הריבית. ירידה פתאומית בציפיות הפעילה את מחזור ההקלה בשנת 2016 ואת קיצוץ הריבית ה"כפול" מוקדם יותר הקיץ, כך שזה עשוי להיות המשתנה החשוב ביותר עבור קובעי המדיניות. אם הציפיות יישארו יציבות פחות או יותר, ה-RBNZ עשוי להחזיק מעמד והמטבע עלול לזנק - אחרת, סביר להניח שהריבית תופחת והמטבע עלול לרדת.
הערה אחרונה. קיצוץ ריבית שמתומחר עם סיכוי של 65% פירושו שהתגובה כלפי מטה בקיווי, אם הריבית אכן יורדת, צפויה להיות קטנה יותר מהמהלך האופטימלי כלפי מעלה אם הריבית לא יורדת.
מכירות קמעונאיות בארה"ב ועדותו של פאוול כמנחות את הדולר האדיר
בארצות הברית, לוח הזמנים צר יחסית עד יום רביעי, אז יו"ר הפד ג'יי פאוול יעיד בפני הוועדה הכלכלית המשותפת של הקונגרס. המשקיעים יעקבו אחר כל איתות בנוגע למדיניות המוניטרית, שכן פאוול צפוי להישאל על קיצוצי הריבית האחרונים ועל ה"השהיה" שהבנק המרכזי שלו הודיע עליה לאחר מכן.
למרבה הצער, ספק אם נשמע משהו חדש. הפד הבהיר כי לאחר שקיצץ את הריבית כבר שלוש פעמים, כעת הוא רוצה לקחת צעד אחורה ולתת לתמריץ הזה להשפיע לפני שישקול פעולה נוספת. ואכן, הגורם העיקרי שיקבע אם הריבית תרד שוב הוא מלחמת הסחר, ומכיוון שלפאוול אין שליטה על כך, סביר להניח שהוא לא יספק תובנות של ממש.
נתוני האינפלציה של מדד המחירים לצרכן ביום רביעי ומכירות הקמעונאות ביום שישי - שניהם לחודש אוקטובר - עשויים להיות חשובים יותר עבור הדולר, במיוחד האחרון. הצריכה הייתה עמוד התווך העיקרי של הכלכלה האמריקאית לאחרונה, כך שאישור שהיא נותרת בריאה עלול להצמצם עוד יותר את הסיכויים לקיצוצי מדד הפד בטווח הקרוב, וכתוצאה מכך להעלות את הדולר.
סביר להניח שטף הנתונים הבריטי יסיח את דעתו של הליש"ט מהבחירות.
בבריטניה, יש מטח של נתונים שעומד להתפרסם. נתוני התמ"ג לרבעון השלישי יתפרסמו ביום שני, נתוני התעסוקה האחרונים יתפרסמו ביום שלישי, לפני שנתוני האינפלציה ומכירות הקמעונאות לחודש אוקטובר יתפרסמו בשווקים ביום רביעי וחמישי בהתאמה.
עם זאת, כרגיל, הלירה שטרלינג תגיב כנראה רק לפוליטיקה - לא לכלכלה. כל העיניים נשואות אל מערכת הבחירות, והמניע הגדול ביותר לעלייה בקצב הליש"ט כעת עשוי להיות מה שמאותת על ידי סקרי דעת קהל. באופן כללי, הלירה שטרלינג צפויה לעודד כל סימן לכך שאחת המפלגות הגדולות תוכל להשיג רוב ברור, שכן הדבר מרמז על אישור עסקת ג'ונסון או על משאל עם שני בהמשך הדרך. לעומת זאת, כל אינדיקציה לכך שמפלגות קטנות יותר צוברות תאוצה תעלה את הסיכויים לפרלמנט תלוי ולכן לקיפאון נוסף, מה שיכביד על הלירה שטרלינג.
פרסומים סיניים צפויים ככל שהסכם סחר חלקי מתקרב
בכלכלה השנייה בגודלה בעולם, נתוני המכירות הקמעונאיות, הייצור התעשייתי והשקעות בנכסים קבועים לחודש אוקטובר צפויים להתפרסם ביום חמישי. עם זאת, סביר להניח שגם היואן וגם סנטימנט השוק יגיבו ביתר שאת לכל התפתחויות בסחר. בחזית זו, דיווחים מצביעים על כך שוושינגטון הסכימה לבטל חלק מהמכסים שלה, כדי לסיים את עסקת "שלב ראשון".
אישור רשמי לכך עשוי להביא הקלה נוספת לשווקים, ולסייע להניע נכסים כמו מניות ומטבעות סחורות כמו האוסטרלי כלפי מעלה, תוך פגיעה במקלטים בטוחים - בעיקר הין.
עם זאת, במבט רחוק יותר, כל התקדמות ממשית לאחר הסכם "שלב ראשון" נראית מפוקפקת. שלב שני הוא המקום בו יידונו הסוגיות הקוצניות, וסין הבהירה כי לא תתפשר עליהן, מה שמצמיח את הבמה למתחים נוספים - אולי בתחילת השנה הבאה. העניין הוא שאחרי שה"הייפ" סביב הסכם שלב ראשון יירגע, האופטימיות לגבי התקדמות נוספת עלולה להתאדות במהירות.
נתוני התעסוקה האוסטרליים נחשפים, בעוד האוסטרלים רוכבים על אופטימיות הסחר
המטבע האוסטרלי רשם התאוששות מרהיבה לאחרונה, כאשר תחזית הסחר משתפרת וה-RBA מאותתים כי הוא סיים עם קיצוצי ריבית לזמן מה שמניעים את העלייה. השווקים מעריכים כעת סיכוי של 15% בלבד להפחתה נוספת בדצמבר, וסיכוי זה עלול לרדת לכיוון אפס אם מדד השכר הקרוב לרבעון השלישי (רביעי) ונתוני התעסוקה לאוקטובר (חמישי) יגיעו חזקים.
התמ"ג היפני: נאבק קדימה
בארץ השמש העולה, נתוני התמ"ג לרבעון השלישי יתפרסמו ביום חמישי, כאשר תחזיות מצביעות על האטה בצמיחה עקב ביקוש חיצוני חלש שפגע ביצוא. נקודת האור החיובית היא שהביקוש המקומי כנראה נותר יציב, אך זה עשוי להשתנות ברבעון הרביעי, שכן מס המכירה הועלה באוקטובר. בפעם האחרונה שיפן העלתה מס זה הייתה ב-4, ואז החל מיתון, כך שבנק יפן כנראה ימתין לתוצאות הרבעון הרביעי לפני שיסיק מסקנות כלשהן לגבי הכלכלה.
באשר לין, התחזית לטווח הקרוב נראית קודרת על רקע האופוריה המסחרית המתמשכת. עם זאת, אופטימיות זו אינה נראית עמידה, ובהנחה שהמתחים יתלקחו שוב בתחילת השנה הבאה עקב היעדר התקדמות משמעותית, המטבע עשוי לחזור לעצמו בצורה חזקה.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


