
נתוני התעסוקה האחרונים בארה"ב יפגעו בשווקים ב- 13: 30 GMT ביום שישי, עם תחזיות המצביעות על דוח מוצק נוסף. השווקים אינם מתמחרים סיכוי רב להפחתת שער הפד בחודשים הקרובים, ולכן כל אכזבה בנתונים אלה עשויה לעורר תגובה שלילית משמעותית בדולר, ואילו הפתעה חיובית עשויה לא להרים את המטבע יותר מדי. עם זאת, התפיסה הכללית סביב גרינבק עדיין נראית חיובית.
עדיין המשחק היחיד בעיר
ברור כי הכלכלה האמריקאית איבדה קיטור השנה, מכיוון שהאי הוודאות הממושכת סביב הסחר פגעה קשה בענף התעשייה ועיכבה את ההשקעות העסקיות. אכן, סקרי PMI צופים פני עתיד מסמנים צמיחה רכה עוד יותר ברבעון האחרון, כאשר מודל ה- BNP של אטלנטה פד מצביע כיום על צמיחה של תוצר של 1.3% בלבד במונחים שנתיים.
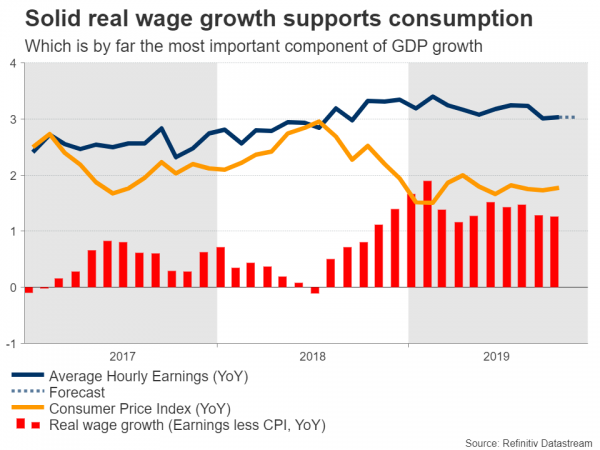
עם זאת, גם המצב לא טרגי. הצריכה - שהיא ללא ספק התורמת הגדולה ביותר לצמיחה בארה"ב - נותרה בריאה, נתמכת בצמיחה מכובדת בשכר הריאלי ובשוק עבודה הדוק. באופן דומה, אמון הצרכנים נראה חזק והפחתות הריבית האחרונות של הפד העלו את שיעורי המשכנתא נמוכים בהרבה ומפיחים מעט חיים בשוק הדיור.
במילים אחרות, ארה"ב אולי מאבדת תאוצה, אך היא עדיין במצב הרבה יותר טוב מכל כלכלה גדולה אחרת כרגע - כאשר אירופה וגם יפן בקושי צומחים.
חוזרים עובדים עובדי GM לקידום NFP?
נתוני התעסוקה הקרובים צפויים לאשר את הנרטיב העליז (יחסית) הזה. רשימות שכר שאינן חקלאיות (NFP) צפויות להיכנס ל- 180k בנובמבר, גבוה בהרבה מ- 128k באוקטובר. חלק מכוח זה ככל הנראה חייב לשביתה בג'נרל מוטורס שהסתיימה בסוף אוקטובר, מה שאומר שסביב עובדי הכיף של 50k ייספרו להיות מועסקים שוב החודש, מה שמגביר את NFP באופן מלאכותי.
צפוי כי אחוז האבטלה יציב על 3.6% ואילו על פי ההערכות, ההכנסה הממוצעת לשעה עלתה ב 3.0% על בסיס שנתי, בקצב זהה לאוקטובר.
אָסִימֵטְרִיָה
מבחינת תגובת השוק, הסיכונים סביב הדולר מהדוח הזה עשויים להיות א-סימטריים ומוטים לחיסרון. אכזבה עשויה לחולל תגובת חיסרון גדולה יותר במטבע בהשוואה לתגובת ההפוך המקבילה במקרה של נתונים חזקים מהצפוי.
הנימוק הוא: תמחור השוק לקיצוצים עתידיים של הפד הוא כבר מאוד מאופק. על פי התמחור הנגזר מהעתיד של קרנות הפד, המשקיעים מקצים סיכוי של ~ 20% בלבד לקיצוץ עד חודש מרץ. לפיכך, הפתעה חיובית של ה- NFP רק תאשש את כל הסיפור "הפד נמצא בהמתנה", ובאמצעות הרחבה, הדוחף את הדולר רק בצורה צנועה יותר, מכיוון שאין הרבה מה לתמחר מבחינת קיצוץ שערים. נהפוך הוא, הפתעה שלילית עלולה להביא את הסיפור הזה לכל ספק, ולהוביל את הסוחרים למחיר בסיכויים גבוהים בהרבה מקיצוצים של הפד, ובכך לייצר תגובה חסכונית הרבה יותר גדולה.
יתרה מזאת, הפתעה מהותית משמעותית עשויה להיות מוקטנת כאילו היא בחלקה חייבת בגורמים חולפים כמו שביתת GM, שהפד בדרך כלל 'מסתכל' עליהם.
אין אלטרנטיבה בת-קיימא
בתמונה הגדולה יותר, תחזיות הדולר עדיין נראות חיוביות, בגלל היעדר אלטרנטיבות אמיתיות. אזור האירו מעוגן בבעיות, אלא אם ממשלות לאומיות יחליטו להזריק לגירויים פיסקאליים רציניים לכלכלתן כדי לעודד את הצמיחה, אין סיכויים קטנים לצמיחה - ובשלב הארכת האירו - להתנתק באמת.
בדומה ליפן, דופק הנתונים הכלכליים חלש מאוד ואין מעט מדיניות להילחם בזה, שכן החוב הלאומי כבר גבוה במיוחד והמדיניות המוניטרית מוצגת.
אולי אם הפד יתחיל להקל על המדיניות בצורה הרבה יותר אגרסיבית, זה יכול לעשות את העבודה כדי להוריד את הדולר על ידי שחיקת יתרון הריבית של אמריקה. עם זאת, אין סיכויים קטנים להתרחש במהלך החודשים הקרובים, אלא אם כן נתונים כלכליים נופלים מצוק או שמלחמת הסחר תתחדש מחדש.
בהסתכלות טכנית על היורו לדולר, התנגדות מיידית להתקדמות עשויה להגיע מ- 1.1090, כאשר הפסקה הפוכה פותחת את הדלת ל- 1.1170.
על החיסרון, תיתכן תמיכה לירידות בסמוך ל- 1.0990, לפני שאזור 1.0940 ימשוך תשומת לב.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


