
- ישיבת ה-ECB בשבוע הבא אמורה להתמקד בסקירה האסטרטגית ולא במסרי מדיניות חדשים. כלי התקשורת דיווחו כי חברי מועצת המנהלים של ה-ECB קיבלו מסמכים הנוגעים לסקירה האסטרטגית, שתושק רשמית בשבוע הבא.
- אנו מצפים שה-ECB יאשר את הטיית ההקלה שלו ויכיר בהערכת הסיכון הצדדי שלו, אך גם יציין את הסיכונים השליליים המתפוגגים. אנחנו לא מצפים לתנועות שוק גדולות בפגישה.
סקירה אסטרטגית
עיקר פגישת ה-ECB בשבוע הבא צפוי להיות הסקירה האסטרטגית, עליה פרסמנו מאמר נפרד היום, ראה 10 שאלות על הסקירה הקרובה.
אנו מאמינים שהאסטרטגיה הכוללת של ה-ECB צריכה להיות להבטיח חוסן וגמישות במטרה ולהתמקד ביכולתו להנחות את משתמשי הקצה במחויבות חזקה, אמינה ושקופה, אך להכיר בכך שיש לצפות לגמישות מסוימת בהתחשב באופי של היגוי אינפלציה. אנו מסיקים שה-ECB יחליט ליישם סימטריה עם טווח סובלנות פוטנציאלי סביב נקודת האמצע של יעד האינפלציה.
כלי התקשורת דיווחו בתחילת השבוע כי חברי מועצת השלטון קיבלו מכתב על הסקירה האסטרטגית, שתפורסם ביום חמישי בשבוע הבא.
הכלכלה ואינפלציית הליבה נעות בכיוון הנכון - אך מוקדם מכדי לשנות את הערכת סיכוני הצמיחה
בפגישת דצמבר לגארד כבר הדגישה סימנים ראשוניים של התייצבות במומנטום הכלכלי, עם סיכוני השליליות שהפכו פחות בולטים והתגבשות מתונה של לחצי האינפלציה הבסיסיים. זה מעלה את השאלה האם השינוי להערכת סיכוני צמיחה מאוזנת מוצדק בינואר. למרות שאנו צופים שההתאוששות המחזורית המתונה באירופה תימשך בחודשים הקרובים, הנתונים מאז פגישת דצמבר היו מעורבים (ראה צג מאקרו של אזור האירו: סיום השנה באותות מעורבים, 9 בינואר 2020). במיוחד התאוששות ברורה בפעילות הייצור ותחום הרכב הגרמני החבוט נותר חמקמק. למרות שהדברים מתקדמים לאט לאט בכיוון הנכון, אנו חושבים של-ECB אין מה להרוויח מלהיות פרואקטיביים במקום לחכות לעוד ראיות לכך שההתאוששות המתהווה באזור האירו מתחזקת, לפני שהוא עובר להערכת סיכוני צמיחה מאוזנת. אם הנתונים יישארו ברמות הנוכחיות, כולל תחזית האינפלציה, אנו רואים מקרה מוצק לכך שה-ECB ישנה את הערכת הסיכונים שלו ב-H1 20 (ואולי כבר בפגישת מרץ), יחד עם תחזיות הצוות החדשות.
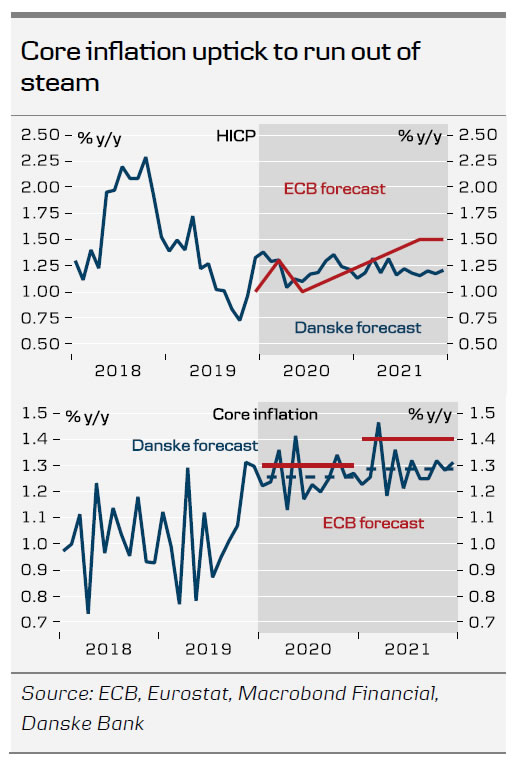
בניגוד לתמונה הכלכלית המעורבת עדיין, סיכויי האינפלציה התבהרו מעט מאז הפגישה האחרונה. אינפלציית הליבה נמצאת במגמת עלייה מאז יולי ונשארה יציב על 1.3% במשך החודש השני בדצמבר. האצה באינפלציית מחירי השירות התממשה מהר יותר ממה שציפינו מדידת דופק האינפלציה באזור האירו, 29 בנובמבר 2019, אבל הדינמיקה הבסיסית - במיוחד ביחס לאינפלציית מחירי הסחורות - נותרה ללא שינוי ומשאירה אותנו סקפטיים שצפוי הרבה יותר אפסייד של אינפלציית הליבה (ראה תרשים). אנו צופים אינפלציית הליבה בממוצע של 1.3% גם ב-2020 וגם ב-2021 (נמוך במעט מתחזיות ה-ECB). בעוד שרמות אלו בשילוב עם התאוששות מחזורית מתחזקת יכולים להספיק כדי לשכנע את קובעי המדיניות של ה-ECB להוריד בסופו של דבר את הטיית ההקלה ב-H1 20, אנו בספק אם זה יספיק כדי להחזיר את ה-ECB למצב הידוק בעתיד הקרוב.
ה-ECB מגביל את סיכון הירידה ב-EUR/USD, אך אינו מוסיף אפסייד
אזור האירו נותר במשטר של צמיחה נמוכה, המלווה בדינמיקה אינפלציונית חלשה וקו הבסיס הוא בעצם המשך תת ביצועים יחסית של הנכסים הפיננסיים באירופה. אנחנו לא רואים את השינוי האפשרי בתקשורת כמחליף משחק עבור EUR/USD נקודתי.
בפעם האחרונה שפקידי ECB ניסו להשרות אופטימיות למשקיעים באזור האירו, ה-EUR/USD ירד משוויון קרוב ל-1.20 תוך מספר חודשים. עם זאת, הפעם, אנו חושבים שסנטימנט המשקיעים יהיה הרבה יותר זהיר ויש מעט מה שמצביע על כך שצריך לדרג מחדש באופן רציונלי את אזור האירו להיות אזור צמיחה של 3%. תצוגת ה-3M שלנו ממשיכה להיות יציבה ב-1.11 אבל השינוי הזה בתקשורת מגביל במידה מסוימת את הסיכון השלילי לתחזית. הסיכון האחורי הבולט ביותר ל-EUR/USD ממשיך להיות אג'נדה משמעותית של הקלה פיסקלית שעושה את דרכה קדימה באזור האירו, אך זה נותר מעט חמקמק נכון לעכשיו.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


