
ארה"ב סקירה
הצצה לריבאונד שאולי היה
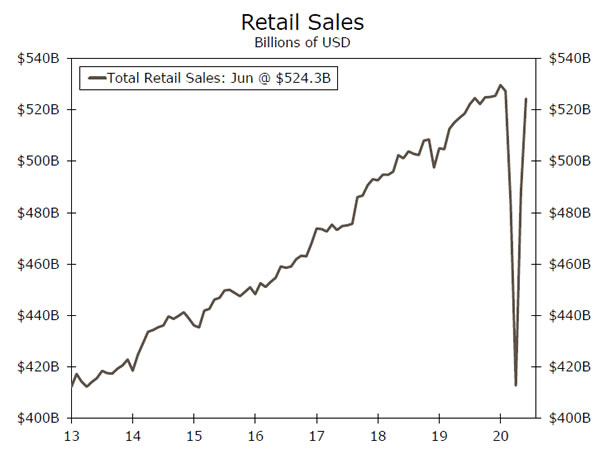
- שני נושאים מנוגדים התחרו השבוע על תשומת הלב בשווקים הפיננסיים. הראשון הוא שלרוב, הנתונים הכלכליים ממשיכים להפתיע לטובה ועדיין לא שוללים סיכויים לאותה התאוששות חמקמקה בצורת V. התרשים מימין המתווה את רמת המכירות הקמעונאיות מציע דוגמה מצוינת: זה קרוב ל-V ככל שתגיע.
- אבל ההתאוששות נמצאת בסכנה בהיעצר על ידי הדבר שהכניס אותנו לבלגן הזה מלכתחילה. זיהומי וירוס הקורונה ממשיכים לעלות ואף הגיעו לשיא של יום אחד צפונית ל-78K ביום חמישי, מכיוון שגורמים רשמיים ועסקים דורשים יותר ויותר מתושבים ולקוחות ללבוש מסכות כדי לעזור לעצור את ההתפשטות.
בדיוק כשהביטחון של עסקים קטנים חזר
מדד האופטימיות לעסקים קטנים של NFIB זינק ב-6.2 נקודות ל-100.6 ביוני, כאשר פתיחת עסקים מחדש חיזקו את הציפיות והגיוס עובדים. ההתאוששות באופטימיות לעסקים קטנים מעודדת, אך אנו חוששים שזה עשוי להיות מעט מוקדם מדי. הסקר כנראה הגיע מוקדם מדי כדי לשקף את העלייה המתמשכת במקרי COVID-19 חדשים, שגררו כעת סבב השבתות חדש.
העלייה היומית במקרים חדשים שדווחו בארצות הברית ביום חמישי הייתה שיא של 78,389. בעוד שחלק מהעלייה עשוי להיות פונקציה של בדיקות מוגברות, שיעור החיוביות היה 8.5%, לעומת 4.3% מוקדם יותר ביוני. אז זה חלקית בדיקות מוגברות אבל כמעט פי שניים יותר אנשים שנבדקים הולכים עם אבחנה חיובית.
מהפך חד מעולם לא היה בכרטיסים עבור IP
ככל שיותר ממפעלי המדינה נפתחו מחדש ביוני, הייצור התעשייתי גדל ב-7.2%. ייצור רכב וחלקי חילוף רשמה עלייה משמעותית נוספת (עלייה של 105%), כאשר הצרכנים החלו לחזור למגרשי סוחרים. עם זאת, ההתאוששות התרחבה יותר מתחום הרכב בהשוואה למאי, כאשר הייצור בכל ענף ייצור גדול עלה ביוני. למרות זאת, תפוקת התעשייה עדיין יורדת ב-11% מאז ינואר.
הייצור התעשייתי הכולל (IP) עלה ב-5.4% צנוע יותר, מכיוון שמחירי הנפט הנמוכים ממשיכים להכביד על הפקת האנרגיה. הכרייה, המהווה כ-15% מה-IP, ירדה ב-2.9%. עם זאת, שיעור הירידה הזה קטן מחודש מאי, מכיוון שהביקוש לנפט ולכן המחירים התחזקו מעט עם פתיחת המשק מחדש.
V-Shaped Recovery במכירות קמעונאיות
דוח המכירות הקמעונאיות של יוני היה טוב בהרבה מהצפוי. הזינוק של 7.5% ביוני עלה במידה ניכרת על הציפיות ומעלה את הרמה הכוללת של המכירות הקמעונאיות למרחק בולט משיאה שלפני המיתון. חנויות בגדים (+105.1%), מכירות רכב (+8.2%) ומסעדות (+20.0%) היוו את רוב הרווח. חנויות מוצרי ספורט הוסיפו עוד 26.5% ביוני והעלו את הקטגוריה הזו לרמה של יותר מ-20% מעל השיא שלה לפני המיתון.
הדוח של יוני מותיר את סך המכירות הקמעונאיות רק ב-1.0% מהשיא שלפני הנגיף, וקבוצת הבקרה ב-1.4% מעל השיא. אלמלא ההתאוששות של הנגיף, המכירות הקמעונאיות היו מוכנות להתאוששות מלאה.
הדו"ח הזה יכול להיות הדוגמה הטובה ביותר השבוע להתאוששות שאולי הייתה. זה לא אומר שהמכירות נידונות ליפול, אבל זה הוגן לומר שהריבאונד עשוי להיות חולף מכיוון שהמדינה נאבקת עם האצה מחודשת במקרה של צמיחה שעלולה לאלץ סגירות חדשות. ייתכן שהחודשים הבאים לא יהיו חלקים כל כך עבור התחזית הקמעונאית. בעוד שנתוני מאי ויוני נהנו מהשפעות של בסיס נמוך וכן מהתרופפות הדרגתית של הזמנות השהייה בבית בחלקים רבים של המדינה, ביולי לא תהיה אותה רוח במפרשיו. "הרווחים הקלים" שהתאפשרו מקיצוץ חד בהוצאות כבר מומשו. חזרה להתחלה עם סגירה נרחבת לא סביר מסיבות רבות, אבל פשוט הליכה איטית של תהליך הפתיחה המחודשת תגרום להתאוששות פחות חזקה לא רק בהוצאות הצרכנים אלא גם בחלקים אחרים של הכלכלה.
ארה"ב
מכירות בתים קיימים • יום רביעי
למרות שחלק גדול מהמדינה עדיין היה סגור במאי, אנו מצפים להתאוששות מוצקה במכירות הבתים הקיימים לחודש יוני. מכירות בתים בהמתנה, שמובילות את המכירות הקיימות בחודש או חודשיים, זינקו ב-44% במאי. בנוסף, בקשות המשכנתא לרכישת דירה עלו לרמתן הגבוהה ביותר ב-11 שנים בחודש שעבר. גם מכירות בתים חדשים, אשר ישוחררו ביום שישי, צפויות לעלות בחזרה ביוני.
עם שחרור הביקוש העצור בעקבות הזמנות השהייה בבית של אביב זה, אנו מצפים לעליות נוספות במכירות להיות מצטברות יותר בחודשים הקרובים. עם זאת, ריביות נמוכות שיא ושוק עבודה שפגע פחות בעובדים מבוגרים, שיש להם סיכוי גבוה יותר להיות קונים, מצביעים על כך ששוק הדיור צריך להישאר נקודת אור יחסית במשק.
קודם: 3.91M וולס פארגו: 4.83M הסכמה: 4.75M
טענות ראשונות לחסרי עבודה • יום חמישי
תביעות האבטלה הראשוניות השתנו מעט בשבוע שהסתיים ב-11 ביולי, אך נותרו גבוהות באופן מדהים, 1.30 מיליון. מעודדת יותר הייתה הירידה בתביעות הראשוניות במסגרת תוכנית הסיוע באבטלה במגפה, המכסה עובדים עצמאיים, קבלנים עצמאיים ועובדי הופעות. בשבוע שהסתיים ב-4 ביולי, סך העובדים המקבלים הטבות במסגרת תוכניות אבטלה רגילות של המדינה ירד ב-422 אלף, אך ב-17.3 מיליון, מדגיש את החולשה המתפשטת בשוק העבודה.
נתוני התביעות בשבוע הבא יתנו אינדיקציה בזמן למידת ההתאוששות של שוק העבודה עלולה לקרטע. מכיוון שיותר מדינות ויישובים חזרו על פתיחתם מחדש או הקיבולת של כמה עסקים, ייתכן שצפויה עלייה במספר הפיטורים.
הקודם: 1.30M הסכמה: 1.28M
מדד כלכלי מוביל • יום שישי
המדד הכלכלי המוביל (LEI) עשוי להיראות מעט מיושן בימים אלה עם דיווחים יומיים על בקשות ניתוב, הקרנות נוסעים TSA והזמנות שולחן פתוח שנצפו מקרוב. עם זאת, הוא ממשיך להציע מבט תמציתי על האופן שבו עסקים, משקי בית ומשתתפים בשוק הפיננסי מביטים אל העתיד. במאי, העלייה של 2.8% ב- LEI אישרה שהפעילות הכלכלית החלה להתאושש. אנו מצפים לראות עלייה נוספת ביוני. ההזמנות החדשות ליצרנים זינקו ביוני, וכך גם ציפיות הצרכנים מהכלכלה. בינתיים, מחירי המניות המשיכו לטפס והתביעות הראשוניות ירדו.
בעוד שמספר מהאינדיקטורים המסורתיים הצופים פני עתיד מצביעים על הפעילות שהתגברה עד חודש יוני, אנו מצפים לראות התקדמות מתונה יותר בטווח הקרוב בעקבות ההאצה המחודשת בגידול המקרים, היפוך של כמה פתיחות מחדש וצרכנים יישארו קצת בבית. יותר בשבועות האחרונים.
הקודם: 2.8% וולס פארגו: 2.1% הסכמה: 2.4%
סקירה גלובלית
בנקים מרכזיים בהמתנה; נתוני סין מעורבים במקצת
- הבנק המרכזי האירופי ובנק קנדה נפגשו שניהם השבוע. כצפוי, לא בוצעו שינויים גדולים במדיניות ושני הבנקים המרכזיים נותרו מחויבים לשמור על שיעורי ריבית נמוכים ורכישות נכסים לעת עתה.
- נתוני התמ"ג של סין עלו על הציפיות, מה שמסמן על ההתאוששות בכלכלה השנייה בגודלה בעולם צוברת תאוצה. בעוד שהדפס התמ"ג הראשי של הרבעון השני היה מדהים, המכירות הקמעונאיות של יוני החמיצו את ציפיות הקונצנזוס ועשויות להטיל ספק בעוצמת ההתאוששות לקראת המחצית השנייה של השנה.
ECB שומר על מדיניות יציבה
הבנק המרכזי האירופי (ECB) נפגש ביום חמישי, אך קובעי המדיניות הודיעו על שינויים משמעותיים במדיניות המוניטרית. במקום זאת, קובעי המדיניות של ה-ECB בחרו להשאיר את הריבית ללא שינוי. נשיאת ה-ECB כריסטין לגארד ציינה כי קובעי המדיניות לא יאפשרו להגביל את המדיניות המוניטרית, שכן הבנק המרכזי מבקש לתמוך בכלכלת גוש האירו בעקבות משבר ה-COVID-19. בהצהרת ה-ECB הוזכרה גם תוכנית רכישת החירום למגפה (PEPP) של ה-ECB תישאר בתוקף עד יוני 2021 לפחות, והיא תמשיך להשקיע מחדש את כל ניירות הערך המגיעים לפירעון לפחות עד סוף 2022. באשר לתוכנית ההקלה הכמותית, לגארד במפורש ציין כי הבנק המרכזי ירכוש נכסים בהיקף כולל של היעד הראשוני של 1,350 מיליארד אירו וקצב רכישת הנכסים בכל חודש יישאר קבוע על 20 מיליארד אירו. אולי חשובות יותר היו ההערות של לגארד על תגובה פיסקלית מתואמת אפשרית בכל מדינות גוש האירו. היא המשיכה להדגיש את החשיבות של קרן הבראה של האיחוד האירופי. אנו מאמינים שתושג התקדמות לקראת אישור רשמי של תמריצים פיסקאליים נוספים של האיחוד האירופי.
אין שינויים מבנק קנדה
בדומה ל-ECB, הבנק המרכזי של קנדה (BoC) בחר לא לבצע שינויים משמעותיים בפגישתו השבוע. על רקע ההאטה ב-COVID-19 בכלכלה המקומית, ה-BoC הורידה את הריבית הלילה ל-0.25% וסימנה כי היא מתכננת לשמור על שיעורים ברמה זו לעת עתה. למעשה, ה-BoC הציע העלאות ריבית לא ייחשבו לפחות עד 2023 או עד שהאבטלה תרד בחזרה לרמות שלפני המגפה והאינפלציה תחזור ליעד של 2% של הבנקים המרכזיים. הבנק המרכזי של קנדה גם החל בתוכנית הקלה כמותית, הראשונה בתולדותיו, ונשאר מחויב לרכישת אג"ח ממשלתיות של 5 מיליארד דולר קנדי לשבוע. בנוסף, ה-BoC סיפק הנחיות קדימה שרכישות הנכסים יימשכו עד שההתאוששות הכלכלית "בדרך". נכון לתחזיות האחרונות שלנו, אנו מצפים שהכלכלה הקנדית תתכווץ בסביבות 8% השנה, כך שרכישות נכסים וריביות נמוכות בהחלט נדרשות במאמץ להילחם בהשפעות הכלכליות של COVID-19.
התמ"ג של סין עולה על הציפיות, אך נותרו סיכונים
מאוחר בלילה של יום חמישי, סין פרסמה את נתוני התמ"ג של הרבעון השני, כאשר נתוני הכותרת עולים על הערכות קונצנזוס, ומספקים אופטימיות שההתאוששות הכלכלית בסין מתנהלת. התמ"ג התרחב ב-2% ברבעון השני ברבעון השני, והביס את התחזית שלנו של 11.5%, בעוד שכמה אינדיקטורים אחרים כמו ייצור תעשייתי והשקעות בנכסים קבועים התחזקו אף הם יותר מהצפוי. פרסומי הנתונים של סין היו ברובם חיוביים, אם כי המכירות הקמעונאיות של יוני היו מעט פחות מדהימות ויכולות להוות אינדיקציה למומנטום האטה. המכירות הקמעונאיות של יוני החמיצו את הציפיות והתכווצו ב-2% משנה לשנה לעומת ציפיות קונצנזוס לעלייה של 9.5%. למרות ההחמצה ביחס לקונצנזוס, אנחנו נשארים בונים לגבי התחזית לכלכלה הסינית. נכון לעכשיו, אנו צופים שהכלכלה תתרחב בסביבות 1.8% השנה; עם זאת, אנו נתמקד בפרסום נתונים נוספים בשבועות הקרובים כדי לאמוד את עוצמת ההתאוששות. בנוסף, המתיחות עם ארה"ב עשויה לשחק תפקיד בהתאוששות, ונשים לב לכל הסלמה חדשה.
תחזית גלובלית
תוצר דרום קוריאה • יום רביעי
דרום קוריאה היא אחת המדינות הראשונות לפרסם את נתוני התמ"ג שלה לרבעון השני. אנו צופים שההתכווצות הכלכלית תהיה די חמורה. במשך רוב הרבעון השני, לקוריאה היו אמצעי נעילה קפדניים והתרחקות חברתית כדי להכיל את התפשטות COVID-2. עם הזמן, הסגרות בעיקר הוסרו והניידות בכל הארץ חזרה לרמות שלפני הנגיף. עם זאת, כלכלת קוריאה תלויה מאוד ביצואנים, ובהתחשב באופי המאופק של הכלכלה העולמית, הביקוש לסחורות ושירותים קוריאניים ככל הנראה קרס. השבוע ראינו את סינגפור, עוד מדינה באסיה הנשענת על יצוא, חווה התכווצות היסטורית בתוצר הרבעון השני שלה. בעוד שנתוני קוריאה עשויים להיות מעט טובים יותר מסינגפור, אנו מצפים לירידה די חדה, שאמורה להוביל להתכווצות שנתית בכלכלת קוריאה. אנו צופים שההתאוששות העולמית תתחיל ברבעון השלישי, מה שאמור לעזור לכלכלה להתאושש קדימה.
קודם: -1.3% (רבעון על פני רבעון) קונצנזוס: -2.3%
מדד מנהלי הרכש בגוש האירו • יום שישי
במהלך החודש האחרון לערך, היו אינדיקציות לכך שההאטה הגרועה ביותר של ה-COVID-19 עשויה להיות מאחורי גוש האירו. נקבל עדויות נוספות כיצד ההתאוששות מתממשת בשבוע הבא עם פרסומי ה-PMI של הייצור והשירותים. נתוני ה-PMI התאוששו די טוב מהשפל שלהם באפריל; עם זאת, הם נשארים מתחת לרמה של 50, מה שמעיד שהם עדיין בטריטוריית התכווצות. ככל שצעדי הנעילה בוטלו בהדרגה והתפשטות ה-COVID-19 ממשיכה להיות מוכלת, אנו מאמינים שיש סיבות משכנעות שכלכלת גוש האירו תמשיך להתאושש ונתוני הסנטימנט עשויים להשתפר עוד יותר. בנוסף, אנו מאמינים שתמריצים פיסקאליים נוספים צפויים להיפרס ברחבי גוש האירו, מה שיתמוך עוד יותר בהתאוששות הכלכלית בעתיד. הפכנו פחות פסימיים לגבי גוש האירו ככל שהנתונים משתפרים וכעת מאמינים שהכלכלה צפויה להתכווץ קצת יותר מ-7.5% השנה.
קודם: 47.4 (ייצור); 48.3 (שירותים) קונצנזוס: 50.0; 51.0
מדיניות מוניטרית של רוסיה • יום שישי
לקראת סוף השבוע הבא הבנק המרכזי של רוסיה ייפגש כדי לקבוע את המדיניות המוניטרית. ככל הנראה, קובעי המדיניות הרוסים יתקדמו עם הורדה נוספת של הריבית העיקרית שלה, השאלה היא בכמה. הערכות קונצנזוס צופים הפחתת ריבית של 25 נקודות שנייה; עם זאת, הסיכונים מוטים לקראת הקלה נוספת. אינפלציית מדד המחירים לצרכן נקתה גבוה יותר, אך נותרה הרבה מתחת ליעד של 4.00% של הבנק המרכזי, בעוד שמחירי הנפט נותרו מאופקים והמטבע התייצב לעת עתה. לדעתנו, אנו מאמינים שלבנק המרכזי יש מרחב מדיניות הולם לקצץ בצורה אגרסיבית יותר אם יבחר בכך מבלי לגרום להפרעה גדולה למטבע. במבט אחר הפגישה בשבוע הבא, אנו מאמינים כי סביר להניח שהבנק המרכזי יעמוד במחזור ההקלות שלו בשאר השנה וימשיך להוריד את הריבית. עד שהאינפלציה תתגבר בצורה משמעותית והכלכלה המקומית תראה סימני התאוששות, המדיניות המוניטרית שלאחר ה-COVID תישאר די קלה.
הקודם: 4.50% הסכמה: 4.25%
נקודת מבט
שער הריבית
בנקים מרכזיים בהמתנה, לעת עתה
כפי שדנו ביתר פירוט בעמוד 4, היו השבוע פגישות מדיניות בבנק המרכזי האירופי (ECB) ובבנק קנדה (BoC). להפתעת איש, שני הבנקים המרכזיים לא ביצעו שינויים מהותיים בעמדת המדיניות שלהם. עם זאת, שני הבנקים המרכזיים ציינו כי הם מוכנים לספק לינה נוספת, במידת הצורך. פגישת המדיניות הבאה מתוכננת ל-9 בספטמבר ב-BoC ו-10 בספטמבר ב-ECB.
ועדת השוק הפתוח הפדרלית (FOMC) תתכנס ב-29 ביולי, ואנו צופים שהוועדה תשמור על טווח היעד שלה לריבית הפד ב-0.00% עד 0.25%. עם זאת, ה-FOMC עשוי לאמץ כמה אמצעים מעוררים אחרים. נדון באפשרויות המדיניות השונות העומדות בפני ה-FOMC ב"דוח פנס הפד" הבא שלנו, שאנו מתכוונים לפרסם בשבוע הבא.
הבנק המרכזי של אנגליה (BoE) יקיים את פגישת המדיניות הבאה שלו ב-6 באוגוסט. הוועדה למדיניות מוניטרית הורידה את ריבית הבנק שלה ל-0.10% במרץ (תרשים העליון), וההגדרה הנוכחית כנראה נמוכה כפי שה-MPC מוכן לקחת זה. עם זאת, לרשות MPC יש כלים נוספים. באופן ספציפי, ה-BoE, כמו בנקים מרכזיים רבים אחרים, עסק בהקלה כמותית ברכישות של נכסים. לפני מרץ, ה-BoE החזיק במאזנה שלו בנכסים בשווי 375 מיליארד ליש"ט, בעיקר איגרות חוב ממשלתיות של בריטניה (תרשים אמצע). במהלך החודשים האחרונים, ה-MPC העלה את כמות היעד של אחזקות נכסים ל-745 מיליארד ליש"ט, וה-BoE בדרך להגיע ליעד זה.
כלכלת בריטניה נפגעה קשה מהמגיפה. הכלכלה התכווצה ב-2.2% (לא בחישוב שנתי) ברבעון הראשון, ואנו מעריכים שהתמ"ג הריאלי צנח בכ-15% ברבעון השני. הערכה זו נראית הגיונית לאור נתונים שפורסמו השבוע המראים שהתמ"ג עלה רק ב-2% בחודש מאי בעקבות הצניחה של 1.8% באפריל (תרשים תחתון).
בהתחשב בחולשה הנוכחית בכלכלה ואי הוודאות הקשורות לברקזיט, שעלולות לרסן את הצמיחה בהמשך השנה, אנו מחפשים שה-BoE יגדיל את היעד לאחזקות הנכסים שלה בעוד 100 מיליארד ליש"ט ברבעון הרביעי של השנה.
שוק תובנות שוק
עבריינות: סימן של החלקה
שוק הדיור נותר נקודת אור במהלך משבר ה-COVID-19, אך נתוני עבריינות שפורסמו לאחרונה מצביעים על סימן ראשון לגלישה אפשרית. על פי דוח CoreLogic Loan Performance Insights, שיעור עבריינות המשכנתאות הכולל עלה ל-6.1% באפריל, שהוא השיעור הגבוה ביותר מאז 2016. הרווח של 2.5 נקודות אחוז (עמ') ממרץ שבר רצף של שנתיים וחצי של ירידות.
העליות הגדולות ביותר היו בפיגור בשלב מוקדם. חלקן של המשכנתאות שעברו מהיום לפירעון של 30 יום עלה ל-3.4% באפריל. לפרספקטיבה, זוהי הקריאה הגבוהה ביותר מזה יותר מ-20 שנה, ועוברת בנוחות את השיא הקודם של 2% בנובמבר-2008. חלקן של משכנתאות שעברו מועדן של 30-59 ימים עלה ב-2.5 נקודות אחוז בהשוואה לשנה קודמת. למרות שנראה שהדברים מתדרדרים, מדדים חמורים יותר של עבריינות נותרו נמוכים. חלקן של משכנתאות שעברו פירעון של 90 יום ומעלה נותר בשפל מאז שנת 2000, וחלקן של משכנתאות בשלב כלשהו של עיקול, היה הנמוך ביותר מזה יותר מ-20 שנה.
למרות אובדן שיא של מקומות עבודה, משקי בית הושלמו ברובם בחודשים האחרונים על ידי הגדלת דמי האבטלה. עם כמה הטבות שיפוג בסוף יולי, משקי בית עלולים להיקלע ללחץ לעמוד בתשלומי המשכנתא, מה שעלול להוביל לעלייה נוספת בפיגור. עם זאת, הריבית על המשכנתאות ממשיכות לרדת - הריבית הקבועה ל-30 שנה ירדה השבוע לשפל שיא - מה שמרמז על הביקוש לרכישה ולמימון מחדש עשוי להמשיך לעלות. אנו נעקוב אחר פיגועים בחודשים הקרובים.
נושא השבוע
בחירות 2020: עדכון קיץ
הבחירות לנשיאות ארה"ב לשנת 2020 מתוכננות ל-3 בנובמבר, ויש כמה תאריכים מרכזיים באופק המאותתים שלבה של עונת הקמפיין תגיע בקרוב. נכון לעכשיו, לג'ו ביידן יש יתרון לא מבוטל בסקרים הלאומיים (תרשים העליון), כמעט פי שלושה מההובלה שהייתה להילרי קלינטון באמצע יולי 2016. סקרים ברמת הקונגרס נראית חזקה באותה מידה עבור הדמוקרטים. אבל עד כמה אנחנו באמת יכולים לסמוך על הסקרים? הסקרים לא היו בטירוף ב-2016?
במידה מסוימת, הבחירות המפתיעות של דונלד טראמפ ב-2016 היו תוצאה של בעיות סקרים. אבל בשיחה עם לקוחות, הגענו להאמין שחלק מהמשתתפים בשוק הפיננסי נוטים לשקול יתר על המידה את התפקיד שמשחקות שגיאות סקרים. ברמה הלאומית, ממוצע הסקרים של Real Clear Politics (RCP) היה למעשה מדויק יותר ב-2016 מאשר בבחירות הקודמות.
אז מה קרה? אחד הגורמים העיקריים היה שבשבועות האחרונים דונלד טראמפ התייצב (תרשים תחתון). סקרי יציאה מספקים ראיות נוספות לכך שהנשיא טראמפ הציג ביצועים טובים בקרב מצביעים מאוחרים. בנוסף, היו בעיות סקרים נוספות ברמת המדינה, במיוחד בוויסקונסין ובמישיגן, שלא הלכו על מועמד רפובליקני לנשיאות מאז שנות ה-1980. בארבע המדינות שטראמפ ניצח בהפרשים הקטנים ביותר, ממוצע הסקרים של ה-RCP מעיר את תמיכתו של טראמפ בממוצע של 3.7 נקודות אחוז. אבל נכון לעכשיו, ההובלה של ביידן באותן מדינות נע בין +5.2 בפלורידה ל +7.5 במישיגן.
אם הבחירות היו מתקיימות היום, אנו חושדים שג'ו ביידן ייחשב בצדק לפייבוריט בריא להיכנס למספר ההצבעות. אבל הבחירות זורמות, עם פיתולים ונקודות פיתול גם בזמנים רגילים. בשנת 2020, עם מגיפה היסטורית המשתוללת וחוסר ודאות משמעותי לגבי איך ייראה העולם בנובמבר, אנו מאמינים שחשוב עוד יותר להישאר קשובים לשינויים בנוף הבחירות.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


