
לאורך ההיסטוריה חלו מספר עליות תנודתיות משמעותיות ביותר בשווקים הפיננסיים הגדולים. לכל אחד מהם היו מאפיינים מגדירים שהפכו אותם דומים, למרות שהתרחשו בשווקים שונים מאוד ומסיבות שונות.
המשכיות שנראית על פני מחזורי התנודתיות הללו היא דבר טוב, מכיוון שלמרות שהוא לא בהכרח הופך את התנודתיות הגדולה לחזויה, הקדימות ההיסטורית מציעה מתווה לזיהוי תנאים התומכים בהתרחשות אירועי פוטנציאלי ואיך הם עשוי להתפתח פעם אחת בתנועה. זה יכול להיות לעזר רב בהנחיית החלטות המסחר, בין אם זה להתרחק מפיצוץ פוטנציאלי פוטנציאלי או להתקדם אליו באסטרטגיה המתאימה שיכולה לנצל את תנודות המחירים הגדולות שמגיעות עם רמות תנודתיות יוצאות דופן.
תחילה נדון כיצד נראה בדרך כלל אירוע תנודתי במונחים של התנהגות התנודתיות עצמה, ואז נסתכל מקרוב על כמה מהקוצים הגדולים ביותר שחוו אי פעם בשווקים הפיננסיים הגדולים.
מהי תנודתיות?
"במילים פשוטות, ניתן להגדיר את התנודתיות כווריאציות בהן שוק משתנה. יותר מחיר הנכס זז, הגבוה יותר מה היא נדיפות - כמה שפחות מה היא מחיר נע, התחתון מה היא תנודתיות."
- פול רובינסון, DailyFX
במאמר זה אנו בוחנים מדד לטווח קצר של תנודתיות (משך שבועיים) שנקרא תנודתיות ממומשת, שהיא תנודתיות כפי שכבר התרחשה. זה ידוע גם בשם תנודתיות היסטורית.
איך נראה מחזור אירועי תנודתיות?
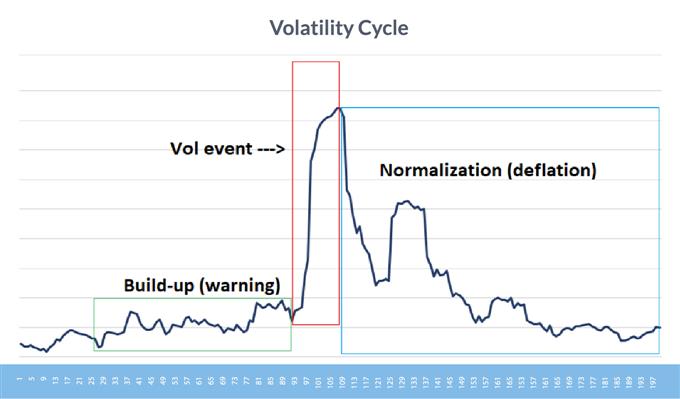
לקראת עלייה בתנודתיות, יש לעיתים קרובות תקופת הצטברות בה התנודתיות עולה בהדרגה, דבר המצביע על כך שהשווקים עשויים להיות בכיוון של נקע ושיבוש משמעותי. אחרי תקופת התסיסה הדקה מתרחש מהלך פתאומי ואנכי בתנודתיות שמגיע לשיאו לפני שהוא מתהפך ונורמלי במהירות באמצעות ירידה הדרגתית אך מהמורה לעבר תנודתיות לפני האירוע.
התרשים שלהלן מורכב ממספר מחזורי תנודתיות בעבר, המהווים 100 יום לפני ואחרי שיא התנודתיות. שימו לב לתקופת ההצטברות, לשינוי התנודתיות עצמה ולשלב הנורמליזציה, כמו גם לא-סימטריה בין השלבים.
מחזור של ספייק תנודתיות
מקור: DailyFX
התנהגות התנודתיות נבדלת בין שיעורי הנכסים
היבט נוסף של התנודתיות בשוק להבין הוא שהוא אינו מתנהג באותה צורה בכל סוגי הנכסים, ולא בהכרח אפילו באותו סוג נכס. לדוגמא, התנודתיות בשוק המניות בדרך כלל מתנהגת אחרת ממה שהיא מתנהגת במטבעות ובסחורות.
המניות היו בעלותהשכרה הטיה ארוכה להם, מכיוון שהם בדרך כלל נכס שמעריך ערך לאורך זמןלָרוּץ.
משתתפי השוק משקיעים במניות החברה, מה שהופך את שוק המניות לשוק ארוך כמעט אך ורק עם ריבית קצרה מוגבלת. בגלל הטיה זו, התנודתיות מתגברת בשווקים למטה כאשר יש חשש כתוצאה מהפסדים כספיים ומכירה, ונמוכה בשווקים למעלה שבהם הפחד הוא מינימלי.
לעיתים תראו את התנודתיות בשוק המניות בשוק שוורים כאשר המשתתפים סובלים באופן קולקטיבי מ- FOMO, אך זה לא הנורמה וקורה רק לקראת סיום מגמות ארוכות-עוצמה - שכמה מהן נבחן כאן בקרוב.
מומלץ על ידי פול רובינסון
בניית אמון מסחר
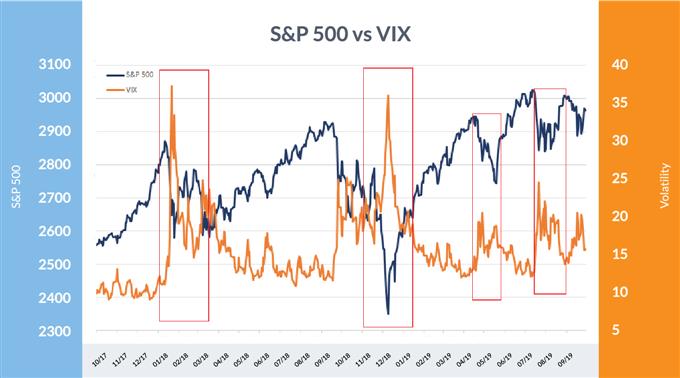
VIX מדגים כי תנודתיות נוטה לעלות במכירה, ירידה בקנייה
מקור נתונים: בלומברג
כפי שמוצג בתרשים לעיל, התנודתיות בדרך כלל מנוגדת ל- S&P 500, במיוחד כאשר השוק יורד.
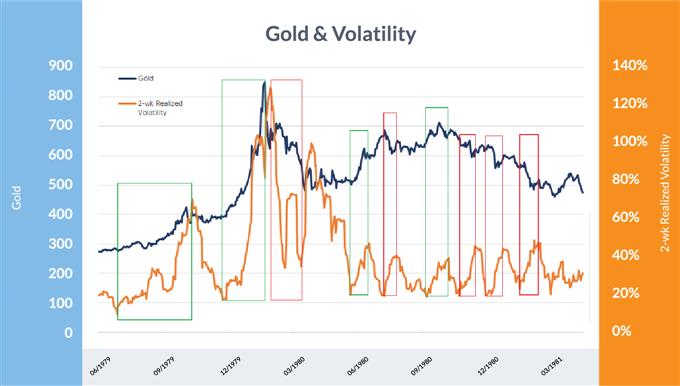
לאורך זמן, למטבעות ולסחורות אין הטיה טבעית כלפיהם ונוטים להתנודד במחזורי שור ודובים גדולים המסתיימים בשינוי מינימלי נטו. התנודתיות יכולה לעלות לשני הכיוונים ואינה עקבית לאורך זמן. במקרה של סחורות (כלומר זהב), התנודתיות יכולה למעשה לעלות יותר עם עליית מחירים מאשר במהלך ירידה. אבל שוב, זה לא עקבי לחלוטין לאורך מחזור.
תנודתיות שהתממשה בזהב מול שבועיים
מקור נתונים: בלומברג
בגרף שלמעלה, התיבות הירוקות מסמנות תקופות בהן התנודתיות עלתה בזמן שהמחיר הוערך, והתיבות האדומות מסמנות תקופות בהן היא עלתה בזמן שמחיר הזהב פחת. זה מדגיש את ההטיה הלא כיוונית שיכולה להיות לתנודתיות בסחורות - הדבר נכון גם לגבי תנודתיות במטבע.
היסטוריה של תנודתיות בשוק: מחזורי התנודתיות הגדולים ביותר
אנו נסתכל על כמה ממחזורי התנודתיות המשמעותיים ביותר שאירעו בשווקים הפיננסיים הגדולים מאז 1929 ונחקור את שלב ההצטברות, השיא, הנורמליזציה ואחרי ההשפעות.
התרסקות 1929
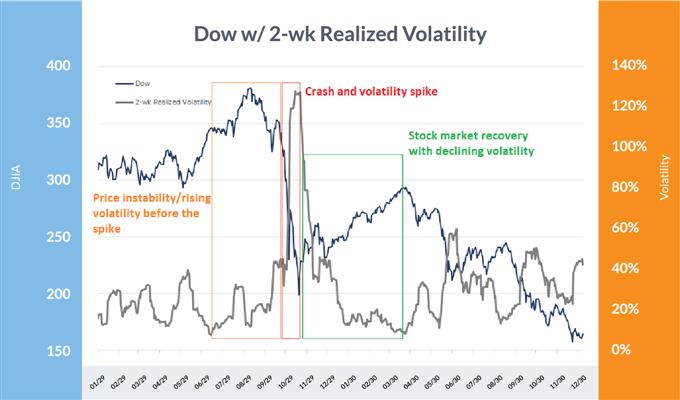
בסוף שוק השוורים השואג של שנות ה -20 ', ההתרסקות של 1929 החלה את השפל הגדול של שנות השלושים. ההתרסקות 1930-28 באוקטובר בשנת 29 ראויה לציון במיוחד והביאה להפסד של יומיים של 1929% בממוצע התעשייה של דאו ג'ונס, עם תנודתיות ממושכת של שבועיים ל 24%. לאחר הטווח הקצר, מחיר הדאו בילה את השבועיים הקרובים בסגירה של 127% או נמוך יותר מהפגישה של יום הקודם.
כמו במקרה של מותם של שוקי מניות היסטוריים אחרים, ההתרסקות לא הגיעה לשיאים של כל הזמנים (ATH), אלא לאחר תקופת חולשה שגרמה לתנודתיות לעלות לפני השיא הגדול. במהלך השביל בסוף אוקטובר, השוק כבר היה מחוץ ל- ATH ב -21%, כאשר התנודתיות לטווח הקצר עלתה מ -11% בלבד ל -81%.
לאחר הפרק הראשוני של הירידה בשוק המניות בשנים 1929-1932, התנודתיות התורמלה בתחילה על ידי ירידה מקריאה של שבועיים של 127% מתחת ל -10% תוך כחמישה חודשים. התנודתיות תעלה שוב מאוחר יותר, אך לא עלתה שוב על 100% עד כמעט שנתיים לאחר מכן, כאשר החלק הגרוע ביותר בשוק הדובים התקרב למסקנתו.
ממוצע תעשייתי של דאו ג'ונס: 1929-1931
מקור נתונים: בלומברג
בתרשים לעיל, התנודתיות התחזקה בחדות (אדומה) לאחר שבועות של עלייה בשוק לא יציב (כתום) ואז ירדה בצורה חדה (ירוקה) כאשר אמון השוק התגבר בעקבות ההתרסקות בת היומיים.
כסף 1980
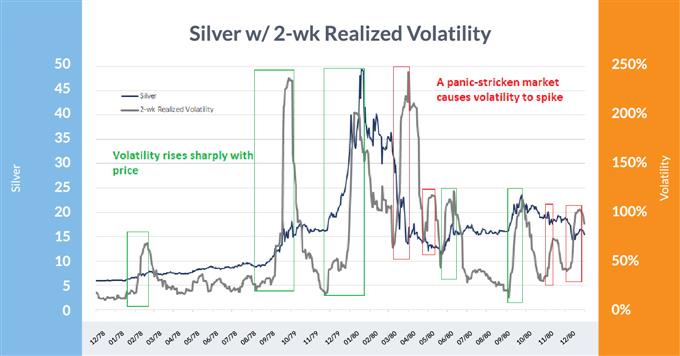
בשלהי שנות השבעים והשמונים של המאה העשרים ניסו האחים האנט לתפעל את מחיר הכסף במה שהיה אחד מ"קרנות "השוק המפורסמות ביותר אי פעם. לא זו הייתה רק פעילות המסחר של האחים: האינפלציה עלתה במהירות, ומשוכות מתכת יקרות היו מבוקשות מאוד. כסף הגיע לסכום של יותר מ- $ 1970 לאחר שנסחר ב- $ 80 בלבד בשנה קודמת.
במהלך עליית המחירים המרהיבה, התנודתיות עלתה לעיתים בצורה חדה עם כל עלייה משמעותית, כולל זו האחרונה שהסתיימה בינואר 1980. התנודתיות פחתה בחלק הראשוני של המכירה לפני שזינקה לרמות שיא כמעט כשהשוק נבהל מכמות ארוכה. עמדות באביב 1980. משם זו הייתה נסיעה משובשת, אך התנודתיות בת השבועיים הבינה ירדה ל -12% בלבד כחמישה חודשים בלבד לאחר העל-העל ל -240%.
כסף: 1979-1981
מקור נתונים: בלומברג
בתרשים זה, התיבות הירוקות מדגישות את עליות התנודתיות בשלבים שוריים ואת התיבות האדומות כאשר התנודתיות החריפה במכירה. ברור שהייתה נטייה גדולה יותר לתנודתיות לעלות עם מחיר הכסף לעומת ירידתו.
יום שני השחור - 1987
התרסקות שוק המניות ב -1987 בארצות הברית האשימה במידה רבה ב"סחר בתוכניות ", התרסקות ראשונה מונעת טכנולוגיה / הנדסה פיננסית מסוגה. עם זאת, עודפים ספקולטיביים מאסיביים נבנו לפני ההתרסקות, שלא כמו שום דבר מאז שנות העשרים של המאה העשרים. זה מילא תפקיד משמעותי בירידת מחירי המניות ובעליית התנודתיות האדירה.
הירידה של יום אחד בשיעור של 20% + בממוצעים העיקריים הייתה כמובן הפתעה משמעותית - מחוץ לאפשרות ההקרנה - אך כפי שקרה ברוב מחזורי התנודתיות הגדולים האחרים, היא לא בדיוק התרחשה בכחול.
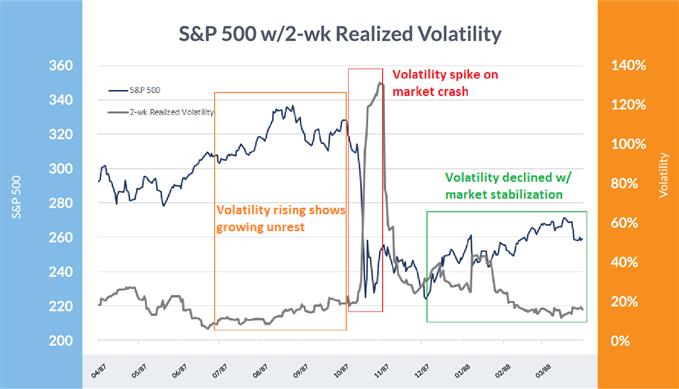
במהלך ~ 10% האחרונים משוק השוורים, התנודתיות הממוצעת של שבועיים עלתה עם S&P 500 מ- 8% ל -15%, והדגישה את חוסר היציבות הגובר במגמת העלייה. כאשר יום שני השחור התגלגל, ה- SPX כבר ירד מהשיא ב -16% בעוד שהתנודתיות הייתה גבוהה יותר באופן מהותי עם קריאה לטווח קצר של 25%.
התנודתיות לטווח הקצר עלתה ליותר מ -130% בעקבות קריסת מחירי המניות ביום שני לפני שהחלפה ובסופו של דבר צנחה חזרה לכמעט 10% במרץ שלאחר מכן.
מומלץ על ידי פול רובינסון
קבל את תחזית ההזדמנויות המסחריות המובילות שלך בחינם
S&P 500: 1987-88
מקור נתונים: בלומברג
אי שקט גובר (כתום) מראה כי התנודתיות גוברת מכיוון שהשוק עדיין נמצא בשלב שורי. כאשר יום שני השחור התגלגל, התנודתיות הלכה והתגברה (אדומה) לפני צניחה לאחר שהתייצב השוק (ירוק).
משבר פיננסי גדול (GFC) 2008
המשבר הפיננסי הגדול הונע על ידי נוהלי בנקאות חסרי אחריות בוול סנט, שבסופו של דבר עלו במחיר סנט מיין. הירידה מ -2007 עד 2009 הייתה הצניחה הגדולה ביותר במניות ובכלכלה מאז השפל הגדול, אך היא לא הייתה ללא איזשהו אזהרה לפיצוץ משמעותי בתנודתיות יכול להיות בעבודה.
רגע לפני שהעניינים ממש התפרעו בסתיו 2008, התנודתיות של שבועיים כבר עמדה על 41%. משם, מדד ה- S&P 500 צנח בעוד 27% בעוד כחמישה שבועות, שראו את רקטת התנודתיות לטווח קצר ל -97%. במהלך תקופה זו התפוצץ מדד ה- VIX הנצפה נרחב מ -36 ל -80. בשנה שלאחר מכן, התנודתיות התנורמלה עם נפח ממומש של שבועיים וה- VIX הגיע ל -20% ו -23 בהתאמה.
אבל אפילו חזרה לשנת 2007 לפני תחילת שוק הדובים, כמו בכל כך הרבה שווקי שור אחרים שהתקרבו למסקנתם, התנודתיות החלה להתגנב יותר. למרות ה- S&P 500 שצבר כ- 8% YTD עד לשיא ה- 9 באוקטובר 2007, ה- VIX עצמו עלה גם הוא סביב 12 ל- 16 - עלייה של 25%. הגלגלים באוטובוס התחילו להתנדנד למרות שכולם נראים טוב על פני השטח.
S&P 500: 2007-08
מקור נתונים: בלומברג
אם מסתכלים על התרשים שלמעלה, ניתן לראות כי התנודתיות בדרך כלל הייתה גבוהה יותר (כתום) לפני השיא הגדול בשנת 2008. ברגע שהבהלה פגעה בשיא (אדום) ואמון השוק חזר, התנודתיות דעכה (ירוקה).
AUD / USD: 2008-09
מקור נתונים: בלומברג
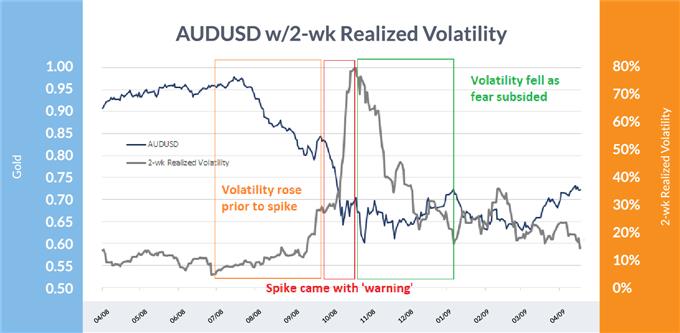
כשמדובר במטבעות, אחד הנפגעים הגדולים במשבר הפיננסי הגדול היה הדולר האוסטרלי (AUD / USD), שצנח כמעט 40% כאשר התנודתיות של שבועיים עלתה ל -80% מרמות ספרות בודדות בלבד כמה חודשים קודם לכן. קשרי הייצוא החזקים של אוסטרליה לסין התגלו כיקרים כאשר קצב הצמיחה של הכלכלה המתעוררת ספג מכה קשה במהלך המיתון העולמי.
המסלול לא היה הפתעה מוחלטת, כפי שמעטים; התנודתיות עלתה בהתמדה בחודשים שקדמו לקריסה הסופית של אוסי. התנודתיות לטווח הקצר עלתה מ -5% בלבד ביולי 2008 לכמעט 30% לפני שהעלייה הסופית ל -80% התרחשה באוקטובר. לאחר שפל ה- AUD / USD נרשמה ירידה חדה למדי בתנודתיות לפני שהחלה במהלך החודשים הראשונים של 2009.
גם זוגות מטבעות אחרים נפגעו בגדול, כמו EUR / USD ו דולר / דולר קנדי, אך התנודתיות מעולם לא הסלימה כמו ב- AUD / USD. התנודתיות בזוגות אלו עלתה ל- 30-40% 'בלבד', שעדיין גבוהה ביותר עבור מטבעות.
S&P 500 E-Mini Flash-Crash 2010
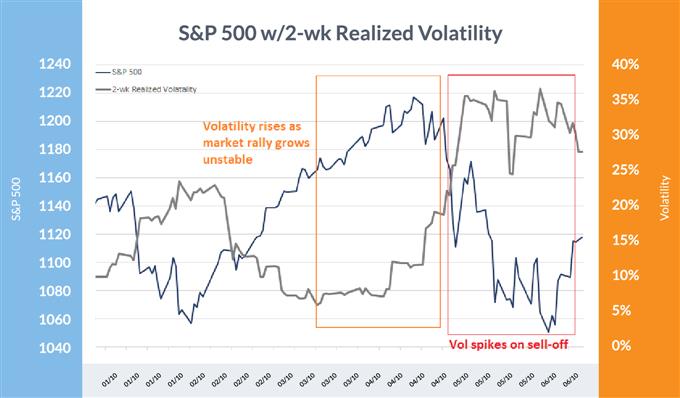
התרסקות הפלאש הגדולה הראשונה שדיברה עליה התרחשה ב- 6 במאי 2010, כאשר החוזים העתידיים על S & P 500 e-mini התנדנדו ביותר מ- 6% בתוך כשבע דקות לפני שמחקו את כל ההפסדים בפחות מחמש עשרה דקות.
לונדוןמבוסס הסוחר, Navinder Singh Sarao, הואשם ונמצא אשם ב"זיוף "- ביצוע הזמנות גדולות שמתבטלות ממש לפני מילוין.
אמנם זה אולי תרם לירידה, אך השוק כבר היה במצב שברירי מלכתחילה, כפי שקורה בדרך כלל בעת קריסות פלאש. כדי לשים את התנודתיות בפרספקטיבה, ה- VIX עלה מ -15 ל -25 בשבועות שקדמו לו, לפני שעלה על 40 מעלות ביום ההתרסקות. התנודתיות למעשה לא סיימה לעלות רק כשלושה שבועות לאחר מכן, כאשר ה- VIX הגיע ל 48. משם התנודתיות ירדה בצורה אופיינית עד תחילת 2011 לפני שצצה שוב.
S&P 500: 2010
מקור נתונים: בלומברג
ה- Crash של S&P 500 e-mini פלאש הראה נושא מוכר: הקופסה הכתומה מדגישה תקופה שבה המניות עדיין בדרך כלל היו גבוהות יותר אך התסיסה מתחת למכסה המנוע ניכרה באמצעות תנודתיות גוברת. הזינוק ורמות התנודתיות הגבוהות יותר (אדום) הלכו בעקבותיו יחד עם ההתרסקות של ה- 6 במאי.
פיצוץ EURCHF 2015
מבין הפיצוצים בתנודתיות, זה היה אחד המפתיעים יותר. לבנק הלאומי השוויצרי (SNB) הייתה קומה בשער החליפין של EUR / CHF שגרם לשאננות רחבה בשוק והניע את ה"חשיבה "שהבנק המרכזי ישמור על תמיכה בצלב. כפי שהתברר, זה לא היה המקרה.
כאשר ה- SNB הסיר את הרצפה, EUR / CHF קרס מ- 1.20 - תלוי במקור הצעת המחיר - עד ל -0.68. התנודתיות לטווח הקצר עברה כמעט מאפס לכמעט 100% במהירות. זה לקח רק כמה ימים להחזיר את מרבית הזינוק, אבל וול בילה את שלושת החודשים הבאים בנורמליזציה איטית.
EUR / CHF: 2014-15

מקור נתונים: בלומברג
עם רצפת ה- SNB במקום התנודתיות ירדה לכמעט אפס (כתום), אך לאחר שהרצפה הונפקה השוק נתפס מכל משמר, מה שגרם לתנודתיות לרקטה ליותר מ 100% (אדום) לפני שנמנעה לאחר שהאבק שקע (ירוק) .
ברקזיט 2016
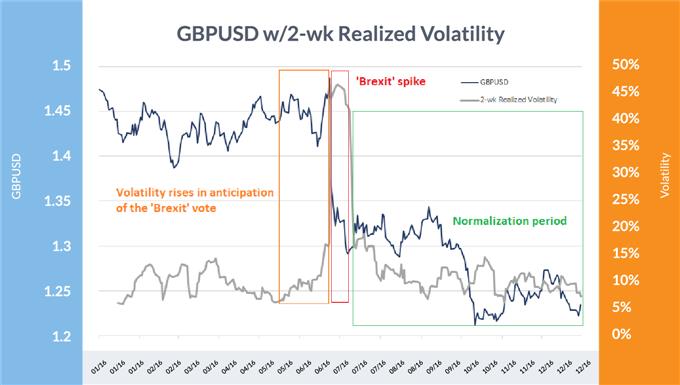
ההצבעה על הברקזיט ביוני 2016 לא הייתה צפויה, למרות שזו הייתה אפשרות, כפי שמעידה הדרך בה הוקשו השווקים כאשר ההצבעה יצאה לטובת עזיבת בריטניה את האיחוד האירופי. סטרלינג היה בעלייה קצרת טווח ממש לפני הכרזת התוצאות, אך GBP / USD בסופו של דבר סגרה 8% ביום בו הושלמה ההצבעה. הכמויות הממומשות של שבועיים עלו על 46% לאחר מכן.
זה היה אירוע ידוע שהתרחש, ולכן לא הייתה שום הפתעה לראות את התנודתיות עולה מבעוד מועד בציפייה - אף על פי כן, התנודתיות סיפקה אזהרה כי הדברים עלולים להיות מסובכים. בחודש שלפני ההצבעה, התנודתיות בת השבועיים עלתה מ- 6% בלבד ליותר מ- 16% כאשר משתתפי השוק שקלו את התוצאה הפוטנציאלית, כזו שהשוק לא היה מוכן לטפל בה אפילו באזהרה.
לאחר ההצבעה לאחר הברקזיט, התנודתיות התחילה בתחילה מ 46% בחזרה ל 16% תוך כחודש בלבד לפני שנכנסה לטחינה האופיינית שלאחר האירוע לקראת נורמליזציה של כ 7% תוך שישה שבועות. כמה חודשים לאחר מכן אירעה ההתרסקות של הלירה בחודש אוקטובר, שראתה שוב את התנודתיות מתגברת לרגע.
מומלץ על ידי פול רובינסון
גישה לתחזית GBP האחרונה
תרשים GBP / USD & כרך
מקור נתונים: בלומברג
מעל ניתן לראות כי התנודתיות עלתה לקראת ההצבעה על הברקזיט (כתום), ואז עלתה בחדות בתוצאה המפתיעה של הברקזיט (אדום) ותדעך בסופו של דבר (ירוק).
וולפוקליפסה 2018
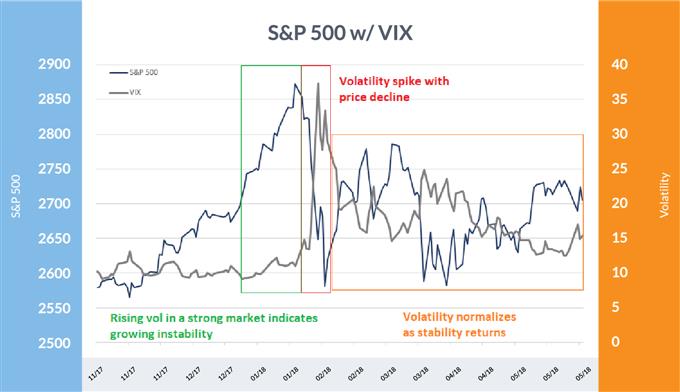
'הוולפוקליפסה' של פברואר 2018, אף כי לא היה קרוב לדרמטי ומזיק כמו התרסקות 87 ', לא בדיוק קרה בכחול. בחודשים האחרונים של 2017, המניות האמריקאיות הואצו גבוה יותר באופן בלתי-בר-קיימא, ולקחו איתה נפח - התנודתיות הממוצעת של שבועיים עלתה מ -3% בלבד בסוף ספטמבר לסביבות 8% בשיאה בינואר 2018.
לאחר שהשיאים הגיעו בסוף ינואר, השוק החל לרדת במשך כשבוע לפני שהמדדים צללו והתנודתיות עלתה. הדאו חווה קריסת פלאש של 4% בטווח של כעשר דקות.
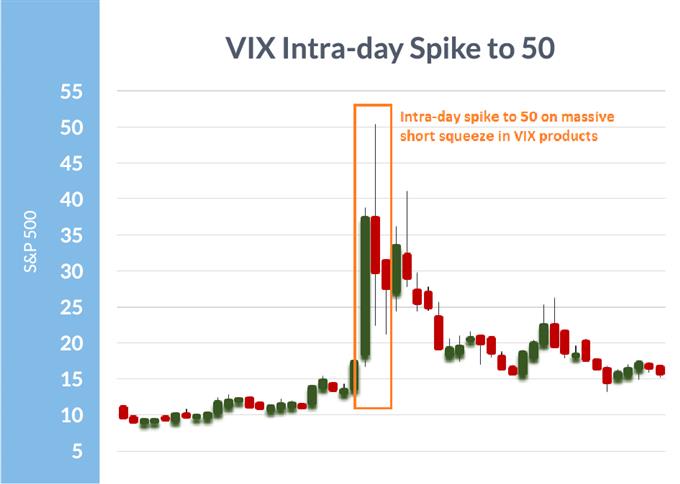
ה- VIX, המדד הפופולרי ביותר לתנודתיות רחבה בשוק המניות, ראה עלייה חריגה ביותר מכיוון שהשוק נתפס מהמר בכבדות על רמות נמוכות של תנודתיות באמצעות חוזים עתידיים, אופציות ותעודות סל שמטרתן הימורים ישירים ברמת ה- VIX. זה גרם למהלך מוגזם ב- VIX שדחף אותו לשיא תוך-ימי של 50. כמו רוב הפיצוצים הנפחיים, גם זה בילה כמה חודשים בנורמליזציה לרמות לפני האירוע.
S&P 500 ו- VIX: 2018
מקור נתונים: בלומברג
מעל ניתן לראות כי התנודתיות החלה לעלות בשלב האחרון של עצרת הפיצוץ מכיוון שהפכה לא יציבה (ירוקה) ועלתה עוד יותר בחולשת המחירים לפני העלאת העל על ירידה חדה במחירי המניות (אדום), ואחריה תקופת נורמליזציה (כתום).
VIX מכה 50 תוך יום
מקור נתונים: בלומברג
שיא ה- VIX בתוך היום היה הרבה יותר גדול מהירידה בפועל בשוק המניות שהיה גורם לנסיבות 'רגילות', אך הימורי VIX קצרים מסיביים עזרו לתדלק אותו הרבה יותר.
תנודתיות בשוק קדימה
אירועי תנודתיות גדולים תמיד היו חלק מהשווקים הפיננסיים ותמיד יהיו. ההבנה כיצד הם נראים ובעלי עדיפות היסטורית לפעול כשרטוטים, מציעה לסוחרים מסגרת לפעול בהמשך.
הורד דוח סנטימנט לקוח IG כדי לגלות אם הסוחרים שלנו הולכים זמן רב או קצר, איך זה משתנה לאורך זמן, והאם אותות השוק הם שוריים או דוביים.



 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


