
כשהנשיא ביידן מכהן כעת בתפקיד, השווקים יהיו ערניים לכל הערות של סנאטורים אמריקאים לגבי האם הם יתמכו בהצעת חוק התמריצים האדירה שהציע. קרב משא ומתן קשה עלול לגרום לירידה בהצעה הסופית. הפדרל ריזרב ייפגש גם כן. אין שינויי מדיניות בתפריט, אז היו"ר פאוול צפוי לאשר שמוקדם מדי לדון בהפחתה. יש גם בזק של נתונים כלכליים, כולל התמ"ג ברבעון הרביעי מאמריקה וגרמניה, בעוד שרוב המתחם הטכנולוגי ידווח על רווחים.
שחר פוליטי חדש, אותו ספר מסחר?
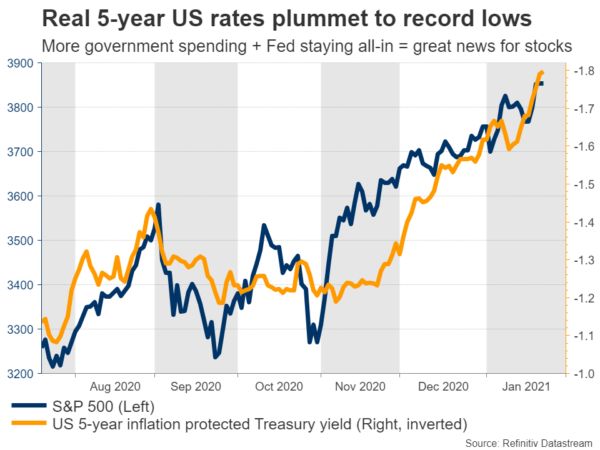
שבוע ההשבעה של ביידן היה די מסיבה עבור השווקים העולמיים. המניות זינקו לשיאים חדשים, עם משקלים כבדים טכנולוגיים הובילו את המטען, בעוד הדולר ההגנתי נסוג על רקע מצב הרוח העליז. עם הציפיות לחבילת הוצאות עצומה שעולים גבוה וראש הפד מאשר שוב שהבנק המרכזי שלו ישמור על גז ה-QE, התשואות האמיתיות של משרד האוצר חוזרות לירידה.
השווקים מסתכלים קדימה לתקופה שבה הצמיחה והאינפלציה מתחילות להאיץ, אבל הפד מחזיק את הריבית על הרצפה, שומר ממשי שיעורים שליליים מאוד. בתורו, שיעורים ריאליים שליליים הם ברכה עבור רוב הנכסים, במיוחד מניות וזהב. אם איגרות חוב הן נכסים עם תשואה שלילית, כל דבר שמציע תשואות חיוביות הוא פתאום אטרקטיבי.
האם האופוריה יכולה להימשך? ככל הנראה. אמריקה עומדת לצאת למסע הוצאות פדרלי, חיסונים מתגלגלים, הבנקים המרכזיים נראים הכל, וממשל ביידן כנראה ישחרר עוד יותר הוצאות אם ההתאוששות תפגע באמורות מהירות. זו סביבה קורנת למניות בארה"ב, ובסופו של דבר גם לדולר.
הפד אפילו לא רוצה לדון בהפחתת QE בשלב מוקדם כל כך, אבל עד אמצע השנה, זה יכול להיות סיפור אחר. סגנית היו"ר קלרידה השאירה את הדלת פתוחה להתחדדות להתחיל בתחילת 2022, והשווקים יכולים להתחיל לתמחר זאת הרבה יותר מוקדם. בינתיים, אירופה עדיין במעצור קשה, נמצאת הרחק מאחורי אמריקה במירוץ החיסונים, כלכלתה תסבול ממיתון כפול, וגם אין שום תמריץ מרשים בצנרת. אם ה-ECB אי פעם יתנרמל, זה יעבור שנים אחרי הפד.
לפיכך, הסיכונים לטווח הארוך יותר סביב אירו/דולר נראים נוטים לשפל. אבל זה הנרטיב הגדול יותר. לעת עתה, אלמנטים אחרים עשויים להניע את פעולת המחיר. האם ביידן יצליח לדחוף חבילה של 1.9 טריליון דולר דרך הקונגרס, או האם ההצעה תרד לכיוון טריליון דולר כדי להשיג תמיכה רפובליקאית? כל הערה מהסנאטורים השונים בימים הקרובים תהיה מכרעת.
הפד נפגש עם פאוול כדי לדחות את הירידה ב-QE
האירוע המרכזי יהיה פגישת הפד ביום רביעי. אין מקום לשינויי מדיניות, ומכיוון שזו אחת הפגישות הקטנות יותר ללא תחזיות כלכליות חדשות, כל תגובת השוק תסתכם בהערותיו של היו"ר פאוול.
הפד קורא ליותר הוצאות ממשלתיות כבר זמן מה, כך שפאוול כנראה יתרגש מההתפתחויות האחרונות. אבל הוא לא יכול להיראות מאושר מדי. הוא ובכירים אחרים בפד דחקו לאחרונה את הרעיון שתחזית כלכלית חזקה יותר מרמזת שהפד עשוי להתחיל להפחית את מינון ה-QE שלו בקרוב, והוא כנראה יאשר את המסר הזה.
הבטחה שה-Fed יישאר אגרסיבי במיוחד לאורך 2021 תטען לנסיגה בדולר ודחיפה נוספת לעלייה במניות, אך סביר להניח שכל תגובה כזו תהיה מינורית מכיוון שהמשקיעים כבר יודעים זאת. במקום זאת, המשתנה העיקרי עשוי להיות איך מתנהל קרב הגירוי של הקונגרס.
יש גם מבול של נתונים. מוצרים בני קיימא לדצמבר ישוחררו כמה שעות לפני החלטת הפד, בעוד שהאומדן הראשון של התמ"ג לרבעון הרביעי יוצא ביום חמישי. התחזיות מצביעות על עלייה שנתית של 4%, בעוד שהמודל של אטלנטה Fed GDPNow מציע הדפסה של 4.4%, כך שאולי יש מקום להפתעה חיובית. ואז ביום שישי, נתוני ההכנסה והצריכה האישית, לצד מדד מחירי הליבה של PCE לדצמבר יגיעו לשווקים.
צמיחה בגרמניה, תעסוקה בבריטניה וחיסונים
באירופה, גולת הכותרת תהיה התמ"ג של גרמניה לרבעון הרביעי ביום שישי. על רקע נעילה מתמשכת, הכלכלה כנראה התכווצה שוב ברבעון האחרון, משהו שאושר על ידי סקר Markit PMI לדצמבר. וגם הסיכויים לרבעון הראשון לא נראים מזהירים, בהתחשב בכך שהסגר של המדינה יימשך עד אמצע פברואר.
הדפס שלילי יכול לחזק את הנרטיב של הבדלים כלכליים בין אירופה לאמריקה, במיוחד מכיוון שרוב הכלכלות בגוש האירו כנראה יסתדרו אפילו יותר גרוע מגרמניה, ששחררה תמריצים פיסקאליים חזקים והיו לה כללי סגירה קצת יותר 'רגועים'. סקר העסקים של Ifo לחודש ינואר יפורסם גם הוא ביום שני, לפני נתוני האינפלציה החודשיים ביום חמישי.
בהישארות באירופה, דו"ח המשרות של בריטניה לנובמבר אמור לצאת ביום שלישי. זה לוכד את התקופה שבה כללי הנעילה הוחמרו, כך שהסיכוי לנסיגה נראה גבוה. עם זאת, השווקים כנראה יראו בכך חדשות ישנות. כל תגובה בפאונד אינה סבירה.
במקום זאת, הונו של סטרלינג טמון בקמפיין החיסונים. המשקיעים התלהבו לאחרונה כשבריטניה מובילה את חבילת ה-G10 במירוץ החיסונים, מה שמעורר תקוות שהיא עשויה להיות הכלכלה הגדולה הראשונה שמביסה את הנגיף לחלוטין. אם קצב החיסון החזק הזה יישמר, ימים טובים יותר עשויים לפתח הליש"ט, שכבר נסחר ליד שיא של מספר חודשים.
הסיכון השלילי העיקרי הוא העלאת מס חברות פוטנציאלית בתקציב מרץ של בריטניה. העלאת מסים בעיצומו של משבר תהיה הרת אסון, ולכן לא סביר שהאוצר יקדם את זה, אבל זה עדיין משהו שצריך לראות.
נתונים אוסטרליים וקנדיים, לצד רווחי טכנולוגיה
בספקטרום המט"ח של סחורות, נתוני האינפלציה של אוסטרליה לרבעון הרביעי יוצאים ביום רביעי, לפני הדפסת התמ"ג החודשי של קנדה לנובמבר ביום שישי. מכיוון שלא ה-RBA ולא ה-BoC צפויים לבצע מהלכי מדיניות כלשהם, גורלם של שני המטבעות טמון בעיקר בסנטימנט הסיכון העולמי ובמחירי הסחורות.
לבסוף, עונת הרווחים נדלקת כאשר אפל, מיקרוסופט, פייסבוק, טסלה ועוד רבות אחרות מפרסמות את התוצאות הרבעוניות שלהן. לענקיות האלה יש משקלים עצומים במדדים כמו S&P 500, כך שהתוצאות שלהן יכולות להשפיע לא רק על המניות שלהן, אלא גם על השוק הרחב יותר. ומכיוון שהדולר נוטה לנוע בכיוון ההפוך של המניות בימינו, רעידות המשנה יכלו להיות מורגשות גם ב-FX.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


