
יו"ר הפד פאוול סיפק עדות לקונגרס בשבוע שעבר בנוגע למדיניות המוניטרית. הוא ציין כי הפד לא ממהר להוריד את רגלו מדוושת ההקלה וכי למרות שציפיות האינפלציה מתגנבות לשווקים, הפד רואה בכך סימן לביטחון בהתאוששות. זה הצליח לשמור על התעריפים במשך יום אחד, עד שהם המריאו. נצטרך לצפות השבוע כדי לראות אם יהיה המשך. ה-RBA נפגש ביום שלישי, ואנחנו נקבל את המהלך שלהם בתשואות. בנוסף, בריטניה מפרסמת את תקציב האביב שלה ביום רביעי. ביום חמישי, אופ"ק נפגש. סוחרי הנפט יהיו להוטים לראות אם הם מעלים את התפוקה כעת, כשהמחיר עלה על כך. השבוע מגיע לשיאו עם משכורות חוץ חקלאיות ביום שישי.
הורד למשך זמן רב יותר
כפי שהוזכר לעיל, יו"ר הפדרל ריזרב נתן את עדותו החצי שנתית לקונגרס ביום שלישי ורביעי בשבוע שעבר. בנוסף לציין כי ציפיות האינפלציה הנוכחיות והעלייה בתשואות היו חולפות ואינן בנות קיימא, הוא ציין כי הפד ישמור על תמריצים עד שהאינפלציה תהיה מעל יעד הפד של 2%-3% למשך זמן מה ותושג תעסוקה מקסימלית. בנוסף, הוא עודד את הממשלה לספק יותר תמריצים פיסקאליים (כלומר חבילת התמריצים של 1.9 טריליון דולר) על מנת לסייע לכלכלה המתקשה. עם זאת, הפד לא היה היחיד שצלצל בפעמון הגירוי השבוע. בנוסף לפד, אמר בנק אוף קנדה Tiff Macklem, בהתחשב בעובדה ש"התאוששות מלאה רחוקה, המדיניות המוניטרית תצטרך לספק תמריצים לתקופה ניכרת". כמו כן, ה-RBNZ נפגש בשבוע שעבר. החברים הסכימו שהבנק המרכזי יישאר בהמתנה עד לעמידה ביעדי מדד המחירים לצרכן ותעסוקה.
תשואות נמוכות, עד שהם לא
ביום חמישי, כשהתשואות כבר נסחפות גבוהות יותר במהלך החודש, מכר משרד האוצר האמריקאי אגרות חוב ל-7 שנים. המכרז לא עלה יפה, שכן היה עניין מועט בקניית אג"ח בבטן העקומה. ביקוש נמוך פירושו מחירים נמוכים יותר לאג"ח. ומחירים נמוכים יותר פירושם תשואות גבוהות יותר. משרד האוצר האמריקאי ל-10 שנים זינק ל-1.6%. עבור חודש פברואר, התשואות בארה"ב 10 עלו בכ-40 נקודות בסיס. עם זאת, ארה"ב היא לא המקום היחיד שבו התשואות עולות. התשואות באוסטרליה ל-10 שנים עלו ב-45 נקודות שנייה בשבוע שעבר! התשואות של ניו זילנד ל-10 שנים עלו ב-40 נקודות בסיס בשבוע שעבר. ה-RBA נאלץ להתערב ולרכוש אג"ח נוספות ל-3 שנים ביום שישי על מנת לייצב את בקרת עקומת התשואה שלה (כחלק מההרחבה הכמותית). ה-RBA אגב נפגש ביום שלישי לפגישת מדיניות הריבית שלו. תגובות יישמרו מקרוב כדי לראות כיצד מושל RBA לואו מגיב לעלייה בתשואות. בנוסף, פאוול ידבר ביום חמישי על כלכלת ארה"ב בפסגת WSJ Jobs Summit. צפו להערות של בנקים מרכזיים אחרים ברחבי העולם כדי לראות אם הם יכולים להפחית תשואות. שוק האג"ח בוודאי יצפה!
עזרה בדרך לבריטניה
מכיוון שבריטניה נראית להתחיל לצאת מהסגר ב-8 במרץth, רישי סונק תתווה את תקציב האביב עבור בריטניה. עם זאת, עסקים רבים לא ייפתחו מחדש עד אפריל ומאי. צפו בתקציב להארכת תוכנית החופשה הנוכחית ולהמשיך לתמוך בעסקים. Sunak היא עשויה לכלול גם אמצעים חדשים שיעזרו לחברות לחזור לדרך, כמו הארכת חופשת התעריפים העסקיים, אשר אמורים להסתיים באפריל.
המתיחות תהיה גבוהה ב-OPEC
OPEC+ ייפגש ביום חמישי כדי לדון בייצור ותפוקת הנפט. נזכיר כי בפגישה האחרונה, סעודיה הסכימה להפחית את הייצור במיליון חביות ליום במהלך פברואר ומרץ, כדי שרוסיה תוכל להגדיל את התפוקה שלה. עם זאת, אל תצפו מרוסיה להחזיר טובה השבוע. כאשר הנפט הגולמי WTI נסחר קרוב ל-1 דולר, המחיר עלה בכמעט 61.50% בפברואר בלבד. צפו שחברים יגדילו את התפוקה בפגישה זו, מכיוון שהביקוש הצפוי גדל עקב השקת החיסונים והיצע במהלך החודשיים האחרונים. כולם מצפים לעלייה בתפוקה, השאלה תהיה: כמה?
שכר
ישנם כמה דוחות רווחים מתמשכים שצפויים לצאת השבוע בסוף עונת הרווחים. סוחרים יצפו בהנחיית זום כשהעולם מנסה לאט לאט לחזור לשגרה. דוחות רווחים חשובים נוספים הם כדלקמן: ZM, FRES, NIO, SNOW, PSN, POLY, AVGO, WMH, COST, TGT, PSO
נתונים כלכליים
תחילת החודש פירושה נתוני תחילת החודש. בסוף השבוע הזה נקבל את נתוני ה-PMI של סין לחודש פברואר. העולם יצפה כדי לראות אם זה דומה ל-PMI ראשוניים מרחבי העולם מוקדם יותר החודש. גם ארה"ב תציג את PMI ISM Manufacturing שלה ביום שני, וגרמניה תפרסם את נתוני התעסוקה ביום רביעי. ביום שישי, ארה"ב תדווח על משכורות לא חקלאיות לפברואר. במה הכי יעניינו הסוחרים השבוע: כל דבר שיש לו מרכיב תמחור שכן השווקים מחפשים רמזים כלשהם לקראת עלייה באינפלציה! להלן הנתונים הכלכליים החשובים יותר לשבוע:
יום ראשון
- NBS Manufacturing PMI (FEB)
- PMI לא ייצור (פברואר)
יום שני
- גמר PMI של ייצור גלובלי (פברואר)
- אוסטרליה: הלוואות לבית (JAN)
- סין: PMI של Caixin Manufacturing (פברואר)
- גרמניה: שיעור האינפלציה (פברואר)
- ארה"ב: ISM Manufacturing PMI (פברואר)
יום שלישי
- יפן: שיעור האבטלה (JAN)
- אוסטרליה: החלטת ריבית RBA
- גרמניה: מכירות קמעונאיות (JAN)
- גרמניה: שינוי באבטלה (פברואר)
- האיחוד האירופי: הבזק שיעור האינפלציה (פברואר)
- קנדה: שיעור הצמיחה בתוצר (רבעון הרביעי)
יום רביעי
- גמר PMI שירותים גלובליים (פברואר)
- אוסטרליה: קצב צמיחה בתוצר (רבעון 4)
- אוסטרליה: חבילת תרשים RBA
- סין: Caixin Services PMI (פברואר)
- בריטניה: תקציב אביב
- האיחוד האירופי: PPI (JAN)
- ארה"ב: שינוי תעסוקה ADP (פברואר)
- ארה"ב: ISM Non-Manufacturing PMI (פברואר)
- מלאי גולמי
יום חמישי
- ישיבת OPEC
- אוסטרליה: מאזן סחר (JAN)
- אוסטרליה: גמר מכירות קמעונאיות (JAN)
- האיחוד האירופי: מכירות קמעונאיות (JAN)
יום שישי
- גרמניה: הזמנות מפעל (JAN)
- קנדה: מאזן סחר (JAN)
- ארה"ב: מאזן סחר (JAN)
- ארה"ב: משכורות לא חקלאיות (פברואר)
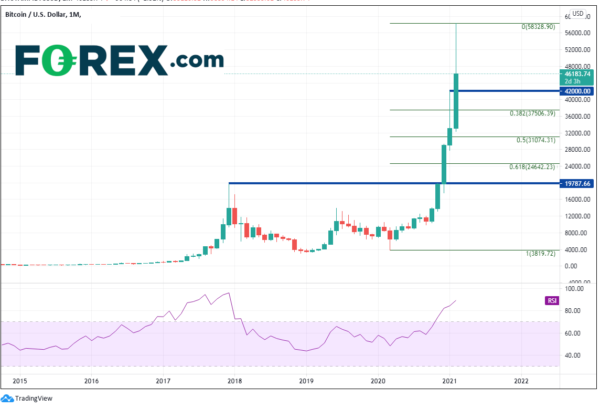
טבלת השבוע: ביטקוין חודשי
מקור: Tradingview, FOREX.com
עם כל כך הרבה תרשימים נהדרים לבחירה כאשר סוף החודש נופל ביום שישי, גרף הביטקוין החודשי הוא ללא ספק המרשים ביותר. הגרף הזה נבחר כדי להראות את עוצמתו הטהורה של המהלך בפברואר וכדי להראות כמה עוד ביטקוין יכול לסגת, לפני שהוא מגיע לרמות טכניות משמעותיות! מכיוון שזהו מסגרת זמן חודשית, תרשים זה מיועד בעיקר לאלו הסובלים מ-HODL. המטבע הקריפטו הגיע לשיא של 58,354 באמצע פברואר, לפני שנסוג לסגירת החודש. ביטקוין נסגר בפברואר בעלייה של למעלה מ-40%, למרות הנסיגה בסוף החודש, ה-5th מקדמה חודשית ישר. התמיכה על מסגרת זמן חודשית היא בשיא ינואר של 42,000, ולאחר מכן תיקון פיבונאצי של 38.2% מהשפל של מרץ 2020 לשיא פברואר, קרוב ל-37,506. למטה יש 50% תיקון מאותו מסגרת זמן קרוב ל-31,074. (הערה: במסגרת זמן של 240 דקות, התמיכה היא קרוב ל-43,750.) במסגרת זמן חודשית, יש רמת התנגדות אחת, שהיא השיא של כל הזמנים. התנודתיות היא מראה בנרות, אז היזהר לאלו שסוחרים (בניגוד להשקעה).
עם התנודתיות בתשואות בשבוע שעבר, פגישות ודוברים של הבנק המרכזי, פגישת אופ"ק ותשלומי שכר חוץ-חקלאיים, זה עשוי להיות שבוע תנודתי. הכן. תהיה מוכן לכל דבר. ולהשתמש בעצירות. אל תתנו לשוק לסחוף אתכם!
שיהיה לך סוף שבוע נהדר, אנא זכור לשטוף ידיים תמיד.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


