
<br> סיכום
- הבנק המרכזי האירופי (ECB) הודיע היום על החלטת המדיניות המוניטרית האחרונה שלו. בעוד שריביות המדיניות והגודל הכולל של תוכנית הרכישה לשעת חירום במגפה (PEPP) נותרו ללא שינוי, ה-ECB אכן ביצע שינוי מדיניות בולט אחד. במאמץ לקזז את עליית תשואות האג"ח ולהגביר את סיכויי האינפלציה, ה-ECB אמר כי הוא יאיץ את רכישות נכסי ה-PEPP "בקצב גבוה משמעותית מאשר בחודשים הראשונים של השנה". לדעתנו, התיקון הזה במדיניות הוא שינוי יונה בסנטימנט המדיניות המוניטרית ומאותת על מחויבותו של ה-ECB לשמור על המדיניות המוניטרית אופטימלית לעתיד הנראה לעין.
- תחזיות כלכליות מעודכנות של ה-ECB פורסמו גם הבוקר; עם זאת, שינויים בתחזית היו פחות בולטים. תחזיות הצמיחה נותרו כמעט ללא שינוי, בעוד שתחזית האינפלציה לשנת 2021 הוגברה ל-1.5% לעומת 1.0% קודם לכן.
- בנפרד, קיבלנו מוקדם יותר השבוע גם פירוט מפורט יותר של נתוני התמ"ג ברבעון הרביעי של גוש האירו. הפרטים הבסיסיים של כלכלת גוש האירו חושפים פעילות כלכלית איטית וסביר להניח שהכלכלה תתכווץ שוב ברבעון הראשון של 4. מצד שני, מאזני משקי הבית השתפרו לקראת סוף השנה שעברה, מה שמרמז שכאשר ההגבלות הקשורות ל-COVID יוסרו, התחזית הכלכלית לטווח הבינוני עשויה להיות נתמכת על ידי הוצאות הצרכנים.
- בהתחשב בשפה היונית של היום מה-ECB, אנו ממשיכים להאמין שהאירו יהיה מרוסן בטווח הקצר, ונחווה רק עליות מתונות בטווח הארוך יותר. המסר של היום עולה בקנה אחד עם התיקונים האחרונים שלנו כלפי מטה בתחזיות ה-EUR/USD שלנו, ואנחנו ממשיכים להאמין שסיכוני הירידה לתחזיות האירו שלנו עדיין נפוצים.
ECB מאותת על קצב מהיר יותר של רכישת אג"ח
הבנק המרכזי האירופי (ECB) הודיע היום על החלטת המדיניות המוניטרית האחרונה שלו, ולמרות שהוא הותיר את פרמטרי המדיניות העיקריים שלו ללא שינוי, הוא ביצע כמה שינויים חשובים שהעבירו מסר שהניח באופן כללי את הטון. ראשית, מבחינת הפרמטרים המרכזיים שלא השתנו, ה-ECB שמר על ריבית ההפקדה שלו ב-0.50% ושמר על גודל תוכנית הרכישה לשעת חירום במגפה (PEPP) ב-1,850 מיליארד אירו. בנוסף, הבנק המרכזי שמר על גישה מאוזנת וגמישה לגבי השימוש ברכישות PEPP, ואמר כי מעטפת הרכישה עשויה שלא לשמש במלואה אם תנאי המימון נוחים, אך גם שניתן להגדיל את מעטפת הרכישה במידת הצורך.
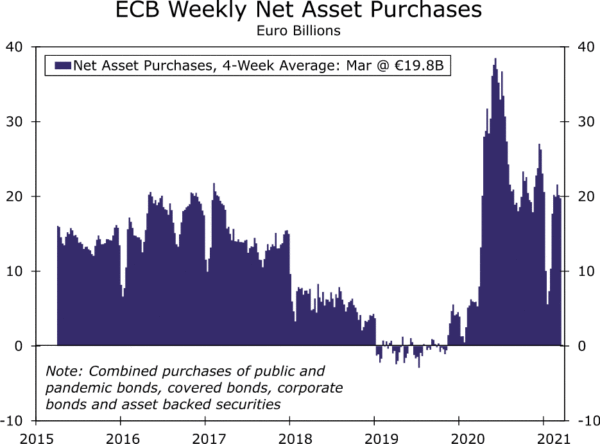
עם זאת, בולט יותר, היה תיקון אחד בהודעת ה-ECB שאכן השתנה, והוא אכן מרכיב חדש שנעדר מהחלטות מדיניות מוניטרית קודמות. הבנק המרכזי ציין כי בהתבסס על הערכה משותפת של תנאי המימון ותחזית האינפלציה, מועצת השלטון צופה שרכישות במסגרת PEPP במהלך הרבעון הבא יתבצעו בקצב גבוה משמעותית מאשר בחודשים הראשונים של השנה. התיקון הזה מגיע לאחר סדרה קבועה של הערות של קובעי מדיניות של ה-ECB בשבועות האחרונים, שציינו שהם עוקבים מקרוב אחר תשואות האג"ח ומצביעים על דאגה מסוימת לגבי עלייה מוקדמת בתשואות האג"ח. המהלך בתשואות האג"ח הממשלתיות הגרמניות ל-10 שנים הוא צנוע אך בולט, כאשר התשואות ירדו שלוש נקודות בסיס ל-0.34% היום. התרשים הבא מציג את סך כל רכישות האג"ח על ידי ה-ECB (אם כי בחודשים האחרונים אלו נשלטו על ידי רכישות PEPP), וכיצד קצב רכישת האג"ח הואט באופן ניכר מאז תחילת 2022. למעשה, התמקדות בשבועיים האחרונים עבור רכישות PEPP לבדה, הרכישה נטו במהלך התקופה הייתה בממוצע רק 12 מיליארד יורו לשבוע. למרות ההכרה בכך שפדיונות גדולים מהרגיל הפחיתו את נתוני הרכישה נטו, ברור שה-ECB היה מעט פחות פעיל מהרגיל לאחרונה. כמו כן, אנו רואים של-ECB יש הרבה מרחב להגביר את קצב רכישות ה-PEPP שלו בתוך המעטפת הנוכחית של 1,850 מיליארד אירו ועדיין להמשיך את הרכישות הללו לתקופה ממושכת. בקצב רכישת PEPP של 20 מיליארד יורו לשבוע ל-ECB יישארו 48 שבועות של רכישה, בעוד שבקצב רכישת PEPP של 25 מיליארד יורו לשבוע יישארו ל-ECB 39 שבועות של רכישה.
לבסוף, ה-ECB גם סיפק תחזיות כלכליות מעודכנות, אם כי היו שינויים מתונים בלבד מהתחזית הקודמת בדצמבר. תחזיות צמיחת התמ"ג הן כמעט זהות, עם צמיחה של 2021% ב-4.0 (לעומת 3.9% קודם לכן) וצמיחה של 2022% ב-4.1 (לעומת 4.2% קודם לכן). נשיא ה-ECB, לגארד, אמר גם כי הסיכונים הפכו מאוזנים יותר. עבור אינפלציית מדד המחירים לצרכן, תחזית 2021 הועלתה ל-1.5% מ-1.0%, אך בקושי ניכר שינוי בתחזיות האינפלציה ל-2022 ו-2023.
נתון התמ"ג ברבעון הרביעי של גוש האירו חושף בטן כלכלית מאופקת
השבוע גם פורסם פירוט מפורט של נתוני התמ"ג ברבעון הרביעי של גוש האירו, המצביע על כך שהמומנטום המקומי עם האזור היה מאופק במידה ניכרת בסוף השנה שעברה. תוצאת התוצר הראשית של הרבעון הרביעי הציגה ירידה של 4% ברבעון הרבעוני ו-4% משנה לשנה. במקביל, הפרטים הראו כי ההוצאה הצרכנית ירדה ב-0.7% ברבעון לעומת הרבעון, בעוד שהוצאות ההשקעות ללא קניין רוחני (האחרון הוא מרכיב תנודתי), עלתה רק ב-4.9%. כתוצאה מכך, המדד שלנו לביקוש המקומי הסופי הבסיסי ירד ב-3.0% ברבעון על פני רבעון, יותר מהירידה הראשית בתוצר ברבעון הרביעי, אינדיקציה למומנטום מקומי צנוע. כמונו, גם ה-ECB צופה התכווצות נוספת בכלכלת גוש האירו ברבעון הראשון של 0.3.
במונחים של מעטפת כסף, ואכן צריך להסתכל די קשה בשביל אחד, ברבעון הרביעי נרשמה עלייה של 4% בתגמול לעובדים ברבעון על פני רבעון, בעקבות עלייה בתגמול ברבעון השלישי. בשילוב עם הירידה בהוצאות הצרכנים ברבעון הרביעי, הסבירות היא ששיעור החיסכון של משקי הבית בגוש האירו עלה ברבעון הרביעי מרמות גבוהות בעבר. זה אמור להשאיר את משקי הבית האירופיים במצב טוב בסופו של דבר להניע התאוששות צרכנית, אבל רק ברגע שהכלכלה תיפתח מחדש במלואה והאוכלוסייה הכוללת תחסנה בצורה מלאה יותר.
הטיית מדיניות היונית של ה-ECB תימשך, אך עדיין לא וודאית הקלות נוספות
בהתחשב בהערות של קובעי המדיניות של ה-ECB בשבועות האחרונים, ו"התאמת המדיניות" של היום, נראה לנו די ברור שהטיית המדיניות המוניטרית היונית של ה-ECB עשויה להימשך זמן מה. האם זה מוביל לפעולה נוספת של המדיניות המוניטרית, כמו ריבית נמוכה יותר או עלייה נוספת בגודל הכולל של תוכנית רכישת הנכסים עדיין לא בטוח. אם פעולה מדיניות כזו מתרחשת עשויה להיות תלויה במידה רבה במידת איתנה של ההתאוששות הכלכלית של גוש האירו בטווח הבינוני ובמהירות חלוקת החיסונים ברחבי האזור. ובכל זאת, אפילו הטיה מתמשכת של מדיניות יונים לבדה יכולה להספיק כדי לשמש כריסון על האירו לעת עתה. לאחרונה תיקנו את תחזית שער החליפין של EUR/USD נמוך יותר ומצפים רק לעליות מתונות מאוד לאורך זמן, בזמן שאנחנו גם ממשיכים לראות סיכונים שליליים לאותן תחזיות יורו המתוקנות כלפי מטה.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


