
ארה"ב הבהרה
- המחירים לצרכן המשיכו להאיץ בנובמבר. על בסיס שנה לשנה, מדד המחירים לצרכן עלה ב-6.8% (מ-6.2% בעבר), הגבוה ביותר מזה כמעט ארבעים שנה. אינפלציית הליבה (למעט מזון ואנרגיה) היאצה אף היא, והגיעה ל-4.9% (מ-4.6% באוקטובר).
- נתוני המשרות השבוע הצביעו על צמצום רב יותר, כאשר תביעות האבטלה השבועיות ירדו ל-184,000 והיחס בין מובטלים למשרות פנויות יורד לשפל היסטורי חדש.
לחצי השכר מזדחל גבוה יותר. האפשרות של צמיחה מהירה יותר בשכר תתבצר במחירים עשויה להניע את הפד לנוע מהר עוד יותר.
הקנדי הבהרה
- הודעת המדיניות האחרונה של בנק קנדה לשנת 2021 הייתה אירוע השוק השבוע. דוח משרות נפיצים בשבוע הקודם העלה את הציפיות שהבנק עשוי לנוע לכיוון נצי יותר.
- במקרה זה, הבנק שמר את הקלפים שלו קרוב לחזה, מאזן את הסיכונים הפוכה והצדדיים והותיר את ההנחיות שלו לקראת ביטול המדיניות ללא שינוי ב"רבעונים האמצעיים של 2022".
- הבנק עשוי לקבל הזדמנות נוספת לשנות את החשיבה שלו כאשר הוא יפרסם את דו"ח המדיניות המוניטרית שלו בינואר. כל עוד אומיקרון לא מוציאה את הכלכלה מהמסלול, הטענה להזזת שיעורים מאפס היא מוצקה.
ארה"ב - הכל על אינפלציה
זה שבוע האינפלציה! הציפייה לדו"ח מדד המחירים לצרכן של היום יצרה חרדה מסוימת בשווקים הפיננסיים, אך בסופו של דבר הותירה אותם בחזרה למקום שבו התחילו ביום שני. נראה ששווקי המניות התנערו מהחששות של Omicron ונשארים מונעים על ידי ציפיות עדיין מוצקות לרווחים. שוק האג"ח נראה זהיר יותר בתחזית, עם תשואות לטווח ארוך מתחת לרמות של סוף נובמבר, גם כשהתקשורת של הפד הופכת לניצית יותר.
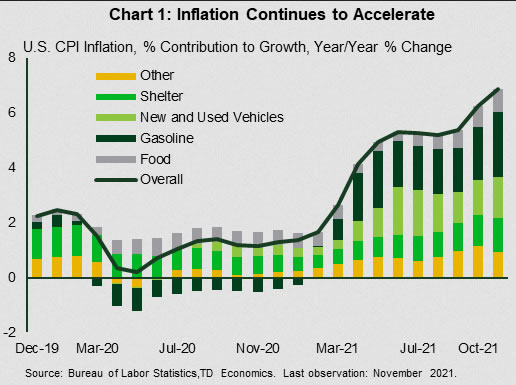
המחירים לצרכן המשיכו להאיץ בנובמבר. על בסיס שנה לשנה (שנה/שנה), מדד המחירים לצרכן עלה ב-6.8% כאשר מחירי הבנזין צמחו ב-58% ביחס לשנה שעברה והוסיפו 2.3 נקודות אחוז לקריאת הכותרת (תרשים 1). מחירי המזון נותרו התורמים השני בגודלו לצמיחה, ועלו ב-6.1% אשתקד.
בינתיים, ביקוש חזק לסחורות על רקע מחסור מתמשך באספקה, המשיך להניע את מחירי הליבה (למעט מזון ואנרגיה), שעלו ל-4.9% בהשוואה לשנה. מקור מרכזי ללחצי מחירי הליבה היה מחירי רכבים חדשים ומשומשים, שהתרחבו ב-11.1% וב-31.4% בהתאמה. במונחים של מחירי השירותים, מרכיב עלות המקלט המשיך להאיץ, ועלה ב-3.8% בהשוואה ל-3.5%. מחירי הבתים המבוססים על השוק של המטרו הגדולים ביותר מצביעים על כך שיש עוד יתרונות לעלויות המקלט קדימה, מה שעלול להוביל לאינפלציה מוגברת מתמשכת יותר ב-2022.
בצד העבודה של המנדט של הפד, נתוני המשרות השבוע הצביעו על צמצום רב יותר, כאשר תביעות האבטלה השבועיות ירדו ל-184,000 - הרמה הנמוכה ביותר מאז ספטמבר 1969. בינתיים, סקר פתיחת משרות ומחזור עבודה (JOLTS) דיווח על 11 מיליון משרות זמינות ב- אוֹקְטוֹבֶּר. מספר זה קרוב לשיא השיא שלו ביולי וגבוה מ-6.9 מיליון העובדים שהיו מובטלים באותו חודש. למעשה, היחס בין המובטלים למשרות פנויות ירד לשפל היסטורי בחודש. בהוספת עובדים הקשורים בשוליים בחזרה לכוח העבודה, היחס בין מובטלים למשרות פנויות גבוה מעט יותר, אך עדיין בקנה אחד עם הממוצע שנצפה בשנת 2019 כאשר שוק העבודה היה הבריא ביותר מזה חמישים שנה.
סיבה נוספת ללחץ בשוק העבודה היא מספר גבוה של אנשים שמתפטרים מעבודה. זה ירד באוקטובר ל-4.2 מיליון (מ-4.4 מיליון בספטמבר), אך נותר הרבה מעל הנורמות שלפני המגפה. מספר המתפטרים היה גבוה במיוחד במגזרי הפנאי והאירוח והמסחר הקמעונאי, אשר היוו ביחד 40% מהגמלים באוקטובר. יש לציין כי מגזרים אלו הם בין המשלמים הנמוכים ביותר וחוו את הצמיחה הגבוהה ביותר בפיצוי הריאלי במהלך תקופת המגיפה (תרשים 2). בהתחשב בכך שעובדים במגזרים אלה נמצאים בקשר הדוק עם הצרכנים ומתמודדים עם הסיכון הבריאותי הגבוה ביותר, ייתכן שצפויות עליות נוספות ברבעונים הקרובים.
אכן, האינפלציה כיום עולה הרבה יותר מהר מהגידול בשכר. הסיפור גרוע יותר אם לוקחים בחשבון שסך השעות עדיין מדוכא ביותר בקצה הנמוך של קשת השכר, מה שמנפח את הקריאה המצרפית. הסיכון של עובדים לדרוש שכר גבוה יותר כדי לפצות על עליית המחירים (ובכך לבסס אינפלציה גבוהה יותר) הופך לסיכון שהפדרל ריזרב כבר לא יכול להתעלם ממנו, והוא עשוי להוביל לקצב מהיר יותר של הפחתה ברכישת נכסים ותחילת העלאות ריבית עד הרבעון השני של 2022.
קנדה - Bank of Canada Stands Pat
כל העיניים היו נשואות לבנק אוף קנדה השבוע כשהוציא את הודעת המדיניות האחרונה שלו לשנת 2021. עם דוח מקומות עבודה בנובמבר בשבוע שעבר, הציפייה הייתה גבוהה שהבנק עשוי לרמוז על נסיגה מוקדמת יותר של תמיכה כספית. במקרה זה, הבנק שמר את כרטיסיו קרוב לחזה. הודעתה ציינה את המומנטום האיתן במדדים הכלכליים ברבעון האחרון של השנה והדגישה את החוזק בשוק העבודה (תרשים 1). הוא איזן את ההתפתחויות החיוביות הללו מול ההשפעה השלילית של שיטפונות בקולומביה הבריטית ואי הוודאות שנגרמה על ידי וריאנט Omicron.
והכי חשוב, הבנק השאיר את ליבת הודעת המדיניות שלו, את 'ההנחיות קדימה' שלו למסלול המדיניות העתידית ללא שינוי, תוך שהוא חוזר על מחויבותו "להחזיק את הריבית בגבול התחתון האפקטיבי עד שייספג הרפיון הכלכלי... מתישהו באמצע רבעונים של 2022". לפני ההודעה, השווקים הפיננסיים והאנליסטים הקדימו את הציפיות לעלייה כבר בינואר. הצהרת הבנק שפכה מים קרים על הרעיון הזה.
סגן הנגיד טוני גראבל עקב אחר הצהרת הבנק בנאום ביום חמישי אחר הצהריים. הוא פתח את הדלת לפחות לסדק לאפשרות של העלאת ריבית מוקדמת יותר בכך שציין כי הבנק יעריך מחדש את הסיכונים לתחזית האינפלציה שלו בינואר, "כאשר נעדכן את התחזית שלנו לגבי הכלכלה והאינפלציה". הבנק השתמש בעבר בדוח המדיניות המוניטרית שלו (MPR) כדי להתאים את העיתוי של ההנחיות שלו קדימה והוא יכול לעשות זאת שוב. מאז שהיא התחילה להוסיף תאריך למועד שבו היא ציפתה להיספג - באוקטובר 2020 - היא הזיזה אותו קדימה פעמיים. מתוך ציפייה מקורית של "מתישהו בשנת 2023", באפריל 2021, היא שידרגה את התחזיות הכלכליות שלה ועברה ל"מחצית השנייה של 2022". ואז באוקטובר השנה, תוך ציטוט של אתגרי שרשרת האספקה, היא הורידה את הערכות הפוטנציאל הכלכלי שלה ודחקה את התאריך הצפוי שלה ל"רבעונים האמצעיים של 2022".
לבנק נגמר המסלול כדי להזיז אותו הלאה. הצמיחה הכלכלית ברבעון הרביעי עשויה לנצח את הציפיות כלפי מעלה, אך הנתונים יתפרסמו רק לאחר ה-MPR של הבנק בינואר. זה יכול לשדרג את התחזית שלו כך שפער התפוקה ייסגר ברבעון הראשון של 2022, אבל גם אז, בהנחה שחודש ינואר מחוץ לשולחן, זה משאיר רק את חודש מרץ להעלות את הריבית מכיוון שזהו תאריך ההכרזה המתוכנן הבא של הרבעון. ייתכן שיהיה קל יותר לחכות את החודש הנוסף ולהתקדם עם שחרורו של ה-MPR באפריל.
בכל מקרה, עם שוק עבודה בריא ותנופה כלכלית לקראת השנה החדשה, הטענה של בנק קנדה לעבור את הגבול התחתון האפס הוא מוצק (תרשים 2). כל עוד אומיקרון לא מוציא את הכלכלה מהמסלול - ולא ניתן להוזיל את הסיכון - העלאת ריבית באפריל נראית התוצאה הסבירה ביותר. משם, עוד אחת לפני שהרבעון השני מסתיים נראית סביר יותר ויותר, מה שמאפשר בסך הכל ארבע העלאות של 25 נקודות בסיס בריבית הלילה לפני סוף 2022.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


