
ארה"ב הבהרה
- הפדרל ריזרב העלה את הריבית ב-75 נקודות לשנייה בפגישה שלישית ברציפות, והביא את הריבית הפדרלית לרמה הגבוהה ביותר מזה 14 שנים.
- יו"ר FOMC פאוול חזר על נאומו של ג'קסון הול, והצהיר כי הפד מוכן לסבול צמיחה איטית יותר ואבטלה גבוהה יותר כדי להחזיר את האינפלציה ליעד של 2%.
- מגזרים רגישים לריבית ממשיכים להרגיש את ההשפעות של העלאות ריבית קודמות, כאשר מכירות הבתים הקיימים ירדו ב-0.4% (מ/מ') באוגוסט, המסמן את החודש השביעי ברציפות של ירידות.
הקנדי הבהרה
- מהלכי השוק הונעו על ידי מסר ניצי של יו"ר הפד ג'יי פאוול, שהדגיש את נחישותו של הפד להוריד את האינפלציה בארה"ב - גם אם זה יגרום למיתון. זה העלה את הדולר האמריקני והעניש את הלוני.
- נתונים כלכליים קנדיים שפורסמו השבוע הראו שהאינפלציה נותרה גבוהה, והצרכנים מתחילים לצמצם כשהם מרגישים את הצביטה.
- למרבה המזל, האינפלציה הקנדית עשתה צעד בכיוון הנכון באוגוסט. לחץ המחירים נחלש במגוון רחב של סחורות ושירותים, מה שמצביע על כך ששיעורים גבוהים יותר עשויים להסתכל לעשות את העבודה.
ארה"ב - ה-FOMC שואף גבוה
הימים האחרונים של קיץ 2022 התרכזו סביב פגישת ה-FOMC שהסתיימה ביום רביעי עם עלייה נוספת של 75 נקודות שנייה, והביאה את שער הקרנות הפדרליות לרמה הגבוהה ביותר מזה 14 שנים. ההכרזה הייתה צפויה בעיקר על ידי השווקים לאחר שהדפסת מדד המחירים לצרכן בשבוע שעבר הגיעה חמה מהצפוי, כאשר מדד המחירים לצרכן הליבה עלה ל-0.6% מחודש על חודש (מ/מ'). עם זאת, התחזיות המעודכנות של הפד הדגישו נרטיב נצי יותר ממה שציפו השווקים, מה שהביא לתגובה תנודתית מצד שוקי המניות והאג"ח. מדד S&P 500 סיים את היום בירידה של 1.7% ותשואת האוצר לשנתיים, שעלתה לזמן קצר מעל 4.1%, נסגרה בחזרה לרמה של 4% לפני הפגישה. עיכול נוסף של ההחלטה ראה את התשואה לשנתיים עלתה ל-4.2% ואת ה-S&P 500 נסיגה נוספת, וסיים את השבוע בירידה של 4.1% נכון למועד כתיבת שורות אלו.
היו"ר פאוול השתמש במסיבת העיתונאים שלו כדי לחזור על נאומו של ג'קסון הול, והדגיש כי הפד לא ירתע מהמאבק שלו להחזיר את האינפלציה ליעד של 2%. פאוול ציין כי ככל הנראה תידרש מדיניות מגבילה למשך זמן מה, וכי סביר להניח שהדבר יביא לתקופה מתמשכת של צמיחה מתחת למגמה ותנאי שוק עבודה רכים יותר. ההתקדמות בחזית האינפלציה הייתה מעורבת עד כה, כאשר האינפלציה הראשית הראתה סימנים מוקדמים לשיא (בעיקר עקב ירידת מחירי הדלק), אך אינפלציית הליבה נותרה גבוהה בעקשנות, מה שגרם ל-Fed לשמור על קו המדיניות האגרסיבית שלו.
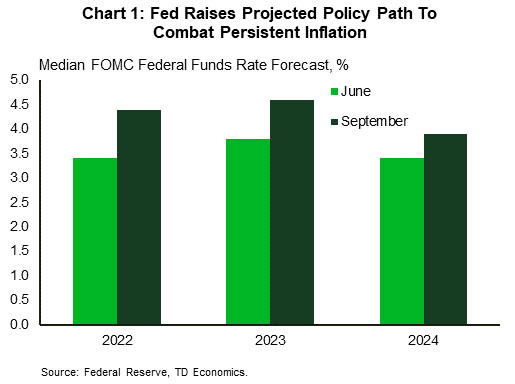
על פי תחזיות הפד המעודכנות, האומדן החציוני של ריבית הקרנות הפדרליות (FFR) צפוי להגיע כעת ל-4.4% עד סוף השנה, נקודת אחוז שלמה מעל האומדן הקודם ביוני (תרשים 1). חברי FOMC צופים כי יידרשו העלאות תעריפים נוספות בשנת 2023, כאשר התחזית החציונית לתעריף הסופי יגיע ל-4.6%. זה מייצג בערך 150 bps של עליות קצב נוספות מהרמה הנוכחית של 3 - 3.25.
במקום אחר השבוע, מגזר הדיור הרגיש לריבית המשיך להראות סימני ריכוך נוספים. מכירות הבתים הקיימים ירדו ב-0.4% מ"מ באוגוסט, בסימן החודש השביעי ברציפות של ירידות. גם מחירי הדירות החציוניים מנוכי עונתיות צללו עמוק יותר לטריטוריה שלילית, וירדו במשך שלושת החודשים הרצופים (תרשים 2). סבירות מופחתת ממשיכה להוות רוח נגד הביקוש של הצרכנים לדיור, ועם שיעורי המשכנתאות כעת הרבה מעל 6%, הרוח הנגדית הזו הופכת לסערה. תעריפים גבוהים יותר משפיעים לא רק על המכירות, אלא גם על הבנייה למגורים. בעוד שהתחלות הדיור התאוששו באוגוסט (עלייה של 12% מ"מ ל-1.58 מיליון יחידות), הממוצע הנע לשלושה חודשים של שינויים משנה לשנה עדיין יורד ב-3%. יתרה מכך, נסיגה בהיתרי דיור באוגוסט מעידה על חולשה נוספת בחודשים הקרובים. זה עולה בקנה אחד עם הקריאות האחרונות של סנטימנט הקבלנים, שירד כעת במשך תשעה חודשים רצופים ונמצא כעת בשפל של 5.4 חודשים.
שום דבר מכל זה לא יסחוף את הפדרל ריזרב להרים את רגלו מהדוושה כשהם ממשיכים להעלות את הריבית כדי להוריד את האינפלציה. כאשר ה-FOMC מתווה מסלול שכמעט הופך את ירידת הריבית של 2007/2008, התוואי העתידי הנוכחי והצפוי של המדיניות המוניטרית ימשיך לפעול כמשקל הולך וגובר על הכלכלה קדימה.
קנדה - צרכנים מהדקים את מיתרי הארנק שלהם
זה היה עוד שבוע קשה עבור שוקי המניות, כשהבנק המרכזי המוביל בעולם הוביל את המסר שהוא יילחם באינפלציה בכל מחיר. גם לאחר העלאת הריבית ב-300 נקודות בסיס השנה, הפד עדיין מצפה למנה כבדה של הידוק קדימה. הדולר הקנדי, לצד מטבעות רבים אחרים, סבל מהמדינה הניצית הזו למרות שגם הבנק המרכזי של קנדה היה נצי במסרים שלו.
האינפלציה הקנדית אמנם עשתה צעד בכיוון הנכון באוגוסט, אך נותרה גבוהה מאוד ב-7% משנה לשנה (שנה/שנה). מחירים נמוכים יותר במשאבה סייעו לכותרת הראשית, אך בניגוד למצב בארה"ב, גם לחצי אינפלציית הליבה פחתו מעט באוגוסט ל-5.3% אשתקד (תרשים 1). אולי אפילו יותר מעודד, השינוי של חודש אחד במדד הליבה לצרכן היה שפיר יחסית של 2.6% (על בסיס שנתי). אנחנו אף פעם לא אוהבים לקרוא יותר מדי למספר של חודש אחד, אבל זה מרגיע לראות את העלייה החודשית הרכה ביותר באינפלציית הליבה מזה יותר משנה. עם זאת, הממוצע של שלישיית מדדי אינפלציית הליבה של הבנק של קנדה עמד על 5.2% אשתקד. זה רחוק מהטווח של 1-3% שהבנק היה רוצה לראות. אז, בעוד שנתוני אוגוסט היו מעודדים, הבנק רחוק מלהעלות את לחצי האינפלציה.
היבט מייאש במיוחד של הדו"ח היה אינפלציית המזון הגבוהה - המחירים בחנויות מכולת עלו ב-10.8% בהשוואה לשנה, הקצב המהיר ביותר מאז 1981. בהתחשב ברכישות של מצרכים בתדירות הגבוהה ביותר שצרכנים מבצעים, הדבר פגע בתקציבי משק הבית. , וללא ספק גורם לקנדים לכלכל.
החסכנות הזו נראתה בנתוני המכירות הקמעונאיות שפורסמו ביום שישי, שירדו ב-2.5% מ"מ, לאחר זינוק ביוני. הירידה בכותרת הגיעה עם ירידת מחירי המשאבה, מה שהביא לירידה של 14.2% בתחנות הדלק לעומת החודש. אבל החולשה הלכה רחוק יותר מזה. מכירות הליבה הקמעונאיות, שאינן כוללות מכירות בנזין ומכוניות, ירדו ב-0.9% - הירידה הראשונה מזה שבעה חודשים. בהתחשב בסביבת האינפלציה הגבוהה, המשמעות היא שמכירות הליבה ירדו ב-2% מ"מ במונחים ריאליים.
נתוני הקמעונאות של יולי הם די לאחור במבט בשלב זה, כך שסטטיסטיקה קנדה פרסמה גם אומדן הבזק לנתוני אוגוסט המבוססת על מדגם לא שלם. המדד הזה עלה ב-0.4% מ/מ', ריבאונד מאכזב מאוד. זה מצביע על כך שהצרכנים מרגישים צביטה מהאינפלציה ועלויות אשראי גבוהות יותר. אנו צופים שזה יביא לצמיחה איטית בהרבה בהוצאות הצרכנים במחצית השנייה של השנה, כפי שמתואר בתחזית האחרונה שלנו, שפורסמה השבוע. מכירות קמעונאיות אינן התמונה המלאה של הוצאות הצרכנים, שכן הן אינן כוללות הוצאות על שירותים, כמו כרטיסי קולנוע, מסעדות ונסיעות. לכן, חלק מהחולשה שלהם כנראה משקף את המעבר חזרה לעבר הוצאות גדולות יותר על שירותים שצומצמו במהלך המגיפה. על נסיעות, סטטיסטיקת קנדה פרסמה נתונים ליולי שהראו שהנסיעות של קנדה מחוץ למדינה עלו פי שישה ביולי מ-2021, והגיעו לכ-64% מהרמה שלפני המגפה - הוכחה לכך שהשינוי הזה מתרחש




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


