
ארה"ב סקירה
שוק העבודה מאט אבל עדיין חזק
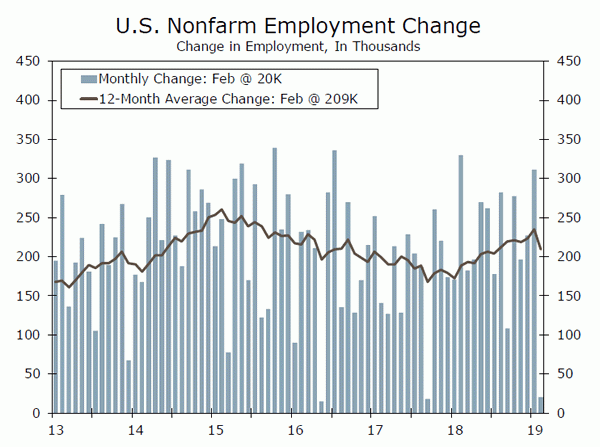
- Nonfarm שכר הגיע הרבה מתחת לציפיות, כמו מעסיקים הוסיף 20K מקומות עבודה חדשים בחודש פברואר לאחר הוספת 311K בינואר. העלייה הממוצעת של שלושה חודשים של 186K עדיין חזקה למדי, אך מציינת מתינות בקצב הצמיחה.
- סקר ה- ISM הלא-תעשייתי ממשיך להצביע על צמיחה יציבה של ענף השירותים, בעוד שמגזר התעשייה נכנע לסחר במתחים ולהאטת הצמיחה העולמית. הגירעון המסחרי התרחב לשיא של עשר שנים בחודש דצמבר.
- התחלות הבנייה התחדשו בינואר, שכן שיעורי הנמוכה ושיפור רגישות הקבלנים צריכים לספק דחיפה מתונה לשוק הדיור באביב הזה.
שוק העבודה מאט אבל עדיין חזק
עם הפד בחוזקה על "להשהות", כל העיניים הן על נתונים נכנסים עבור רמזים על הצעד הבא שלה. Nonfarm שכר נכנס הרבה מתחת לציפיות, כמו המעסיקים הוסיף רק 20K מקומות עבודה חדשים בחודש פברואר לאחר הוספת 311K בינואר. על ידי התנודתיות, העלייה הממוצעת של 186K, שלושה חודשים, עדיין חזקה למדי, אך מציינת מתינות, בהתאם לתרמית כלפי מעלה בתביעות לדמי אבטלה וראיות סקר מתונות יותר מצד מנהלי רכש. שיעור האבטלה ירד ל- 3.8% מ- 4.0%. שוק העבודה ההולך וגדל הולך ומתרחב עד סוף השנה, כאשר הרווח השעתי הממוצע עלה ב - 0.4%, והדחף את הגידול השנתי ל - 3.4%, הקצב הגבוה ביותר של מחזור זה. עם זאת, עם ההתרחבות מושך יותר לתוך ההשתתפות בכוח ראש גיל העבודה הוא מעלה את אחוזי 0.4 השנה השנה - את מידת ההידוק, ועל ידי, הלחץ האינפלציוני, הוא אולי מוגזם. זה, יחד עם טנדר הצמיחה הפריון של מאוחר, מספק הפד סיבה נוספת להיות סבלני.
סקרי מנהלי הרכש מצביעים על פער גובר בין ענפי התעשייה והשירותים. מדד ה - ISM הלא - ייצור איבד את שלוש הנקודות השבוע ל - 59.7, ושיעורי המחזור הבסיסיים לפעילות העסקית (64.7) והוראות חדשות (65.2) מצביעים על תנופה ניכרת. חוזק כזה במגזר הגדול ביותר במשק, אם יתממש, עשוי להיות הצדקה לעליית הריבית הפדראלית שאנו מצפים למחזור זה, ב- H2-2019. זה מניח כי הפוגה של הפד מאפשר לכלכלה מזג האוויר "זרמים" מתמשך. סקר הייצור של ISM נבלע בצורה ברורה יותר בהאטה. עד מדד 54.2, המדד נסוג מן הקריאות בשמים של השנים האחרונות, תוך האטה בצמיחה בחו"ל ולא סימנים מובהקים לעסקת הסחר המיוחלת עם סין.
אם כבר מדברים על מלחמות סחר, גירעון הסחר האמריקני התרחב בדצמבר ל -59.8 מיליארד דולר, שיא של עשר שנים, כאשר היצוא צנח ב -1.9% והיבוא עלה ב -2.1%. במיוחד הייצוא לסין צנח בשבעה חודשים רצופים על רקע מכסי התגמול והאטה בכלכלה השנייה בגודלה בעולם. כעת אנו צופים שנתוני תוצר ברבעון הרביעי ישקפו גרירה של 4 נקודות אחוז מהיצוא נטו. בעוד ענן חוסר הוודאות בסחר יימשך ככל הנראה בעתיד הנראה לעין, התנאים הפיננסיים - אחד הזרמים הגדולים האחרים שזוהו על ידי הפד כגורם להפסקת העלאות הריבית - הקלו באופן ניכר להתחיל את השנה. נודע לנו השבוע כי העושר המצרפי של משק הבית צנח ב -0.3% ברבעון הרביעי, כאשר הירידה נבעה לחלוטין מהירידה החדה בשוקי המניות. עד כה, שוקי המניות חזרו על מרבית ירידתם, כאשר S&P 3.7 עלה בכמעט 500% כאשר המשקיעים מנסים לתמחר בתזוזת היונים של הפד.
כמו כן, אנו חושדים את ההשהיה בשיעור העלאות הגיע בדיוק בזמן כדי לספק נחוצה הרבה צורך בשוק הדיור. הצניחה של סקר מנהלי הבתים של NAHB חזה במדויק את המחזור של ארבעה ירידות חודשיות רצופות בהתחלות הבנייה, כולל ירידה של 14% בדצמבר. עם זאת, האופטימיות התאוששה בעקבות השינוי של ה- Fed וה- 50 bps ירדו בשיעורי המשכנתאות, והנתונים הקשים אחריו, עם תחילת הקפיצה חזרה ב- 18.6 בינואר. היתרים עלו ארבעה מתוך חמשת החודשים האחרונים והם כעת פועל 15% לפני תחילת, מה שמעיד על הקלה נוספת צפויה לקראת דיור כפי שאנו נכנסים האביב עם רכישת העונה עם שיעורי נמוך יותר, מחיר הערכה קירור ו בונה שיפור.
ארה"ב
מכירות קמעוניות • יום שני
הקונים לא למהר הביתה עם אוצרות שלהם בחודש דצמבר האחרון, אבל זה היה באמת החודש הגרוע ביותר עבור קמעונאים 10 שנים?
אומנם היו יותר מכמה גורמים שיש לשקול על מצב הרוח בחג. מהגבוה לשפל, ה- S&P 500 השיל יותר מ- 15% מערכו במהלך אותו חודש. ממשלת ארה"ב לא הצליחה להעביר תקציב. על רקע אי הוודאות והעיכוב בדיווח עקב ההשבתה, מכירות הקמעונאות בוטחו 1.2% בחודש.
ביום שני בשבוע הבא נוכל לקבל מבט על המכירות הקמעונאיות לחודש ינואר. אף על פי שהכיבוי התמתח היטב באותו חודש, שוק המניות סיים בינואר על 15% מעל השפל של דצמבר. אנחנו מחפשות חזרה חלקית בחזרה בינואר ולא אתפלא לראות עדכון כלפי מעלה לנתוני דצמבר.
הקודם: -1.2% וולס פארגו: 0.2% הסכמה: 0.0% (חודש-חודש)
מדד המחירים לצרכן • יום שלישי
לאחר שנים של מאבק להכות את יעד האינפלציה, הפד קרוב הרבה יותר לאחרונה. האינפלציה בכותרת נדחפה על ידי מחירי אנרגיה רכים, אולם מדד הליבה של האינפלציה היה קרוב יותר ל- 2.0%. הליבה PCE deflator, למשל, הגיע ב 1.9% שנה בשנה בחודש דצמבר. מדד הליבה של מדד המחירים לצרכן נרשם בינואר ב - 2.2 בינואר, ונתוני פברואר יפורסמו ביום רביעי.
את הנתונים העדכניים יותר עבור מדד המחירים לצרכן ניתן להסביר על ידי כיבוי הממשלה, אשר השפיע על BEA (המוטל על מדד PCE), אך לא השפיע על BLS, שומר מדד המחירים לצרכן. על ידי כל חישוב את נתוני האינפלציה פחות או יותר עולה בקנה אחד עם היעד של הפד 2.0%, לפחות הליבה אמצעים. אנחנו לא מחפשים אינפלציה כותרת להצמיד בחזרה בדוח זה ביום רביעי. אם זה יקרה, זה עלול לזעזע חלק מן השאננות בשוק האם או לא הפד יטייל שיעורי 2019.
הקודם: 1.6% וולס פארגו: 1.5% הסכמה: 1.6% (משנה לשנה)
ייצור תעשייתי
מגזר הייצור איבד את המומנטום. הייצור התעשייתי עלה בתשעה מתוך 12 חודשים 2018, אבל התחיל 2019 עם ירידה של 0.6%. כלי העזר (+ 0.4%) והכרייה (+ 0.1%) כל אחד ניהלו עלייה בינואר, אך צנוע ככל שהיה, הם הוצפו בקלות על ידי ירידה 0.9% בקטגוריה הייצור, אשר מהווה כ שלושה רבעים מכלל התפוקה התעשייתית.
החולשה הייתה בולטת ביותר ברכב מנועי וחלקים, אשר נפל 8.8%, לציון הירידה הגדולה ביותר של חודש אחד בייצור אוטומטי מאז המיתון 2009.
אנו עשויים לראות כמה קפיצות כאן בחודש פברואר, אבל אין הרבה סיבות להיות אופטימי לגבי הייצור בכלל. מדד ה - ISM נמוך יותר במגמה בחודשים האחרונים, והוראות הסחורות הליבהיות והמשלוחים הן במקרה הטוב.
הקודם: -0.6% וולס פארגו: 0.5% הסכמה: 0.6% (חודש-חודש)
סקירה גלובלית
בנקאים מרכזיים להכיר בצמיחה הגלובלית דאגות
- התחזית הכלכלית הגרועה בגוש היורו עלתה השבוע למרכז הבמה, מכוסה על ידי מפגש גבוה של הבנק המרכזי האירופי (ECB). קובעי המדיניות צמצמו את תחזיות הצמיחה והאינפלציה שלהם ואימצו עמדה יונית יותר.
- למרות הצמיחה הכלכלית הואטה בגוש האירו במשך הרבעונים האחרונים, הנתונים הכלכליים האחרונים עבור Q1 הראו כמה סימנים מהותי של ייצוב.
- הבנק המרכזי של קנדה (BoC) נפגש השבוע גם על רקע היחלשות הצמיחה המקומית. קובעי המדיניות נראו מודאגים לגבי הצמיחה העולמית, ושוק הדיור הקנדי ממשיך להתמודד עם אתגרים.
בנקאים מרכזיים להכיר בצמיחה הגלובלית דאגות
התחזית הכלכלית הגרועה בגוש האירו הגיעה למרכז הבמה השבוע, מכוסה על ידי מפגש גבוה של הבנק המרכזי של אירופה. פרטים נוספים על הפגישה של הבנק המרכזי של אירופה ניתן למצוא בשבוע שעוני הריבית של XNXX, אך בקיצור, קובעי המדיניות המוניטרית קיצצו את תחזיות הצמיחה והאינפלציה שלהם, דחפו את ההנחיות קדימה לעליית הריבית העתידית והכניסו חבילה חדשה של " טווח פעולות מימון מחדש (LTROs).
כפי שניתן לראות בתרשים בעמוד הראשון, הצמיחה הכלכלית בגוש האירו התמתנה בבירור ברבעונים האחרונים, מה שהצית את עמדת היונים יותר מצד קובעי המדיניות של הבנק המרכזי של אירופה. למרות ההאטה, הנתונים הכלכליים האחרונים היו קצת יותר מעודדים. המכירות הקמעונאיות בגוש האירו זינקו חזרה מחודש דצמבר חלש במיוחד, עם עלייה חזקה של 1.3% בחודש לעומת חודש ינואר. על בסיס שנתי, המכירות הקמעונאיות הריאליות עלו ב- 2.2%, לעומת עלייה של% 0.3 בדצמבר. אמנם יש בבירור כמה רעש הנתונים של מאוחר, ההתאוששות של ינואר היה עידוד להתחיל את הרבעון הראשון.
גם במדד מנהלי הרכש האחרון של גוש האירו לחודש פברואר נחשפו סימנים אפשריים לייצוב. כפי שכתבנו בינואר, ניתוח היסטורי של נתוני מדד מנהלי הרכש של גוש האירו עולה כי קריאה של 51.0 עבור המדד המשולב היא רמת מפתח. בדומה לאופניים שצריכים לשמור על כמות מסוימת של מומנטום קדימה כדי לא ליפול, הרעיון הוא שהכלכלה צריכה לשמור על מידה מסוימת של מומנטום קדימה כדי לא ליפול למיתון. מדד מנהלי הרכש למגזר היורו הגיע לשיא של 51.0 בינואר אך לאחר מכן חזר ל - 51.9 בפברואר. אמנם זה רק רווח צנוע רק נקודת נתונים אחת, כאשר מזווג עם נתוני המכירות הקמעונאיות זה מעודד לראות את המומנטום כלפי מטה לפחות נעצר באופן זמני. נתון מדאיג אחד, עם זאת, היה הייצור PMI, אשר נפל מתחת 50 בפעם הראשונה מאז 2013 (הדף תרשים).
הבנק המרכזי של קנדה (BoC) נפגש השבוע גם על רקע היחלשות הצמיחה המקומית. נתונים שפורסמו ביום שישי בשבוע שעבר ציינו כי כלכלת קנדה הואטה בחדות ב- Q4. התוצר הרבעוני גדל בקצב שנתי של 0.4 בלבד, שיעור הצמיחה הרבעוני החלש ביותר מאז אמצע 2016 (תרשים בינוני). בחינת הנתונים הבסיסיים מקרוב, הפרטים מדאיגים ומעוררים דאגה לגבי האטה כלכלית ממושכת. ב Q4, הצריכה הביתית הואטה ל 0.7%, הקצב האיטי ביותר שלה מאז 2014 כאשר מחירי הנפט הראשון התמוטט, ואילו ההשקעה הגולמית בנכסים קבועים התכווץ יותר מ 10% ברבעון.
לאור זאת, הצהרת המדיניות של ה- BoC הובילה השבוע את השורה הבאה: "הנתונים האחרונים מצביעים על כך שההאטה בכלכלה העולמית בולטת ונפוצה הרבה יותר מזו שחזה הבנק בדוח המדיניות המוניטרית לחודש ינואר". אתגרי הצמיחה העולמי, שוק הדיור ממשיך להתמודד עם הרוח. כמו הפד, אנחנו לא מאמינים שהבנק המרכזי של אירופה מתבצע בריבית קבועה במחזור הנוכחי. עם זאת, הטיול הבא צפוי לא עוד כמה חודשים לכל המוקדם, במיוחד כמו בנקים מרכזיים אחרים אימצו עמדות יונית יותר בהחלט מאוחר.
תחזית גלובלית
ברזיל ייצור תעשייתי • יום רביעי
לאחר עלייה ממיתון עמוק, הכלכלה הברזילאית נותרה שבירה בשנה האחרונה. הצמיחה בייצור התעשייתי חזרה לטריטוריה שלילית על בסיס שנתי. הצמיחה במכירות הקמעונאיות, שעבורן נתוני ינואר תודפס ביום חמישי הבא, הציגה גם היא האטה חדה לקראת סוף השנה שעברה. סביבה פוליטית לא בטוחה, חוסר איזון פיסקלי וסביבה מאתגרת בדרך כלל עבור השווקים המתעוררים יש כל שקילה סביר על הכלכלה הברזילאית. נשיא ברזיל, יאיר בולסונרו, הגיש בשבוע שעבר את הצעת הרפורמה בפנסיה הצפויה. בעוד ההצעה צריכה לשמור על אופטימיות השווקים בטווח הקצר, הקונגרס שבור ותהליך תיקון חוקתי ממושך צפויים להפוך אתגר מאתגר. עם זאת, בהתחשב בגירעון התקציבי הברזיל של כ - 8% כיום, כל הצעת רפורמה למלוות בהלוואה ממשלתית היא צעד מעודד. הקודם: -3.6% (שנה-שנה)
סין מכירות קמעונאיות • יום רביעי
יום רביעי הבא יראה את המהדורה הראשונה של המכירות הסיניות הקמעונאיות, הייצור התעשייתי והוצאות ההשקעה הקבועה עבור 2019. הכלכלה הסינית גדלה ב- 6.6 ב- 2018, הקצב האיטי ביותר מאז 1990. הצמיחה הכלכלית הסינית היא האטה הרבה לפני סכסוך הסחר עם ארצות הברית כי ramped ב 2018. בשנים האחרונות חלה האטה משמעותית בצמיחת האוכלוסייה בגיל העבודה, הצמיחה בהוצאות ההשקעה נמצאת בירידה חילונית מזה שנים, וקצב ההתאוששות הטכנולוגית הצטמצם. החקיקה האחרונה של מספר סיבובים של תעריפים תרמה כנראה להאטה נוספת.
קובעי המדיניות הסינית עשו כמיטב יכולתם להיאבק בהאטה זו באמצעות תמריצים כספיים ופיסקליים. הפחתות המס והפחתות התעריף בפרט עלו במחצית השנייה של 2018 ועשויות לסייע בהאטת הצמיחה במכירות הקמעונאיות. הנתונים של השבוע הבא יציע מבט ראשון על כמה מוצלחים המאמצים היו עד כה 2019.
קודם: 9.0% הסכמה: 8.1% (מצטבר משנה לשנה)
מפגש של בנק יפן • יום חמישי
לאחר תקופה של צמיחה מתמדת, הכלכלה היפנית האטה לאחרונה. המשק חווה צמיחה מתמשכת ב - 2018, בעוד האינפלציה נותרה נמוכה בהרבה מהיעד של הבנק המרכזי. התנופה האיטית הזו נכנסה ל- 2019, עם אינדיקטורים לפעילות המצביעים על כך שהצמיחה הכלכלית צפויה להישאר מאופקת. בנוסף, קובעי המדיניות הפיסקאלית אמורים להגדיל את מס הצריכה בהמשך השנה, אם אכן תתרחש, גם על המשק בטווח הקצר.
בעבר, חיפשנו את הבנק המרכזי של יפן (BoJ) לבצע כמה התאמות מדיניות מוניטריות צנועות באמצע 2019, ובמיוחד להביא את שיעור הריבית חזרה ל- 0% (מ- 0.10%) ולהגדיל את הלהקה לסבולת עבור 10 תשואה. ככל שהציפיות הכלכליות נותרות איתנות, יחד עם נימה יונית יותר מבנקים מרכזיים אחרים, איננו מצפים עוד מהבנק המרכזי של יפן להדק את המדיניות המוניטרית השנה.
הקודם: -0.10% וולס פארגו: -0.10% הסכמה: -0.10% (שער המדיניות)
נקודת מבט
שער הריבית
להביא בחזרה את הקערות פונץ '
אם היה נושא לבנקים מרכזיים בעולם ב 2018, זה היה הסרת הדרגתי של המדיניות המוניטרית ultracodododative. אם יש נטייה המתעוררת עד כה ב 2019, זה אחד הבנקים המרכזיים בעולם להוכיח כי אין למהר.
הפדרל ריזרב הצביע על כך כי הוא ממהר פחות להעלות את הריבית, וכי הצטמקות המאזן שלו תיפסק השנה משום שהיא רואה דרכים חדשות למדוד את התקדמותה לקראת עמידה במנדט שלה, על צמיחת התמ"ג בארה"ב.
הבנק המרכזי של אנגליה אמר כי "הערפל של Brexit" ישקול על סיכויי הצמיחה ואמר כי לא ניתן לשלול קיצוצים בריבית במקרה של Brexit קשה כפי שהוא הוריד את התחזית שלה לכלכלת בריטניה.
השבוע, בפגישתו המתוכננת, הבנק המרכזי של אירופה (ECB) הפך לסמכות המוניטרית האחרונה עם תחזית צמיחה ביישנית יותר ואמצעים נוספים של עידוד לשווקים הפיננסיים מודאג.
באופן ספציפי, הבנק המרכזי של אירופה קיצץ את תחזית התמ"ג של 2019 עבור גוש האירו ל- 1.1% בלבד מ- 1.7% בעבר. הפחתות הריבית צפויות לרדת גם מהטבלה של 2019, שכן הבנק המרכזי האירופאי צופה שהשיעורים יישארו ללא שינוי "ברמות הנוכחיות שלהם לפחות עד סוף 2019, ובכל מקרה כל עוד יש צורך" כדי לעמוד ביעד האינפלציה שלה.
היא גם הודיעה על חבילה חדשה של מה שהיא מכנה TTTROs-shorthand עבור ממוקד לטווח ארוך Refinancing תפעול. אלה מציעים ל - ECB דרך לספק מימון לטווח ארוך בעלות נמוכה לבנקים מסחריים בגוש האירו כאמצעי לעידוד הבנקים להלוות למגזר הפרטי.
למרות הורדת הדירוג ל תחזית הצמיחה, דחיית העלאות הריבית והרחבת ה - TLTROs, איננו רואים את המהלכים הללו כהצעות פתיחה במסע מתמשך לאימוץ המדיניות המוניטרית ההולכת וגדלה. עם זאת, לאור ההנחיות החדשות של הבנק המרכזי האירופאי, דחפנו בחזרה את העיתוי הצפוי של העלאות הריבית של הבנק המרכזי האירופאי לרבעון הראשון של 2020.
בנקים מרכזיים עולמיים הורידו את תחזיות הצמיחה, כעת אנו רואים אם הצעדים שנקטו יכולים להאט את הירידה הצפויה.
שוק תובנות שוק
החוב על עלייתו
לאחר ירידה בדצמבר, האשראי הצרכני עלה ב- 5.1% או ב- 17.0B בינואר (תרשים למטה). זיכוי האשראי המסתמן רשם עלייה מוצקה של 2.6B לחודש, ואילו אשראי שאינו מתגלגל, הכולל הלוואות לסטודנטים ואוטומטיים, גדל ב- 14.5B בינואר.
דוח שפורסם בנפרד על ידי הבנק הפדראלי הראה כי החוב בארה"ב כרטיס אשראי פגע שיא גבוה 870B ב Q4-2018, עלייה של 26B $ מהרבעון הקודם. כרטיסי אשראי הם החלק הרביעי בגודלו של החוב הצרכני בארצות הברית לאחר משכנתאות, הלוואות לסטודנטים הלוואות רכב. מגבלת כרטיסי האשראי המשיכה לעלות ברבעון ה - 24th ברציפות, ולווים נוספים נפלו על תשלומי ם. שלושים ושבעה מיליון חשבונות כרטיס אשראי הם 90 + ימים עבריין.
הדו"ח הרבעוני על החוב הביתי והאשראי בפד בניו יורק חשף 53.7% של כרטיס האשראי החוב מוחזק על ידי האמריקאים שהם 50 או יותר. כצפוי, האוכלוסייה הצעירה מחזיקה את הסכום הגדול ביותר של חוב ההלוואה סטודנט. הלוואות יתרות סטודנטים עלה $ 15B לשיא חדש של 1.5T ברבעון הרביעי, ו 11.4% של החוב התלמיד היה 90 + ימים עבריין.
בסך הכל, האשראי הצרכני עלה מעט מעל $ 4T בינואר, ציון גבוה כל הזמנים. התחזית הפדראלית יותר של הפד על העלאת הריבית עשויה לעודד גיוס הון, בעוד ששוק העבודה הצמוד נותן את מקומו לשכר גבוה יותר, מעיד על יכולתו של האמריקאי ללוות.
נושא השבוע
הפד שוקל את יעד האינפלציה שלו
הפד נמצא כעת בתהליך של בחינה מחדש של האופן שבו הוא מנהל את המדיניות המוניטרית, ואחד התחומים שבהם הוא שוקל לשנות הוא יעד האינפלציה של 2%. סיבה מרכזית לחשיבה מחודשת זו היא שהפדרל ריזרב, כמו בנקים מרכזיים רבים אחרים בעולם, מתמודד בדרך כלל עם אינפלציה מתחת לממוצע בחלק ניכר מהמחזור הנוכחי (תרשים עליון). ואכן, הסיכונים היו בדרך כלל מוטה כלפי דפלציה קלה ולא אינפלציה גבוהה מדי. אינפלציה נמוכה עלולה להיות בעייתית עבור בנק מרכזי, שכן היא מגבילה את יכולתו של הבנק המרכזי להוריד את הריבית הריאלית כדי לעורר את הפעילות הכלכלית בהאטה. בנק מרכזי עלול להיגמר מ "תחמושת" קונבנציונלית כאשר שיעור המדיניות שלו מתקרב לגבולה התחתון (ELB) האפקטיבי ליד 0%. כתוצאה מכך, סקירת המדיניות של הפד נועדה לזהות דרכים לחזק את אמינותו ביצירת האינפלציה של 2% על מחזור העסקים ולתת ל - FOMC יכולת נוספת של מיתון למיתון כאשר ההאטה העתידית תגיע.
הפד דנה במספר חלופות אפשריות ליעד האינפלציה הנוכחי של 2%, כולל העלאת יעד האינפלציה, מעבר לטווח יעד האינפלציה או הצגת גישה קיצונית יותר המכונה "מיקוד ברמת המחירים" (PLT). עם זאת, הגישה שאנו רואים ככל הנראה להיות מאומץ הוא ממוצע האינפלציה מיקוד. מסגרת זו תכלול מטרה מפורשת לאינפלציה לממוצע של שיעור מסוים לאורך זמן. לדוגמה, אם הפד אימץ מסגרת זו עם היעד הנוכחי של 2%, הוא יכוון לאינפלציה של 2% בממוצע בטווח הבינוני או הארוך יותר. אם האינפלציה תחלץ את ה - 2% למשך תקופה נתונה, אזי תינתן סחיפה לגובה המטרה הספציפית של העלאת שיעור האינפלציה הממוצע לאורך תקופה ארוכה. במשתמע, הפד כבר התקדם לעבר המיקוד האינפלציוני הממוצע באמצעות הדגש האחרון שלו על האופי "סימטרי" של היעד 2%. אם הפד יעבור למסגרת החדשה הזו, הדבר יוביל לאינפלציה גבוהה יותר ולציפיות לאינפלציה. זה יכול לראות את עקומת התשואות לעמוק, תשואות האג"ח נומינלי לעלות הדולר פוחת, כל השאר שווה.
סקירה




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


