
ארה"ב הבהרה
- שנה לאחר תחילת הנעילה העולמית, זה מתחיל להרגיש כאילו הסוף סוף סוף מתקרב. החבילה הפיסקלית החדשה שנחתמה בחוק תמשיך לתמוך בהתאוששות כלכלית חזקה יותר ובחוסן הפיננסי של משקי בית אמריקאים.
- מדד המחירים לצרכן (CPI) הגיע לציפיות השוק, בעוד שמדד המחירים לצרכן ירד בפברואר, מה שהעניק לחרדה מהאינפלציה הפסקה קצרה.
- תשואת משרד האוצר האמריקאי ל-10 שנים נמצאת שוב במגמת עלייה, אך החשש העיקרי של הפד נותר בהתאוששות מתמשכת של עבודה. כשהנגיף עדיין מתפשט, ההתאוששות נותרה שברירית ולא שוויונית, מה שמחייב את המדיניות להישאר קשובה.
הקנדי הבהרה
- הכלכלה הקנדית ממשיכה להראות את חוסנה מול המגיפה. בפברואר, הכלכלה הוסיפה 259 אלף מקומות עבודה, וכמעט החליפה את כל המשרות שאבדו כתוצאה מהסגרות בדצמבר ובינואר.
- קצב הצמיחה החזק של העבודה דחף את שיעור האבטלה ב-1.2 נקודות אחוז ל-8.2%, הנמוך ביותר מאז מרץ אשתקד.
- הבנק המרכזי של קנדה הותיר את המדיניות ללא שינוי השבוע. סגן הנגיד שמברי הסביר את ההחלטה, תוך שהוא מציין נתונים כלכליים מוצקים וסיכונים כלפי מעלה לתחזית הבנק, אך גם אי ודאות לגבי מהלך הנגיף והצלקות בשוק העבודה.
ארה"ב - שנה של נגיף הקורונה
השבוע מלאו שנה לתחילת הנעילה העולמית והשיבושים הכלכליים עקב מגיפת הקורונה. ולמרות שאף אחד לא יכול להגיד שהמשבר הסתיים, זה מתחיל להרגיש כאילו הסוף סוף סוף מתקרב. הודות לתמיכה במדיניות חסרת תקדים, השפל הכלכלי היה קצר מועד, והסיכויים להתאוששות נראים הרבה יותר בהירים ממה שחזו בתחילה. אנו צופים שתוכנית ההצלה האמריקאית, שנחתמה ביום חמישי, תעלה את הצמיחה הכלכלית לכ-6% השנה, השיעור הגבוה ביותר מאז 1984.
החבילה הפיסקלית החדשה היא ענקית. הוא מספק סבב חדש של 1,400 $ צ'קים החל מסוף השבוע הזה, מרחיב דמי אבטלה בסך 300 $ לשבוע עד ספטמבר, מגדיל את זיכוי המס לילדים (והופך אותו לזיכוי מלא), מספק סיוע למדינות וממשלות מקומיות, תומך בבתי ספר ומרחיב מאמצי החיסון.
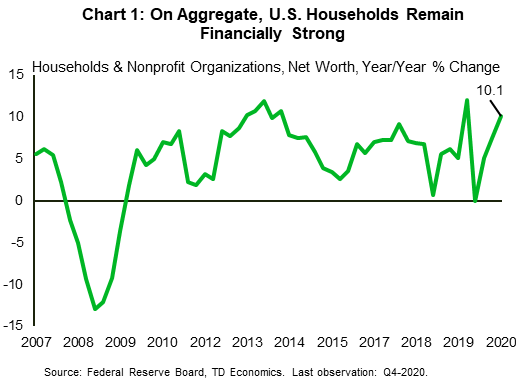
תמיכת הכנסה משמעותית אפשרה לאמריקאים לשמור על מאזנים חזקים במהלך המשבר הזה. לפי נתוני הפד שפורסמו אתמול, השווי הנקי של משקי בית ועמותות בארה"ב הגיע לשיא של 130 טריליון דולר, צמיחה של 10% ברבעון האחרון של 2020. (תרשים 1). אף על פי כן, פערי ההכנסה והעושר, שהוחרפו בעקבות המשבר, ממשיכים להוות סיכונים להתאוששות.
במישור הכלכלי, הנתונים היו מעטים השבוע. דוח מדד המחירים לצרכן (CPI) הצפוי הגיע לציפיות השוק. מחירי הבנזין והמזון המשיכו לעלות, והובילו את המדד הראשי לעלייה של 1.7% בשנה האחרונה. עם זאת, אינפלציית הליבה (ללא קטגוריות תנודתיות אלו) נותרה רכה, עלתה ב-0.1% בחודש וירדה בשיעור של 1.3% לעומת 1.4% בינואר.
ובכל זאת, מבט מקרוב על מחירי הליבה מגלה שינוי במגמות האחרונות. בתמיכת רכיב הדיור במדד, הירידה במחירי שירותי הליבה נעצרה בפברואר ב-1.3% בהשוואה לשנה (תרשים 2). ואכן, ביקוש חזק לדיור העלה את מחירי הדירות בלפחות 10% מאז 2019, גם כאשר דמי השכירות במרכזים עירוניים גדולים הלכו בכיוון ההפוך. צמיחת מחירי הסחורות, לעומת זאת, התרככה בפברואר ומשקפת נסיגה במחירי המכוניות המשומשות, אחת מביצועי המחירים הגדולים ביותר של המגיפה.
החדשות על צמיחת המחירים המושתקת העניקו לחרדת האינפלציה של השוק הפסקה קצרה. תשואת משרד האוצר האמריקאי ל-10 שנים ירדה מהשיא בשבוע שעבר של 1.60% לקצת מתחת ל-1.50%, לפני שחזרה לכמעט 1.62% בזמן כתיבת שורות אלו. למרות ביקוש מוצק בשלושת המכירות הפומביות של משרד האוצר האמריקאי השבוע, המשקיעים מהמרים יותר ויותר על אינפלציה גבוהה יותר. כפי שכתבנו לאחרונה, הפד יהיה מודע ללחצי המחירים הגוברים, אך המסגרת החדשה שלו נותנת לו יותר מרחב תנועה לאפשר לאינפלציה לנוע מעל 2%.
הדאגה העיקרית של הפד נותרה בהתאוששות מתמשכת של העבודה. עם הצמיחה הכלכלית החזקה ביותר בהיסטוריה האחרונה, זה אמור להיות מושג במהלך השנתיים הקרובות. בינתיים, כשהנגיף עדיין מתפשט, ההתאוששות נותרה שברירית ולא שוויונית, מה שמחייב את המדיניות להישאר קשובה.
קנדה - חוסן כלכלי מוצג שוב
כלכלת המגיפה הציגה אתגרים חדשים עבור החזאים. עדכון התחזית הכלכלית דרש מעקב אחר מהלך המגיפה והתאמה להודעות בריאות הציבור. אבל ההשפעה הכלכלית של הנעילה לא הייתה קבועה לאורך זמן. סבב הנעילה הראשון היה חמור ביותר, אך לסבבים מאוחרים יותר היו השפעות שליליות קטנות יותר מכיוון שעסקים ומשקי בית התאימו טוב יותר למגיפה ולהגבלות הנלוות.
במקביל, התנודתיות הרגילה בנתונים הכלכליים הוכתרה. בשום מקום זה יותר ברור מאשר בשוק העבודה. סקר כוח העבודה החודשי של קנדה (LFS) כבר ידוע לשמצה תנודתי, אבל החודשים האחרונים לא היו מהטבלאות. לאחר שפיכת 265 אלף משרות בחודשים דצמבר וינואר (1.4% מהסך הכל) עם התהדקות הנעילה באונטריו ובקוויבק, כמעט כל אלה (259 אלף) נוספו עוד בפברואר (תרשים 1). כתוצאה מכך, שיעור האבטלה התנודד, ועלה ל-9.4% בינואר לפני שירד בחזרה ל-8.2% בפברואר (תרשים 2) - הרמה הנמוכה ביותר מאז מרץ אשתקד.
למרות התנודתיות, התחזיות הכלכליות שוב נמצאות במגמת עלייה. זה נובע חלקית מהתקדמות מתמשכת בייצור והפצת חיסונים - אם כי קנדה פיגרה בחזית זו - אבל אפילו יותר מכך, זה נובע מראיות שהכלכלה הוכיחה עמידה הרבה יותר בפני המשך משבר הבריאות. במקום לסגת לאחור, הצמיחה הכלכלית נותרה חיובית. במקביל, בעוד אובדן מקומות עבודה הורגש בתעשיות שהושפעו ישירות מהסגרות, מגזרים אחרים הוסיפו מקומות עבודה ושעות, וההתאוששות הייתה מהירה עם הסרת ההגבלות.
זהו אתגר לא רק עבור כלכלני בנקים צנועים כמונו, אלא גם עבור הבנק של קנדה, שקובע את הנחיית המדיניות שלו קדימה על סמך התחזית הכלכלית שלו. עבור הבנק, שדרוגי התחזיות מהווים אתגר נוסף, המצביע על צורך לשנות מסלול של תמריצים כספיים בתגובה. סגן הנגיד לורנס שמברי נאלץ ללכת על קו דק זה כשהסביר את ההחלטה האחרונה של בנק קנדה להשאיר את התעריפים, רכישות הנכסים וההנחיות קדימה ללא שינוי.
שמברי ציין את האתגר בתחזיות הכלכליות ואת השדרוגים הסבירים לתחזית הכלכלית מנתונים טובים מהצפוי, אך הוא גם ציין את הדרך הארוכה לשוק העבודה. יש לציין, נאומו התקיים לפני פרסום ה-LFS ביום שישי, אך הנושא הכללי של דבריו - ההשפעה הבלתי פרופורציונלית של אובדן מקומות עבודה על שכר נמוך יותר, עובדים צעירים יותר ונשים ואי ודאות לגבי המהירות שבה עבודות אלו יחזרו בהינתן ארגון מחדש כלכלי - נותר רלוונטי .
ובכל זאת, אין ספק שעם התאוששות חזקה מהצפוי, ייתכן שלא תצטרך עוד לקיים את המדיניות המוניטרית ברמות חירום. כפי שגם ציין שמברי, הגידול הגדול בחיסכון האישי - עוד תוצאה בלתי צפויה של כלכלת המגיפה - מהווה מקור נוסף לסיכון עליון לתחזית הכלכלית. אם חיסכון זה יהפוך להוצאות במידה רבה מהצפוי בשנה הבאה, הכלכלה תעלה אפילו על ציפיות משודרגות והמדיניות המוניטרית תצטרך להגיב בעין.
ארה"ב: שחרורים כלכליים עיקריים צפויים
מכירות קמעונאיות בארה"ב - פברואר
תאריך יציאה 16 במרץ
הקודם: 5.3% סה"כ, 5.9% מכוניות לשעבר, 6.0% קבוצת ביקורת
תחזית TD: -2.0% סה"כ, -2.0% מכוניות לשעבר, -3.5% קבוצת ביקורת
קונצנזוס: -0.3% סך הכל, 0.2% מכוניות לשעבר, -1.0% קבוצת ביקורת
נראה כי המכירות הקמעונאיות צנחו בפברואר, אך הירידה המשוערת של 2.0% באה בעקבות עלייה גדולה יותר של 5.3% בינואר. ההוצאות היו כנראה מדוכאות בשל מזג האוויר החורפי הקשה מהרגיל, בעיקר בטקסס, כמו גם דעיכת הדחיפה מתשלומי התמריצים שחולקו בתחילת ינואר (מחבילת התמריצים של 0.9 מיליארד דולר שנחקקה בדצמבר). ההוצאה ככל הנראה תוגבר בחודשים הקרובים על ידי סבב נוסף של תשלומי תמריצים (מהחבילה של 1.9 מיליארד דולר שנחקקה זה עתה) והקלה מתמשכת של מגבלות הקורונה.
פגישת FOMC בארה"ב - מרץ
תאריך פרסום: מרץ 17
הקודם: 0.25%
תחזית TD: 0.25%
הסכמה: 0.25%
פקידי הפד עשויים להעלות את תחזיות הצמיחה שלהם לשנת 2021 בחדות לפגישת FOMC. עם זאת, אנו צופים שהשינויים בתחזיות האינפלציה וריבית הקרנות יהיו הרבה יותר צנועים; ה"נקודה" החציונית כנראה עדיין לא תראה הידוק עד סוף 23, וסביר להניח שהטון יישאר יוני. עם זאת, הנקודה הממוצעת כנראה תעלה מעט, ואנחנו לא מצפים שגורמים רשמיים יאותתים על בעיה גדולה עם הגיבוי האחרון בתשואות האג"ח.
קנדה: הודעות כלכליות עתידיות
מכירות ייצור קנדי - ינואר
תאריך פרסום: מרץ 15
הקודם: 0.9%
תחזית TD: 3.5%
הסכמה: NA
מכירות התעשייתיות צפויות לעלות ב-3.5% בינואר, מעל להערכות הבזק של סטטיסטיקת קנדה, בעקבות חוזק רחב בייצוא. היצוא הנומינלי עלה ב-5.5% מ"מ גם ללא התרומה המופרזת ממגזר התעופה והחלל, שנהנה מזינוק בייצוא מטוסים משומשים שלא יבוא לידי ביטוי בדו"ח הייצור. מוצרי יער ומשלוחי נפט יספקו מקור כוח, בעוד שכלי רכב מנועיים צריכים להכביד על הדפסת הכותרות בשל ייצור רכב נמוך יותר, שנגרם כתוצאה מהשבתות מפעלים. עם עלייה של 1.9% במחירי התעשייה בינואר, מכירות תעשייה ריאליות אמורות להדפיס הרבה מתחת לעלייה הנומינלית, אם כי אנו עדיין צופים תרומה בריאה לתמ"ג ברמת התעשייה.
מדד המחירים לצרכן קנדי - פברואר
תאריך פרסום: מרץ 17
הקודם: 0.6% m / m, 1.0% y / y, אינדקס: 138.2
תחזית TD: 0.6% m / m, 1.2% y / y, אינדקס: 139.1
הסכמה: NA
אנו מצפים שמדד המחירים לצרכן יתקדם לרמה של 1.2% אשתקד בפברואר, ויעבור את התחתית של טווח היעד של הבנק אוף קנדה לראשונה מאז פברואר 2020. מחירי אנרגיה גבוהים יותר יספקו את הכוח המניע מאחורי 0.6% מיליון צפויים עלייה ב/m, כאשר בנזין תורם לבדו 0.2pp להדפסה מחודש על פני חודש ועוזר להעלות את מרכיב האנרגיה לטריטוריה חיובית על בסיס לפני שנה. רוח גב עונתית תספק מקור כוח נוסף, עם שירותי הלבשה ונסיעות בין המרכיבים שבדרך כלל רואים ביצועים חזקים יותר בפברואר. אמצעי הסגר חדשים לנסיעות בינלאומיות מציגים סיכון הפוך נוסף לשירותי נסיעות/לינה, אבל מאז שהמדיניות הוצגה ב-21 בפברואר זה יכול להיות סיפור למרץ. מדדי אינפלציית הליבה אמורים להחזיק בין 1.7-1.8% בממוצע, עם סיכון צדדי מסוים לאמצעי הקצוץ והחציון המשוקלל.
מכירות קמעונאיות בקנדה - ינואר
תאריך פרסום: מרץ 19
הקודם: -3.4%, אוטומטי לשעבר: -4.1%
תחזית TD: -2.0%, אוטומטי לשעבר: -2.5%
הסכמה: NA
אנו מצפים שהמכירות הקמעונאיות ידחו עם ירידה נוספת של 2.0% מ"מ בינואר, ותותיר אותן 5.3% מתחת לרמות נובמבר, כאשר נעילות הקורונה ממשיכות לגבות את שלהן. בעוד שאמצעי הנעילה הכבידו גם על דו"ח דצמבר, פרסום ה-StatCan מציין שעסקים שנפגעו היו סגורים רק למשך יומיים בממוצע, ונתוני ניידות מראים ירידה מהותית בתנועת הרגליים בכל האזורים. בעוד שחלק מזה עשוי להיות מוסבר על ידי קניות עונתיות/חגים, אנו צופים שהתוצאה נטו תהיה ירידה משמעותית נוספת במדד המכוניות לשעבר (-2.5%). כלי רכב מנועיים אמורים לראות ירידה מתונה יותר, בעוד שתחנות דלק יוסיפו מקור כוח לעלייה במחירים במשאבה.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


