
כאשר רוב השווקים סגורים ביום שני לרגל חגיגות הפסחא, זה יהיה שבוע מושתק למדי מכיוון שאין הרבה על סדר היום שיכול לרגש שווקים. החלטת המדיניות של הבנק המרכזי של אוסטרליה תהיה גולת הכותרת העיקרית, אבל הפרוטוקולים של הפגישות האחרונות של הפדרל ריזרב והבנק המרכזי האירופי עלולים לעורר תגובות מסויימות גם כשקובעי המדיניות פוסעים במים כדי לא להעמיק את מסלול האג"ח. מחוץ לתחום הבנק המרכזי, מספרי התעסוקה מקנדה ומדד ISM ללא ייצור בארה"ב יהיו הפרסומים הבולטים היחידים שניתן לצפות בהם.
RBA להצהיר מחדש על התשואות
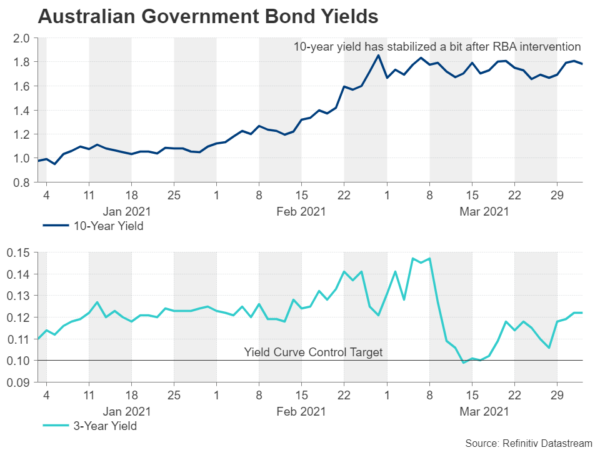
נראה כי הורדת ריבית המזומנים לשפל שיא, הצגת בקרת עקומת התשואה והשקת QE לא הספיקו כדי לשכנע את השווקים שה-RBA מתכוון לעסק בכל הנוגע לרצונה להשיג עלויות אשראי נמוכות. פגיעה קלה יותר בכלכלה כתוצאה ממגיפת קוביד-19 והתאוששות מהירה בשותפות הסחר הגדולות באוסטרליה גרמו למשקיעים רבים לתמחר העלאת ריבית ב-2022 - מוקדם מההנחיות של ה-RBA לשנת 2024.
אבל מה שבאמת עורר את פטפוט השוק על הפחתה ב-RBA, שהביאה את התשואות להרקיע שחקים, היה הספקות לגבי המחויבות של הבנק המרכזי להשתתפות פעילה בשוקי האג"ח. ובכן, הספקות הללו נמחקו עד מהרה מכיוון שה-RBA לא רק הכפיל את רכישות האג"ח שלה, אלא גם סחט את המוכרים בחסר שאיימו לערער את המדיניות שלה להעמיד את התשואה לשלוש שנים על 0.1%.
בעקבות כל התנודתיות בשוק האג"ח של החודש האחרון, RBA עשוי לנסות לעשות עבודה טובה יותר להעביר את המסר שלה בהצהרת המדיניות שלה ביום שלישי. טון יונים חזק עלול להזיק למדי לדולר האוסטרלי, שנתקע על הרגל האחורית מול הדולר האמריקאי בחודש האחרון.
דקות פד: עוד מאותו הדבר?
פקידי הפד היו די עקביים בזמן האחרון בקשירת הזינוק בתשואות לאופטימיות כלכלית והדוף את הציפיות שהצטברות הלחצים האינפלציוניים שנצפים כעת תהיה יותר מאשר חולפת. ייתכן שסוחרי אג"ח סוף סוף שומעים את המסר הזה מכיוון שנראה שהעלייה בתשואות משרד האוצר מואטת ושוקי המניות הפסיקו להיכנס לפאניקה. עם זאת, אם ההתאוששות בארה"ב תמשיך להתחזק בעוד יותר מהגירוי של ביידן עושה את דרכו בכיסם של אנשים ומסע חיסונים מהיר מאפשר לשחרר עוד יותר את ריסוני הווירוסים, קשה לראות את משרדי האוצר של ארה"ב נשארים כל כך רגועים להרבה יותר זמן.
אז זה יפנה את הזרקור למהי ההגדרה של הפד ל"אי-סדר", שכן קובעי מדיניות ציינו שרק בתנאים כאלה הם יתחילו להיות מודאגים מהשפל בשוקי האג"ח. הפרוטוקולים של פגישת ה-FOMC במרץ שתתקיים ביום רביעי עשוי לשפוך מעט אור על מה שהפד רואה בתנועות לא מסודרות והאם כל חברי הוועדה באמת רגועים לגבי האינפלציה כפי שהם הוכיחו עד כה.
הרמז הקטן ביותר לכך שחלק מקובעי המדיניות חוששים לתת לכלכלה להתחמם עלול לעורר אפיזת מכירה נוספת באוצר, להעלות את התשואות והדולר. עם זאת, קיים גם סיכון שהפרוטוקול עשוי לחשוף שפאוול ושות' כבר החלו בדיונים כיצד הם עשויים להגיב להידוק פתאומי בתנאים הפיננסיים, שתהיה לו השפעה הפוכה על התשואות והדולר.
לקראת הדקות, הזמנות מפעלים של פברואר ו- ISM non-industrie PMI לחודש מרץ יצפו ביום שני, כאשר מדד מחירי היצרן יעגל את השבוע כלפי מעלה ביום שישי.
האם דקות ה-ECB יקלקלו את הנסיגה בתשואות גוש האירו?
ה-ECB יפרסם את החשבון שלו על פגישת המדיניות של מרץ יום לאחר הפד ביום חמישי. בניגוד לפד, ה-ECB נקט עמדה אגרסיבית נגד העלייה בתשואות האג"ח, בטענה שהן עלולות להוביל להקשחה מוקדמת של התנאים הפיננסיים. אחרי הכל, ההתאוששות האירופית שברירית הרבה יותר מאשר איגרות החוב של אמריקה וגוש האירו פשוט נקלעו לסערת התשואות העולמית. "הידוק בלתי מוצדק" זה הוא מה ששכנע את ה-ECB להכריז על קצב מהיר יותר של רכישות נכסים בפגישת מרץ, כשההשפעה השלילית שלאחר מכן על האירו מספקת תמריץ נוסף לקובעי המדיניות.
עם זאת, אלא אם כן הלחץ כלפי מעלה על תשואות האג"ח הממשלתיות בגוש האירו ישכך בחודשים הקרובים, כוח האש של ה-PEPP עשוי להתחיל להתרוקן הרבה יותר מהר מהצפוי ולכן המשקיעים יחפשו רמזים עד כמה פתוחים קובעי המדיניות לרעיון להרחיב את גודל רכישות הנכסים שלהם שוב. אבל כנראה שזה מוקדם מכדי שזה יהפוך לנושא חם, בהתחשב בעובדה שעדיין נותרו הרבה במעטפת ה-PEPP, כך שההתמקדות העיקרית בדקות מרץ תהיה על המידה שבה קובעי המדיניות מוכנים להפוך את העליות מונעות השוק ב- תשואות. דעות שונות בעניין זה במועצת הממשל עלולות להעלות ספקות לגבי נחישותו של ה-ECB לשמור על תשואות נמוכות בגוש האירו, מה שעלול לגרום לתשואות לעלות ולעלות את האירו.
בחזית הנתונים, אין פרסומים ברמה העליונה, אך ה-PMI הסופי של השירותים ביום שלישי והזמנות וייצור תעשייתי בגרמניה ביום חמישי ושישי, בהתאמה, עשויים למשוך תשומת לב מסוימת.
לוני עובר מפיגור של FX למנהיג
הדולר האמריקני המתחדש, או ליתר דיוק, כלכלת ארה"ב החזקה הפכה את טבלת ליגת ה-FX על פיה בהשוואה לאיך שהדברים נראו רק לפני חודש. האוסי והקיווי התקרבו לתחתית הטבלה, הליש"ט איבדה את הכתר בראש והדולר הקנדי הפך למטבע השני עם הביצועים הטובים ביותר אחרי המטבע.
התאוששות חזקה מהצפוי בכלכלת קנדה, תחזית חזקה לנפט והכי חשוב, פריחה כלכלית חזויה באמריקה - שותפת הסחר הגדולה ביותר של קנדה ללא ספק - העניקו לשדולה יתרון על פני עמיתיה.
דוח המשרות של מרץ שייערך ביום שישי יכול לתמוך עוד יותר בנרטיב הזה אם יהיה עוד פעימה חזקה כמו שהיה במהדורה האחרונה. כלכלת קנדה הוסיפה 259.2 אלף משרות מדהימות בפברואר והתעסוקה צפויה לעלות בעוד 90 אלף במרץ. הבנק של קנדה כבר החל לנקוט בצעדים לצמצום המאזן שלו בכ-100 מיליארד דולר קנדי, ואם הנתונים הנכנסים ימשיכו להפתיע על הצד האחורי, זה רק עניין של זמן עד שיוכרזו הפחתה נוספת ברכישות הנכסים, מה שמדגיש את קרוב משפחתו של הלוני. עִרעוּר.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


