
<br> סיכום
ארצות הברית: פתיחה מחדש מגיעה עם תג מחיר תלול
- זינוק המחירים לצרכן השבוע חשף כי לאתגרים בעמידה בביקוש הגואה יש מחיר.
- היו מעט סימנים לאי ההתאמה בין ההיצע לביקוש שהחל לחזור לאיזון. המכירות הקמעונאיות באפריל נותרו ללא שינוי בעקבות העלייה החודשית השנייה בגודלה שנרשמה בחודש הקודם. בינתיים, נראה כי הקושי במציאת עובדים הלך וגדל, כאשר משרות פנויות וחלקם של העסקים הקטנים עם עבודה קשה למלא זינק לשיאים.
- בשבוע הבא: התחלות דיור (שלישי), מדד כלכלי מוביל (חמישי), מכירת בתים קיימים (שישי)
בינלאומי: כלכלת בריטניה חוזרת למסלול
- נתוני התמ"ג של בריטניה מחודש מרץ הראו שהכלכלה מתחילה לחזור למסלולה כשהתמ"ג עלה ב-2.1% מחודש על פני חודש, המשקף עליות הן בשירותים והן בתפוקה התעשייתית. עם זאת, התמ"ג הבריטי אכן ירד ברבעון הראשון הכולל, כאשר הירידה התרכזה בביקוש הפרטי, והביקוש הממשלתי הראה חוסן יחסי.
- בשבוע הבא: מכירות קמעונאיות ותפוקה תעשייתית בסין (שני), תוצר יפן (שלישי), PMI של גוש האירו (שישי)
שעון ריבית: ציפיות האינפלציה והפד
- אינפלציית מדד המחירים לצרכן באפריל התבררה כגבוהה משמעותית ממה שציפו רוב האנליסטים. למרות שנקודת נתונים אחת אינה מגמה, משתתפים רבים בשוק מצפים שהאינפלציה תהיה גבוהה יותר בשנים הקרובות ממה שהייתה בהיסטוריה האחרונה.
נושא השבוע: דלק על האש
- בהפתעה האחרונה ללחצי המחירים, מתקפת הסייבר שאילצה את השבתת הצינור הקולוניאלי בסוף השבוע, גרמה למחירי הדלק להמריא השבוע ונהגים רבים נרתעו לעלות.
ארה"ב סקירה
האינפלציה הגיעה
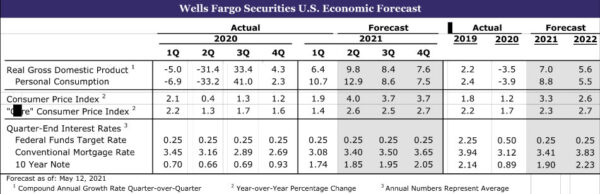
המסר מנתוני השבוע שעבר היה שהקצב יוצא הדופן של הצמיחה הכלכלית יכול להיות חזק עוד יותר כרגע אם ההיצע באמת יכול לעמוד במתקפת הביקוש האדירה. נתוני השבוע חשפו כי לחוסר איזון כזה יש מחיר: אינפלציה. מדד המחירים לצרכן זינק ב-0.8% באפריל ועלה ב-4.2% בשנה האחרונה. ללא רכיבי המזון והאנרגיה הפכפכים, המחירים זינקו ב-0.9% - פי שלושה מהכמות הצפוי והעלייה החודשית הגדולה ביותר מאז 1981. במהלך שלושת החודשים האחרונים, מדד המחירים לצרכן הליבה עולה בקצב שנתי של 5.6%, מה שמעיד על צמיחת המחירים עלתה באופן מהותי במהלך החודשים האחרונים בלבד.
הביקוש הגואה נותן כוח תמחור לעסקים, ומאפשר להם להעביר עלויות תשומות גבוהות יותר. בשום מקום זה לא היה ברור יותר באפריל מאשר בתחום הרכב. המחסור במוליכים למחצה פגע במיוחד במגזר, והוביל לצמצום בייצור חדש, שוק מכוניות משומשות משגשג וחוסר יכולת של חברות השכרת רכב להחליף ציי רכב. זינוק חודשי של 10.0% במחירי המכוניות המשומשות והמשאיות לבדו היווה יותר משליש מעליית המדד באפריל. אבל גם המחירים עבור שירותים שיקול דעת שנכחדו ברובם במגיפה, כמו נסיעות אוויריות, מלונות ואירועי ספורט, זינקו. יותר עסקים קטנים דיווחו על העלאת מחירים באפריל מאשר בכל נקודה מאז 1981.
ציפיות האינפלציה של הצרכנים עולות בתגובה, כאשר המדדים של אוניברסיטת מישיגן לגבי הציפיות לטווח הקצר והארוך מזנקים לרמות הגבוהות ביותר מאז אביב 2011 בדוח המקדים של מאי. כפי שאנו דנים בסעיף מעקב הריבית שלנו, ציפיות האינפלציה משפיעות על האינפלציה בפועל, ועשויות לעודד את צמיחת המחירים גם לאחר שמגבלות ההיצע הנוכחיות יימוגות.
נראה שאין הרבה נפילה באופק. מחירי היצרנים בארה"ב עלו ב-0.6% באפריל ועלו ב-6.2% משנה לשנה. העלויות עבור אנרגיה ומוצרי תשומה "הליבה" פחתו באפריל, אך עלויות התשומות הקשורות למזון עלו. יש לציין כי תשומות הקשורות לשירות, במיוחד לתחבורה, התקדמו מהר יותר באפריל. נראה כי אתגרי כוח האדם הופכים חריפים יותר ויותר, ומרמזים על לחץ כלפי מעלה על עלויות העבודה, במקביל לעסקים משלמים יותר עבור חלקים וחומרים. משרות פנויות זינקו לשיא של 8.1 מיליון במרץ, בעוד שחלקם של עסקים קטנים שדיווחו על משרה אחת לפחות כקשה למיוש עלה לשיא בהיסטוריה של כמעט 50 השנים של הסדרה.
עם זאת, היו רמזים קטנים לכך שהביקוש לסחורות, לפחות מחוץ למגזר הרכב, וההיצע עושים צעדים קטנים לקראת ביצוע מאוזן יותר, גם אם מגבלות האספקה צפויות להימשך חודשים קדימה. סך המכירות הקמעונאיות היו קבועות באפריל לאחר זינוק של 10.7% שעודכן כלפי מעלה במרץ, שנבע מסבב שלישי של בדיקות תמריצים. ההוצאה הנומינלית על כלי רכב עלתה ב-2.9% כאשר המכירות הגיעו לשיא של שלוש שנים וחצי והמחירים זינקו. העלייה של 3.0% בהוצאות במקומות מזון ושתיה, כאשר הצרכנים יוצאים יותר ויותר, קיזזה את הירידות במגזרים אחרים. אבל המכירות של קבוצת הבקרה, שאינן כוללות מכוניות, גז, חומרי בניין ושירותי מזון, ירדו יותר מהצפוי ומצביעות על כך שהוצאות הסחורות מתחילות להצטמצם לטובת שירותים. הנסיגה בהוצאות הנומינליות היא מעט גרועה מהצפוי בהתחשב בזינוק המחירים של אפריל.
ללא שירותי מזון, המכירות הקמעונאיות עדיין עולות ב-21% מרשימים מעל רמתם שלפני ה-COVID. זה עומד בניגוד חד לייצור מוצרי צריכה. ייצור מוצרי הצריכה עלה ב-0.3% באפריל, אך הוא קבוע ביחס לרמתו בפברואר 2020. בעוד שחלק מהפער בין מכירות לייצור הושלם על ידי יבוא, הייצור העולמי ממשיך להיאבק כדי לעמוד בקצב. הייצור של הייצור בארה"ב באפריל עלה ב-0.4%, למרות ירידה של 4.3% בייצור כלי רכב וחלקים, כאשר המחסור במוליכים למחצה ממשיך לנגוס. עם זאת, פרסום הפד ציין כי תפוקת המפעל הוגברה על ידי מפעלים שניזוקו על ידי מזג האוויר החורפי הקשה של פברואר שחזר לפעול באפריל, מה שאמור לעזור להקל על חלק מהקשיים הנוכחיים בשרשרת האספקה בחודשים הקרובים.
ארה"ב
התחלות בנייה • יום שלישי
במהלך מרץ, הבנייה החדשה למגורים התאוששה מהחולשה הקשורה למזג האוויר בחודש הקודם. סך התחלות הדיור זינקו ביותר מ-19% לקצב של 1.74 מיליון יחידות, המסמל את הקצב המהיר ביותר מזה יותר מעשור. התחלות חד-משפחתיות עלו ב-15.3% במהלך החודש, והתחלות הרב-משפחתיות זינקו ב-30.8%. ברור לבניית בית יש הרבה מומנטום בסיסי כרגע. ההתחלות בשלושת החודשים הראשונים של 2021 מקדימות ב-8.6% את הקצב שלהן לפני שנה.
בוני בתים מגבירים את הבנייה כדי לענות על ביקוש חזק וכדי לחזק מלאי בתים נמוך למכירה. שמירה על קצב הבנייה המהיר שנראה בחודש מרץ יהיה מאתגר, עם זאת, בהתחשב במחסור במגרשים, כוח אדם וחומרי בניין. מחירי חומרי בניין מרקיעים (למשל עץ) מהווים סיכון צדדי כלשהו לחודשים הבאים. לאור זאת, אנו צופים שהתחלות הדיור יתקררו מעט באפריל. ובכל זאת, מדד שוק הדיור של NAHB/Wells Fargo (HMI) נותר גבוה ועלה נקודה אחת ל-83 באפריל. החוזק האחרון ב-HMI מצביע על כך שבנייה חדשה למגורים תימשך ככל הנראה בקצב חזק למדי, למרות הרוחות בצד ההיצע.
אינדקס כלכלי מוביל • יום חמישי
המדד הכלכלי המוביל (LEI) זינק ב-1.3% במרץ, עלייה שתואמת את התוצאות החזקות שנראו על פני מגוון רחב של אינדיקטורים אחרים במהלך החודש. העלייה החודשית ב- LEI הייתה רחבה, כאשר כל 10 מרכיבי המדד רשמו שיפור מהותי.
במבט קדימה, ה-LEI נראה מוכן לרווח נוסף באפריל. תביעות האבטלה ירדו באפריל, בעוד שהזמנות מוצרי הון לא ביטחוניים, ללא מטוסים, עלו בצורה מתונה. המכירות הקמעונאיות היו קבועות במהלך אפריל, אך אמון הצרכנים עלה במהלך החודש. אמון הצרכנים העולה לשיא של עידן המגיפה מצביע על שיפור נוסף במרכיב ציפיות הצרכנים. יתרה מזאת, הבנייה למגורים ממשיכה להיות חזקה ואנו צופים היתרי בנייה במהלך החודש. בסך הכל, ה-LEI אמור להמשיך לטפס באפריל שכן אינדיקטורים כלכליים נוספים משקפים את התחייה בפעילות הכלכלית המתרחשת כעת.
מכירות בתים קיימים • יום שישי
המכירות החוזרות ירדו במרץ לקצב עדיין חזק של 6.01 מיליון יחידות. הירידה החודשית של 3.7% הייתה גדולה מהצפוי והתרחשה חודש לאחר שמזג אוויר חורפי קשה שיבש את פעילות המכירות באזורים רבים בארץ. המכירות הקיימות היו גבוהות יותר אם היו יותר בתים למכירה. המלאים עלו בצורה מתונה במרץ, אך עדיין נותרו ליד שפל היסטורי. המחסור במלאי מפעיל לחץ כלפי מעלה על מחירי הדירות. המחיר החציוני של בית קיים זינק ביותר מ-17% משנה לשנה בחודש מרץ. למרות החששות העולה על סבירות המחיר, מספר סימנים מצביעים על עלייה קלה של קצב המכירות הקיימות באפריל. במהלך חודש מרץ חל שיפור קל בבקשות המשכנתא לרכישה ביחס לפברואר. יתרה מכך, מדד מכירות הבתים הממתינים עלה במרץ, מה שמצביע על כך שסגירת החוזים באפריל נעה בכיוון דומה.
סקירה בינלאומית
כלכלת בריטניה חוזרת למסלול
נתוני התמ"ג של מרץ מבריטניה הראו עליות יציבות יחסית, מה שמצביע על כלכלה שחזרה למסלולה כשהממשלה מנהלת בקפידה את הפתיחה המחודשת של הכלכלה בעקבות עלייה במקרי COVID מוקדם יותר השנה. התמ"ג במרץ עלה ב-2.1% מחודש על פני חודש, יותר מהעלייה של 1.5% שחזו בקונצנזוס. לפי מגזר, הפעילות בענף השירותים החשוב עלתה ב-1.9%, התפוקה התעשייתית עלתה ב-1.8% ותפוקת הבנייה זינקה ב-5.8%. כאשר מרץ 2020 היה חודש רע מאוד לכלכלת בריטניה ומרץ השנה היה חודש טוב בהרבה עבור הכלכלה, הצמיחה משנה לשנה בפעילות השירותים, התפוקה התעשייתית והתמ"ג הכולל חזרה לטריטוריה חיובית.
החדשות לרבעון הראשון של התמ"ג בבריטניה בסך הכל לא היו כל כך אופטימיות. התמ"ג ברבעון הראשון ירד ב-1% לעומת הרבעון, אמנם ירידה קטנה יותר ממה שחששו בתחילה. עם זאת, הביקוש במגזר הפרטי היה פושר ברבעון הראשון, כאשר הוצאות הצרכנים צנחו ב-1.5% וההשקעות העסקיות ירדו ב-3.9%. כתוצאה מכך, האומדן שלנו לגבי הביקוש המקומי הפרטי הסופי ירד ברבעון הראשון ב-11.9% לעומת הרבעון הראשון, כאשר חלק ניכר מהחוזק היחסי נבע מביקוש ממשלתי.
הבנק המרכזי של מקסיקו והבנק המרכזי של צ'ילה הכריזו שניהם על החלטות מדיניות מוניטרית השבוע, תוך שמירה על יציבות ריבית של 4.00% ו-0.50%, בהתאמה. במקסיקו, הבנק המרכזי אמר שהסביבה הכלכלית עדיין לא בטוחה ושהרפיון הכלכלי נשאר. עם זאת, היא ראתה בצמיחה חזקה במקצת, כשהסיכונים סביב הצמיחה מאוזנים. בהתייחס לאינפלציה, בהתחשב בהאצת המחירים האחרונה, הבנק של מקסיקו הודה כי סיכוני האינפלציה נטו כלפי מעלה. הבנק המרכזי אמר כי לאור הזעזועים האחרונים שהשפיעו על האינפלציה, יש צורך שההתאמה במחירים היחסיים תתבצע בצורה מסודרת, וכי הוא צופה שהאינפלציה תתכנס ליעד ברבעון השני של 2. למרות ההצהרה המאוזנת למדי של הבנק של מקסיקו, לאור הזינוק האחרון של האינפלציה, לעת עתה, אנו עדיין מצפים שהבנק המרכזי יעלה את הריבית בשלב מסוים.
בצ'ילה, הבנק המרכזי שמר על ריבית המדיניות שלו בשיא של 0.50%, בעוד שההצהרה הנלווית לא הצביעה על הידוק מוניטרי קרוב. הבנק המרכזי אמר שהסיכויים הכלכליים השתפרו, אך כדי שהאינפלציה תתכנס ליעד, התמריצים המוניטריים צריכים להיות מאוד מרחיבים. הבנק המרכזי גם אמר שהריבית שלו "תיישמר במינימום של 0.5% כל עוד זה ייחשב הכרחי כדי שההתאוששות של הכלכלה תתפוס". לבסוף, בפרסומי נתונים מברזיל, שם הבנק המרכזי העלה את הריבית בשבוע שעבר, אינפלציית המדד באפריל האצה עוד יותר ל-6.76% משנה לשנה. הפעילות הכלכלית במארס ירדה ב-1.6% מחודש על פני חודש, אם כי הירידה הזו הייתה קטנה בהרבה מהתחזית הקונצנזוס.
תחזית בינלאומית
מכירות קמעונאיות ותפוקה תעשייתית בסין • יום שני
את המגמה הבסיסית של הכלכלה הסינית היה מעט מאתגר לפענח השנה. החולשה החמורה שנראתה בתחילת 2020 הוחלפה במגמות יציבות יותר בתחילת 2021, מה שהוביל לעלייה בשיעורי הצמיחה משנה לשנה. בנוסף, סקרי אמון עלו ומטה במהלך החלק המוקדם של 2021, המשקפים, בין השאר, התפרצויות מקומיות מחודשות של מקרי COVID.
בעוד שפעילות אפריל לא צפויה לספק קריאה נקייה לחלוטין על הכלכלה, היא עשויה להתחיל להציע תחושה בסיסית טובה יותר של מצב הכלכלה. הצמיחה בפעילות באפריל צפויה להאט, אם כי עדיין תישאר בקצב מרשים בסטנדרטים בינלאומיים. תחזית הקונצנזוס היא שהמכירות הקמעונאיות באפריל יואטו ל-25.0% בהשוואה לשנה (מ-34.2% במרץ), בעוד שהצמיחה בתפוקה התעשייתית צפויה להאט ל-10.0% (מ-14.1% במרץ).
תוצר יפן • יום שלישי
זו הייתה התחלה קשה לשנת 2021 עבור כלכלת יפן שכן עלייה מחודשת במקרי הקורונה, וההגבלות הנלוות, הכבידו על הפעילות. יתרה מכך, חששות ה-COVID המשיכו להתעכב עם מצב חירום חדש שהוכרז באזור טוקיו וכמה מהאזורים הסובבים אותו שהוכרז בסוף אפריל, וכעת הוא נמשך עד סוף מאי. על רקע זה צפוי התמ"ג לרבעון הראשון של יפן להראות התכווצות מחודשת. אנו צופים ירידה בתמ"ג ברבעון הראשון בקצב שנתי של 1% ברבעון על פני רבעון, בעוד שהקונצנזוס הוא לקצב ירידה מהיר עוד יותר של 1%.
מבחינת הפירוט, תחזית הקונצנזוס היא שההוצאה הצרכנית תהיה חלשה במיוחד, כאשר צפויה ירידה של 1.9% ברבעון על הרבעון (לא בחישוב שנתי). ההשקעות העסקיות צפויות לעלות, בעוד שתרומה חיובית מתונה לתמ"ג ברבעון הראשון ממלאי צפויה להתקזז על ידי תרומה שלילית מתונה מהיצוא נטו.
מדד מנהלי הרכש בגוש האירו • יום שישי
פרסום מדדי ה-PMI של הייצור והשירותים של גוש האירו במאי צפויים להצביע על התאוששות כלכלית שצוברת קצב בהדרגה. לאחר עלייה במקרי נגיף הקורונה בסביבות תחילת השנה והחלפת חיסונים איטית בתחילה, יעקוב מקרוב אחר ה-PMI של השירותים. ככל שקצב החיסונים השתפר, זה אפשר התקדמות מסוימת בפתיחה מחדש של מגזרי הקמעונאות ושירותים אחרים במשק. כתוצאה מכך, מדד שירותי ה-PMI של חודש מאי צפוי לעלות ל-52.5, שזה יהיה הקריאה הגבוהה ביותר מאז יולי 2020. מגזר הייצור תפקד טוב יותר בשלבים המוקדמים של ההתאוששות שלאחר ה-COVID. לפיכך, למרות שהייצור במאי צפוי לרדת ל-62.5, זו עדיין תהיה רמה גבוהה יחסית בסטנדרטים היסטוריים.
במונחים של הכלכלות הגדולות בגוש האירו, גם מדדי ה-PMI הגרמניים והצרפתים מתפרסמים בשבוע הבא. יש לציין כי מדד ה-PMI של השירותים הגרמני צפוי לעלות ל-52.0, בעוד ש-PMI של השירותים בצרפת צפוי לעלות, ל-53.0. (חזור לסיכום)
שער הריבית
ציפיות האינפלציה והפד
אינפלציית מדד המחירים לצרכן באפריל התבררה כגבוהה משמעותית ממה שציפו רוב האנליסטים. למרות שנקודת נתונים אחת אינה מגמה, משתתפים רבים בשוק מצפים שהאינפלציה תהיה גבוהה יותר בשנים הקרובות ממה שהייתה בהיסטוריה האחרונה. אנו יכולים למדוד את ציפיות האינפלציה באמצעות מה שמכונה "איזון שוויון", שהם המרווחים בין התשואה על נייר ערך של משרד האוצר האמריקאי לבין התשואה על נייר ערך של משרד האוצר האמריקאי (TIPS) מוגן אינפלציה באותו מועד. נכון לכתיבת שורות אלה, התשואה על נייר הערך של האוצר לחמש שנים עומדת על 0.82%, והתשואה על ניירת הערך של האוצר לחמש שנים היא -1.89%. ההבדל בין שתי התשואות הללו, 271 נקודות בסיס, מצביע על כך שהמשקיעים בהכנסה קבועה צופים כי האינפלציה תהיה ממוצעת של כ-2.7% לשנה בחמש השנים הקרובות (ראה גרף). אינפלציית מדד המחירים לצרכן לא הייתה בממוצע 2.7% בשנה מאז 2004-2008.
נראה שקובעי המדיניות בפדרל ריזרב אינם מודאגים יתר על המידה, לפחות כרגע, מהעלייה האחרונה בציפיות האינפלציה ומשיעור האינפלציה בפועל. בנאום השבוע לפני פרסום נתוני המדד באפריל, אמר מושל הפד בריינארד שכל עלייה באינפלציה צריכה להיות במידה רבה "חולפת". סגנית היו"ר קלרידה, שדיברה לאחר הדפסת הנתונים, השתמשה גם במילה "חולפת" כשדנה בתחזית לאינפלציה.
מניתוח סטטיסטי עולה כי לציפיות האינפלציה יש השפעה חשובה על שיעור האינפלציה בפועל. אז העלייה האחרונה בציפיות האינפלציה היא בדיוק מה שהפדל ריזרב מנסה להנדס. האינפלציה חרגה בעקביות מהיעד של הפד של 2% לשנה בעשור האחרון. פקידי הפד מאמינים שהם יצליחו יותר בהשגת יעד האינפלציה לטווח הארוך של 2% אם הם יוכלו להרים את ציפיות האינפלציה. הם אפילו מוכנים לסבול שיעור אינפלציה ש"באופן מתון" עולה על 2% "למשך זמן מה", כך שהאינפלציה עומדת על 2% בממוצע לאורך מספר שנים.
כמובן, עמידה ביעד אינפלציה כמה שנים בעתיד אינה מדע מדויק. קיים סיכון שהאינפלציה עשויה להתברר כעולה משמעותית ממה שצפויים ורוצים בכירי הפד במהלך השנים הקרובות. אבל לעת עתה, נראה שקובעי המדיניות המוניטרית רגועים לגבי הציפיות האחרונות לאינפלציה ולאינפלציה. בשורה התחתונה: אל תחפשו שהפדרל ריזרב יתחיל להסיר נכסים כספיים בקרוב. אנו ממשיכים להאמין שה-FOMC ישמור על טווח היעד שלו לריבית הפד, שעומד כיום על 0.00% עד 0.25%, לפחות עד סוף השנה הבאה.
נושא השבוע
דלק על האש
בהפתעה האחרונה ללחצי המחירים, מתקפת הסייבר שאילצה את השבתת הצינור הקולוניאלי במהלך סוף השבוע גרמה למחירי הדלק להמריא השבוע ונהגים רבים נרתעו לעלות. הצינור מספק 45% מהדלק בשימוש בחוף המזרחי, כך שלשיבוש יש השלכות גדולות בטווח הקצר על האזורים הללו, אבל מילת המפתח שם היא קצרה.
עד יום רביעי בערב אותתו בעלי הצינור כי הוא יחזור לפעול והגז שוב זורם בחלק מהמקומות שהתייבשו בתחילת השבוע. זו לא הפעם הראשונה שהמדינה חווה אספקה מוגבלת כתוצאה מהשבתה בלתי צפויה. לאחר הוריקן קתרינה, מחירי הדלק הרגילים זינקו ב-17.4% (בסביבות 40 סנט) בשבוע שלאחר נפילת אסון הטבע בלואיזיאנה. עם זאת, הרץ קדימה כחודשיים, ומחירי הדלק כבר חזרו למקום בו היו לפני ההוריקן. סביר להניח שגם השפעות המחיר מאירוע זה יהיו קצרות מועד, במיוחד כאשר מדינות רבות נוקטות באמצעי זהירות נוספים נגד ירידת מחירים.
עם זאת בחשבון, למרות שמחירי הדלק אכן טיפסו מעל לשיא המשמעותי מבחינה פסיכולוגית של שבע שנים של 3 דולר לגלון; זה לא היה רק בגלל השיבוש השבוע. הלחצים מתבססים על מגמה מאז צנחו המחירים באביב האחרון, כאשר הצרכנים נשארו בבית ולא נסעו למטרות פנאי או עסקים. ככל שהפעילות התגברה, הביקוש היה גם גורם משמעותי לצד ההיצע. ככל שהחיסונים התגברו, כך גם התנועה בכבישי המדינה ונהגים עשו עצירות קבועות יותר עבור דלק.
גם התנועה בשדה התעופה עלתה. הממוצע הנעים של שבעת הימים של נוסעי נמל התעופה יורד כעת רק ב-34% לעומת אותו מסגרת זמן ב-2019, בהשוואה ל-62% בתחילת השנה. נתוני מדד המחירים לצרכן באפריל הראו כי מחירי המשאיות המשומשות עלו ב-10% בחודש אפריל בלבד, שהיה שיא, בעוד ששכרות רכב ומשאיות עלו ב-16.2%.
למרות שהשיבוש בצינור הקולוניאלי היה זמני, הוא מגיע בתקופה שבה האינפלציה כבר בראש מעייניו וצרכנים ועסקים נמצאים בכוננות גבוהה. מחירי הרכיבים בתשלום עבור מדדי הייצור והשירותים של ISM עלו לרמות הגבוהות ביותר מאז 2008. בינתיים, סקר NFIB דיווח על הנתח הגדול ביותר של חברות שהעלו מחירים מאז 1981. לעת עתה, סביר להניח שהכאב במשאבה יוביל לאינפלציה ציפיות, במיוחד מכיוון שדלק הוא פריט שקונים לעתים קרובות. לתובנות נוספות לגבי המשמעות של ציפיות האינפלציה העולות הללו עבור הכלכלה הרחבה יותר, אנא קרא את שעון הריבית שלנו.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


