
イタリアの政治的混乱と貿易の緊張が2つの面で市場のセンチメントを圧迫しています。 イタリアは今すぐに選挙に入るでしょう。 そしてユーロセプティック党はユーロ加盟国の国民投票としてそれを組み立てるでしょう。 NAFTA交渉はどこにも行きませんが、ドナルド・トランプ米大統領が中国との貿易争いを再燃させる。 さらに重要なことに、米国鉄鋼関税の一時免除が今週の金曜日の6月の1に期限切れになると、次に何が起きるのか誰も知らないでしょう。
DOWは、夜通し391.61で-1.58ptsまたは-24361.45%だけ大幅に低下しました。 そして、次に24000ハンドルを見ています。 アジア市場は、執筆時点で日経が-1.5%を失っています。 HK HSIは-1.2%ダウンしています。 債券市場はさらに不安定です。 米国10年は0.163で通常セッションの-2.768を締め切りました。 たった2週間前には3.115と同じくらいの高さでした。 ドイツの10年バンド利回りは昨日の0.255で0.187と同じくらい低く打った後で終わった。 5月の0.651最高値の半分以下です。 一方、イタリアの10年利回りは、3.10での5月の安値と比較して、3.313と同じくらい高く打った後に1.736で終わった。 昨日、ドイツとイタリアのスプレッドが300ハンドルを破り、今日また見直すことができました。
もう1つ指摘しておきたいのは、FRBの利上げ予想を市場が早めに先送りしていることです。 連邦機関の資金先物は今80-1.75%への6月のハイキングの2.00%チャンスの下に値を付けています。 そして1週間前の100%でした。 9月の2.00-2.25%へのもう1つのハイキングでは、フィードファンド先物は40%のチャンスで価格設定されています。 そしてそれは1週間前に80%を超えていました。
–広告–
通貨市場では、円はその週の間最も強いものであり続け、そしてアジアのセッションでしっかりと取引されています。 もう1つの安全な避難通貨スイスフランは不確実で、今週は混在しています。 今回の安全のための飛行のおかげで、ドルは今週の2番目に強いものです。 ユーロは当然のことながら、今週の最も弱い通貨として取引され、続いてオーストラリア、カナダドルとなります。
厳密に言えば、円交差は概して短期的には下降傾向にあります。 USD / JPYの108.82の大幅な下落により、107.20フィボナッチレベルへの大幅な下落が見込まれます。 USD / CHFは近い将来のトレンドラインのサポートに触れた後に回復し、回復する可能性があります。 EUR / CHFは1.1445で重要なサポートレベルを破り、1.12ハンドルに向かう可能性があります。 USD / CHFとEUR / CHFの対照的な見通しは注目に値します。
コタレッリは、大統領選挙に席を提示しなかった。
イタリアの首相は昨日の会議でセルジオ・マッタレッラ大統領に彼の内閣を提示しなかったと指名した。 大統領のスポークスマンGiovanni Grassoは、次のように述べています。 二人はまた明日の朝会う予定だ。」
暫定政府が十分な自信票を持っていないことは明らかです。 Cottarelliが大臣のリストを構成するかどうかにかかわらず、早い選挙が最も可能性の高い結果です。 今後数日間でMattarellaが議会を解散させる可能性があります。 それにより、7月29または8月上旬には、スナップ選挙が開催される可能性があります。 反体制政党は、選挙をユーロ滞在または国民投票からの国民投票とすることができる。
トランプのホワイトハウスは予想外のまだ予想される中国についての強い声明を発表した
ホワイトハウスは昨日、中国との貿易関係に関する強い陳述を発表した。
「ドナルド・J・トランプ大統領は中国の不公平な貿易政策に直面している」というファクトシートから、「中国は一貫して公正で相互的な貿易を阻害する慣行でアメリカ経済を利用してきた」と述べた。アメリカの企業から技術を入手し、アメリカの技術革新と創造性を弱体化させようとしました。」
声明は、「トランプ大統領は、問題の原因、米国の労働者と我々の革新的産業を傷つけている中国の不公平な取引慣行を最終的に解決するために長い間延期した行動をとった」と述べた。盗難やその他の脅威から。
同時に、国内技術と知的財産を中国の差別的で厄介な貿易慣行から保護するためのステップを概説する別の声明があります。
中国商務部は、米国の声明は予想外であるが予想されているとの声明で応えた。 今日の声明は、少し前にワシントンで達したコンセンサスと矛盾すると述べた。 そして、MOFCOMは、「中国には、中国国民の利益と国の中核的利益を保護する自信、能力、経験があります。 中国は米国に対し、共同声明の精神に従って行動するよう要請する。」
カナダ首相トルドー:いいえナフタは悪い取り引きよりも優れている
カナダのジャスティントルドー首相は、米国の自動車関税の脅威をNAFTAの「交渉戦略」として棄却した。 そして、それはカナダが悪い取り引きを受け入れるように追いやらないことを強調しました。 彼は、「まったく率直に言ってそれが私たちがやることになることではない」と付け加えた。Trudeauはまた、「Naftaが悪いことより悪いことはない」「私たちは前進するためだけに前進するつもりはない」と繰り返し述べた。
彼はまたNAFTA交渉の崩壊について語り、「カナダとアメリカの経済の間の相互関係はすぐに変わることはないだろう」と「あなたは地理を回避することはできない」と述べた。 そして、「私たちは彼らの(アメリカ人)ナンバーワンの顧客であり、その商品の流れの混乱がカナダ経済にとってひどいのではないか、米国の多くの仕事にとってもひどいものであることは疑いようがありません。 」
カナダの外相Chrystia Freelandは、米国の貿易代表Robert Lighthizerとワシントンで会合中です。 彼女は、「非常に生産的な議論」があると述べたが、詳細は明らかにしなかった。 今週失効する鉄鋼関税の一時的免除について尋ねられたフリーランド氏は、「私たちの政府は常に準備ができており、あらゆる行動に適切に対応する用意ができています。 私たちは常に私たちの労働者と私たちの産業を守る用意ができていて準備ができています。」
トランプは昨日再び国境の壁の問題を提起し、メキシコは「人々がホンジュラスや他のすべての国からメキシコを通過するのを止めるために絶対に何もしません…彼らは私たちを助けるために何もしません」と言いました。 そして彼は「結局、メキシコは壁の代金を払うつもりだ」と言った。 メキシコのエンリケ・ペナ・ニエト大統領はツイートの中で、「@ realDonaldTrump大統領:いいえ。 メキシコは決して壁にお金を払うことはありません。 今ではない、今までにない。 よろしくお願いいたします。メキシコ。」
要約すると、NAFTA交渉が完了するまでにいくつかの期限があります。 第一に、米国の鉄鋼およびアルミニウムの関税の一時的な免除は6月に終了する予定であり、1はどうなるかは不明である。 メキシコ大統領選挙が7月に予定されています1。 現在の議会が今年中に新しいNAFTAの合意を承認するためのタイミングは尽きている、またはすでに尽きています。 そして差し迫ったことではないが、米国は自動車関税の国家安全保障調査を開始しており、これが新たな関税につながる可能性がある。
カレンダーに - BoCはパットに立ち、ハイキングにはヒントを提供しない
ニュージーランドの建築許可は4月に-3.7%のお母さんを落としました。 オーストラリアの建築許可は4月に-5.0%のお母さんを落としました。 日本の小売売上高は4月に前年比1.6%増となった。 イギリスのBRC店価格は5月に前年比-1.1%下落した。
今日のカレンダーは非常に忙しいです。 ヨーロッパのセッションでは、ドイツの小売売上高、輸入価格、失業率およびCPIが取り上げられます。 スイスはKOFの先行指標を発表する。 フランスはGDPの修正を発表するでしょう。 ユーロ圏は自信を示します。
BoCは今日、金利を1.25%に据え置くことが広く期待されています。 NAFTA、鉄鋼関税、および今後の自動車関税に関する不確実性を考えると、セントラルは次のハイキングのタイミングについてのヒントを与えることはほとんどありません。 知事スティーブンポロスはおそらく自分自身にも手がかりを持っていないでしょう。 カナダはまた、経常収支と同様にIPPIとRMPIを発表するでしょう。
米国からは、Q1のGDP修正、貿易収支、そしてADP雇用が特集されます。 FRBはまたベージュブック経済報告を発表するでしょう。
EUR / JPYの毎日の見通し
日次ピボット:(S1)124.30; (P)125.80; (R1)126.99; もっと…。
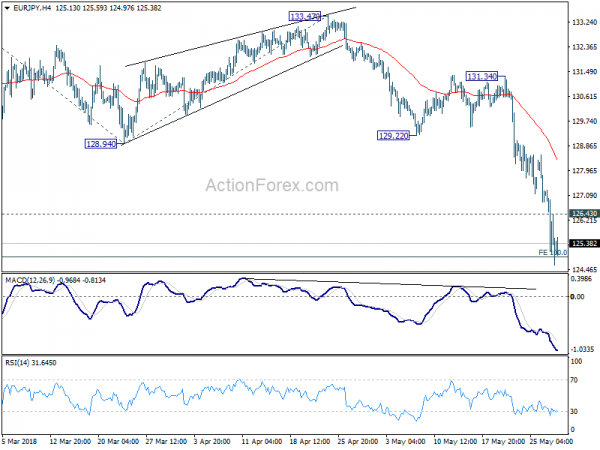
これまでのところEUR / JPYは124.61と同じくらい低く、100の137.49から128.94への133.47の124.92%射影に違反しています。 4時間と毎日のRSIの両方で売られ過ぎ状態にもかかわらず、まだ底打ちの兆候はありません。 日中のバイアスはマイナス面にあります。 124.92を下回る持続的な取引は、次に161.8での119.63%予測への道を開くでしょう。 逆に、126.83を超えると、弱い抵抗が日中バイアスを中立にし、最初に統合をもたらします。 しかし、128.94のサポートが抵抗を維持している限り、近い将来の見通しは弱気のままになります。
全体像では、中期的なトレンド反転のケースが増え続けています。 それは109.03からの上昇(2016低)がすでに137.49で完了した可能性があることです。 これは、毎日のMACDの現在のマイナス面での加速が弱まっていること、および38.2から109.03への137.49から126.61へのリトレースメントの中断によって裏付けられています。 61.8以下で119.90%リトレースメントへのより深い低下が見られるはずです。 128.94サポートが抵抗を維持する限り、これは好ましいケースです。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 21:00 | NZD | RBNZ財務安定性レポート | ||||
| 22:45 | NZD | 建築許可証M / M Apr | -3.70% | 14.70% | 13.00% | |
| 23:01 | GBP | BRCショップ価格指数Y / Y May | -1.10% | -1.00% | ||
| 23:50 | JPY | リテールトレードY / Y 4月 | 1.60% | 0.90% | 1.00% | |
| 1:30 | AUD | 建物の承認M / M Apr | -5.00% | -3.00% | 2.60% | 3.50% |
| 5:00 | JPY | 消費者信頼感5月 | 43.9 | 43.6 | ||
| 6:00 | EUR | ドイツの小売販売M / M Apr | 0.50% | -0.60% | ||
| 6:00 | EUR | ドイツ輸入物価指数M / M Apr | 0.70% | 0.00% | ||
| 6:45 | EUR | フランスのGDP Q / Q Q1 P | 0.30% | 0.30% | ||
| 7:00 | CHF | KOF先行指標5月 | 104.7 | 105.3 | ||
| 7:55 | EUR | ドイツの失業率の変化 | -10K | -7K | ||
| 7:55 | EUR | ドイツの失業保険金請求率は5月 | 5.30% | 5.30% | ||
| 9:00 | EUR | Eurozoneのビジネス気候指標5月 | 1.3 | 1.35 | ||
| 9:00 | EUR | ユーロ圏経済の信認 | 112 | 112.7 | ||
| 9:00 | EUR | ユーロ圏の産業信認5月 | 6.8 | 7.1 | ||
| 9:00 | EUR | Eurozoneサービスの信頼性5月 | 14.3 | 14.9 | ||
| 9:00 | EUR | ユーロ圏消費者信頼感5月F | 0.2 | 0.2 | ||
| 12:00 | EUR | ドイツのCPI M / M 5月P | 0.30% | 0.00% | ||
| 12:00 | EUR | ドイツのCPI Y / Y 5月P | 1.90% | 1.60% | ||
| 12:15 | USD | ADP雇用の変化5月 | 190k | 204k | ||
| 12:30 | CAD | 当座預金残高Q1 | - $ 18.15b | - $ 16.35b | ||
| 12:30 | CAD | 工業製品価格M / M Apr | 0.60% | 0.80% | ||
| 12:30 | CAD | 原材料価格指数M / M Apr | 2.10% | |||
| 12:30 | USD | 卸売在庫数M / M Apr P | 0.50% | 0.30% | ||
| 12:30 | USD | GDP年換算Q / Q Q1 S | 2.30% | 2.30% | ||
| 12:30 | USD | GDP価格指数Q1 S | 2.00% | 2% | ||
| 12:30 | USD | 先物取引貿易収支 | -71.2B | -68.3B | ||
| 14:00 | CAD | BoCレート決定 | 1.25% | 1.25% | ||
| 18:00 | USD | 連邦準備銀行ベージュブック |




 Signal2forex.com - 最高の外国為替ロボットと信号


