
ドルはまちまちの経済指標を無視し、米国取引序盤の対カナダを除いて幅広く急騰した。 企業や共和党の反発を受けて、トランプ大統領が中国からの投資抑制に向けた強硬な姿勢を再び撤回するとのニュースでセンチメントは一般的に高揚する。 今回の措置では中国を標的にしないため、ホワイトハウスからのさまざまなメッセージも再調整された。 ダウ先物は今日初めに24079まで下落したが、現在は横ばいとなっている。 今日の米国株、特にナスダックには反発の余地がある。
為替市場では、ニュージーランドドルが今日も今週も最安ドルとなっている。 市場は今後のアジアセッションでRBNZの声明を精査するだろう。 また、RBNZが経済見通しに対してより慎重な姿勢を示すリスクもある。 今日の中で 71 番目に弱いのはスターリングです。 しかし、豪ドルは今週で2番目に安い。 カナダドルは、XNUMXハンドルを突破するWTI原油の上昇に支えられている。 しかし、USD/CADは非常に狭いレンジ内に留まっているため、実際にはドルよりもそれほど強いわけではありません。
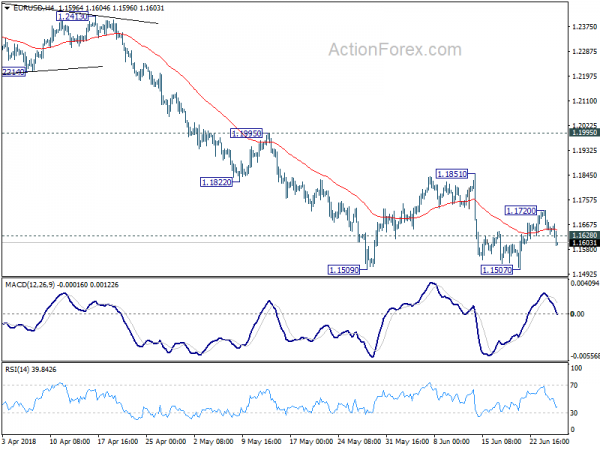
テクニカル的には、EUR/USDが1.1628のマイナーサポートを突破したことは、1.1507からの反発が完了したことを示唆している。 下落はさらに深くなり、1.1507/9まで戻ると見られるはずだ。 ブレークするとさらに大きな下落が再開されます。 USD/CHFとUSD/JPYの反発も、0.9989と110.89の小抵抗線に焦点を戻す。
データ面では、0.6月の米国の主要耐久財受注は予想の-0.9%に対して-0.3%減少した。 運輸業を除く受注は予想の0.5%増に対し-0.3%減少した。 0.5月の貿易赤字はマイナス64.8億ドルに縮小した。 5月の卸売在庫は前月比0.5%増加した。 0.5月のユーロ圏M3は前年比4.0%上昇した。
トランプ大統領、中国からの厳しい投資抑制を撤回、CFIUSに復帰
トランプ大統領が中国による米国ハイテク企業への投資抑制に関する噂されている厳しい措置を撤回するとのニュースに市場は前向きに反応している。 その代わりに、彼の政権は現行法に戻り、アップグレードされることになる。 トランプ大統領自身も「中国人だけではない」と報道に語った。 スティーブン・ムニューシン財務長官も「中国を特別視しているわけではないが、他の重要分野と同様に中国への技術移転も保護する」と述べた。 ムニューシン長官はまた、「それが中国であれ、他の国であれ、投資を保護するために必要な手段を我々は持つ」と約束した。
政権はこの問題に対処するために、新たに強化された対米外国投資委員会(CFIUS)に指示を与えることになる。 使用される法律は「外国投資リスク審査近代化法」と呼ばれます。 トランプ大統領は、格上げされたCFIUSは「外国投資によってもたらされる新たな進化する脅威から米国を守る能力を強化すると同時に、我が国が注力し、経済と国民に利益をもたらす強力でオープンな投資環境を維持することになる」と述べた。 そして、「このような法律は、我が国の重要な技術のリーダーシップ、国家安全保障、将来の経済的繁栄を脅かす略奪的な投資慣行と闘うための追加のツールを提供すると結論付けました。」
トランプ大統領は当初、行政権を発動して中国からの投資に対してさらに厳しい取り締まりを課すことを検討していた。 また、ホワイトハウス通商顧問ピーター・ナバロ氏とムニューシン氏のメッセージは矛盾している。 しかし、そのような考えは潜在的な経済的影響について米国企業や共和党から厳しい苦情を招いたようだ。
カーニー英中銀、英国本土以外で発生する金融安定リスクを警告
イングランド銀行は本日、最新の金融安定報告書を発表した。 記者会見の冒頭、マーク・カーニー英中銀総裁は「過去数カ月間の出来事は、英国の金融安定に対する最も重要なリスクの多くが我が国の外から生じていることを思い出させるものである」と警告した。
リスクには、「世界金利のさらに大幅なスナップバックの前兆」となる可能性のある「世界的な金融状況の最近の引き締め」が含まれる。 「銀行、企業、政府の資金調達状況がさらに厳しいものになる可能性がある」。 さらに、「保護主義的感情の高まりにより、世界経済の現在の力強さが一部損なわれ、持続可能な対外不均衡の規模が縮小する可能性がある。」 さらに、「崖っぷちのBrexitのリスクに対する一連の緩和策もEU当局の努力に依存している」。 最後に、「英国の金融サービスに対するサイバーリスクは、地球上のどこからでも発生する可能性があります。」
英国ハモンドから中国へ: 私たちは貿易自由化を断固支持しており、長期的に信頼できるパートナーです
英国のフィリップ・ハモンド財務大臣は、中国の経済誌「財新」の記事で、グローバル化した英国は中国の長期的なパートナーであると述べた。 ハモンド氏は今週北京を訪問し、「英国は貿易自由化と自由市場の断固たる支持者として、中国にとって長期的に信頼できるパートナーであるというメッセージを外の世界に伝える」と約束した。
また、「英国は自由で開かれた貿易の促進に尽力しており、英国と欧州の協力パートナーが新たな関係を築く中で、我々は世界の他の地域との関係を深めていく」とも記した。 そして、中国の金融サービス企業との協力による「巨大な開発スペース」があった。 ハモンド氏はまた、英国は一帯一路構想にとって「理想的な協力パートナー」であり、英国は「無限の機会を掴み」、「資金調達活動で主導権を握る」可能性が高いと称賛した。
ECB:為替レートのインフレへの影響は数四半期に及ぶ
ECBは本日、為替レートのインフレへの波及を監視するというタイトルの記事を発表した。 そこでは、為替レートの動向が「直接的および間接的な経路の両方」を通じて、HICPインフレ見通しの形成に「重要な役割」を果たす可能性があると指摘した。 影響は「複数の四半期に広がっている」。 また、「他の要因の組み合わせによって相殺される」場合、その影響を検出するのは困難になる可能性があります。 構成要素の中で最も為替変動の影響を受けやすいのは「エネルギーと食料、非エネルギー工業製品」である。
その背景として、8年10月から2017年2018月にかけて、ユーロは名目実効ベースで約2.0%、対米ドルで約2018%上昇しました。過去のユーロ為替レートの上昇の影響は、輸入物価の動向にはっきりと現れています。 同報告書は、非食品消費財の輸入価格が1.3年の2017%から3.1年1.7月にはXNUMX%に低下したことを指摘している。同じ期間、ユーロ圏外の産業(エネルギーと建設を除く)の輸入価格のインフレは、これは国内生産チェーンの初期の価格にも影響を及ぼし、XNUMX% から -XNUMX% に減少しました。
一方、生産者物価のインフレは、為替レートの上昇による下押し圧力に対して引き続き回復力を維持している。 期間中の中間財の PPI は緩やかな低下にとどまりました。 非食品消費財のPPIは0.2年2017月の0.5%から2018年XNUMX月にはXNUMX%に上昇しました。
ユーロの為替範囲は、「全体的な兆候はややあいまいではあるが」、企業利益を通じて間接的に国内の物価圧力に影響を与える可能性がある。 の
非エネルギー工業製品のインフレは、為替レート上昇の重大な影響を示す明確な兆候を示していません。
ニュージーランドの景況感悪化、貿易黒字拡大
ニュージーランドANZ景況感は6月に再び悪化し、マイナス27.2からマイナス39.0に低下した。 自己活動指数も39.0から27.2に低下した。ANZはリリースの中で、GDP成長率指標は引き続き拡大的だが、「財政刺激策や一次産品価格の高さによる支援にもかかわらず、経済は今後数カ月間緩やかに勢いを失い続ける可能性がある」と指摘した。 そして、「財政刺激策と好調な交易条件という追い風により、経済はほぼ平年成長を続けるだろう。 しかし、コスト、信用、生産能力に対する逆風が強まり、企業もそれに気づいています。」
294月のニュージーランド貿易黒字は100億10万ニュージーランドドルに拡大し、予想の5.4億ニュージーランドドルを上回った。 商品輸出は5.7%増の5.1億ニュージーランドドルとなり、XNUMX月の輸出総額としては過去最高を更新し、全月としてはXNUMX番目に大きい額となった。 商品輸入はXNUMX%増のXNUMX億ドルで、これもXNUMX月の輸入総額としては過去最高を更新した。
ニュージーランドドルの下落がRBNZに先駆けて拡大
市場がRBNZ金利の決定を待っているため、ニュージーランドドルは今日、広範な売り圧力にさらされている。 RBNZ が OCR を 1.75% に据え置くことは間違いありません。 また、「OCRを相当期間この拡張的な水準に維持する」という中立的な立場も改めて表明する予定だ。 主な問題は、RBNZのエイドリアン・オア総裁がリスクのバランスをどう見ているかだ。 一方で、政府の拡張的な財政政策による刺激もあるだろう。 しかしその一方で、世界的な貿易戦争と主要貿易相手国である中国の景気減速の脅威もある。
EUR / USD中間日の見通し
日次ピボット:(S1)1.1616; (P)1.1668(R1)1.1702; もっと…..
EUR/USDが1.1628のマイナーサポートをブレイクしたことは、1.1507からの反発が1.1720ですでに完了したことを示唆している。 日中バイアスはまず1.1507の下値に戻ります。 ブレイクは1.2555の50%リトレースメントから1.0339の1.2555、1.1447の61.8%リトレースメントを経て1.1186から全体の下落を再開します。 上値としては、1.1720を超えると再び回復するでしょう。 しかしそれでも、最終的に下落再開をもたらすには、上値は1.1851の抵抗によって制限されるはずです。
より大きな画像では、現在の開発は、38.2(1.6039高)から2008(1.0339低)への2017%のリトレースメントによってEUR / USDが却下されたことを示唆しています。 そして中期的なトップは既に1.2516で形成されました。 1.2555以下の61.8から1.0339への1.2555%retracementまで、そこからの拒否がさらに広がるはずです。 今のところ、リバウンドの場合であっても、1.1186の抵抗が成立している限り、1.2555からの落ちは終わったものとはみなされません。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 22:45 | NZD | XNUMX月の貿易収支 | 294M | 100M | 263M | 193M |
| 01:00 | NZD | ANZビジネスの信頼 | -39 | -27.2 | ||
| 08:00 | EUR | ユーロ圏M3マネーサプライY / Y May | 4.00% | 3.80% | 3.90% | 3.80% |
| 12:30 | USD | 卸売在庫 月/月 XNUMX月P | 0.50% | 0.20% | 0.10% | |
| 12:30 | USD | XNUMX月前渡物品貿易収支 | -64.8B | -68.9B | -67.3B | |
| 12:30 | USD | 耐久消費財の注文は P 可能性があります | -0.60% | -0.90% | -1.60% | |
| 12:30 | USD | 耐久財 Ex Transportation May P | -0.30% | 0.50% | 0.90% | |
| 14:00 | USD | 保留中の住宅販売M / M 5月 | 1.10% | -1.30% | ||
| 14:30 | USD | 原油在庫 | -5.9M | |||
| 21:00 | NZD | RBNZレート決定 | 1.75% | 1.75% |




 Signal2forex.com - 最高の外国為替ロボットと信号


