
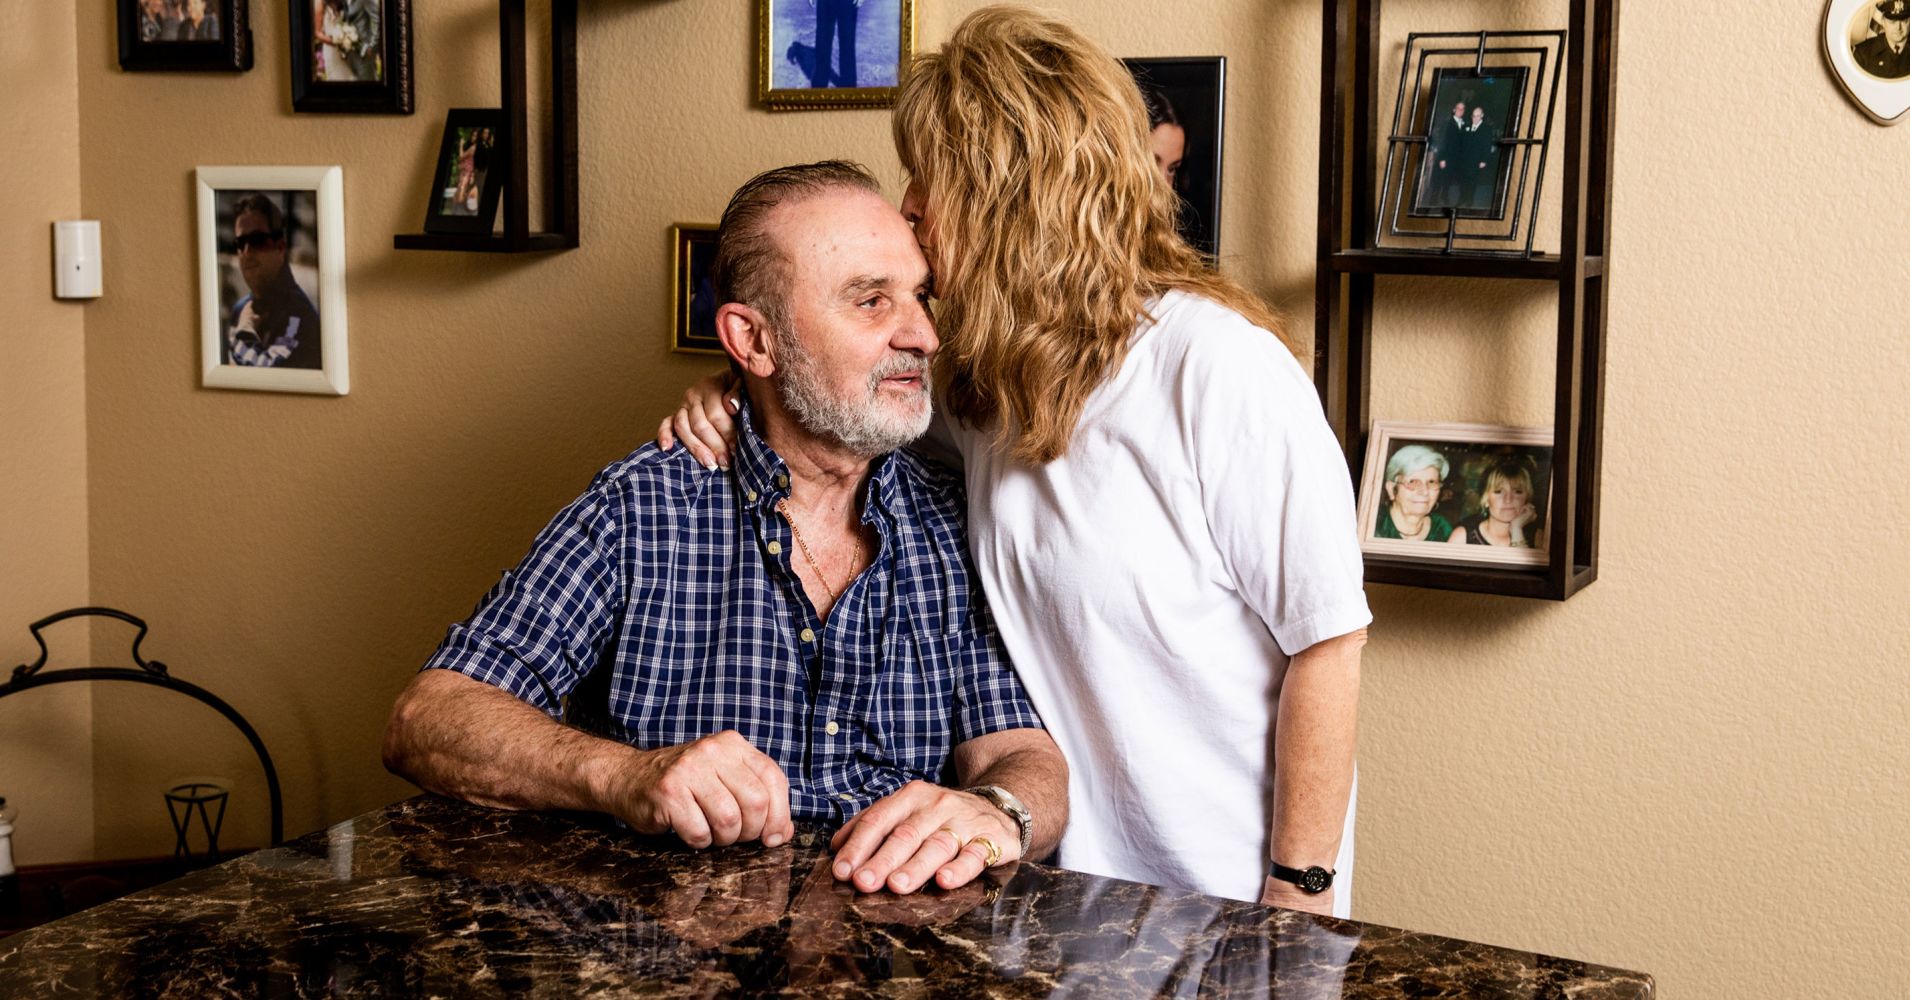
急速に増加している米国の高齢者の間で、退職後の生活に関する伝統的な考え方が破産という悲惨な現実によって覆されつつある。
年金の消滅、医療費の高騰、貯蓄不足など、潜在的な問題の兆候は何年も前から積み上がっていた。今、新たな調査が問題の範囲を明らかにしている。65歳以上の人が破産を申請する割合は1991年に比べてXNUMX倍に増えており、同じグループが全申請者の中ではるかに大きな割合を占めていることが調査でわかった。
研究によると、この急増の原因は、社会保障が縮小する中で、金融リスクが政府や雇用主から個人へと30年にわたって移行し、個人が自らの経済的な幸福に対してこれまで以上に大きな責任を負うようになったことだという。
ニューヨークタイムズの投稿者:
退職を考えていますか?もう少し長く働くことを検討してください
退職までのカウントダウン:5年計画
女性は男性より長生きします。なぜ女性は早く退職するのでしょうか?
この移行は、社会保障給付の全額受給までの期間の延長、雇用主が提供する年金から401(k)貯蓄プランへの切り替え、医療費の自己負担の増加など、さまざまな形で現れている。退職時または退職前の収入の減少は、問題をさらに複雑にしている。
ラスベガスのシェリル・マクロードさんは、住宅ローンの支払いやその他の支出に苦労した後、70月に破産を申請した。「私はXNUMX歳ですが、これまでの人生で最も少ない収入で働いています」と彼女は言う。「人生にはこういうことが起きるものです。」
消費者破産プロジェクトの調査が説明しているように、財政的に不安定な高齢者には頼れる場所がほとんどない。「高齢化に伴うコストが、十分な資源にアクセスできない人々に押し付けられると、何かを犠牲にしなければならない」と調査は述べ、「そして、米国の高齢者は、わずかに残された社会保障、つまり破産裁判所に頼ることになる」としている。
「ちょっとした失敗まではなんとかやっていける」と、アイダホ大学の社会学准教授でこの研究の著者でもあるデボラ・ソーン氏は言う。「大きな失敗さえしなくてもいい」
ソーン教授と研究仲間によると、職場でのこうした力は多くのアメリカ人に影響を及ぼしているが、高齢者はそうした力に耐える力が弱いことが多い。高齢者にとって、一つの仕事を見つけてそれを維持するだけでも大変なのに、予期せぬ出費を払うために別の仕事に就くなんて、ほとんど想像もできないことだ。
破産は、それを必要とする人々にとって新たなスタートを提供する可能性があるが、高齢のアメリカ人にとっては「手遅れだ」と研究は述べている。「彼らが破産を申請する頃には、彼らの財産は消えており、彼らには立ち直るのに十分な年月がないのだ。」
研究者らが集めたデータは厳しいものだった。2013年2016月から3.6年1,000月まで、65歳から74歳の1991人あたり1.2人が破産申請していた。XNUMX年にはXNUMX人だった。
破産による救済を求める高齢者が増えているだけでなく、破産申請者全体に占める高齢者の割合も拡大している。破産申請者の12.2%が現在65歳以上で、2.1年の1991%から増加している。
研究によれば、この急増は非常に顕著であり、ベビーブーム世代の高齢化だけでは説明できないという。
実際に破産を申請した高齢者の数は比較的少なく、問題の期間中に年間約100,000万人だったが、研究者らは、これは経済的困窮に陥っている人の数がはるかに多いことを示していると述べた。
「破産する人はいつも氷山の一角だ」と、イリノイ大学の法学教授でこの研究のもう一人の著者であるロバート・M・ローレス氏は言う。
退職年齢に近づいている次世代の破産申請者も増加しており、申請者の平均年齢も上昇していることが調査で明らかになった。
ソーン教授は、増加率を考慮すると、「意味をなす唯一の説明は構造的変化だ」と述べた。
マクロードさんは、数年前に夫と別れた後、しばらくはなんとか暮らしていたが、やがて自分の収入だけでは生活が苦しくなり、住宅ローンの支払いが滞ってしまったという。
彼女は少額の社会保障給付金を受け取って、知的障害や精神疾患を持つ人々のための成人デイケアセンターで働いている。時給 8.75 ドル XNUMX セントで、彼女は利用者が日常の活動に参加できるようにし、イライラしているときには落ち着かせ、自分の気持ちをうまく表現できないときには何が必要なのかを理解しようと努めている。
「ロサンゼルスからここに引っ越してきたとき、なぜ高齢者がコンビニやファーストフード店で働いているのか不思議に思いました」と彼女は言う。「それは、老後に自活できるだけの十分な収入がないからです。」
マクロードさんは、破産申請をすることで住宅ローンの支払いが滞りなく進み、家に住み続けられるようになることを期待していると語った。「ここから出ていくには年を取りすぎています」と彼女は言う。「安定した生活を送ろうとしています」
破産プロジェクトは長期にわたる取り組みで、現在はソーン教授、ローレス教授、インディアナ大学法学教授のパメラ・フーヒー氏、カリフォルニア大学アーバイン校法学教授のキャサリン・ポーター氏が主導している。各大学が資金提供しているこのプロジェクトは、裁判記録を継続的に収集・分析し、書面によるアンケート調査を実施している。
彼らの最新の研究は日曜日にオンラインで公開され、査読のために学術誌に提出されており、個人破産事件のサンプルと895歳から19歳までの破産申請者92人が記入したアンケートに基づいている。
アンケートでは、破産申請者に破産保護を求めるきっかけを尋ねた。一般の人と同様、65歳以上の人は通常、複数の要因を挙げた。約XNUMX人にXNUMX人が、手に負えない医療費が一因であると答えた。XNUMX分のXNUMX強が収入の減少を挙げた。ほぼXNUMX分のXNUMXが、債権回収業者による執拗な取り立てを原因の一部としている。
この調査では、こうした根本的な要因については詳しく調べていないが、別のデータからある程度の知見が得られる。従業員福利厚生研究所によると、65歳以上の世帯の中央値は60,600年に2016万25ドルの流動貯蓄があったが、下位3,260%の世帯は最大でXNUMXドルの貯蓄だった。
これでは、重大な健康問題に対する財政的余裕はあまりない。高齢の米国人は通常、医療費の支払いにメディケアを利用する。しかし、カイザーファミリー財団の調査によると、保険適用のギャップ、高額な保険料、患者に費用の一部を負担させる要件により、低所得の受給者の多くは医療費に自分の収入の多くを費やすことを余儀なくされている。
カイザーによれば、2013年までに平均的なメディケア受給者の医療費自己負担額は平均的な社会保障給付金の41%を占め、この数字は今後さらに上昇するとも予測されている。
老後を迎える時に借金を抱える人も増えている。アーバン研究所の分析によると、彼らの多くは少なくとも借金の一部は住宅ローンであり、41年の2016%から21年には約1989%に増加している。
従業員福利厚生研究所の分析によると、退職後も負債を抱えている人は、前の世代の人々よりも負債が多いことがわかった。
おそらく驚くことではないが、55歳以上の人が率いる最低所得世帯は、収入に対する負債額が最も高い。従業員福利厚生協会の調査によると、こうした世帯の13%以上が、収入の40%を超える負債返済に直面しており、これは1991年の同世帯の割合のほぼXNUMX倍である。
アメリカの高齢者の財政も、周囲の人々の要求によって圧迫されている。
研究者のアンケートに答えた高齢の破産申請者の3分の1強が、子どもや高齢の親など他人を助けたことが破産申請につながったと答えた。シアトルの破産弁護士マーク・スターン氏は、この現象を何度も目にしてきたと語った。
スターン氏によると、成人した子供のために10,000万ドルや20,000万ドルのローンを連帯保証していた親が、突然返済できなくなったという。「社会保障費を含めて月2,000ドルで暮らし、家賃もかかり、貯金もわずかしかない状況では、このような状況から立ち直るのは極めて困難だ」とスターン氏は語った。
子どもの学生ローンの連帯保証人になっている親もいた。「20年や30年前には学生ローンを抱えている親は見たことがなかった」とスターン氏は語った。
「100,000万ドルの学生ローンは珍しくありません」と彼は付け加えた。「そして、これらのローンの一部を保証している親もいます。彼らはもう働いておらず、返済が困難、あるいは破産しても返済が免除されない学生ローンを抱えており、それが子供たちのローンなのです。」
高齢者向けの法律ホットラインを運営するエルダー・ロー・オブ・ミシガンの最高経営責任者キース・モリス氏は、破産の可能性は電話相談者の間でよく話題に上がると語った。
「彼女たちは生涯働き、やるべきことをやってきた」と彼は言う。「しかし、晩年の離婚や配偶者の死、孫の養育といった状況により、生活費を稼ぐことができない状況に陥ってしまったのだ。」
元大工で現在ラスベガスに住む74歳のローレンス・セディタ氏にとって、問題は1991年ほど前に健康保険を失ったことから始まった。彼は12年、仕事中に高さXNUMXフィートの乾式壁材XNUMXパックが頭に落ちて以来、障害者手当を受けていたという。
彼の組合であるニューヨーク市地区大工組合が彼の医療、歯科、処方薬保険の資格要件を変更したため、彼は保険の適用を失った。
パーキンソン病を患っているセディタさんは、医療費が急激に増加したと語った。(組合のスポークスマンはコメントを控えた。)
セディタ氏によると、パーキンソン病の症状である震えを抑える薬の費用は、1,100カ月ごとに70ドルからXNUMXドルに値上がりしたという。「薬を買うお金がないので、XNUMXカ月間薬を飲んでいない」と同氏は付け加えた。
彼によると、癌を患う妻と、しばらくの間クレジットカードで生活していたが、6月に破産を申請した。経済的な困難で「全てが消え去った」と彼は語った。
ドリス・バークとアラン・ドラケリエールが研究に貢献しました。




 Signal2forex.com - 最高の外国為替ロボットと信号


