
米国市場が昨晩さらに一日下落した一方で、アジア市場は独自の回復力を示し、最初の圧力の後、プラスに転じました。 日経平均株価は0.46%高の22694.66で取引を終えた。 日本の10年国債利回りも0.15で0.151上昇し、0.0059を超えている。 シンガポールのストレイト・タイムズ紙は0.72%上昇している。 香港HSIは0.72%上昇している。 中国上海SSEは0.86%上昇して2605.93となっているが、まだ2638の主要サポートを取り戻すことができていない。 一晩で、DOWは-1.82%または0.86ポイントを失い、2605.93となり、かろうじて2638ハンドルを維持しました。 S&P2.13は-545.91%、ナスダックは-25052.83%下落しました。 米国債利回りも低下し、25000年債利回りは-500の2.85で終了した。
為替市場では、今日のところカナダドルが最も強く、次にポンド、ドルの順となっています。 今日も円安です。 しかし、現在ではニュージーランド、そしてオーストラリアドルが続いています。 しかし、今週ではカナダドルが最も弱く、次にドルが続いている。 ニュージーランドドル、円、オーストラリアドルが強いです。
厳密に言えば、おそらく対円を除いて、ドルが底を打つ明確な兆候はありません。 米ドルが足場を築くためには、もしそれが今日起こるならば、米国株の安定に助けを求める必要があるかもしれない。
IMF、オーストラリア、香港、韓国、シンガポール、中国、インドを含む2019年のアジアの成長予測を下方修正
本日発表された地域見通し報告書の中で、IMFは金融市場のストレスと貿易摩擦を理由に2019年のアジアの成長予測を下方修正した。 しかし、「アジアの短期的な見通しは、安定した世界的な勢いと広範な緩和政策に支えられ、引き続き明るい」との見解を維持した。 また、「アジアは引き続き世界の主要な成長エンジンである」。
アジア全体の成長率は、5.6年に2018%、5.4年に0.2%(-2019%下方修正)と予測されている。2019年については、先進2.8カ国中0.3か国が成長予測を下方修正され、その中にはオーストラリアが2.9%(-0.3%)、香港 2.6% (-0.3%)、韓国 2.5% (-0.2%)、シンガポール 2.4% (-0.4%)。 台湾は 3.0% (+0.1%) に引き上げられ、ニュージーランドも 0.9% (+6.3%) に引き上げられました。 日本の予想は0.9%で据え置いた。 0.3年のアジア新興国全体の成長率は2019%(-6.2%)に引き下げられた。中国の成長率は0.2%(-7.4%)、インドは0.4%(-XNUMX%)に引き下げられた。
さらに、IMFは、予測に対する以下の短期的な下振れリスクを挙げています。
- 激化する貿易摩擦
- 世界的な金融情勢の逼迫
- 自国発のリスク
そして次のような政策措置を講じるよう求めた。
- マクロの構成要素を強化する
- 貿易と投資を自由化する
- 生産性の見通しを強化する
- デジタル経済からの波及に対処しながら機会をつかむ
米財務省、中国を為替操作国に指定せず、監視リストに入れておくだけ
昨日、米財務省が今月末に発表する予定の報告書で中国を為替操作国に指定する予定はないというメディア報道があった。 ただし、中国は米国との巨額の貿易黒字のため、監視リストに残り続けるだろう。
これにより、スティーブン・ムニューシン財務長官はトランプ大統領と政権内の貿易タカ派からさらに大きな圧力にさらされる可能性がある。 ムニューシン大統領は明らかに、中国との交渉再開を優先し、同調させようとした人物である。 しかし、同僚からは冷遇され続けている。
そしてトランプ大統領はムニューシン長官に焦りを感じていたようだ。 トランプ大統領はFRBに利上げを訴えただけではないことを思い出すべきだろう。 同氏は以前、「私の意見では、(市場下落を引き起こしている)問題は財務省とFRBだ」と述べた。 FRBはロコに進んでいますが、そうする理由はありません。 私はそれに満足していません。」
昨日のブルームバーグのインタビューでムニューシン長官はコメントを避け、「人民元安を懸念している」とだけ述べ、「人民元安が競争的な切り下げに利用されないようにしていきたい」と述べた。
貿易戦争にもかかわらず中国の米国への輸出は増加、輸入はさらにXNUMXカ月減少
米国との貿易黒字が34.1億米ドルと過去最高に急増したため、XNUMX月の中国の貿易黒字は驚くほど拡大した。 貿易戦争が始まり、次の段階にエスカレートすると、米国への輸出は増加を続けたが、米国からの輸入はさらにXNUMXか月間減少した。 年全体として、中国は引き続き EU との輸入の方が輸出を上回って増加した。
米ドルベースでみると、31.7月の中国の貿易黒字は19.4億米ドルに拡大し、予想の14.5億米ドルを大きく上回った。 輸出は前年比226.7%増の14.3億ドルとなった。 輸入は前年比195.0%増のXNUMX億円となった。
XNUMX月について
- EUへの輸出は前月比1.2%増、前年比11.4%増の37.4億米ドルとなった。 EUからの輸入は前月比-0.6%減、前年比9.1%増の24.7億ドルとなった。 貿易黒字は前年比9.9%増、37.7%増の12.7億ドルとなった。
- 米国への輸出は前月比5.2%増、前年同期比14.0%増の46.7億ドルとなった。 米国からの輸入は前月比-5.8%、前年比-2.3%減の12.6億ドルとなった。 貿易黒字は前月比9.9%増、前年比21.5%増の34.1億米ドルとなった。
XNUMX月からXNUMX月まで
- EUへの輸出は前年比11.4%増の301.5億ドルとなった。 EUからの輸入は14.1%増の205.2億ドルとなった。 貿易黒字は前年比6.1%増の96.3億ドルとなった。
- 米国への輸出は前年比12.9%増の348.8億ドルとなった。 米国からの輸入は8.3%増の123.0億ドルとなった。 貿易黒字は15.5%増の225.8億ドルとなった。
他の場所
0.3月のニュージーランドBusinessNZ製造業PMIは51.7低下し2.1となった。 オーストラリアの住宅ローンは3月に前月比-2.8%減少した。 0.5月の日本エムスリーは前年同月比XNUMX%上昇した。 第三次産業指数は8月前月比0.5%上昇した。 本日は、ユーロ圏の鉱工業生産、米国の輸入価格、ミシガン大学のセンチメントが取り上げられます。
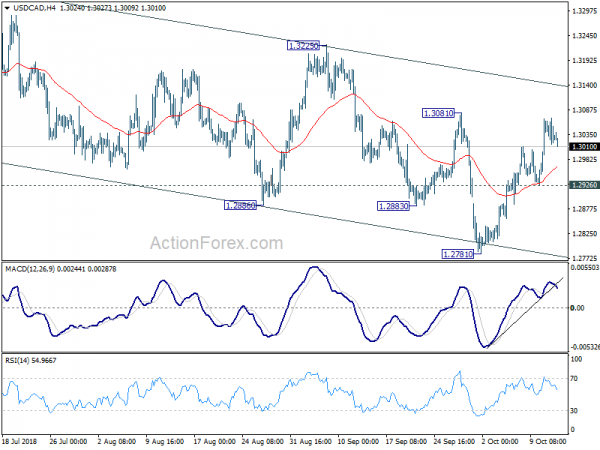
USD / CADの毎日の見通し
日次ピボット:(S1)1.3010; (P)1.3041; (R1)1.3068; もっと…
USD/CADは1.3081の抵抗を突破できず、4時間MACDがシグナルラインを下回って後退した。 日中バイアスは再び中立に戻ります。 上昇面では、1.3081 の決定的なブレイクが、1.3385 からの激しい下落全体が完了する最初のサインとなるでしょう。 その場合、短期見通しは確認のために1.3225の抵抗で強気になるだろう。 下値面では、1.2886 を下回るマイナーサポートは、まず 1.2781 に向けて下値バイアスに転じるでしょう。
大局的に見ると、1.2061からの調整反発はすでに1.3385で完了している可能性があります。 より深い下落は、61.8で1.2061から1.3385までの1.2567%のリトレースメントとなり、1.2526サポートに近い水準に若干有利となっている。 今のところ、1.3385(1.4689年の高値)からのより大きな下降トレンドが再開するため、2015からの下落はまだ見られていません。 したがって、1.2567 を下回る底値シグナルを再度探します。 しかし、上値としては、1.3081の抵抗を突破すると、1.3385からの戻りが完了し、1.2061を超える高値に向けて1.3385からの上昇が再開されることになるでしょう。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 21:30 | NZD | BusinessNZ製造業PMI XNUMX月 | 51.7 | 52 | ||
| 23:50 | JPY | 日本マネーストックM2+CD 前年比XNUMX月 | 2.80% | 2.90% | 2.90% | |
| 0:30 | AUD | 住宅ローン XNUMX月月/月 | -2.10% | -0.90% | 0.40% | 0.00% |
| 2:54 | CNY | 貿易収支(米ドル) | 31.7B | 19.4B | 27.9B | |
| 2:54 | CNY | 貿易収支(CNY)9月 | 213B | 192.3B | 179.8B | |
| 4:30 | JPY | 第三次産業指数前月比XNUMX月 | 0.50% | 0.30% | 0.10% | -0.10% |
| 6:00 | EUR | ドイツCPI前月/月/XNUMX月F | 0.40% | 0.40% | 0.40% | |
| 6:00 | EUR | ドイツの CPI 前年比 XNUMX 月 F | 2.30% | 2.30% | 2.30% | |
| 9:00 | EUR | Eurozone工業生産M / M Aug | 0.40% | -0.80% | ||
| 12:30 | USD | 輸入物価指数 前月/月 XNUMX月 | 0.30% | -0.60% | ||
| 14:00 | USD | ミシガン大学センチメント Oct P | 100.9 | 100.1 |




 Signal2forex.com - 最高の外国為替ロボットと信号


