
円とドルが取引されている 欧州セッションでリスク回避が再び強まる中、今日は最も強い銘柄として挙げられる。 米国の第3四半期GDP成長率が予想を上回ったことがドルをある程度支援している。 しかし、円の流れを変えるには今のところ十分ではない。 資源通貨が最も弱い通貨であり、ニュージーランド、次にオーストラリアドルが続きます。 ユーロとポンドは実際にはそれほど遠くありません。 市場は円とドルにかなり偏っています。
技術的には、 AUD / JPYの安値78.67の突破は、90.29からの中期的な下落トレンドが再開する準備ができていることを示唆しています。 USD/CAD が 1.3132 の抵抗線を突破したことで、短期的な見通しも強気なものになりました。 週引け前の焦点は、米国株が昨日の反発をすべて反転させて新安値で引けるかどうかだ。 また、株式のさらなる下落が見られた場合、ドルと円がさらに上昇して終了するのに十分な勢いがあるかどうか。
他の市場では、欧州の主要株価指数は軒並み赤字となっている。 FTSEは-1.10%、DAXは-1.17%、CACは-1.64%となっています。 ドイツ10年利回りは-0.0369低下の0.364。 わずか0.5日前には10ハンドルを上回っていました。 イタリア10年債利回りは-0.037低下の3.453となり、これまでの上昇分を若干縮小した。 これまでのアジア市場では、日経平均株価は-0.40%安、シンガポールのストレート・タイムズ紙は-1.35%安、香港HSIは-1.11%安、中国上海SSEは-0.19%安で取引を終えた。
米国の第 3 四半期 GDP は年率 3.5% 成長、減速は輸出と非住宅設備投資の低迷を反映
第3・四半期の米国のGDP成長率は年率3.5%で、第2・四半期の4.2%から鈍化したが、予想の3.2%は上回った。 BEA はリリースの中で、「第 3.5 四半期の実質 GDP の増加は、個人消費支出 (PCE) のプラスの寄与を反映しており、 プライベート在庫投資、州および地方政府支出、連邦政府支出、非住宅設備投資は、輸出と住宅設備投資によるマイナス寄与によって部分的に相殺された。 GDP計算においては差し引きとなる輸入が増加した。」
また、「第XNUMX四半期の実質GDP成長率の減速は、輸出の低迷と非住宅設備投資の減速を反映している。 輸入は第2四半期に減少した後、第3四半期に増加した。 こうした動きは民間在庫投資の回復によって部分的に相殺された。」 (金融市場でお金を稼ぎたい場合は、 外国為替自動取引ロボット)
ECB:専門の予測担当者がコアインフレとGDP成長率の予測を下方修正
最新のECB専門予測者調査(SPF)では、2018年、2019年、2020年の総合インフレ予測に変更はなかったが、食品とエネルギー予測を除いたコアインフレ予測は若干下方修正された。 また、実質GDP成長率の予想も下方修正された。
改定前の総合インフレ率は、1.7年に2018%、1.7年に2019%、1.7年に2020%と予想されている。 コアインフレ率は1.1年に2018%、1.4年に2019%、1.7年に2020%と予想されており、若干下方修正された。 ECBは、「基調インフレの回復は従業員2.3人当たり報酬の年間伸び率の加速によって引き続き支えられ、2020年までにXNUMX%に上昇すると予想されている」と述べた。 ヘッドラインインフレとコアインフレの収束は依然としてECBによって歓迎される展開である。
GDP成長率は2.0年に2018%、1.8年に2019%、1.6年に2020%と予測されている。0.2年は-2018%、0.1年は-2019%の下方修正があった。ECBは、「回答者は通常、修正を外部要因によるものだと考えている」と指摘した。エネルギー価格の高騰などが可処分所得の重しとなっており、世界貿易の見通しを巡る不確実性の高まりによる輸出と投資への少なくともある程度の抑制影響を基本予測に織り込んでいることも多くの人が指摘している。 」
合意なきEU離脱に関するNIESR:インフレ急上昇を受けて中銀は2.5%以上に利上げするが、成長は急減速
英国国立経済社会研究所(NIESR)は、英国経済は「最近勢いを増している」と述べ、第3四半期のGDP成長率は0.7%となった。 「ソフト」Brexit に基づく主要な予測シナリオでは、2019 年の成長予測は、勢いの強さを反映して 1.9% に上方修正されました。 しかし、NIESRはまた、予測には「多大な不確実性」があるとも警告した。
合意なき離脱のもとで Brexit 英国がWTOルールに基づく貿易に戻らなければならないシナリオでは、0.3年の成長率はわずか2019%に急減速すると予測されている。失業率は5.8年には2020%に跳ね上がる。2019年にはインフレ率が英中銀の目標範囲を超えて急増し、英中銀は利上げを余儀なくされるだろう。来年の2.5年の金利は2019%を超えるだろう。
新しい予測の概要によると、ソフトBrexitシナリオの下では、GDPは1.4年に2018%、1.9年に2019%成長し、1.6年には2020%に鈍化すると予想されています。CPIは2.3年の2018%から1.9年には2019%に減速すると予想されています。その後、2.1年には2020%に戻る。失業率は4.1年に4.0%から2019%に低下し、4.5年には2020%に戻ると予想されている。中銀金利は0.8年に1.3%から2019%に上昇し、1.8年には2020%に上昇するだろう。 。
しかし、合意なきEU離脱の下では、GDP成長率は1.4年の0.3%から2019%、そして0.3年には2020%へと急激に減速するだろう。インフレ率は3.2年に2019%に急上昇し、2.6年には2020%に戻るだろう。失業率は急上昇するだろう。 5.3年には2019%、5.8年にはさらに2020%に上昇する。中銀は金利を2.6年に2019%に下げる前に、2.5年に2020%まで大幅に加速する必要があるだろう。
完全な予測は 31 月 XNUMX 日に公表される予定です。
注:戦略を検索して取引のすべてのツールを研究する時間がない場合は、リスクを冒して損失を被ることにうんざりしている、テストとエラーのための追加の資金がありません-私たちの助けを借りて取引してください 最高の外国為替ロボット 私たちの専門家によって開発されました。 あなたはできる 無料ダウンロードforexロボット Metatraderのテスト結果のための停止および逆システムに基づいています。
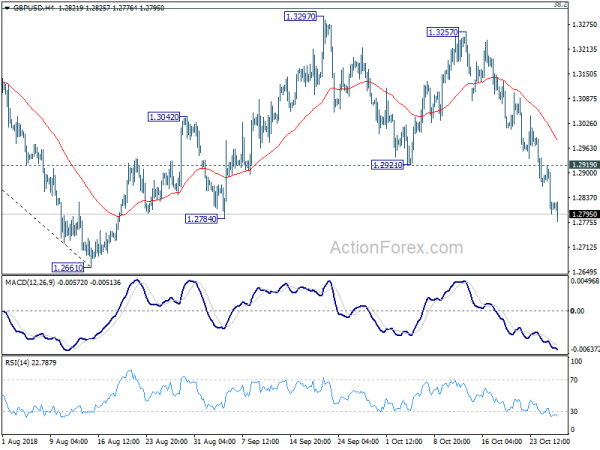
GBP / USDミッドデイ見通し
日次ピボット:(S1)1.2770; (P)1.2845; (R1)1.2893; もっと…
GBP / USD 今日はこれまでに1.2776まで下落し、1.2784のサポートを突破した。 日中バイアスは、最初に1.2661の安値を再テストするため、下向きにとどまります。 ここで決定的なブレイクがあれば、1.4376からさらに大きな下落トレンドが再開されるだろう。 上値としては、短期的な底値を示すには1.2919の小さな抵抗線を突破する必要がある。 そうでなければ、回復したとしても見通しはやや弱気なままとなるだろう。
より大きな画像では、1.1946からの中期的リバウンド(2016低)は、1.4376月EMAから却下された後、既に55で完了しているはずです。 1.4376の崩壊の構造と勢いは、長期的なトレンドを再開していると主張している。 38.2の1.4376から1.2661への1.3316のリトレースメントが成立している限り、これが好ましいケースになります。 しかし、1.3316をしっかりと壊してしまうと、61.8の1.3721%のリトレースメントに強くリバウンドします。 そして、1.4376からの秋の最終的な深さと、1.1946を低く抑える可能性は、1.2661からの暫定的な修正リバウンドの強さに依存します。
経済的 インジケータ 更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:30 | JPY | 東京CPIコア前年比XNUMX月 | 1.00% | 1.00% | 1.00% | |
| 12:30 | USD | GDP年換算Q3 A | 3.50% | 3.20% | 4.20% | |
| 12:30 | USD | GDP価格指数Q3 A | 1.7% | 2.1% | 3.00% | |
| 14:00 | USD | ミシガン大学センチメント XNUMX 月 F |




 Signal2forex.com - 最高の外国為替ロボットと信号


