
EUと英国がついに離脱協定に合意したことを受け、本日のポンド相場は総じて堅調に推移している。 本日、テリーザ・メイ首相の内閣を通過する必要がある。 EU離脱派からのあからさまな反対にもかかわらず、それはそれほど問題ではないはずだ。 主なハードルは議会にあり、現時点ではまだ不透明だ。 そして、それがポンドの堅実な強さの理由である可能性があります。それにもかかわらず、ポンドはニュージーランドドル、オーストラリアドルに次ぐ55番目に強い通貨として取引されています。 一方、カナダドルと円は最も弱いです。 WTI原油の自由下落は今日も続き、54.84ドルを突破し、XNUMXドルまで下落した。 GDP統計によって円は若干圧迫される可能性がある。 ドルはこれまでで3番目に安い。
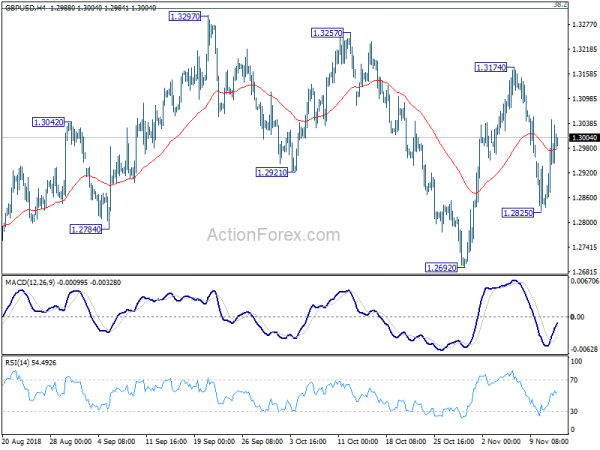
技術的には、これまでのところ新しい開発はあまりありません。 USD/CHF と USD/JPY は両方とも明らかに上向きの勢いを失い、さらなる上昇への支持が依然として残っています。 同様に、USD/CADの上昇勢いは失われているにもかかわらず、依然として上昇が続いている。 GBP/USDは1.2661からの保ち合いパターンにとどまるとみられている。 たとえペアにさらに上値があるとしても、そのレベルに達することができれば、1.33付近に強い抵抗線が見られる可能性があります。
他の市場では、ダウ平均は一晩で-0.40%安の25286.49で取引を終えた。 S&P500は-0.15%下落しました。 ナスダックは横ばいの7200.87。 米国国債利回りは著しく低下した。 7200.87年債利回りは-10低下の0.041で終了した。 3.145年債利回りは-30の0.020に低下した。 短期的な利回りの調整は拡大している。 アジア市場では、日経平均株価は3.367%高の0.16で取引を終えた。 しかし、香港HSI、中国上海SSE、シンガポール・ストレイト・タイムズは赤字で、本稿執筆時点で-21846.48%、-0.57%、-0.88%下落している。 0.58年国債利回りは-10低下の0.0053となっています。 これも円を圧迫する要因だ。
英国とEU、EU離脱文書で合意、メイ首相、本日閣議開催へ
英国とEUは今週、集中的な作業を経て、ついにEU離脱協定の文言に合意した。 英国のテリーザ・メイ首相官邸はこれを確認し、「明日午後2時に閣議が開かれ、交渉チームがブリュッセルで合意した合意草案を検討し、次のステップを決定する」と発表した。 そして、「閣僚はその会議に先立って文書を読むよう招待されている」。 閣議の承認により、この問題については00月末までにEU特別首脳会議を開催する期限が決まるだけだ。
報道によると、この合意ではアイルランド国境の厳重化を防ぐことを目的とした英国全土の税関バックストップが採用される予定だという。 メイ氏が内閣からどれだけの支持を得られるかは今のところ不明だ。 ボリス・ジョンソン氏とジェイコブ・リースモッグ氏はすでに、直ちに協定草案に反対の声を上げている。 ジョンソン首相は、この計画は「民主主義を信じる者にとって全く受け入れられない」ものであり、反対票を投じると述べた。 リースモッグ氏は、北アイルランドが「ダブリンから支配される」ことで英国は「属国」になるだろうと警告した。 さらにモグ氏は「これは政府の交渉姿勢の失敗であり、EU離脱の履行の失敗だ」と付け加えた。
一方で、ドミニク・ラーブ氏、ジェレミー・ハント氏、サジド・ジャビド氏、マイケル・ゴーブ氏、ジェフリー・コックス氏の5人の上級大臣がEU離脱合意を支持すると報じられている。
イタリアはEUの要求に反抗し、2019年予算で財政赤字目標と成長予測を据え置いた
イタリアは予算修正を求める欧州委員会の要求に応じることを拒否した。 その代わりに連立政権は、2019年の財政赤字目標をGDP比2.4%に維持すると発表した。 成長率見通しも1.5%に据え置いた。 政府の声明は、「これは国が再び立ち直るために必要な予算であると確信している」と述べた。 それにもかかわらず、政府は資産売却を強化し、支出を注意深く監視すると約束した。
欧州委員会は昨日、イタリアの予算案を拒否し、13月XNUMX日までに再提出するよう求めた。 欧州委員会のジャン=クロード・ユンケル委員長は今週初め、「イタリアは我々に約束したことだけでなく、安定協定の最低要件からも遠ざかりつつある」と警告した。
EUのマルムストローム氏:もし米国で自動車関税が課せられたとしても、それはEUの負担ではないだろう
米商務省は今週、自動車に対する国家安全保障関税第232条に関する勧告草案をホワイトハウスに提出した。 この勧告は昨日、トランプ大統領の通商当局者らによる週次定例会議で議論された。 今のところ、トランプ大統領は直ちに行動を起こしていない。
同時に、EU貿易委員のセシリア・マルムストローム氏は通商交渉を進めるため、水曜日にロバート・ライトハイザー米通商代表と会談する予定だ。 それに先立ち、同氏は「もしそれ(米国の自動車関税)が起こったとしても、それは欧州連合にとってはそうではないだろうと我々は想定している」と述べた。 同氏は、交渉が続いている間は自動車関税はEUには適用されないというトランプ大統領と欧州委員会のジャンクロード・ユンケル委員長との合意に言及した。 マルムストローム氏はまた、EUと米国の貿易協定の範囲は工業製品に「限定される」と繰り返した。 同氏は「明確にしておきたい。農業は含まれない」と強調した。
ユンケル首相は今週初め、「特に自動車関税に関して、夏から年末までの数か月間、新たな貿易摩擦が起こらないことが達成された」と述べた。
日本のGDPは前四半期比マイナス0.3%、輸出は過去XNUMX年以上で最も速いペースで縮小
第 0.3 四半期の日本の GDP は前期比マイナス 3% となり、予想と一致しました。 年率換算ではマイナス1.2%と予想のマイナス1.0%を下回った。 GDPデフレーターは-1.2%低下し、予想の-1.0%を下回った。 注目すべき詳細の 0.3 つは、輸出が前四半期比 -0.2% 縮小し、ここ 1.8 年間で最も急速な減少となったことです。 第3四半期の景気縮小は自然災害だけでは説明できないようです。 しかし、輸出の急激な縮小は、米国関連の貿易摩擦も日本経済に重しとなっていると主張した。 ただし、保護主義の影響を実際に測定するにはさらに XNUMX ~ XNUMX 四半期かかるだろう。
しかし、日本経済 茂木敏充氏は自信に満ちて楽観的に聞こえた。 同氏は「日本経済は内需を中心に回復していくことが期待される」と述べた。 ただ、同氏は「海外の不確実性の影響や金融市場の変動、貿易問題が世界経済に与える影響については警戒する必要がある」とも警告した。
同様に日本からも、第三次産業指数は1.1月に前月比-0.4%の予想に対し、前月比-0.4%下落した。 鉱工業生産は前月比-1.1%の予想に対し、前月比-XNUMX%減少した。
今後
今日の経済界はかなり忙しいです。 ユーロ圏とドイツは第3・四半期GDPを発表する。 英国はCPIとPPIを発表する。 その後、米国でも CPI が発表されます。
GBP / USD毎日の見通し
日次ピボット:(S1)1.2857; (P)1.2952; (R1)1.3063; もっと…
GBP/USD の 1.2825 からの反発はさらに拡大しますが、1.3174 の抵抗線を下回ったままです。 日中バイアスは依然として中立であり、見通しは変更されていません。 1.2661 からの値動きは保ち合いパターンとみなされ、それが延長される可能性があります。 より強い上昇の場合は、1.3316フィボナッチレベルで強い抵抗が見られ、上値を制限して最終的には下落トレンドの再開をもたらすはずです。 下値としては、1.2825を下回ると1.3174から1.2661/92の主要サポートゾーンへの下落が再開されるだろう。 ここで決定的なブレイクがあれば、1.4376からさらに大きな下落トレンドが再開されるだろう。
より大きな画像では、1.1946からの中期的リバウンド(2016低)は、1.4376月EMAから却下された後、既に55で完了しているはずです。 1.4376の崩壊の構造と勢いは、長期的なトレンドを再開していると主張している。 38.2の1.4376から1.2661への1.3316のリトレースメントが成立している限り、これが好ましいケースになります。 しかし、1.3316をしっかりと壊してしまうと、61.8の1.3721%のリトレースメントに強くリバウンドします。 そして、1.4376からの秋の最終的な深さと、1.1946を低く抑える可能性は、1.2661からの暫定的な修正リバウンドの強さに依存します。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:30 | AUD | Westpacの消費者信頼11月 | 2.80% | 1.00% | ||
| 23:50 | JPY | GDP Q / Q Q3 P | -0.30% | -0.30% | 0.70% | |
| 23:50 | JPY | GDPデフレーターY / Y Q3 P | -0.30% | -0.20% | 0.10% | 0.00% |
| 0:30 | AUD | 賃金指数指数Q / Q Q3 | 0.60% | 0.60% | 0.60% | 0.50% |
| 2:00 | CNY | 小売売上高前年比 XNUMX 月 | 8.60% | 9.20% | 9.20% | |
| 2:00 | CNY | 工業生産Y / Y Oct | 5.90% | 5.80% | 5.80% | |
| 2:00 | CNY | 地方を除く固定資産 YTD Y/Y Oct | 5.70% | 5.50% | 5.40% | |
| 4:30 | JPY | 第三次産業指数前月比XNUMX月 | -1.10% | -0.40% | 0.50% | 0.40% |
| 4:30 | JPY | 工業生産M / M Sep F | -0.40% | -1.10% | -1.10% | |
| 7:00 | EUR | ドイツのGDP Q / Q Q3 P | -0.30% | 0.50% | ||
| 9:30 | GBP | CPI M / M Oct | 0.20% | 0.10% | ||
| 9:30 | GBP | CPI Y / Y Oct | 2.50% | 2.40% | ||
| 9:30 | GBP | コアCPI前年比XNUMX月 | 2.00% | 1.90% | ||
| 9:30 | GBP | RPI月月XNUMX月 | 0.20% | 0.00% | ||
| 9:30 | GBP | RPI 前年比 XNUMX 月 | 3.40% | 3.30% | ||
| 9:30 | GBP | PPI 入力 M/M XNUMX 月 | 0.60% | 1.30% | ||
| 9:30 | GBP | PPI 入力 Y/Y XNUMX 月 | 9.60% | 10.30% | ||
| 9:30 | GBP | PPI 出力 M/M XNUMX 月 | 0.20% | 0.40% | ||
| 9:30 | GBP | PPI 出力 Y/Y XNUMX 月 | 3.10% | 3.10% | ||
| 9:30 | GBP | PPI 出力コア M/M XNUMX 月 | 0.20% | 0.10% | ||
| 9:30 | GBP | PPI 出力コア Y/Y XNUMX 月 | 2.40% | 2.40% | ||
| 9:30 | GBP | 住宅価格指数前年比XNUMX月 | 3.30% | 3.20% | ||
| 10:00 | EUR | Eurozone工業生産M / M Sep | -0.40% | 1.00% | ||
| 10:00 | EUR | ユーロ圏GDP Q / Q Q3 P | 0.20% | 0.20% | ||
| 13:30 | USD | CPI M / M Oct | 0.20% | 0.10% | ||
| 13:30 | USD | CPI Y / Y Oct | 2.50% | 2.30% | ||
| 13:30 | USD | CPIコア前月XNUMX月 | 0.20% | 0.10% | ||
| 13:30 | USD | CPIコアY / Y Oct | 2.20% | 2.20% |




 Signal2forex.com - 最高の外国為替ロボットと信号


