
アジア市場は当初米国に続いて下落して始まったが、主要指数は昼食後にプラスに転じた。 この展開を受けてオーストラリアドルとニュージーランドドルが若干上昇した。 しかし、カナダドルは原油価格の自由下落の再開によって重しとなり、別の扱いを受けている。 ルーニーは今日、円、ドルに次ぐ最安値として取引されています。 それにもかかわらず、この週では、オージーとルーニーが依然として最低のパフォーマンスを示しています。 最も強いのはスイスフランで、次に円、ドルが続きます。 経済カレンダーの先行きはそれほど重くない。
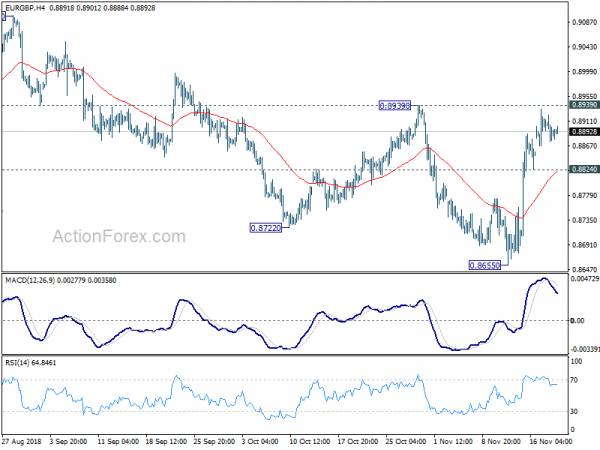
テクニカル的には、ドルは一夜にして回復したが、カナダ戦を除いて、基調的な強さを確認するためのフォロースルーの買いはまだない。 豪ドル/米ドルと豪ドル/円は目先のマイナーサポートレベルを守り、穏やかな強気を維持した。 EUR/GBPは、0.8939の抵抗を前にさらに勢いを失ったため、今日注目すべきペアである。 英国のメイ首相とEUのユンケル委員長の会談やイタリア予算に関するEUの報告書がユーロ/ポンドの変動を引き起こす可能性がある。
他の市場では、ダウ株価指数は昨日-2.21%下落し、24465.64となりました。 S&P 500は-1.82%、ナスダックは-1.70%で取引を終えました。 米国債利回りはまちまちで、5年債利回りは0.004ポイント上昇し2.870で終了した。 しかし、0.004年債利回りは-2.870低下し10となった。 アジアでは、日経平均株価は-0.009%安で取引を終えました。 しかし、他のアジアの主要指数は当初の下落後にプラスに転じた。 本稿執筆時点では、香港HSIは3.048%上昇、中国上海SSEは0.35%上昇、シンガポールのストレイト・タイムズは0.30%上昇している。
欧州委員会、イタリア予算に関する報告書を本日発表へ
欧州委員会は本日19GMT頃にユーロ圏1100カ国の予算案に関する見解を発表する。 そしてイタリアのDBPも間違いなく含まれるだろう。 一般的には、欧州委員会が同時にイタリアのEU規則違反に関する報告書を発表すると予想されている。 これはいわゆる超過赤字手続きの第一段階となり、最終的にはイタリアにGDPの最大0.2%の罰金を科す可能性がある。
今日は債券市場の反応が注目されるだろう。 現時点でドイツ10年債利回りは0.354となっている。 イタリア10年債利回りは3.618。 つまり、ドイツとイタリアのスプレッドは現在 10 です。3.618 は憂慮すべきレベルであり、326 は明らかに持続不可能であるというのが一般的な意見です。 イタリアの地方の小規模銀行の多くは、資本金が300ドルに達すると問題が生じるだろう。
英国はしばらくの間最も強い立場でEUユンケル氏と会談する予定
英国のテリーザ・メイ首相は本日、ブリュッセルで欧州理事会のジャン=クロード・ユンケル氏と会談し、EU離脱後の将来の関係を対象とした政治宣言に取り組む予定だ。 しばらくはメイが最も強い立場にあるように見える。 ERG委員長ジェイコブ・リースモッグ率いるメイ首相追放運動は屈辱的な失敗に終わった。 不信任投票を求める書簡を提出したと公に表明した国会議員はわずか26人で、基準となる48人には大きく及ばなかった。
欧州委員会のマルガリティス・スキナス報道官が明らかにした。 メイ首相とユンケル首相の会談の目的は、英国のEU離脱協定案を承認するための25月XNUMX日日曜日のEU首脳会議の準備にある。 将来の関係に関するいわゆる政治宣言も対象となる。
カシュカリ連銀「先制利上げは景気拡大の終焉を招く可能性がある」
ハト派として知られるミネアポリス連銀のニール・カシュカリ総裁は、自身の発言について再び金利について慎重な姿勢を示した。 同氏は昨日のラジオインタビューで「私の懸念の一つは、実際には必要ではないのに先制して金利を引き上げた場合、景気拡大を終わらせる原因になるかもしれないということだ」と述べた。
同氏は、FRBは「立ち止まって経済がどのように進化し続けるかを見守る」べきだと繰り返した。 また、「米国経済が過熱する兆候は見られず、先手を打って利上げする必要はないと思う」と述べた。
USTR:中国は不公平な慣行を根本的に変えていない
米国通商代表部は昨日、中国に関する第301条知的財産調査に関する最新情報を発表した。 アルゼンチンでのG20サミットに合わせて行われるトランプ・習会談まで2018週間を切って、USTRは中国に対し改革を求める圧力を強めている。 端的に言えば、報告書は「中国は、第301条調査に関するXNUMX年XNUMX月の報告書の対象となった、不公平で不合理で市場を歪曲する慣行を根本的に変えていない」と不満を述べている。
同報告書はまた、「米国の度重なる関与努力や貿易技術移転政策に対する国際的勧告にもかかわらず、中国は建設的な反応を示さず、米国の懸念に対処するための実質的な行動をとらなかった」とも指摘した。 そして中国は「公式声明でも政府間のコミュニケーションでも、最初の第301条の行動に応じて政策を変更するつもりはないことを明確にした」。 報告書はまた、「中国は技術移転や知的財産に関する政策に関して問題があったことをほぼ否定した」とも述べた。
WTI原油は52.7に到達、さらなる下値が予想される
原油価格は6週連続で下落した。 中国経済成長の減速が加速するとの懸念、ロシアがOPECに加盟してさらなる減産を行わないとの報道、トランプ大統領がサウジアラビアに増産を呼びかけたこと、イラン制裁で譲歩する可能性があるというニュースなど、さまざまな要因が重なり、急落を引き起こした。 これらすべての要因は、需要と供給の関係に要約できます。 石油最新情報の詳細 – 供給過剰が来年も引き続き原油価格の重しとなる可能性が高い
データ面では
オーストラリアのウェストパック先行指数は0.1月に前月比0.9%上昇した。 日本の全産業活動指数は前月比-XNUMX%低下した。 英国のパブリカセクターの純借入額が欧州取引の主要な焦点となる。
その日後半には米国の耐久財が注目を集めるだろう。 失業保険申請件数、先行指数、中古住宅販売件数も発表される。 カナダは卸売販売を開始します。
EUR / GBP毎日の見通し
日次ピボット:(S1)0.8870; (P)0.8897; (R1)0.8920; もっと…
現時点では、ユーロ/ポンドの日中バイアスは中立のままです。 0.8824のサポートが維持されているため、さらなる上昇が予想されます。 上昇面では、0.8939の決定的なブレイクにより、次に0.8655の抵抗から0.9098の抵抗まで上昇が延長されるでしょう。 しかし、0.8824のブレイクは0.8655からの反発の完了を示唆することになる。 代わりに、日中バイアスは下向きに戻ります。
より大きな視点で見ると、EUR/GBPは0.9304(2016年の高値)から始まる長期レンジパターンに留まるとみられている。 0.9305からの中期的な下落は進行中の可能性があり、0.8620まで続く可能性がある。 上向きには、中期的な反転を示すために0.8939の抵抗線を突破する必要がある。 そうでなければ、たとえ回復したとしても、見通しは引き続き慎重に弱気となるだろう。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:30 | AUD | ウエストパック指数指数M / M Oct | 0.10% | -0.10% | 0.00% | |
| 4:30 | JPY | 全産業活動指数 前月/月 XNUMX月 | -0.90% | 0.50% | ||
| 9:30 | GBP | 公共部門のネット借入 XNUMX 月 | 5.6B | 3.3B | ||
| 13:30 | CAD | 卸売業売上高 月/月 XNUMX月 | 0.40% | -0.10% | ||
| 13:30 | USD | 耐久消費財受注 XNUMX 月 P | -2.50% | 0.70% | ||
| 13:30 | USD | 耐久財の輸送元 XNUMX 月 P | 0.40% | 0.00% | ||
| 13:30 | USD | 最初の失業中の請求(NOV 17) | 215K | 216K | ||
| 15:00 | USD | 先行指数XNUMX月 | 0.10% | 0.50% | ||
| 15:00 | USD | 中古住宅販売 XNUMX月 | 5.20M | 5.15M | ||
| 15:00 | USD | ミシガン大学センチメント XNUMX 月 XNUMX 日 | 98.3 | 98.3 | ||
| 15:30 | USD | 原油在庫 | 10.3M | |||
| 17:00 | USD | 天然ガス貯蔵 | 39B |




 Signal2forex.com - 最高の外国為替ロボットと信号


