
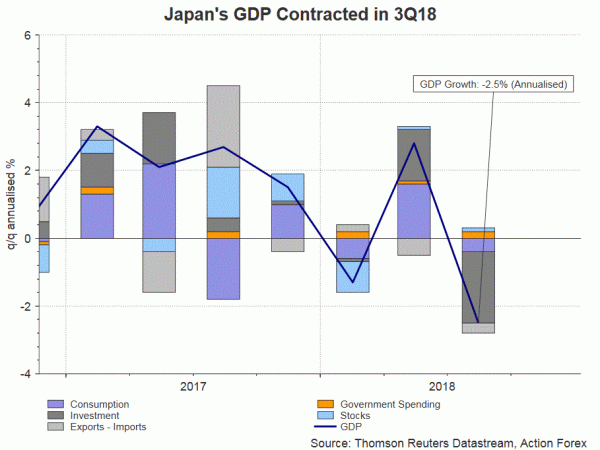
日本政府は、今後GDP成長率とインフレ率を下方修正する。 これは、日本銀行が採用した金融政策の伝達メカニズムの失敗を示している。 我々は、中央銀行が、経済成長と不振を緩和するための解決策を既に使い果たしていると考えている。 次回の会議では、イールドカーブのコントロールに重点を置いた例外的な緩和的な金融政策立場を繰り返し示すだろう。
政府、経済見通しを下げる
内閣府は、2018年度(2019年0.9月期)のGDP成長率予想を、前回予想の+ 1.5%から+ 2019%に下方修正すると発表した。 1.3年度の成長率も、前回の予想+ 1.5%から+ XNUMX%に縮小されています。 (通貨市場での追加のお金については、 外国為替ロボット)
これらの要素に関しては、世界経済の減速の中で、+ 2.7%の前回見積もりと比較して+ 3.4%の資本支出が見込まれます。 10月に予定されている消費税引き上げの影響が財政刺激策によって相殺されるため、民間消費の伸びは+ 1.2%で修正されない。
しかし政府は、米国と中国の貿易戦にもかかわらず、+ 3%の成長を期待して輸出を好調に推移している。
インフレでは、CPNは、それぞれ財政収支1と1.1の+ 1.1%(前回:+ 1.5%)と+ 2018%(前回:+ 2019%)に修正されます。
日銀の簡単なレビュー 金融政策 2007 / 08グローバル金融危機後
日本銀行は、0-1990の資産バブル崩壊後に景気が停滞していることから、1991後半から92%前後で政策金利を維持してきた。 このように、中央銀行はそうしたものの、金利引き下げは、2007 / 08世界金融危機の発生時に経済を刺激するための実現可能な政策ツールではない。
QEは、連邦準備制度理事会(ECB)の政策において慣習的ではないように見えたが、2001-2006のBOJが採択した。 しかし、世界的な金融危機の深刻さは、2009の1月にQEへの復帰を要求していた。
日銀は4月、質的・量的緩和(QQE)というツールを導入した。 量的部分は資産購入(2013兆円/年の国債買い入れ)であるが、定性的部分はインフレ・オーバーショットコミットメントであり、BOJは通貨ベースを前年比で拡大し続けている観察されたCPI(すべての生鮮食品のより少ないアイテム)は80%を超え、安定した方法でターゲットの上にとどまります。
このコミットメントを通じて、BOJは、2%の物価安定目標を公衆の間で達成する信頼性を高めることを目指している。 その後、QQEは負の金利(0.1の初期から政策金利は0%にとどまっていた)と2016の利回り曲線制御(YCC)で「強化」されました。 7月の2016では、中央銀行はYANAの措置を適度に調整し、前回の+ 2018%と-0.2%の範囲から+ 0.2%と-0.1%の範囲で利回りを動かしました。
要約すると、日銀の既存の金融政策ツールには、政策金利を-0.1%に維持すること、国債を80兆円/年のペースで購入すること、イールドカーブコントロールが含まれます。および– 10%。 読んだ Forexのニュース...
日本銀行と市場の間のミスコミュニケーション
伝達メカニズムは、金融政策の成功に不可欠です。 中央銀行が政策金利を引き下げる(通常は商業銀行に貸し出す短期金利である)場合、商業銀行にも企業や個人に対する貸付金利を引き下げるように影響を与えることを目指す。 最終的には、金利引き下げの結果、資産価格や一般経済状況が影響を受けます。
したがって、金銭的意思決定は、総需要、金利、市場における金銭と与信の金額に影響を与えることを意図している。 これらは、全体的な経済パフォーマンスに影響を与えます。
日本銀行の行動は時々市場によって誤解されている。 この問題は、採用したポリシーの有効性に大きな影響を与えています。
トレーダー向け:当社のテスト結果 外国為替無料 私たちのベストポートフォリオを使用する 外国為替ロボット 自動取引のために。
例えば、BOJは、すべての会合声明で、年次ペースの80兆円で国債を買い続けると述べたが、実質的なBOJの保有増は、4Q16以来、一貫して低下している。 12月の58と11月の40で、それぞれ2017兆円と2018兆円を下回った。
BOJが先細りしていたとの見方が非常に強くなったとの見解がなくなるまで、政府関係者による明確化は行われなかった。 10月のブルームバーグのインタビューでより明確になった。 黒田治彦知事は、80兆円の購入は今のところ象徴的な措置であり、市場はYCCに焦点を当てるべきだと認めた。
もう一つの例はBOJがYCCを最近修正したことで、前回の+ 0.2%と-0.2%の範囲から+ 0.1%と-0.1%の範囲で利回りを動かすことができます。 一方的な利回りの上昇は、市場がバイアスを引き締めていると解釈したことを示唆している。
黒田首相は、景気刺激策からの脱却についての憶測を軽視しながら、金利目標の変更だけが政策転換の兆候となるだろうと述べた。 同氏は、インフレが依然として低迷しているため、金利は現在の水準にとどまると付け加えた。 JGBの利回りは、彼の言葉の後に修正された。
景気停滞とインフレ懸念を受けて、BOJは長期的な刺激を続けなければならないことは明らかです。 BOJは緩和的な政策スタンスを再表明しているが、ツールをどのように実施するかについてはあいまいである。
FRBやECBとは異なり、日本銀行は、投機筋の引き締めが日本円や債券利回りを高水準に押し上げない限り、政策措置について国民との先制的な通信を控えている。 3月には、黒田が4月の2019から始まる年に景気刺激策を終了することを考えているかもしれないと述べた後、円は急騰した。
注:適切な取引戦略を見つけることができませんか? 貿易のすべてのツールを勉強する時間がなく、エラーや損失のための資金がない場合は、 ケルトネルのチャンネル 私たちの専門家によって開発された外国為替ロボット。 また、Metatraderでテストすることもできます forex自動スケーラーロボットデモをダウンロードする .
過去20年の間に、日本は中国や韓国の対立への輸出競争力を失ってしまった。 円のキャリー取引における円高による為替相場の上昇は、この問題を悪化させるだけであった。 これは、間違いなく、BOJがシナリオを逆転しようとする困難な使命である。
経済を復活させようとする「革新的な」手段の実施に加えて、中央銀行は市場とのコミュニケーションを改善すべきである。 これは、伝達メカニズムを促進し、政策の有効性を改善すべきである。

 Signal2forex.com - 最高の外国為替ロボットと信号


