
米国と中国が依然として貿易交渉を続ける意志を持っているように思われ、市場心理は今日概ね安定している。とはいえ、それ以外は好意的な言葉はいくつかあるが、具体的なことは何もなく、会合の予定さえない。ドイツの10年国債利回りがさらに低下し、マイナス領域に深く入り込んだことは、投資家の神経質さの表れである。金も1300ドル付近で堅調に推移しており、根底にあるリスク回避のもうXNUMXつの兆候である。
本日、重要な経済データがいくつか発表されたが、ほとんど無視されている。英国の失業率は44月に3.8%と0.3年ぶりの低水準に低下した。ユーロ圏の工業生産は2.1月に-XNUMX%減少した。ドイツのZEW景気指数はXNUMX月に-XNUMXに悪化した。しかし、これらのデータは市場にほとんど動きをもたらさなかった。
今日に関しては、今のところポンドが最も弱く、次に円、スイスフランが続きます。ニュージーランドドルが最も強く、次にカナダドル、そしてドルが続きます。今週は、スイスフランと円が圧倒的に強いままです。ドルは今のところ3番目に強い通貨として追い上げています。オーストラリアドル、ポンド、カナダドルは最も弱い通貨です。
技術的には、円クロスの回復はかなり弱い。USD/JPYとEUR/JPYのそれぞれ109.02と122.48の一時的な安値に注目が集まるだろう。円クロスはおそらくすぐに下落を再開すると予想している。AUD/USDは0.6913フィボナッチ予測レベルまで下落を続けている。そこをしっかりと下抜ければ、下落が加速する可能性がある。今日の弱さから、GBP/USDは1.2865の主要サポートに向かう可能性がある。しっかりと下抜ければ、短期的な弱気反転が確定するだろう。
欧州では現在、FTSEは0.87%上昇。DAXは0.36%上昇。CACは1.00%上昇。ドイツ10年債利回りは-0.0079下落して-0.075。アジアでは、日経平均は-0.59%下落。香港HSIは-1.50%下落。中国上海SSEは-0.69%下落。シンガポール・ストレーツ・タイムズは-0.33%下落。日本10年国債利回りは-0.0061下落して-0.052。
中国は米国との貿易交渉継続に同意したが、米国の決意を過小評価しないよう警告した
中国は、両国が他の輸入品に対する関税を引き上げているにもかかわらず、米国との交渉を継続することに合意したと示唆した。中国外務省の耿爽報道官は定例記者会見で「私の理解では、中国と米国は関連協議を継続することに合意した」と述べた。しかし、今後の進め方については詳細が明らかにされなかった。耿爽報道官は「どのように進めるかは、両国間のさらなる協議次第だと思う」とだけ述べた。
さらに耿氏は「米国側が状況を誤認せず、中国の国益を守る決意と意志を過小評価しないよう願う」と警告した。中国側も、自らの不正行為の非難を常に否定している。耿氏は「中国が立場を翻し、約束を破ったことを責めることはできない」と述べた。
トランプ氏:WTOのばかばかしい一方的な設立以来、大きな進歩を遂げなければならない
トランプ大統領は、自身の関税政策を再び自慢する一連のツイートを投稿した。彼は、25%の関税後、鉄鋼業界が「大きく成長」していると指摘した。また、「WTOのばかげた一方的な設立」以来、中国に「大きな地盤」を奪われたと非難した。彼はまた、「今起きていることの最大の受益者のXNUMXつ」である農家の番が来たと主張した。中国が中国からの購入を続けなければ、中国は差額を補うことになるだろう。
ウィリアムズ連銀総裁:r*の低下は将来の景気後退における政策余地が限られていることを意味する
ニューヨーク連銀のジョン・ウィリアムズ総裁は、用意した発言の中で、人口動態と生産性の世界的な変化は経済と金融政策に2つの重要な影響を及ぼすと述べた。第一に、「人口と生産性の伸びの鈍化は、経済成長の傾向の鈍化に直接つながる」。第二に、「これらの傾向は、長期的な正常または「中立」実質金利、つまりr-starの劇的な低下の一因となっている」。
そして、R-starの世界的な低下は、金融政策にとって「重大な課題」を引き続きもたらすだろう。将来の景気後退時に金利を引き下げる「政策余地」は「限られている」。したがって、「回復は遅く、インフレは目標を下回る」。また、中央銀行の景気後退を相殺する能力の限界は、「悪影響のフィードバックループ」をもたらす。つまり、「将来のインフレが低いという期待が現在のインフレを引き下げ、利用可能な政策余地をさらに減らす」のだ。
一方、ウィリアムズ氏はブルームバーグテレビに対し、「関税が拡大すれば、その影響は大きくなり、来年のインフレを押し上げ、おそらく成長にマイナスの影響を与えるだろう」と語った。「すでに発表されている内容に基づくと、来年のインフレ率はおそらく20分の1か20分の1程度下がるだろう。関税がさらに引き上げられれば、その影響はさらに大きくなるだろう」と同氏は付け加えた。
英国の失業率は44-yearに低下したが、賃金の伸びは低下した
英国の失業率は3.8月に3.9%から44%に低下し、予想を上回った。これは1974年以来76.1年ぶりの低水準。全体の雇用率は1971%で、XNUMX年以来の最高記録となった。
しかし、賃金の伸びは鈍化し、ボーナスを含む平均週給は3.2か月前比3%増から3.5か月前比3%増に低下し、3.4か月前比3%増という予想を下回った。ボーナスを除いた週給も3.3か月前比3%増から3.4か月前比3%増に低下し、予想と一致した。
ドイツのZEW指数は-2.1に低下、今後XNUMXか月間の経済成長は抑制される
ドイツのZEW経済信頼感指数は2.1月に3.1から-5.0に低下し、予想の22.1を下回った。また、長期平均の8.2を大きく下回っている。しかし、現状指数は5.5から6.0に上昇し、予想の1.6を上回った。ユーロ圏のZEW経済信頼感指数は4.5から-5.0に低下し、予想の6.2を下回った。現状指数は7.0ポイント上昇してXNUMXとなった。
ZEWは「ドイツの生産と輸出の動向、そしてユーロスタットによる2019年第XNUMX四半期のユーロ圏のGDP成長率に関する最新の速報値により、ドイツ経済も第XNUMX四半期に予想よりも力強く成長したという期待が生まれている。
ZEW所長アヒム・ワンバッハ氏は次のように述べた。 「ZEW景気指数の低下は、金融市場の専門家が今後6か月間、ドイツの経済成長が抑制されると引き続き予想していることを示しています。米国と中国の間の貿易紛争の最近の激化により、国内総生産の成長の重要な要因であるドイツの輸出に関する不確実性が再び高まっています。」.
ユーロ圏の工業生産は前月比-03%、前年比-0.6%減少
ユーロ圏の工業生産は0.3月に前月比0.6%減となり、予想通りとなった。年間では、工業生産は前年比0.8%減となり、予想の前年比28%減を上回った。EU0.1カ国の工業生産は前月比0.4%減となり、前年比XNUMX%増となった。
データが入手可能な加盟国のうち、この月、工業生産の減少率が最も高かったのはマルタ(-3.7%)、ギリシャ(-2.7%)、スウェーデン(-2.3%)であった。増加率が最も高かったのはリトアニア(3.5%)、デンマーク(1.8%)、スロバキア(1.2%)であった。
欧州セッションで発表されたドイツの1.0月の消費者物価指数は前月比2.0%、前年比0.0%で確定した。スイスの0.6月の生産者物価指数は前月比XNUMX%上昇、前年比-XNUMX%下落。
オーストラリアNABの景気は3月のリバウンドを巻き戻し、雇用は衰退した
4月には、オーストラリアのNAB取引条件は3からさらに悪化し、7から低下し、4の期待を逃しました。 4から7への条件の急上昇は、ほど遠いものでした。 ただし、Business Confidenceは-0から1へとわずかに改善されましたが、それでも1への期待を逃しました。
詳細を見ると、ビジネスの状況、信頼度および先渡し注文はすべて平均を下回っています。 さらに心配なことに、雇用指数は6から-1に急激に低下しました。これは、2016の後半以降の平均読書値を下回りました。 業種別では、小売業で最大の雇用減少が見られ、卸売業が行われています。 しかし、全体的な悪化はかなり広範囲にわたるものでした。
NAB Groupのチーフエコノミスト、Alan Oster氏は次のように述べています。 特に、労働市場に関連する変数の測定値は、今のところ、金利見通しは労働市場の継続的な強さにかかっているように見えるため、依然として重要である。
EUR / USD中間日の見通し
日次ピボット:(S1)1.1211; (P)1.1237; (R1)1.1251; もっと…..
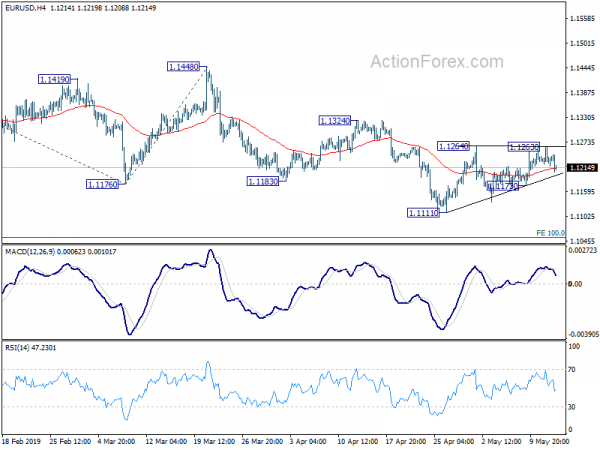
EUR/USDは1.1264の抵抗に拒否された後、大幅に下落しましたが、1.1111からの統合に留まりました。日中バイアスは中立のままで、見通しは変わりません。再度上昇した場合、上昇は1.1324の抵抗を大きく下回る水準に制限され、下落が再開されるでしょう。下落局面では、1.1173を下回るマイナーサポートにより、1.1111の安値に向けて下落バイアスが変わります。100から1.1448で1.1183の1.1324%予測から1.1059まで下落トレンドが拡大します。161.8で1.0895%予測をターゲットとします。
全体的に見ると、1.2555(2018年の高値)からの下降トレンドが再開したばかりです。61.8(1.0339年の安値)から2016(1.2555年の高値)までの2018%の戻りである1.1186も突破されました。現在の下落は、78.6の1.0813%の戻りを目標とすべきです。そこを継続的に突破すれば、1.0339を再度テストする道が開かれます。下降局面では、中期的な底打ちの最初の兆候となるには、1.1448の抵抗を突破する必要があります。そうでなければ、反発した場合の見通しは弱気のままです。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:50 | JPY | 現在のアカウント(JPY)Mar P | 1.27T | 1.71T | 1.96T | 1.90T |
| 01:30 | AUD | NABのビジネス状況 | 3 | 4 | 7 | |
| 01:30 | AUD | NABビジネスの信頼性 | 0 | 1 | 0 | -1 |
| 05:00 | JPY | エコウォッチャー調査現在の4月 | 45.3 | 45.8 | 44.8 | |
| 06:00 | EUR | ドイツCPI M / M Apr F | 1.00% | 1.00% | 1.00% | |
| 06:00 | EUR | ドイツのCPI Y / Y Apr F | 2.00% | 2.00% | 2.00% | |
| 06:30 | CHF | 生産者と輸入価格M / M XNUMX月 | 0.00% | 0.20% | 0.30% | |
| 06:30 | CHF | 生産者と輸入価格Y / Y XNUMX月 | -0.60% | -0.40% | -0.20% | |
| 08:30 | GBP | 失業中のクレームは4月に変更 | 24.7K | 24.2K | 28.3K | |
| 08:30 | GBP | 週平均収益額3M / Y Mar | 3.20% | 3.40% | 3.50% | |
| 08:30 | GBP | 毎週の収益からボーナス3M / Y 3月 | 3.30% | 3.30% | 3.40% | |
| 08:30 | GBP | ILO失業率3MM月間 | 3.80% | 3.90% | 3.90% | |
| 09:00 | EUR | ユーロゾーン工業生産M / M Mar | -0.30% | -0.30% | -0.20% | |
| 09:00 | EUR | ユーロ圏工業生産年/月 | -0.60% | -0.80% | -0.30% | |
| 09:00 | EUR | ドイツのZEW経済情勢5月 | -2.1 | 5 | 3.1 | |
| 09:00 | EUR | ドイツ人ZEWの現状5月 | 8.2 | 6 | 5.5 | |
| 09:00 | EUR | ユーロ圏ZEW経済情勢5月 | -1.6 | 5 | 4.5 | |
| 12:30 | USD | 輸入物価指数M / M Apr | 0.20% | 0.70% | 0.60% |
Signal2forexのレビュー




 Signal2forex.com - 最高の外国為替ロボットと信号


