
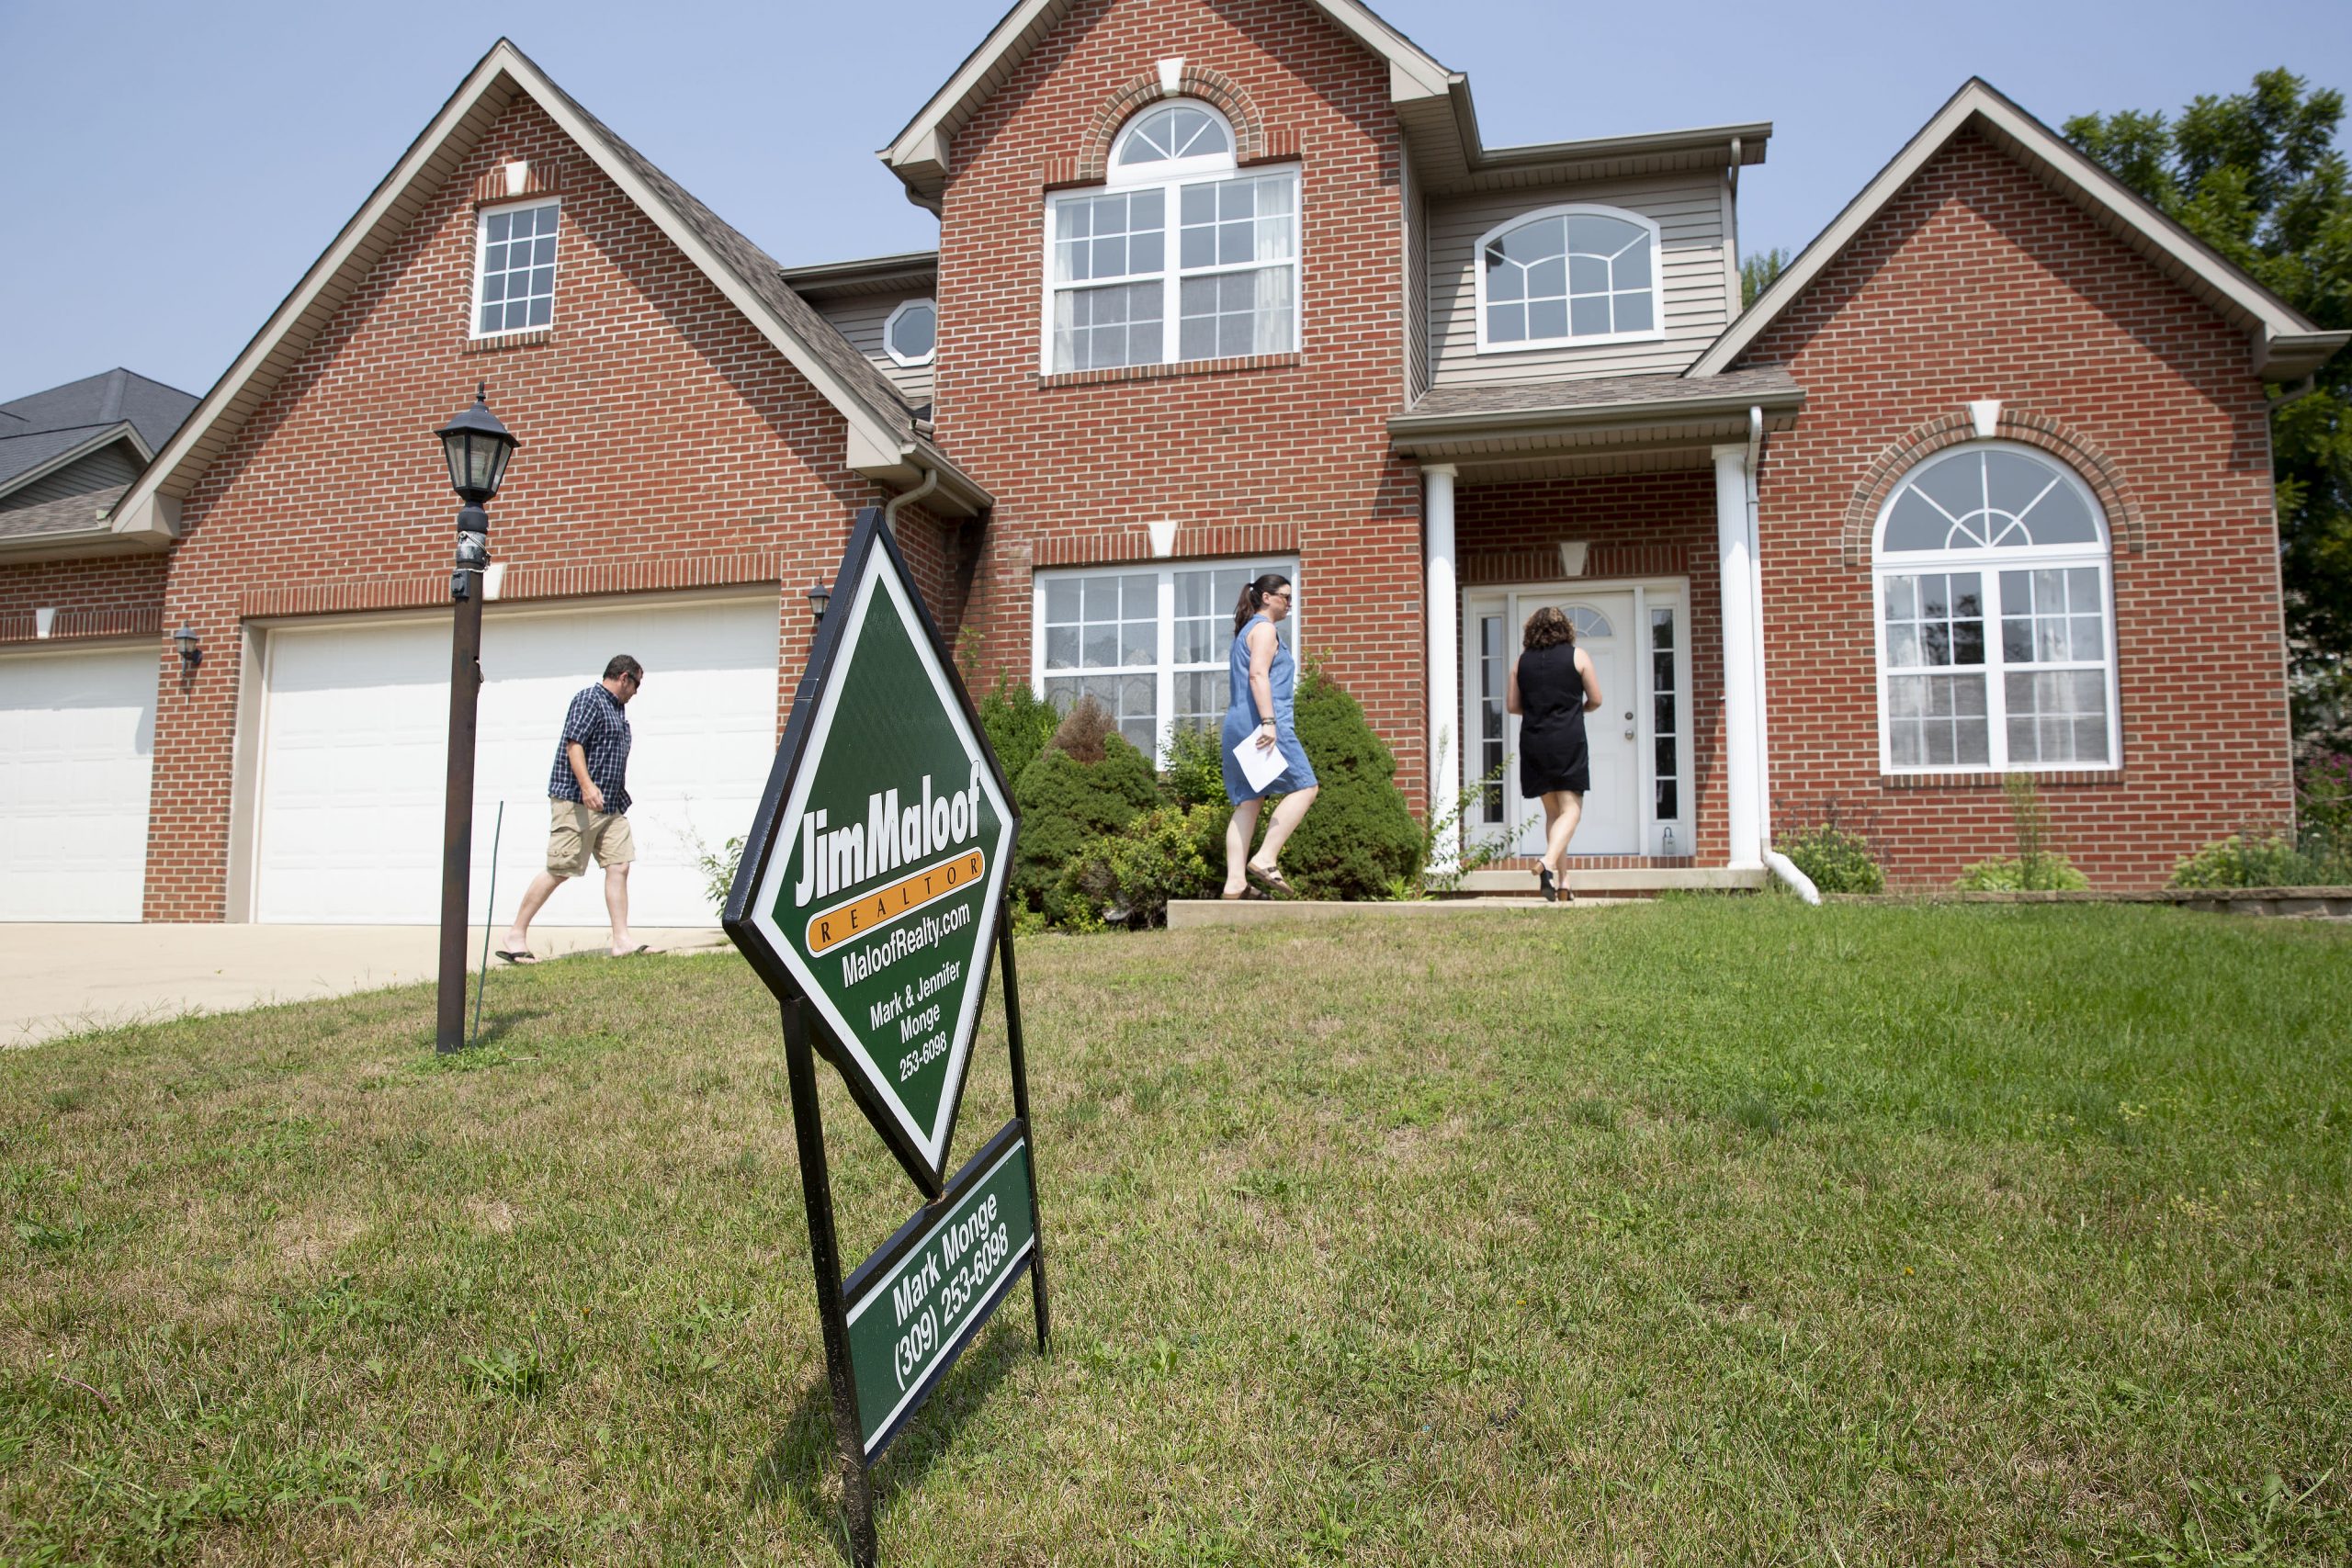
住宅購入希望者が不動産業者とともにイリノイ州ダンラップの売りに出ている家にやって来ます。
ダニエル・アッカー| Daniel Acker ブルームバーグ| ゲッティイメージズ
モーゲージ・ニュース・デイリー紙によると、新型コロナウイルスの懸念で債券利回りが低下する中、人気の30年固定住宅ローンの平均金利は金曜朝、3.23年ぶりの低水準となる8%に低下した。
30年固定金利は、現在記録的な低水準にある10年国債利回りにほぼ追従している。 30年固定金利の底は2012年3.15月に戻り、一時XNUMX%に達した。
住宅ローン金利は、その低下の速さと、それに伴うモーゲージ担保債券(MBS)の投資家へのリスクのため、米国債利回りほど急速には低下していない。
住宅ローン投資家はこれらの債券にプレミアムを支払い、借り手からの毎月の利息支払いを通じて、時間の経過とともにそれ以上を回収できることを期待しています。 しかし、リスクもあります。
簡単に言うと、政府による早期返済ができない米国債とは異なり、住宅ローンは借り手が借り換えすることで早期に返済できる。 そうなると、投資家は毎月の利息の支払いと、何年にもわたる潜在的な利益を失うことになります。
「金利が非常に急速に低下すると、それらのリスクは急速に増大します。 住宅ローンを購入する投資家はこのことを知っているので、保険料は下がり始めます」とMNDの最高執行責任者マシュー・グラハム氏は説明した。
言い換えれば、投資家は借り換えブームによるさらなる損失を懸念しており、今は住宅ローンにそれほど多くを支払う気がないということだ。 支払っている保険料が下がると、借り手にとっての価格は、初期費用または金利の上昇のいずれかでわずかに上昇します。 したがって、住宅ローン金利は低下しているが、国債利回りほどではない。
「結論:住宅ローン投資家は、ローンの返済が早すぎることを心配しなければならない。そのため、国債利回りが過去最低水準に急上昇しているにもかかわらず、住宅ローン金利が泥沼にはまっているのはまったく珍しいことではない」とグレアム氏は述べた。
しかし、十分な時間と市場の安定があれば、住宅ローン金利は最終的には追随するが、十分な時間がなければ、ここでただ待って金利が再び上昇するときに国債と再び接続することもある、と同氏は述べた。




 Signal2forex.com - 最高の外国為替ロボットと信号


