
ゴールドの上昇傾向はさらに加速し、ついに今日の新記録が最高になりました。 コロナウイルス感染症の第二波の証拠が世界的に増えている時期に来ています。 また、米中関係は数十年にわたって新たな低水準に悪化している。 ドルは最近の売りを延長しており、今日の取引で最も悪いものを取引しており、カナダがそれに続きます。 円が最も強く、ニュージーランドドル、ユーロの順です。 グリーンバックはかなり脆弱に見え、FRBが今週後半に救う可能性は低いです。
技術的には、ユーロが先週の強い上向きの勢いを維持できるかどうか、または最終的にリスク回避に圧倒されるかどうかに焦点が当てられます。 今のところ、ユーロ/円はさらに上昇し、124.43のブレイクは114.42からの全体的なリバウンドを再開します。 しかし、121.96のサポートの中断は、124.43までの拒否を示し、119.31 / 120.27のサポートゾーンに向かって、短期の統合パターンを拡張するために、より深い落下をもたらします。 1.0701のマイナーサポートはそのままで、EUR / CHFでのさらなる上昇も支持されています。 1.0797のブレイクは、少なくとも1.0915短期トップのテストをターゲットにする必要があります。 しかし、1.0701のブレークは、代わりに1.0602サポートのテストをもたらします。
アジアでは、現在、日経は-0.24%下落しています。 香港のHSIは-0.36%減少しています。 中国上海SSEは-0.36%減少しています。 シンガポールストレイトタイムズは-0.25%減少しています。 日本の10年国債利回りは0.0046で0.021上昇しています。
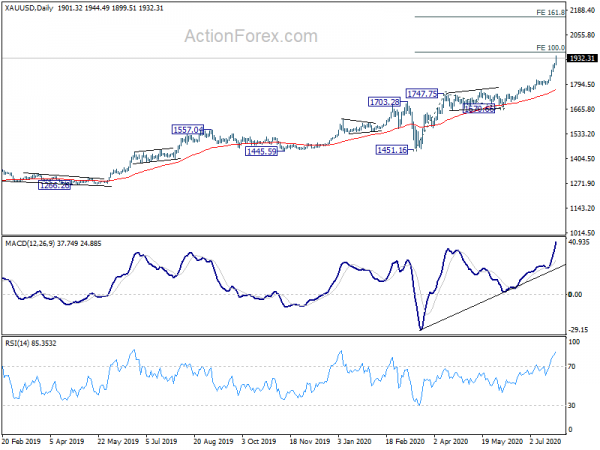
金は2020年に次の主要目標である過去最高の記録に加速
金の上昇トレンドは、次の週が始まるとさらに加速し、1944.349で新記録を達成しました。 1920.70年に作られた2011の以前の記録が今取り出されています。 短期的な観点から見ると、次の目標は、次の100の1451.16から1747.75から1670.66への1967.25%の予測です。 マイナス面としては、1887.16のマイナーサポートの解除により、最初にいくつかの統合が行われます。
ただし、実際のテストは、261.8の1046.37から1375.17から1160.17への2020.96%の予測という中期目標で行われます。
日銀:2022会計年度でさえ、経済はパンデミック前のレベルに到達する見込みはありません
日銀の14月15日から2日までの会議の意見のまとめは、経済は下半期から「徐々に改善する可能性が高い」と繰り返したが、コロナウイルスへの影響が残っているため、ペースは「緩やかに」なると予想される。 「構造変化」がパンデミックの影響を克服するのに時間がかかるため、経済は「2022年度でも」パンデミック前のレベルに戻る可能性は「ありません」。
また、COVID-19の経済的ショックは「主にマイナスの需要ショックに起因する」と思われます。 短期的なインフレ期待の低下が中長期的なものに影響を及ぼしている兆候があります。 「当面の価格には下向きの圧力がかかる可能性が高い」。
ある見解では、「フォワードガイダンスを改訂して、デフレが定着せず、価格に関連する具体的な条件の下で追加の緩和策につながるより強力なものにする」と述べています。 日銀は、「価格と成長期待がさらに低下し、そのような状況が長期にわたって続くというリスクに注意を払いながら、伝達経路と政策措置の効果を検討する必要がある」と述べた。
RBAケント:パンデミック政策への対応は中央銀行のパンとバターを表しています
RBAの副知事であるクリスケントはスピーチで、オーストラリア当局はコロナウイルスのパンデミックの深刻な影響に対応して「財政、金融、健全性政策を含む前例のない支援」を提供したと述べました。 RBAは「借入のコストを低く抑え、信用の供給を維持するのに役立つ」ことに焦点を当ててきました。
彼は、RBAの措置は、「中央銀行の「パンとバター」を表すものと考えることができます。かなりのニーズがあるときに需要を満たすための流動性を提供し、それによって重要な市場を安定させるように働きます」と述べました。
事業は「うまく機能し」、「市場のセンチメントと緩和的な財務状況の顕著な改善に貢献しました。」 また、質問に答えて、ケントは負の金利は今のところ選択肢ではなく、新しい金融政策措置は今のところ検討されていないと述べました。
第2四半期のGDPに焦点を当てている間、FRBはパットに耐えます
FOMC金利決定は今週のハイライトですが、FRBは金融政策に変更を加えることは期待されていません。 新しい声明には、何らかの形で前向きなガイダンスを含めることができ、ジェローム・パウエル議長のコメント「彼は「金利引き上げについて考えることさえ考えていなかった」ではないというコメントを正式に反映しています。 それでも、本当の重要な会合はXNUMX月の会合であり、FRBは最終的に金融政策レビューの結果を明らかにし、新しい予測を発表することができました。
データの面では、米国とユーロ圏(フランスとドイツを含む)の第2四半期GDPが最も注目されます。 米国では、耐久財の注文、消費者信頼感、貿易収支、失業保険金、PCEが監視されます。 ドイツのIFO、ユーロ圏のCPI、カナダのGDP、オーストラリアのCPIも、中国のPMIとともに監視されます。 今週のハイライトは次のとおりです。
- 月曜日:日銀の意見の要約、全産業指数。 ユーロ圏M3; ドイツIfoのビジネス環境。 米国の耐久財注文。
- 火曜日:日本の企業サービス物価指数。 UK CBIは、売上高、S&Pケースシラー価格指数、消費者信頼感を実現しました。
- 水曜日:オーストラリアCPI; スイスの経済期待; 英国M4マネーサプライ、住宅ローンの承認。 米国の商品貿易収支、卸売在庫、保留中の住宅販売、FOMCレート決定。
- 木曜日:ニュージーランドの建築許可。 オーストラリアの建築承認、輸入価格; スイスKOF経済バロメーター。 ドイツCPI、失業、GDP; ECBの月報、ユーロ圏の失業率。 米国のGDP、失業中の主張。
- 金曜日:英国のGfk消費者信頼感; 日本の失業率、鉱工業生産、消費意欲、住宅着工、 中国PMI; オーストラリアPPI、民間部門信用。 フランスGDP、個人消費; ドイツの小売販売、スイスの小売販売。 ユーロ圏CPI、GDP; カナダのGDP、IPPI、RMPI。 米国の個人所得と支出、雇用コスト。 シカゴPMI。
USD / JPY毎日の見通し
日次ピボット:(S1)105.58; (P)106.24; (R1)106.80; もっと…
USD / JPYの下落は今日も続き、今のところ105.44にまで達しています。 日中のバイアスは61.8で101.18から111.71への105.20%のリトレースメントのために下落傾向のままです。 ここでのブレイクは、100の111.71から105.98から109.85の104.12%予測をターゲットにします。 上値では、106.13を超えるマイナーレジスタンスにより、日中バイアスが最初に中立になります。 しかし、回復は106.63のサポートによって制限されるべきであり、別の落下をもたらすために抵抗が抵抗を回した。
より大きな図では、USD / JPYは118.65(2016年101.18月)に始まった長期的な下降チャネルにとどまっています。 したがって、トレンドの反転の明確な兆候はまだありません。 下降傾向は依然として112.22安値まで伸びる可能性があります。 ただし、118.65の持続的なブレイクは、下降トレンドの完了を確認し、XNUMX以上の見通しは強気になるはずです。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:50 | JPY | BoJ意見の要約 | ||||
| 4:30 | JPY | 全産業活動指数M / M 5月 | -3.50% | -3.50% | -6.40% | |
| 8:00 | EUR | ドイツIFOビジネス環境XNUMX月 | 89.3 | 86.2 | ||
| 8:00 | EUR | ドイツIFO期待XNUMX月 | 93.4 | 91.4 | ||
| 8:00 | EUR | ドイツIFOの現在の評価XNUMX月 | 85 | 81.3 | ||
| 8:00 | EUR | ユーロ圏M3マネーサプライY / Y Jun | 9.30% | 8.90% | ||
| 12:30 | USD | 耐久財注文XNUMX月 | 6.50% | 15.70% | ||
| 12:30 | USD | 耐久財の注文、輸送XNUMX月 | 3.50% | 3.70% |




 Signal2forex.com - 最高の外国為替ロボットと信号


