
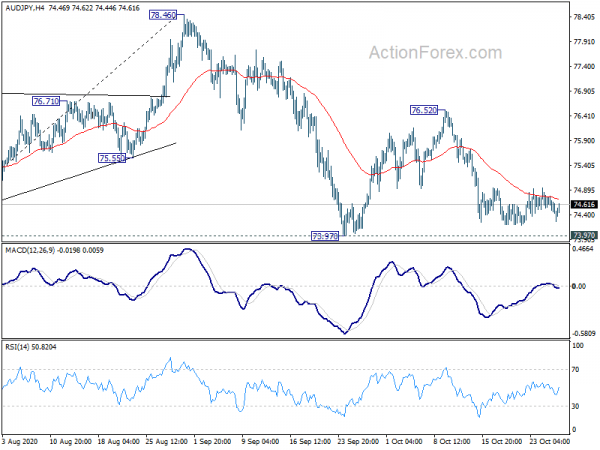
新型コロナウイルスの感染拡大の悪化とロックダウンへの復帰を受けて、欧州の大手企業は今日は全般的に下落している。穏やかなリスク回避により日本円は上昇を続けているが、オーストラリアのCPI測定値が予想よりわずかに強かったため、円はオーストラリア円をわずかにアウトパフォームしている。ドル相場は現時点ではまちまちで、リスク回避の恩恵はほとんど受けていない。トレーダーらは米選挙を前に引き続き慎重な姿勢を保っている。一方、カナダドルも中銀の金利決定が待たれる中、若干の弱さを見せている。
テクニカル的には、USD/JPYは106.10から下落を再開し、現在は104.00の安値に向かっています。そこをブレイクすると、111.71からさらに大きな下落が再開されるだろう。EUR/JPYの123.01のブレイクも、127.07からの下落が122.37のサポートを通じて再開されることを示唆している。ポンド/円の135.30サポートが全体的な円高の目安となるだろう。豪ドル/円の73.97サポートもまた一つだろう。
アジアでは、日経平均株価は現在-0.32%下落しています。香港HSIは-0.13%下落しました。中国上海SSEは0.39%高。シンガポールのストレイト・タイムズは-0.39%下落しています。日本の0.37年国債利回りは-10低下の0.0032となっています。一晩でDOWは-0.027%下落しました。 S&P0.80は-500%下落しました。ナスダックは0.64%上昇した。 0.30年債利回りは-0.64低下の10となった。
トランプ大統領、選挙前に景気刺激策の合意なしを確認、10年債利回り低下
選挙前に景気刺激策の合意が得られないことは今や明らかだ。ドナルド・トランプ大統領は「選挙後、これまで見たことのない最高の景気刺激策が得られるだろう」と述べた。ダウとS&P 500は昨夜下落して取引を終えたが、ナスダックは小幅な上昇で取引を終えた。米国債利回りも今週ようやくリスクセンチメントと連動して動いた。 10年債利回りは一晩で-0.023の0.778に低下し、0.8ハンドルを記録した。
投資家が米国選挙を前にリスクポジションを調整しているため、短期的にはTNXにはさらなる下値が若干有利となっている。週末にかけてさらに株価が下落すると予想されており、理論的には債券が上昇し、利回りが低下するはずだ。それでもTNXに関しては、よほど劇的な展開がない限り、下値は55日間EMA(現在0.719)までに抑えられるはずだ。
フランスがより厳しいロックダウンに備える中、ユーロは下落、ユーロ/スイスフランは弱気を維持
新型コロナウイルスの感染拡大とロックダウン(都市封鎖)を巡る懸念から、欧州のメジャー銘柄は今日は総じて下落している。フランスは火曜日に523人の死亡を報告し、367月以来の最多となった。英国でも新たに367人の死亡が報告され、5月以来の最多となった。イタリアとギリシャでも新規感染者が過去最高に急増した。
フランス大統領は水曜日の夜にテレビ演説を行う予定だ。現時点では演説の内容は不明だ。しかし、政府が木曜深夜からのロックダウン導入を検討しているとの報道が流れている。学校は引き続き開校する可能性があるため、3月よりも若干柔軟になる可能性がある。しかし、選択肢としては、週末に人々を自宅に閉じ込めたり、店を閉めたり、外出禁止を早めたりすることが含まれる可能性がある。
昨日の上昇試みの後、EUR/CHFは再び1.0749の抵抗によって拒否されました。 1.0877からの下落はおそらく近いうちに1.0688安値まで続くと予想されるため、短期的な弱気は維持される。
保育料がパンデミック前の水準に戻ったため、オーストラリアのCPIは第1.6四半期に前四半期比3%上昇した
第 1.6 四半期のオーストラリア CPI は前期比 3% 上昇し、予想の前期比 1.5% を上回りました。しかし、第 1.9 四半期の記録的な前四半期比 -2% の下落を回復するには不十分でした。年間ではCPIが前年比0.7%までプラスに転じ、予想と一致した。 RBA調整平均CPIは前期比0.4%、前年比1.2%となり、予想の前期比0.3%、前年比1.1%を上回りました。
ABSの物価統計責任者のアンドリュー・トマディーニ氏は、「19月四半期には保育料が無料だったが、0.7月四半期には新型コロナウイルス感染症拡大前の料金に戻った」と述べた。これがXNUMX月四半期のCPI上昇に最大の寄与となった。育児の影響を除けば、CPIはXNUMX%上昇したはずだ。」
トマディーニ氏は、「年間インフレ率は0.7月四半期に72%上昇し、プラスの領域に戻った。これは、0.3月四半期のCPIがXNUMX%というXNUMX年間の歴史の中でわずかXNUMX回目の年間インフレ率のマイナスに続いたものです。」
BoCの期待によりCAD/JPYは下落を加速
市場が中銀の金利決定を待っているため、カナダドルは今日のアジア取引でまちまちの取引となっている。翌日物金利は0.25%に据え置かれるため、金融政策の変更は見込まれない。資産購入プログラムには何らかの調整が加えられる可能性があるが、すでに今月初めに微調整が始まっている。中央銀行はまた、現在の緩和的な金融政策スタンスを維持するという誓約を改めて表明すると予想されている。
BoCに関する推奨読書:
カナダドル/円の80.60からの下落は、全体的なリスク回避もあり、今日は下向きに加速している。現在の展開は、CAD/JPYが依然として81.58からのパターンの第81.91レグ(78.90で開始)に留まっていることを示唆しています。注目はすぐにトレンドラインサポート(現在78.36)にあります。そこをブレイクすればこの見方が肯定され、100のサポートを通じてさらに深い下落をもたらし、81.58の78.36から80.60から77.38のXNUMX%予想に達するだろう。
今後
ドイツは欧州の輸入物価指数を発表し、スイスはZEW予想を発表する。米国は物品貿易収支と卸売在庫を発表する。
USD / JPY毎日の見通し
日次ピボット:(S1)104.26; (P)104.57; (R1)104.76; もっと…
USD/JPYは106.10を抜け出すことで104.34からの下落が再開する。日中バイアスは104.00安値で下値に戻りました。ブレークは111.71から101.18の主要サポートに向けてさらに大きな下落を再開するだろう。上値については、短期的な底入れを示すためには105.05の抵抗を突破する必要がある。そうでなければ、回復したとしても見通しは弱気のままとなるだろう。
全体像では、USD / JPYは、118.65(2016年101.18月)に始まった長期的な下降チャネルにとどまっています。 したがって、トレンド反転の明確な兆候はまだありません。 下降トレンドは依然として112.22安値まで続く可能性があります。 しかし、118.65の抵抗の持続的な中断は、下降トレンドの完了を確認し、XNUMX以上の見通しを強気に変えるはずです。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 0:30 | AUD | CPI Q / Q Q3 | 1.60% | 1.50% | -1.90% | |
| 0:30 | AUD | CPI Y / Y Q3 | 0.70% | 0.70% | -0.30% | |
| 0:30 | AUD | RBAトリミング平均CPI Q / Q Q3 | 0.40% | 0.30% | -0.10% | |
| 0:30 | AUD | RBAトリミング平均CPI Y / Y Q3 | 1.20% | 1.10% | 1.20% | |
| 7:00 | EUR | ドイツ輸入物価指数M / M 9月 | -0.30% | 0.10% | ||
| 9:00 | CHF | ZEW への期待 10 月 | 26.2 | |||
| 12:30 | USD | 商品貿易収支(USD)9月 | -85.0B | -82.9B | ||
| 12:30 | USD | 卸売在庫XNUMX月P | 0.00% | 0.40% | ||
| 14:00 | CAD | BoC金利決定 | 0.25% | 0.25% | ||
| 14:30 | USD | 原油在庫 | -1.0M |




 Signal2forex.com - 最高の外国為替ロボットと信号


