
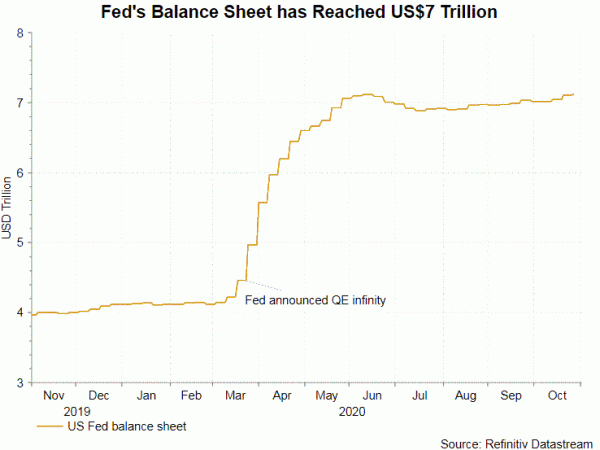
0月会合では金融政策に変更はないと予想している。 つまり、FRBは政策金利を0.25~120%に据え置き、資産買い入れプログラムを月額XNUMX億ドルに据え置くべきだ。 中銀はハト派のスタンスを維持し、成長へのリスクは下方に偏っており、新型コロナウイルス感染者の再拡大により不確実性は依然として高いと警告した。 FOMCが開催される時点では、米国大統領選挙の結果はまだ確定していないはずだ。 FRBは景気回復を支援するため、さらなる財政刺激策を引き続き求めていく。 この会議から得られる新たな洞察は、資産買い入れの役割をより明確にすることで政策金利のフォワードガイダンスをどのようにサポートするかについて政策当局者が議論することになる可能性がある。 しかし、次回の会合でフォワードガイダンスを変更するのはまだ時期尚早だ。
経済発展
33.1月の会合以降、経済指標は回復が進行していることを示唆している。 当初の予測では、3年第20四半期のGDPは前期比+31%(年率換算)拡大し、コンセンサスの+31.4%を上回りました。 第 40.7 四半期の経済は -3% 縮小しました。 消費者支出は、前四半期の -20% 減少に続き、33.2 年第 1.5 四半期には +1.6% と急増しました。 1.7月のコアPCEインフレ率は前年比+XNUMX%と、前月の+XNUMX%から鈍化した。 これもコンセンサス +XNUMX% よりも悪い結果となりました。
ISM製造業景況指数が3.9月の最初のデータポイントとなる。 測定値は +59.3 ポイント上昇して 2018 となり、6 年 7.7 月以来の高水準となりました。これは、このセクターが 67.9 か月連続で拡大していることも示唆しています。 改善は広範な内容に基づいて行われました。 例えば、新規受注は +3.6 ポイント増加して 53.2 となり、雇用も +600 ポイント増加して 661 となりました。 最新の雇用統計は今週金曜日に発表される予定だ。 市場は、非農業部門雇用者数が前月の +0.2 万人増に続き、7.7 月には +4.6 万人増加すると予想しています。 失業率はおそらく-4.7ポイント低下して4.5%となった。 平均収益はおそらく前年比 +XNUMX% 増加し、XNUMX 月の +XNUMX% からわずかに鈍化しました。 しかし、失業率はパンデミック前の水準やFRBの長期目標である約XNUMX%を依然として大幅に上回っている。
金融政策
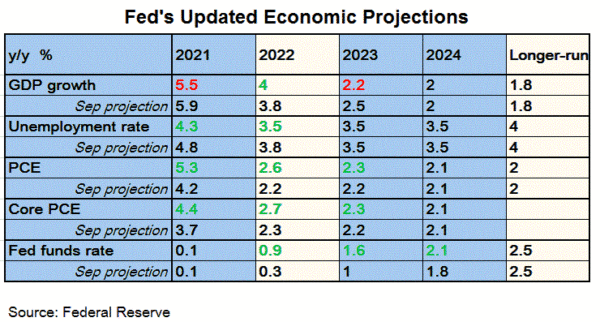
金融政策に関しては、FRBはすべての政策を変更しない。 FRBは2月、平均インフレ目標への移行を反映するために政策声明の文言を調整した。 2月もこの状況は変わらないと考えています。 そのため、FRBは「委員会は長期的に最大雇用と2%のインフレ率の達成を目指す」という立場を改めて表明する予定だ。 インフレ率がこの長期目標を継続的に下回っているため、委員会はインフレ率が長期的に平均2%となり、長期的なインフレ期待が2%にしっかりと固定されるよう、しばらくは2%を緩やかに上回るインフレ率を達成することを目指す」と述べた。 中銀はまた、「これらの成果が達成されるまで緩和的な金融政策スタンスを維持する」との立場を改めて表明する予定だ。 フォワードガイダンスに関して、中央銀行は「フェデラルファンド金利の目標レンジを2~0/1%に維持することを決定し、労働市場の状況が委員会の評価と一致するレベルに達するまで、この目標レンジを維持することが適切であると予想している」と述べた。最大雇用とインフレ率は 4% まで上昇しており、しばらくは 2% を緩やかに超える勢いです。 これは、「最大雇用目標とその対称的な2%インフレ目標」を強調した前回会合からの大きな変化を示すものである。
資産購入に関する議論が行われることが予想されます。 FRBのラエル・ブレイナード総裁が21月2日に指摘したように、「最大雇用とXNUMX%の平均インフレ率の達成を支援するためのフォワードガイダンスと組み合わせて、資産購入プログラムがどのように最も効果的に機能するかを検討し、明確にする機会が与えられるだろう」。 メンバーらは今月、資産買い入れの役割をより明確にすることで政策金利のフォワードガイダンスをどのようにサポートするかについて議論する可能性が高い。

 Signal2forex.com - 最高の外国為替ロボットと信号


