
今週は堅調なリスクオンモードで始まるため、ドル、円、スイスフランは総じて下落している。 特に日経平均株価は、予想よりも強いGDPデータの発表を受けて2%以上上昇した。 一連の堅実な中国データも全体的なセンチメントを裏付けるものとなっている。 現在、ニュージーランドドルとオーストラリアドルが最もパフォーマンスが良く、次にポンドが続きます。
技術的には、USD/CHF と EUR/CHF は注目に値する 0.9115 つのペアです。 USD/CHFは0.8982のマイナーサポートに迫っており、ブレイクは0.9207安値からの反発の完了を示す。 短期的な見通しも1.0824の抵抗線が維持されているため、弱気な見通しとなるだろう。 この場合、米ドル/スイスフランは中期的な下落トレンドを再開する可能性が高いでしょう。 一方、EUR/CHFはレンジ内で推移しており、暫定最高値の1.0877付近で取引されている。 そこをブレイクすれば、1.0915/XNUMXのレジスタンスゾーンでのテストに向けて短期的な強気の姿勢が固まるだろう。 フランがどの方向に進むか見てみましょう。
アジアでは、現在、日経は2.04%上昇しています。 香港のHSIは0.48%上昇しています。 中国上海SSEは0.99%上昇しています。 シンガポール海峡タイムズは1.38%上昇しています。 日本の10年国債利回りは0.0034で-0.023低下しています。
日本のGDPは第5四半期に前期比3%成長したが、依然として需給ギャップは30兆円ある
第 5.0 四半期の日本の GDP は前期比 3% 増加し、予想の前期比 4.4% を上回りました。これは、第 2 四半期の前期比マイナス 7.9% の縮小から一転しました。 GDPは年率換算で21.4%増と予想の18.9%増を上回り、1980四半期ぶりの増加となった。 また、第28.8四半期の年率マイナス2%の縮小に続き、比較可能なデータが利用可能になったXNUMX年以来最大の上昇率となった。 このデータは堅調ではあるが、パンデミックによる異常な縮小からのリバウンドとしかみなされていない。
西村康稔経済産業大臣も、国民に30兆円の余力を思い出させ、慎重な姿勢を見せた。 「公共事業支出だけで需給ギャップをすべて補うことはできません。 民間投資も刺激する必要がある。 しかし、(需給ギャップの)規模は我々が検討することになる」と、新たな支出パッケージをまとめる際に同氏は述べた。
マサイ日銀、XNUMXつの理由で見通しに慎重
日銀理事の正井貴子氏は講演で、基本シナリオは「経済活動が再開され、新型コロナウイルス感染症の影響が徐々に弱まることで、経済は改善傾向をたどる可能性が高い」と繰り返した。 それでも「新型コロナウイルス感染症に対する警戒が続く間、そのペースは緩やかなものにとどまると予想される」。 その後、世界的に影響が和らぐにつれ、景気は「海外経済が安定した成長軌道に戻りつつあり、さらに改善を続ける」と予想される。
しかし、彼女は2018つの理由から見通しについて慎重な見方をしていた。 第一に、世界貿易量の伸びは、米中貿易摩擦により、XNUMX年半ば以降すでに鈍化していた。 日本の輸出と生産水準はパンデミック前から「すでに減少傾向にあった」。 第二に、近年、グローバルサービス部門は日本の労働市場において成長を遂げてきたが、「緩やかなペースでしか回復しない」と予測されている。
さらに、彼女は、(1) 新型コロナウイルス感染症の国内外経済への影響。 (19) 企業や家計の中長期的な成長期待。 (2) 金融システムの発展。 さらに、米中緊張、英国のEU離脱、地政学的リスク、世界的な金融市場の動向にも注意を払う必要がある。
中国の鉱工業生産は6.9%の成長を維持、設備投資は加速
中国では、6.9月の鉱工業生産は前年比1.8%増加し、予想と一致した。 この数字は1.6月の伸びから変わっていない。 固定資産投資は前年比4.3%増加し、予想の5.0%を上回った。 しかし小売売上高は前年比12.5%増にとどまり、予想の前年比XNUMX%増を下回った。 それでもなお、自動車販売のXNUMX%増加に牽引され、今年最も力強い伸びとなっている。
全体として、一連のデータは、中国経済が 4 月も広範な加速を維持しており、この加速が第 XNUMX 四半期の残りの期間を通じて続く可能性があることを示唆しています。 政策刺激は引き続き投資と工業生産の両方にプラスの影響を与えました。 消費者セクターも正常に戻りつつありました。
中国に関する推奨書籍: 中国の経済回復と人民元への政策緩和の縮小
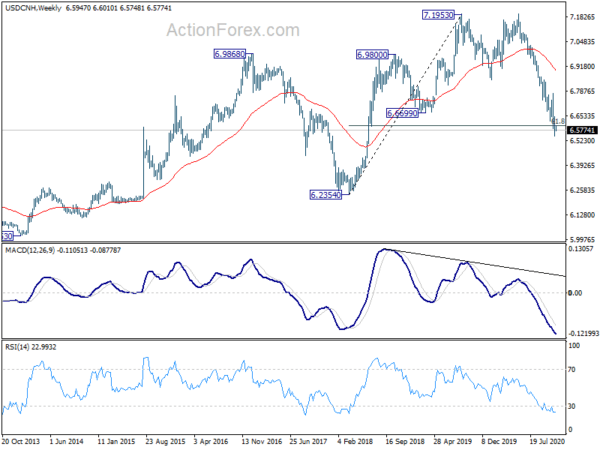
中国人民元も中期的には堅調な上昇傾向を維持している。 USD/CNHは先月6.6699の主要サポートレベルを獲得しました。 61.8での6.2354から7.1953への6.6020%のリトレースメントも失われました。 次の安値は6.2354までさらに下落する可能性がある。
注目すべき小売売上高とCPIデータ
新型コロナウイルスのパンデミックが新たな段階に入った今、今週取り上げられるいくつかの経済指標は、国内経済の動向を明らかにするだろう。 データには米国の小売売上高が含まれています。 カナダの小売売上高とCPI。 英国の小売売上高とCPI、日本のCPI。 また、RBA議事録、オーストラリア賃金価格指数、雇用も注目される。 今週のハイライトは次のとおりです。
- 月曜日: 日本のGDP、鉱工業生産確定値。 中国の鉱工業生産、小売売上高、固定資産投資。 カナダの製造販売。 米国エンパイアステート製造業。
- 火曜日: RBA 議事録。 カナダの住宅着工件数、外国証券の購入、卸売販売。 米国の小売売上高、輸入価格、鉱工業生産、企業在庫、NAHB住宅指数。
- 水曜日: ニュージーランドのPPI。 オーストラリアの賃金価格指数。 日本の貿易収支。 英国CPI、PPI。 ユーロ圏CPI最終値。 カナダのCPI、米国の建築許可と住宅着工件数。
- 木曜日: オーストラリアの雇用。 スイスの貿易収支。 ユーロ圏の経常収支。 米国フィラデルフィア連銀の調査、失業保険申請件数、中古住宅販売額。
- 金曜日:日本のCPI、PMI製造業。 オーストラリアの小売売上高。 ドイツのPPI。 英国の小売売上高、公共部門の純借入。 カナダの小売売上高。 ミュウ住宅価格指数。
AUD / USD日報
日次ピボット:(S1)0.7205; (P)0.7250; (R1)0.7275; もっと…。
AUD/USD は一時的な最高値 0.7339 から保ち合いを続けており、日中バイアスはまず中立的なままです。 現時点では、0.7413からの保ち合いパターンが0.6991までの0.7339波で完了するという強気のケースを支持しています。 上値では、0.7413のブレークは、最初に0.5506の高値を試すことを目標とします。 そこをしっかりブレイクすれば、0.7221からさらに大きな上昇が再開されるだろう。 それにもかかわらず、下値面では、0.7413の小さなサポートをブレイクすると、別の下落レッグでXNUMXからの保ち合いパターンが延長される可能性があります。
全体像では、0.5506からのリバウンドは強かったものの、強気トレンドの反転を確認するのに十分な証拠はまだありません。 つまり、それは長期的な下降トレンドの中の単なる修正である可能性があります。 55週間未満のEMA(現在は0.6969)での持続的な取引は弱気のケースを支持し、リバウンドが完了したと主張します。 フォーカスは0.5506ローに戻ります。 逆に、0.7413のブレークは、0.5506の38.2(1.1079年の高値)から2011(0.5506年の低値)の2020から0.7635%のリトレースメントへの上昇を拡大します。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:50 | JPY | GDP Q / Q Q3 P | 5.00% | 4.40% | -7.90% | |
| 23:50 | JPY | GDPデフレーターY / Y Q3 P | 1.10% | 1.00% | 1.30% | |
| 0:01 | GBP | ライトムーブ住宅価格指数 XNUMX月前月比 | -0.90% | 1.10% | ||
| 2:00 | CNY | 小売売上高前年比 XNUMX 月 | 4.30% | 5.00% | 3.30% | |
| 2:00 | CNY | 工業生産Y / Y Oct | 6.90% | 6.50% | 6.90% | |
| 2:00 | CNY | 固定資産投資 年初来 前年比 XNUMX月 | 1.80% | 1.60% | 0.80% | |
| 4:30 | JPY | 工業生産M / M Sep F | 3.90% | 4.00% | 4.00% | |
| 13:30 | USD | エンパイアステートマニュファクチャリングインデックス | 13 | 10.5 | ||
| 13:30 | CAD | 製造業売上高前月比 XNUMX月 | 1.70% | -2.00% |




 Signal2forex.com - 最高の外国為替ロボットと信号


