
4月のFOMC議事録では、政策当局者らが量的緩和縮小について議論したことが明らかになった。 これは市場にとって驚きであり、米ドルが上昇し、米国債が下落した。 政策声明とXNUMX月会合の記者会見はどちらも量的金融緩和の必要性を軽視していた。 ジェローム・パウエル議長は記者会見で、メンバーがこの問題について話し合っていないと指摘し、「テーパリングの前に、実現にはある程度の時間がかかるが、大幅なさらなる進展が必要だ」と繰り返し述べたことを思い出してほしい。 しかし議事録では、「経済が委員会の目標に向けて急速な進展を続ければ、今後の会合のある時点で資産購入ペースの調整計画について議論を始めるのが適切かもしれないと多数の参加者が示唆した」ことが明らかになった。 。 「多くの参加者」は、この点に関して国民への明確なコミュニケーションが必要であることを示した。
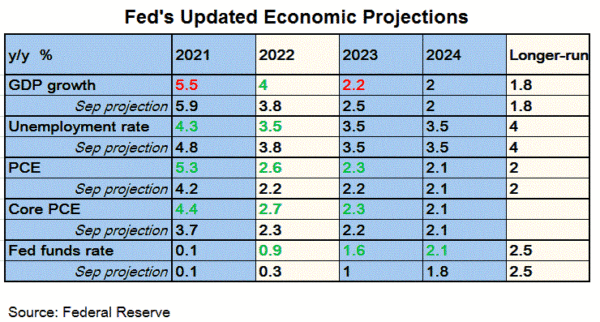
経済評価は政策声明で示されたものとほぼ同じだった。 同スタッフは経済見通しを「若干」上方修正し、GDP成長率は2022年と2023年に「鈍化」するものの、依然としてこの期間の潜在成長率を「上回る」と予想した。 スタッフらはまた、失業率が「歴史的に低い」水準に低下すると予想していた。 雇用情勢に関しては、「多くの参加者」が「資材や労働力の不足」や「チェーンのボトルネック」が製造業やその他の事業部門の回復ペースを抑制する可能性があると懸念した。
政策当局者らは、ベース効果とエネルギー価格の上昇により、インフレ率は短期的に一時的に2%を超えるだろうとの見方を維持した。 長期的には、サプライチェーンのボトルネックに関する現在進行中の問題が「今年以降」価格に上昇圧力をかける可能性があると「多くの参加者」が示唆した。 「数人の参加者」は、インフレ圧力が「政策反応を誘発するほど明らかになる前に、望ましくないレベル」まで高まる可能性があると警告した。
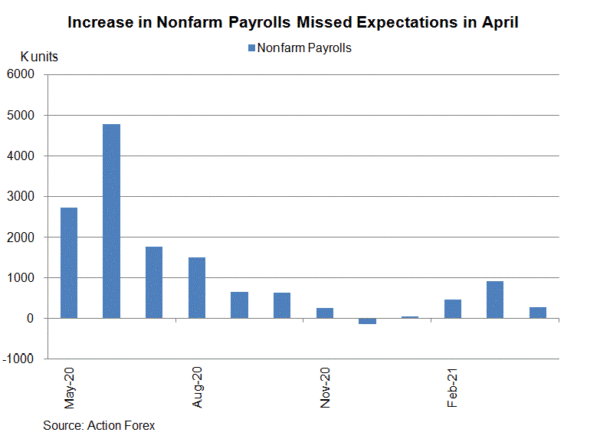
全体として、議事録では一部のメンバーが量的緩和縮小について話し合う必要性を認めていることが明らかになった。 より多くのメンバーがこの陣営に参加するまで、FOMCは今後数カ月間、引き続き雇用とインフレの両方のデータを監視すると我々は考えている。 今月初めに発表された雇用統計はかなり残念なものでした。 266月の非農業部門雇用者数は+978増加したが、コンセンサスである+770増加を下回り、0.1月の+6.1増加を大幅に下回った。 失業率は驚くべきことに+4.2ポイント上昇し2.6%となった。 インフレ圧力は上昇し続けている。 3.6 月の総合 CPI は前年比 +3% と、前月の +2.3% から上昇しました。 市場は+XNUMX%の緩やかな増加を予想していました。 先月のコア CPI は前年比 +XNUMX% とほぼ XNUMX 倍となり、コンセンサスは +XNUMX% でした。 雇用統計の失望により、テーパリングに関する本格的な議論の開始が遅れる可能性がある。 しかし、インフレが今後数カ月にわたって大幅なオーバーシュートを続ければ、加盟国はよりタカ派的なスタンスに調整する必要があるだろう。

 Signal2forex.com - 最高の外国為替ロボットと信号


