
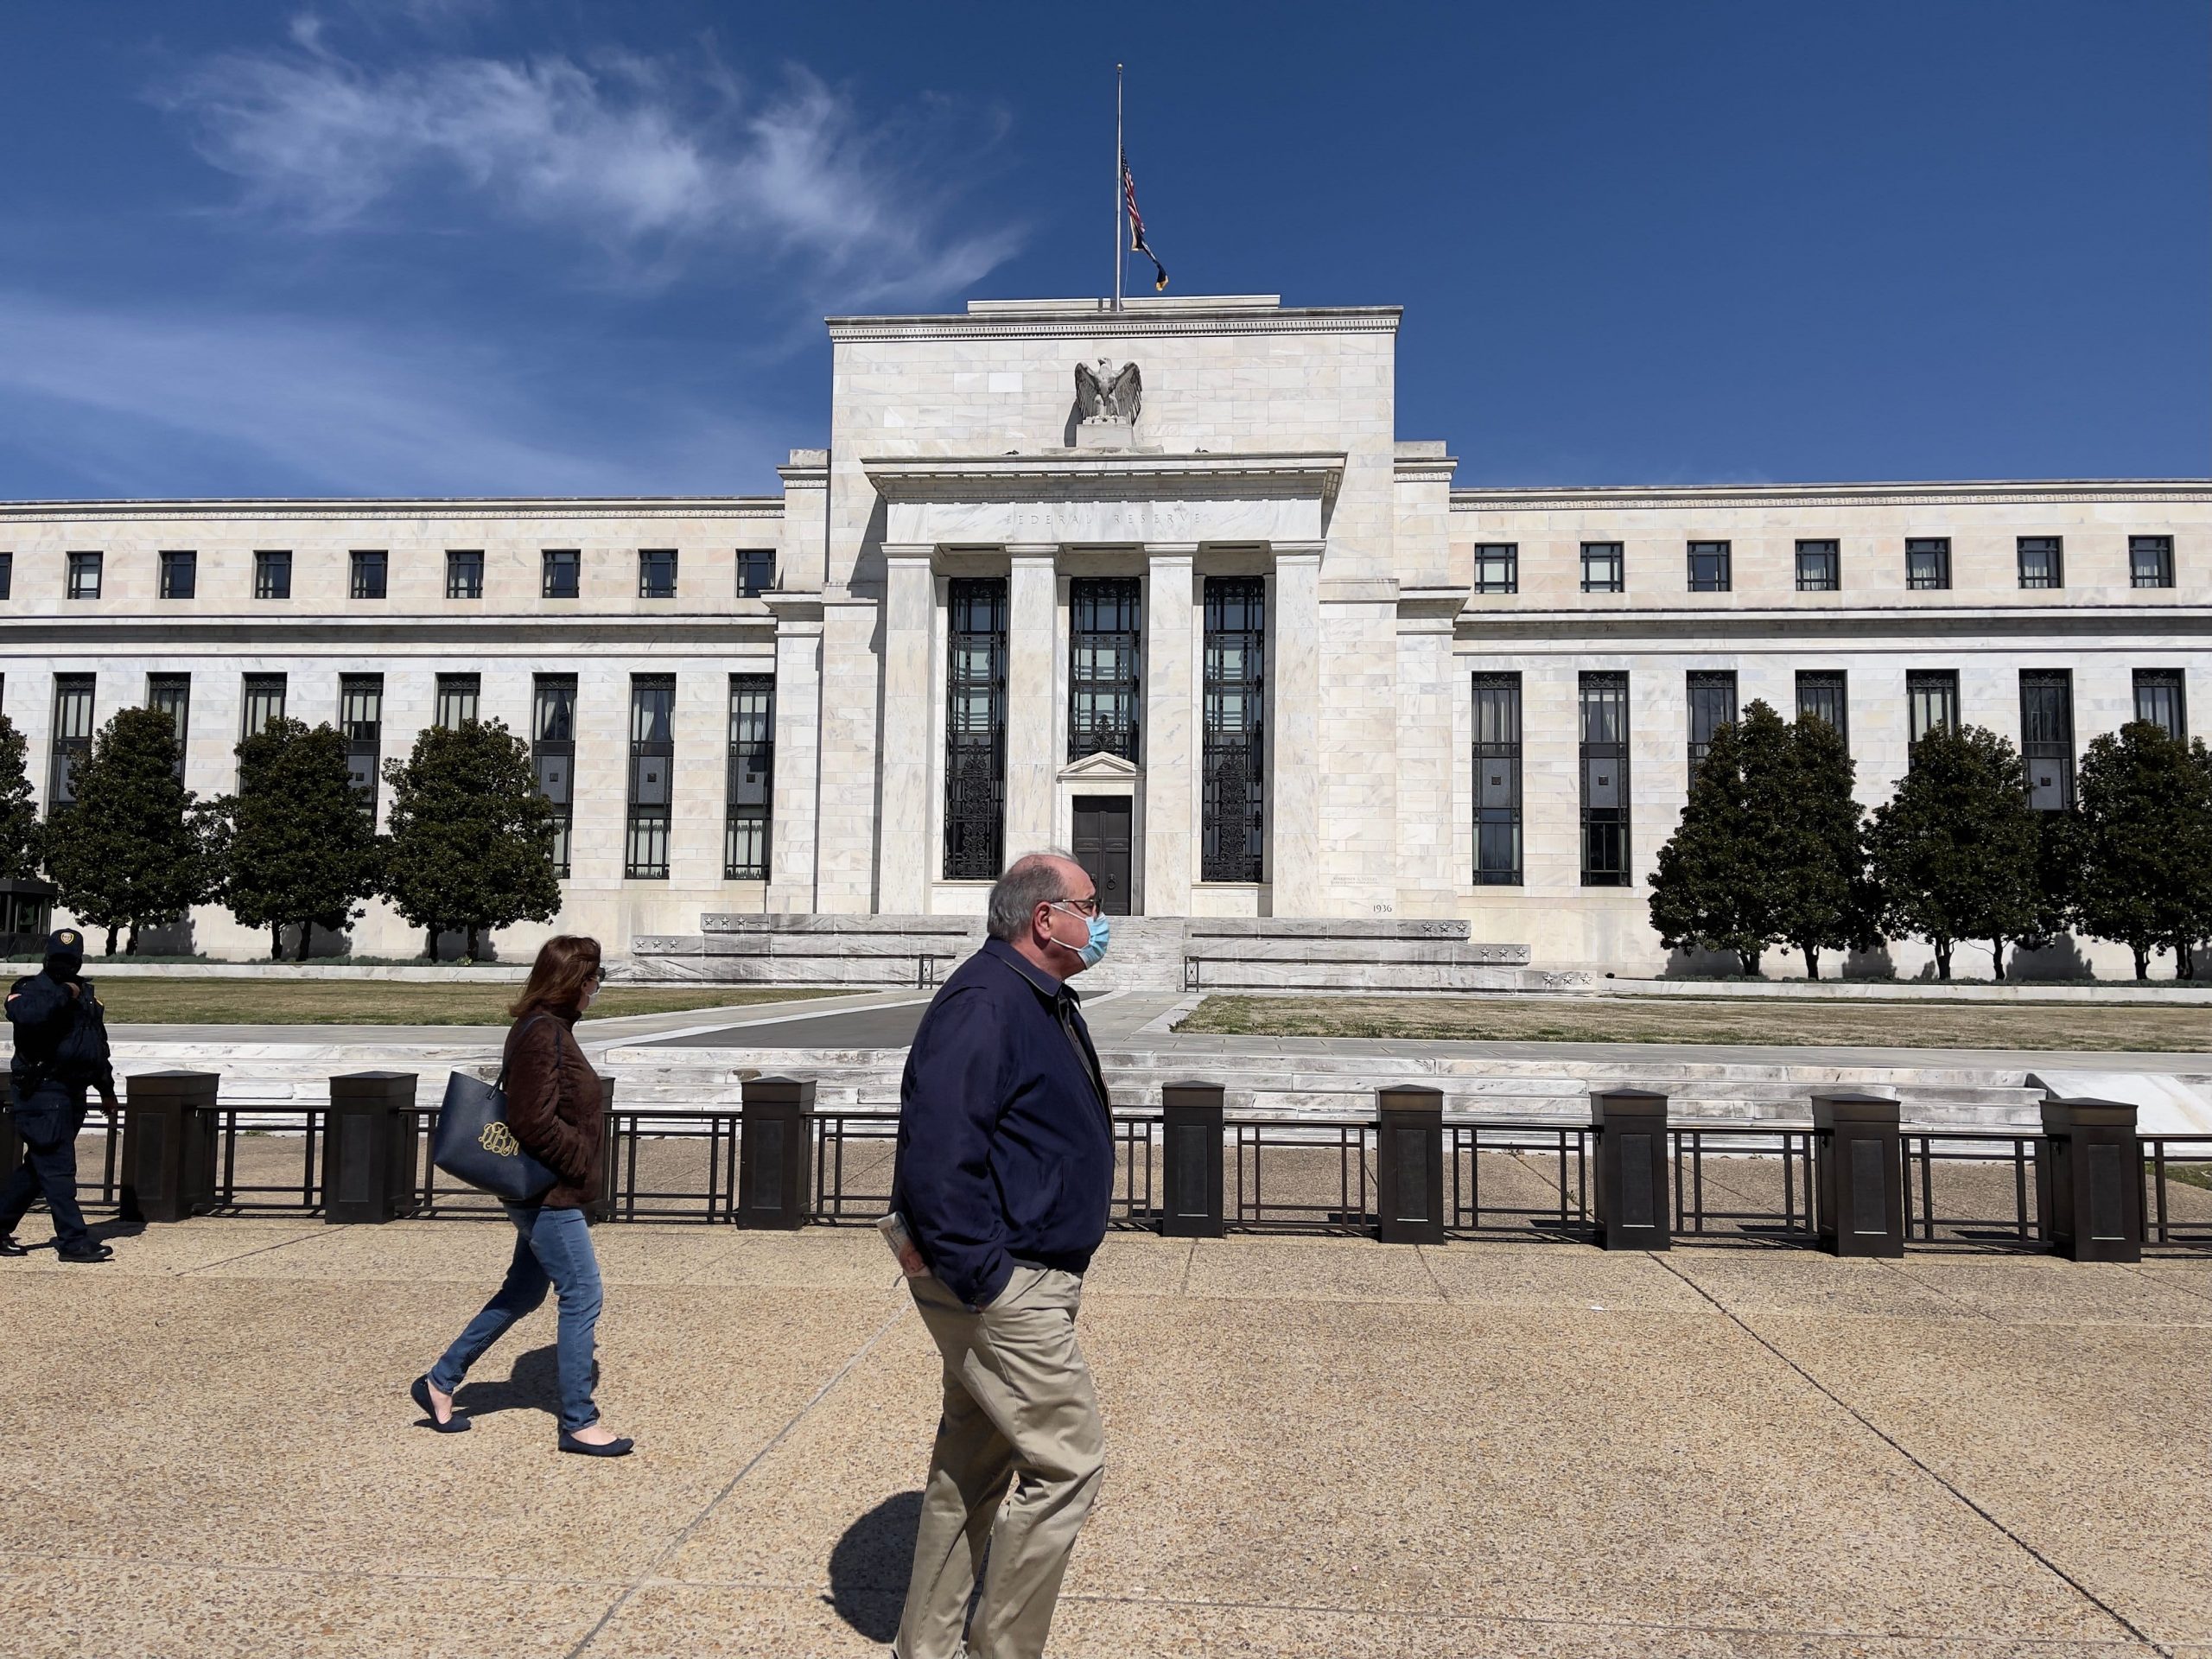
人々は、19年2021月XNUMX日にワシントンDCの連邦準備制度ビルを通り過ぎます。
オリビエドゥリエリー| AFP | ゲッティイメージズ
市場がパンデミックの間に実施された超簡単な政策措置が最終的に解き始められるかもしれないときについての手がかりを探すので、連邦準備制度は大きな夏に直面しています。
投資家は今週、中央銀行の前回の政策会議の議事録で、FRBが経済を導くために使用した主要なツールの少なくともXNUMXつをロールバックすることについて話し合う時期が来ると述べた議論を取り上げたときに最初の兆候を示しました。
水曜日に発表された会議の要約の重要な部分は、次のように述べています。「多くの参加者は、経済が委員会の目標に向かって急速に進歩し続ける場合、ペースを調整するための計画について話し合うことを今後の会議のある時点で適切にするかもしれないと示唆しました。資産購入の。」
市場の耳には、FRBが毎月120億ドル程度の債券購入を削減し始めることを意味するため、一般的に投資家を不安にさせる言葉である「テーパー」の話が火花を散らした。 量的緩和とも呼ばれるこのプログラムは、XNUMX年以上にわたって中央銀行のバランスシートの規模に応じて一貫して上下している市場の要となっています。
連邦準備制度理事会は実際の先細りが起こる前に多くの警告を約束したので、XNUMX月の会合でのそのような話し合いの存在はおそらく購入の減少がテーブルにあるという最初の合図を送りました。
LeutholdGroupのチーフ投資ストラテジストであるJimPaulsenは、次のように述べています。
市場のコンセンサスは、FRBが今からXNUMX月にワイオミング州ジャクソンホールで開催されるカンザスシティ連銀の年次シンポジウムに中央銀行が集まるまでの間にパンくずリストを落とし始めるというものです。
そのプロセスはすでに始まっている。木曜日のダラス連銀のロバート・カプラン総裁は、先細りの話し合いは「遅かれ早かれ」開始されるべきだと述べ、金曜日のフィラデルフィア連銀のパトリック・ハーカー総裁は同じ表現を使って彼の立場を説明した。
先細りの短い歴史
ジャクソンホールのハイライトは、昨年、FRBがインフレに取り組む方法について画期的な新しい政策パスを提示するためにイベントを使用したジェロームパウエル会長からの基調講演です。
今年、パウエルは、FRBの2%のマンデートを超える価格圧力が加速する可能性があり、将来の問題を回避するために少なくとも少しは政策を引き締める市場圧力を引き起こしている可能性があるものをじっと見つめます。
「FRBが多くの[先細り]をしなければならないかどうかはわかりませんが、おそらくそうするでしょう」とポールセン氏は語った。 「とにかく先細りになります。なぜなら、このような過剰な流動性をすべて手に入れることのメリットが今はわからないからです。 それが暴走するインフレを引き起こしていないのなら、それは実際には何もしていません。 なぜそれをぶらぶらさせておくのですか?」
市場は、FRBが送った先細りのシグナルに否定的な反応を示しましたが、その後、方向性が変わりました。
2021年のほとんどを通じて、国債の利回りも低下した一方で、商品価格はほとんど下落しました。 水曜日の株式市場の売りは短く、木曜日と金曜日の両方で株式が上昇した。
これらの動きは、2013年の「テーパータントラム」の繰り返しがカードに含まれていない可能性があるという慰めを提供しました。
実際、その年のタントラムはそれほどタントラムではありませんでした。
その後、ベンバーナンキ議長は議会の公聴会で、購入の削減が進んでいるとコメントしました。10周年は土曜日です。ベンチマークのXNUMX年間の財務省の利回りは、次のXNUMXか月で完全なパーセンテージポイントに急上昇しました。
S&P 500は、好転する前に5%降伏し、実際には21世紀の最高の利益で10年を終えました。 株式と債券の両方の動きは、FRBが実際に購入率を下げる前に、月にわずかXNUMX億ドルのペースで起こりました。
「2013年の「テーパータントラム」は、実際に何かが起こる前に起こった」と、DataTrekResearchの共同創設者であるニックコーラス氏は今週初めのメモで述べた。 「それは実際のFRBの政策ではなく、FRBの誤解についての論争だったと言っても過言ではありません。」
だからこそ、コミュニケーションの部分を正しくすることがパウエルとFRBにとって重要であり、彼らが購入の適度な削減のためにすぐにテーブルを設定する可能性が高い理由です。
可能なカレンダー
これまでのところ、中央銀行は、最近のインフレ率の上昇は数か月続き、その後衰退するというスクリプトに固執しており、2020年XNUMX月以降に実施された大規模な緩和をどのように解消するかは経済に大きく依存しています。そのように展開する物語。
Ned DavisResearchのチーフ国際エコノミストであるAlejandraGrindalは、次のように述べています。
グリンダル氏は、FRBがジャクソンホールとXNUMX月の連邦公開市場委員会の会合の間で先細りの意向を発表すると予想しています。これは他の中央銀行のウォッチャーが予想するよりも少し遅れていますが、今年の動きとほぼ一致しています。
「その後、2022年に先細りが始まると予想しています。FRBが先細りのプロセスを経るまでには約2023年かかります。 その後、早ければ2024年に利上げが見込まれるが、遅くともXNUMX年になる可能性がある」と述べた。
エコノミストとほとんどのウォールストリートストラテジストは、4.2月に消費者物価指数を2020%押し上げたインフレ圧力がサプライチェーンの問題とXNUMX年からの基本効果がなくなると治まる可能性が高いというFRBの説明を受け入れます。
しかし、中央銀行が刺激策からソフトランディングを設計できるかどうかについては懸念が残り、ベンチマークの借入金利は再びゼロ近くまで下がり、FRBのバランスシートは4兆ドル近く拡大しました。
前回FRBが資産保有の削減と利上げを試みたとき、結果は良くありませんでした。 バランスシートのドローダウンは「自動操縦」であり、FRBは2017年と2018年にあったものを止めるにはまだ長い道のりであり、経済成長が鈍化したときに一連の四半期ポイントの利上げが市場で反乱に見舞われたというパウエルの声明。
それは、この夏のコミュニケーションの取り組みに対する賭け金をさらに引き上げます。
「彼らは過去に物事を完璧にすることはできませんでした」とGrindalは言いました。 「問題は、FRBが過去から学ぶということです。」
でより賢い投資家になる CNBCプロ.
株の選択、アナリストの電話、独占インタビュー、CNBCTVへのアクセスを入手してください。
今すぐ無料トライアルを開始するためにサインアップしてください。




 Signal2forex.com - 最高の外国為替ロボットと信号


