
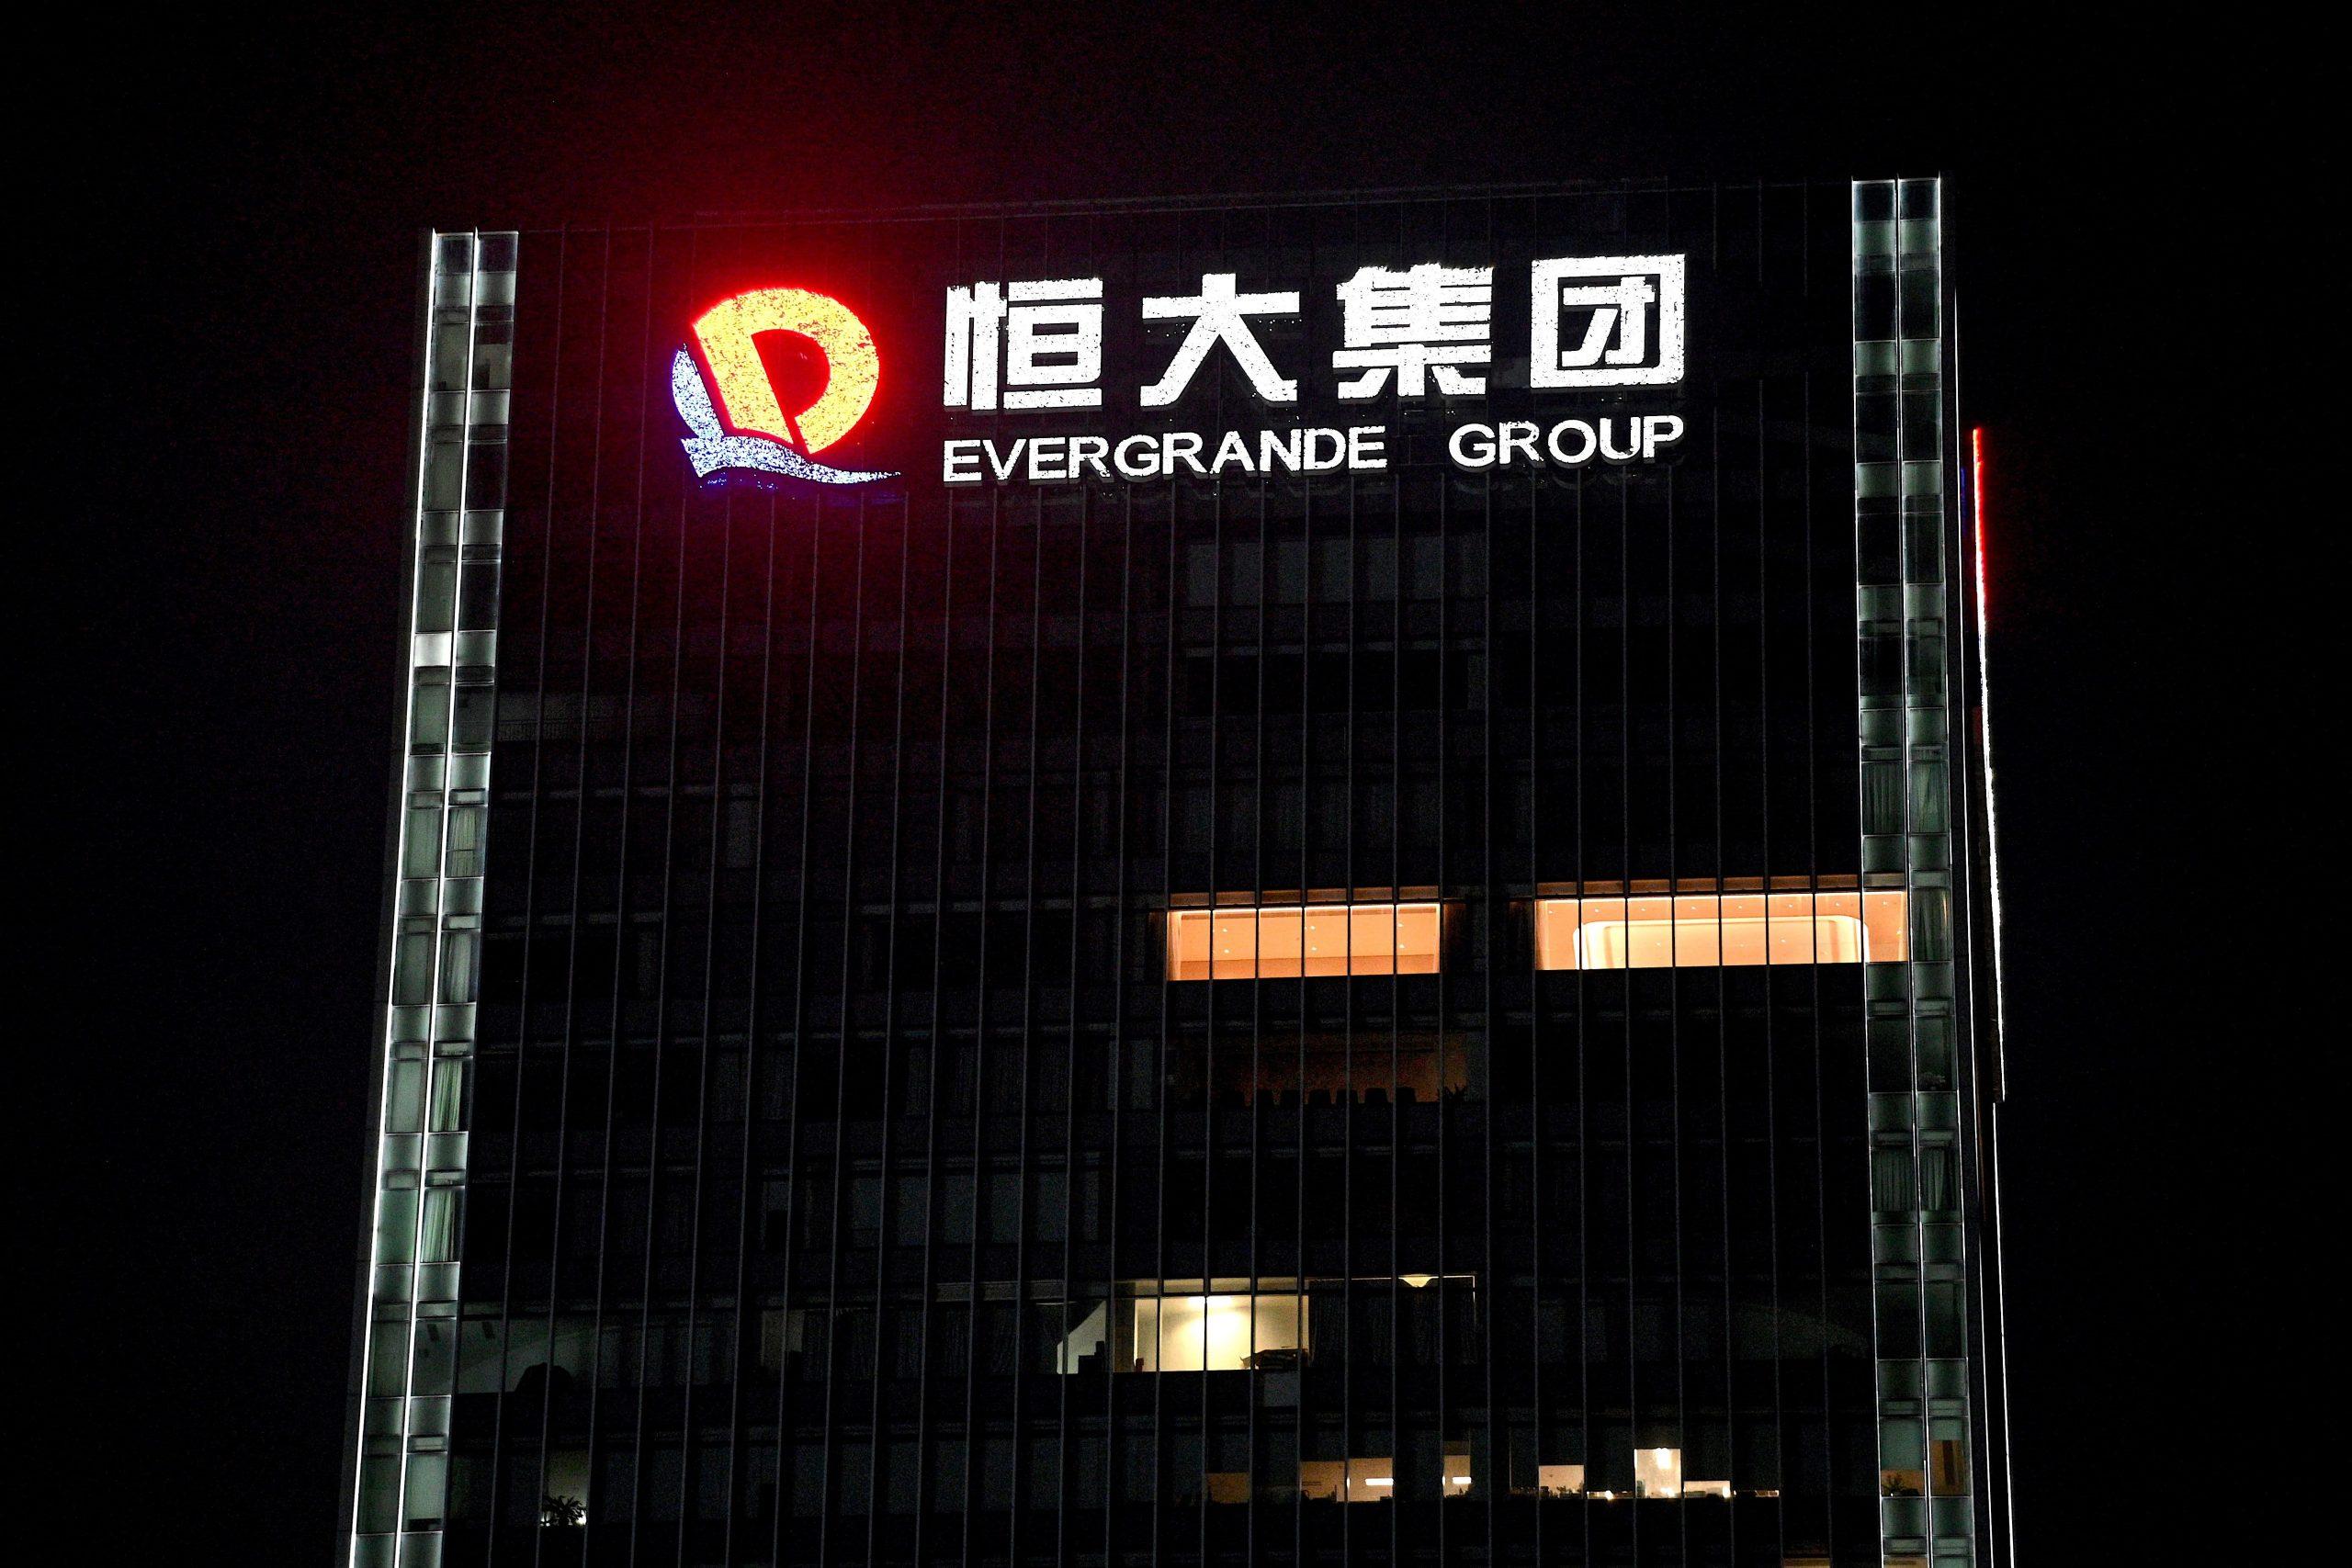
14年2021月XNUMX日、中国南東部の深センにある恒大本社の様子。中国の不動産大手は「前例のない困難」に直面していると述べたが、倒産が近づいているという噂は否定した。
ノエル・セリス| AFP | ゲッティイメージズ
Evergrande は物理的資産を保有しています
しかし、国際金融市場への潜在的な影響の規模に関して、アナリストらは恒大危機とリーマン破綻の大きな違いを指摘する。それは恒大が土地を保有しているのに対し、リーマンは金融資産を保有しているということだ。
エバーグランデはキャッシュフローに問題を抱えているが、システミックリスクの話は「率直に言って、少しやりすぎだ」とINGのアジア太平洋地域調査責任者ロブ・カーネル氏が水曜日、CNBCの「スコークボックス・アジア」で語った。
カーネル氏は、1990年代に破綻した米国の大手ヘッジファンド、ロング・ターム・キャピタル・マネジメントに言及し、「正直に言うと、これはリーマンのものではないし、LTCMでもない」と語った。 「それは、巨額のレバレッジを利かせたポジションを持つヘッジファンドや、金融資産価格がゼロに向かって急上昇している銀行ではありません。 かなりの負債を抱えた不動産開発会社で、ドル換算で300億円以上です。」
同氏は、恒大が現物資産にいくらかのキャッシュフローを得ることができれば、同社は開発プロジェクトを完了し、売却して借金の返済を開始できると期待している。
同社の不動産グループは水曜日、本土取引の人民元建て債券の利息を期限通りに支払うと発表した。
マッコーリーの首席中国エコノミスト、ラリー・フー氏は火曜日のリポートで、「恒大は大規模な土地銀行を所有しているにもかかわらず、流動性不足に直面している」と述べた。 同氏は、この開発業者の資産は主に土地と住宅プロジェクトで構成されており、その価値は1.4兆220億元(XNUMX億ドル)強であると指摘した。
ここではリーマン流の感染物語は意味をなさないので、リーマン・モーメントも存在しないでしょう。
中国ベージュブック
2008年のリーマン・ブラザーズの破綻は金融デリバティブ(クレジット・デフォルト・スワップや債務担保証券)の暴落を引き起こし、「市場が他の銀行の健全性を疑う原因となった」と胡氏は述べた。
「しかし、恒大物語が地価の暴落を引き起こす可能性は非常に低いです」と彼は言う。 「結局のところ、土地の価値は金融商品よりも透明性があり、安定しています。 地方政府が土地の供給を独占している中国では特にそうだ。」
「その結果、地方自治体は地価を安定させようという強い動機を持っています。 最悪のシナリオでは、2014年から15年にかけて地方政府が土地を買い戻す可能性もある」と付け加えた。
政府による強力な管理
恒大の場合のもう一つの決定的な違いは、中国の不動産業界に対する政府の管理と関与のレベルが高まっていることだ。
調査会社チャイナ・ベージュ・ブックのアナリストらは月曜の報告書で、「中国の銀行や他の多くの企業は第一に政府の武器であり、仲介業者は二の次だ」と述べた。 「国家以外の財政であっても、中国以外ではほとんど見られない程度までコントロールできる。 商業破産は国家の選択だ。」
「北京が貸すと言っているから、あなたは貸すのです。 いつ返金されるか、あるいは返金されるかどうかは二の次だ」と報告書は述べている。 「ここではリーマン流の感染物語は意味をなさないので、リーマン・モーメントも存在しないでしょう。」
伝説的な米国の投資銀行は13年前の今月、世界金融危機の象徴的な瞬間に破綻した。 同銀行は米国の住宅バブルの際、危険な住宅ローンを裏付けとした数百億ドル相当の証券を引き受けた。 米国政府は最終的にリーマンの破綻を容認し、他の金融機関を救済した。
中国の場合、中国政府はより多くの国有企業の融資不履行を容認することで、市場が経済においてより大きな役割を果たすことを可能にしようとしている。
マッコーリーのフー氏は、当局は過剰なリスクテイクの防止と不動産市場の安定維持という2つの目標を掲げているため、恒大の件では辛抱強く対応するだろうと述べた。
同氏は「政策当局者は、秩序ある債務再編を確保するために、まず待機し、その後介入することを選択するだろう」と述べた。 「大規模救済の可能性は低く、株主や貸し手は大きな損失を被る可能性がある。 しかし政府は、販売済みのアパートが確実に完成し、住宅購入者に引き渡されるようにするだろう。」
胡主席はまた、安邦保険、宝商銀行、海航集団、中国華融資産管理といった大手企業の再建における中国政府の最近の実績にも言及した。 同氏は、「中国の銀行システムは年間1.9[兆元]の利益と5.4[兆元]の引当金を抱えており、恒大の損失は容易に吸収できるだろう」と述べた。
IMF「中国には手段がある」
恒大の場合、不動産開発業者は中国経済の大部分よりも外国投資家との直接的なつながりが強い。
投資銀行UBSによると、同社のオフショア債券発行残高は総額約19億ドルで、米ドル建て中国債券の約9%に相当する。 報告書によると、恒大の負債総額は約3130億ドルで、中国の不動産部門の負債総額の約6.5%に相当する。
UBSのアナリストらは恒大が債務を再編すると予想しており、債券価格は安値から回復して感染拡大を抑制すると予想している。
アナリストらはまた、恒大が、リスクにさらされている銀行の破綻や新興市場の信用への売却など、可能性が低い完全清算のシナリオに入った場合に起こり得るさまざまな波及効果についても列挙した。
国際通貨基金のチーフエコノミスト、ギタ・ゴピナス氏は今週ロイターに対し、同機構は「中国にはこれをシステム危機に発展させる手段と政策余地がある」と信じていると語った。
IMF は財政危機に陥っている国や地域に対する救済策を組織することができます。
チャートを読み込んでいます…
ここ数カ月の政府の公式声明では、重大な金融リスクの防止が求められているが、中国当局の介入は当然のことではない。
中国当局者はこれまでのところ、恒大について公式に大きな発言をほとんどしていない。
国家統計局の報道官は先週の記者会見で、同局が一部の大手不動産会社の経営難と経済への潜在的な影響を監視していると述べた。
ムーディーズの推計によれば、中国の不動産市場は、建設などの関連産業と合わせて国家GDPのXNUMX分のXNUMX以上を占めている。
不動産価格は上昇するだけだという賭けにより、最終的に多くの中国人世帯は住宅を買うために住宅ローンを組まざるを得なくなった。 ここ数年、政府は開発業者が引き受けることができる債務水準の制限などの措置を講じて市場の沈静化を図ってきた。
— CNBC の Eustance Huang と Weizhen Tan がこのレポートに貢献しました。




 Signal2forex.com - 最高の外国為替ロボットと信号


