
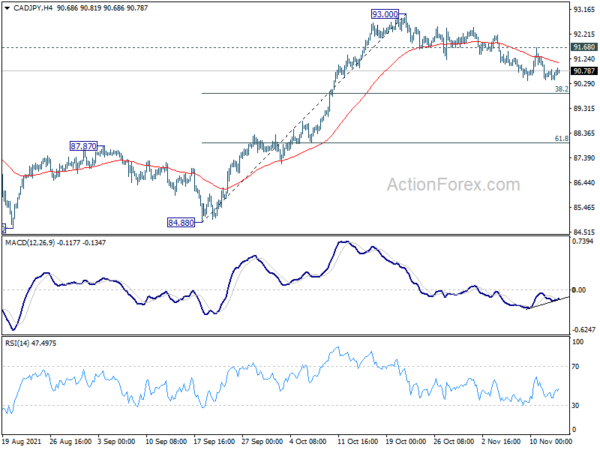
今日のアジアの静かな取引でドルは緩やかに下落したが、損失は限定的だった。 ある程度の値固めが見られる可能性が高く、ドルのさらなる上昇は依然として続く可能性が高い。 予想を下回るGDP統計を受けて円も若干軟調となった。 一方、スイスフランとユーロは若干上昇しており、豪ドルも回復している。 全体として、アジア株は立ち往生しており、WTI原油は80ハンドルを守っている一方、金は横ばいで保っている。
テクニカル的には、今週の焦点の一つは、コモディティ対円のクロス相場が今週、短期的な調整下落を終えて反発を見せるかどうかだ。 豪ドル/円は55日間EMAを守っており、84.16の小さな抵抗線を破ると、86.24の高値を再テストするためにさらに強い上昇をもたらす可能性が高い。 同様に、CAD/JPYの91.68の小さな抵抗線を突破すると、93.00からの戻りが完了し、この高値を再び試すことになるでしょう。
アジアでは、執筆時点で日経は0.43%上昇しています。 香港の HSI は -0.08% 下落しています。 中国上海 SSE は -0.29% 下落しました。 シンガポール・ストレーツ・タイムズは0.20%上昇。 日本の 10 年国債利回りは、-0.0062 下落して 0.070 となっています。
日本のGDPは前四半期比で-0.8%、第3.0四半期に年率で-3%縮小しました
第 0.8 四半期の日本の GDP は前期比マイナス 3% となり、予想の前期比マイナス 0.2% を大きく下回りました。 年率換算するとGDPは前期比マイナス3.0%となり、予想のマイナス0.8%を大きく下回った。
設備投資は、予想の前四半期比 -0.8% に対し、前四半期比 -0.6% 減少しました。 外需は予想の前四半期比0.1%に対し、前四半期比0.0%増加した。 個人消費は予想の前四半期比-1.1%に対し、前四半期比-0.5%減少した。 GDP価格指数は-1.1%下落し、予想の-1.2%をわずかに上回った。
山極大志郎経済産業大臣は、景気回復のペースが弱まっており、政策支援が必要であると述べた。 同氏はまた、世界的な供給制約による下振れリスクについても警告した。 岸田文雄首相は今週後半、19月XNUMX日に「数十兆円相当」の景気刺激策を発表する予定だ。
黒田日銀:回復メカニズムは維持、インフレ率は1年半ばに2022%に達する
黒田東彦日銀総裁は経済界幹部らとの講演で、エネルギー価格の上昇を反映して消費者物価指数(CPI)は「当面、緩やかにプラス圏で上昇する見通し」と述べた。その後は「来年半ばごろには需給ギャップがプラスに転じ、1%程度まで徐々に上昇すると見込まれる」とした。
同氏は日本の景気回復が「当初の予想よりも若干遅れている」と指摘した。 それでも「景気回復のメカニズムは維持されている」。
実質GDPは2022年上半期にパンデミック前の水準に回復すると予想されており、その後は「公衆衛生が守られながら経済活動の再開が進むにつれ、日本経済は潜在成長率を上回る成長軌道をたどると予想される」海外経済の比較的高い成長と緩和的な金融状況に支えられている。」
3.5月の中国鉱工業生産は前年比4.9%増、小売売上高は前年比XNUMX%増
3.5月の中国鉱工業生産は前年比3.0%増と、予想の前年比4.9%増を上回った。 小売売上高は前年比 3.8% の予想に対して 6.1% 増加しました。 固定資産投資は予想の6.2%に対し、前年比XNUMX%増加した。
NBSは声明で「国民経済は全般的に安定しており、回復傾向を維持している」と述べた。 「しかし、国際環境は依然として複雑かつ厳しいものであり、多くの不安定で不確実な要素があることを認識しなければなりません。」
今週のハイライトとなるインフレと小売売上高
今週はインフレデータが最も注目を集め、英国、カナダ、日本のCPIが特集される。 英国、ドイツ、ニュージーランドはPPIをリリースする予定です。 さらに、米国、英国、カナダからの小売売上高にも注目が集まります。 他に注目すべきデータには、中国の一連のデータ、地区連銀の調査、英国の雇用などが含まれる。
今週のハイライトは次のとおりです:
- 月曜日: 日本のGDP。 中国の小売売上高、固定資産投資、鉱工業生産。 ユーロ圏の貿易収支。 カナダ製造販売、卸売販売。 米国エンパイアステート製造業指数。
- 火曜日: RBA 議事録。 日本の第三次産業指数。 英国の雇用。 ユーロ圏のGDP、雇用。 カナダの住宅着工件数。 米国の小売売上高、輸入価格、鉱工業生産、企業在庫、NAHB住宅指数。
- 水曜日: ニュージーランドのPPI。 オーストラリアの賃金価格指数。 日本の貿易収支、機械受注。 英国CPI、PPI。 ユーロ圏CPI最終値。 カナダの消費者物価指数。 米国の建築許可と住宅着工件数。
- 木曜日: ニュージーランドのインフレ期待。 スイスの貿易収支。 米国フィラデルフィア連銀製造業指数、失業保険申請件数。
- 金曜日:日本CPI。 英国 Gfk の消費者心理、小売売上高、公共部門の純借入。 ドイツのPPI。 ユーロ圏の経常収支。 カナダの小売売上高、新築住宅価格指数。
AUD / USD日報
日次ピボット:(S1)0.7294; (P)0.7314; (R1)0.7352; もっと…
豪ドル/米ドルの日中バイアスは、一時的な安値である0.7275を上回る水準での値固めに向けて中立的な状況を維持している。 しかし、0.7431の小さなレジスタンスが維持される限り、さらなる下落が有利です。 0.7105からの反発は0.7555までの0.8006波で完了する可能性がありますが、0.7275からの下落はまだ進行中です。 下値としては、0.7169を下回ると、まず0.7105のサポートがターゲットとなり、次に0.7431がターゲットとなります。 しかし、0.7555のレジスタンスをブレイクすると、XNUMXを再テストするためにバイアスが上向きに戻ります。
全体像では、0.6991クラスターのサポート(38.2で0.5506から0.8006への0.7051%のリトレースメント)はそのままで、0.8006からの価格アクションは修正としてのみ見られます。 つまり、修正が完了すると、0.5506の安値からの上昇トレンドが再開します。 その場合、主な焦点は0.8135キー抵抗(2018年高)になります。 そこでの持続的な休憩は、より大きな強気の影響をもたらします。 しかし、0.6991の持続的なブレークは、中期的な傾向全体が実際に逆転したことを主張します。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:50 | JPY | GDP Q / Q Q3 P | -0.80% | -0.20% | 0.50% | |
| 23:50 | JPY | GDP価格指数Q3 P | -1.10% | -1.20% | -1.10% | |
| 00:01 | GBP | ライトムーブ住宅価格指数 XNUMX月前月比 | -0.60% | 1.80% | ||
| 02:00 | CNY | 小売売上高前年比 XNUMX 月 | 4.90% | 3.80% | 4.40% | |
| 02:00 | CNY | 工業生産Y / Y Oct | 3.50% | 3.00% | 3.10% | |
| 02:00 | CNY | 固定資産投資 年初来 前年比 XNUMX月 | 6.10% | 6.20% | 7.30% | |
| 04:30 | JPY | 工業生産M / M Sep F | -5.40% | -5.40% | -5.40% | |
| 10:00 | EUR | ユーロ圏貿易収支(EUR)9月 | 12.5B | 11.1B | ||
| 13:30 | CAD | 製造業売上高前月比 XNUMX月 | -3.00% | 0.50% | ||
| 13:30 | CAD | 卸売売上高 月/月 XNUMX月 | 1.10% | 0.30% | ||
| 13:30 | USD | エンパイアステートマニュファクチャリングインデックス | 20.2 | 19.8 |




 Signal2forex.com - 最高の外国為替ロボットと信号


