
アジアではセンチメントがまちまちで、香港と中国の株式市場では激しい売りが見られる一方、日経新聞とシンガポールのストレイト・タイムズ紙は回復している。 ジョー・バイデン米大統領はロシアのエネルギー製品の輸入を即時禁止すると発表した。 マクドナルド、コカ・コーラ、ペプシなどの商業大手もついにロシアでの事業停止に参加した。
金は最初の試みでは史上最高値を突破できなかったが、今のところ2050年前後で堅調に推移している。 WTI原油の上昇の試みも131.82の一時的な最高値で抑えられているが、いつでも再挑戦する準備はできているようだ。 為替市場では、ユーロはポンドとともに最近の下落を消化し、引き続き堅調な状況にある。 今日は今のところ、円、オージー、キウイが柔らかいです。 ドルは広範囲にわたる上昇を起こそうとしているが、その勢いはまだそれほど説得力のあるものではない。
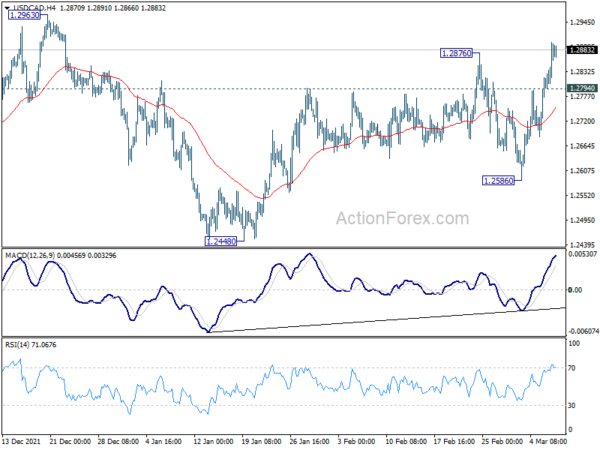
テクニカル的には、USD/CAD が 1.2876 の抵抗線を突破したことは、1.2448 からの上昇再開を示唆しており、1.2963 までのさらなる上昇が見られるはずです。 AUD/USDは大幅後退にもかかわらず、目先のサポート0.7093を大きく上回っており、弱気反転の兆候はない。 USD/CHF と USD/JPY は両方ともよく知られた範囲内に収まります。 したがって、ドルはユーロとポンドに対して引き続き強いものの、少なくとも米ドル/スイスフランと米ドル/円がレンジブレイクアウトするまでは、まだ幅広いベースでの強さの兆候はありません。
アジアでは、本稿執筆時点で日経平均株価は0.74%上昇している。 香港HSIは-1.76%下落しました。 中国上海SSEは-0.77%安。 シンガポールのストレイト・タイムズは0.84%高。 日本の0.77年国債利回りは0.84上昇し10となった。 一晩でDOWは-0.0148%下落しました。 S&P0.170は-0.56%下落しました。 ナスダックは-500%下落しました。 10年債利回りは0.121上昇し1.872となった。
RBAロウ:今年の利上げはもっともらしい
RBAのフィリップ・ロウ総裁はスピーチの中で、オーストラリアには金利に取り組む前に「入ってくる情報を待って評価する余地がある」と繰り返し述べた。
彼は、政策立案者が「細心の注意を払っている」XNUMXつの問題を強調した。 XNUMXつ目は、「供給サイドの価格ショックの持続」と、ロシアのウクライナ侵攻による影響の程度です。 第二に、それは「オーストラリアの人件費がどのように進化するか」です。
同氏は、「見通しを考えると、キャッシュレートが今年後半に引き上げられる可能性は高い」と述べた。 「長く待つ」ことと「早く動く」ことの両方のリスクがあります。 しかし、ローは「インフレが低く安定している場合にのみ、低失業率の持続期間を達成することが可能である」という点で終了しました。 そして、「ヨーロッパでの最近の開発は、ここでの複雑さを増しています。」
オーストラリアのウエストパックの消費者心理は96.6月に2020に低下し、XNUMX年XNUMX月以来最悪でした。
オーストラリアのウエストパック消費者心理指数は、4.2月に96.6から-100.8%低下して2020になりました。 これは100年XNUMX月以来の最悪の測定値であり、これはまた、あなたの指数がXNUMXレベルを下回った最後の時でもありました。
Westpacは、次のように述べています。 ウクライナでの戦争。 クイーンズランド州南東部とニューサウスウェールズ州北部の洪水。 インフレと高金利に関する継続的な懸念はすべて自信に影響を与える可能性がありましたが、低下の大きさは依然として注目に値します。」
Westpacは、第2四半期と第1四半期のインフレ報告がさらに2回行われた後、引き締めサイクルの最初のRBA利上げがXNUMX月XNUMX日に始まるとの見方を維持しました。
中国のPPIは8.8月に前年比0.9%に減速し、CPIは前年比XNUMX%で変わらなかった
中国のPPIは、9.1月に前年比8.8%から0.8%に低下し、予想の前年比XNUMX%を上回りました。 国家統計局の上級統計家であるドン・リファン氏は、PPIは「原油や非鉄金属などの世界的な商品価格の上昇の影響を受けた」と述べた。
消費者物価指数は前年比0.9%で横ばいで、予想の前年比0.8%を上回っています。 中国の旧正月と国際エネルギー価格の変動の影響を受けて、CPIは前月比で大きく上昇しました」と、CPIが前月比0.6%上昇した後、ドン氏は付け加えました。
フィッチ、ロシアの格付けをCに格下げ、ソブリン債務不履行は目前
フィッチ・レーティングスはロシアの長期外貨発行体デフォルト格付け(IDR)を「B」から「C」に引き下げた。 「C」格付けはソブリン債務不履行が差し迫っているというフィッチの見解を反映している。
格付け会社は、最後に「B」に格下げされた2月XNUMX日以降の展開は「ロシアの政府債務返済意欲をさらに損ねた」と述べた。
さらに、「制裁がさらに強化され、エネルギー貿易を制限する可能性のある提案により、ロシアが少なくとも選択的なソブリン債務の支払い不履行を含む政策対応をとる可能性が高まる」と付け加えた。
他の場所
第12.0四半期のニュージーランドの製造業売上高は4%増加した。 第 1.1 四半期の日本の GDP 成長率は、予想の前期比 4% を下回り、前期比 1.4% で確定しました。
今後の見通しとしては、イタリアの鉱工業生産と米国の石油在庫が日中の主要な発表となるだろう。
USD / CADの毎日の見通し
日次ピボット:(S1)1.2823; (P)1.2862; (R1)1.2928; もっと…
USD/CAD が 1.2876 の抵抗線を突破したことは、1.2448 からの上昇が再開したことを示唆しており、短期的な強気の姿勢が復活しています。 日中バイアスは、まず1.2963の抵抗で上値に戻りました。 そこをブレイクすると、主要な長期フィボナッチレベル1.3022が目標となる。 下値としては、1.2794を下回るマイナーサポートは日中のバイアスが中立となり、見通しが再び混乱する可能性がある。
全体像では、38.2で1.4667(2020年の高値)から1.2005. 2021年(1.3022年の低値)への1.4667%のリトレースメントに焦点が当てられています。 そこでの持続的な休憩は、1.2061の長期クラスターサポートを擁護した後、61.8からの下降傾向が完了したことを確認する必要があります。 その後、1.3650で1.3022%のリトレースメントに向けてさらに上昇が見られます。 ただし、1.2005による拒否は、中期的な弱気を維持します。 1.4667のブレイクは、XNUMXからの下降トレンドを再開し、それはまた、より大きな弱気の影響をもたらします。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 21:45 | NZD | 製造販売Q4 | 12.00% | -2.20% | ||
| 23:30 | AUD | Westpac Consumer Confidence Mar | -4.20% | -1.30% | ||
| 23:50 | JPY | GDP Q / Q Q4 F | 1.10% | 1.40% | 1.30% | |
| 23:50 | JPY | GDPデフレーターY / Y Q4 F | -1.30% | -1.30% | -1.30% | |
| 23:50 | JPY | マネーサプライM2 + CD Y / Y XNUMX月 | 3.60% | 3.50% | 3.60% | |
| 01:30 | CNY | CPI Y / Y Feb | 0.90% | 0.80% | 0.90% | |
| 01:30 | CNY | PPI Y / Y Feb | 8.80% | 8.70% | 9.10% | |
| 06:00 | JPY | 工作機械の注文Y/YXNUMX月 | 61.40% | |||
| 09:00 | EUR | イタリア工業生産量M / M XNUMX月 | 0.00% | -1.00% | ||
| 15:30 | USD | 原油在庫 | -1.1M | -2.6M |




 Signal2forex.com - 最高の外国為替ロボットと信号


