
英国の小売売上高統計が低迷し、高インフレによる予想される消費の足かせがすでに到来している可能性があることが主張され、ポンドは本日大幅に下落した。 現在オーストラリアはこの日で XNUMX 番目に悪い状況で、次にキウイです。 一方、ドルはリスク回避に支えられ、幅広く反発している。 円も狭いレンジで若干上昇する一方、ユーロも堅調だ。 カナダのリトルは小売売上高データにほとんど反応していない。
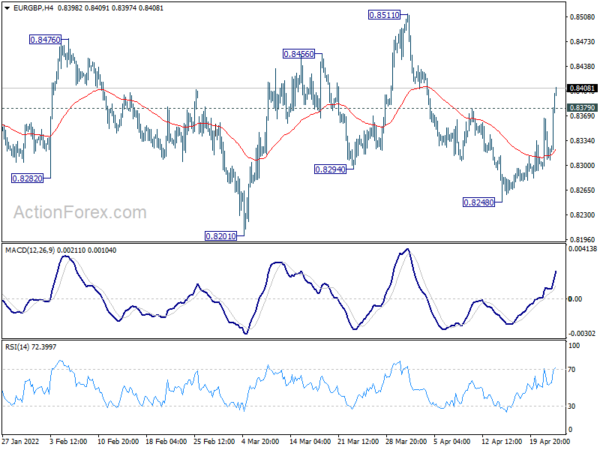
テクニカル的には、今日EUR/GBPはついに0.8379の抵抗線を突破したが、これはユーロの強さよりもポンドの下落によるものである。 いずれにせよ、現在はさらなる上昇が0.8511抵抗まで戻ると予想されている。 そこをしっかりとブレイクすれば、中期的には0.8201で底を打つケースが再確認されるだろう。 このような展開の鍵は、1.29ハンドル以下でGBP/USDの下値加速となるだろう。
欧州では、本稿執筆時点でFTSEは-0.67%下落している。 DAXは1.42%下落した。 CACは-1.50%下落しています。 ドイツ10年債利回りは0.010上昇し0.956。 アジア序盤、日経平均株価は-10%下落した。 香港HSIは-0.010%下落した。 中国上海SSEは0.23%上昇した。 シンガポールのストレイト・タイムズ紙は0.38%上昇した。 日本の0.956年国債利回りは-1.63の0.21に低下しました。
カナダの小売売上高は0.1月前月比1.4%増、XNUMX月はXNUMX%増へ
0.1月のカナダの小売売上高は前月比59.9%増の0.5億カナダドルとなり、前月比-15.1%減という予想を上回りました。 過去5カ月で4回目の増加となった。 衣料品および服飾雑貨店(6.2%増)とガソリンスタンド(5.1%増)の売上高の増加は、自動車および部品販売店の売上高の減少(XNUMX%減)によって相殺された。
6 サブセクターのうち 11 つで売上が増加し、小売業の 47.2% を占めました。 ガソリンスタンドや自動車・部品ディーラーの売上を除くコア小売売上高は1.4%増加した。
事前推計によると、3月の売上高は前月比1.4%増加した。
英国のPMI総合指数は57.6月にXNUMXに低下し、成長が顕著に鈍化
英国製造業PMIは55.2月の55.3から54.9に上昇し、予想の62.6を上回った。 PMIサービスは62.6から58.3に低下し、予想の60.3を下回った。 総合PMIは60.9から57.6に低下した。
S&Pグローバルのチーフ・ビジネス・エコノミスト、クリス・ウィリアムソン氏は次のように述べた。「調査データは、需要の急激な鈍化によりXNUMX月中の英国の経済成長ペースが著しく鈍化していることを示している…物価の高さとそれに伴う生活費の上昇がよく挙げられる」これが需要低下の主な原因であり、新型コロナウイルス感染症も多くの企業に影響を与え続けています。 英国のEU離脱と輸送の遅れが輸出売上をさらに阻害したとみられ、一方、ウクライナ戦争とロシアの制裁も海外貿易の損失につながった…一方、インフレ状況の悪化に対する懸念は、企業のコストが再び記録に近い水準で跳ね上がったことでさらに燃え上がっている。」金利が上昇する。」
英国の小売売上高は、無店舗小売業が牽引し、1.4月前月比-XNUMX%減少した
英国の1.4月の小売売上高は前月比-0.3%減少し、予想の前月比-7.9%を大きく下回りました。 減少に最も大きく寄与したのは無店舗小売りで、販売量は前月比-1.1%減少した。 食料品店の販売量は前月比 -3.8% 減少しました。 自動車燃料販売量は前月比 -XNUMX% 減少しました。
全体として、販売量は依然として2.2年2020月のコロナウイルス前の水準をXNUMX%上回っていた。
ユーロ圏の PMI: 共通のコスト圧力を伴う XNUMX つのスピードの経済
ユーロ圏製造業PMIは56.5月の55.3から54.5に低下し、予想の15を上回った。 これは15カ月ぶりの低水準だ。 PMIサービス部門は55.6から57.7に上昇し、予想の55.0を上回った。 8カ月ぶりの高水準となった。 総合PMIは54.9から55.8に上昇し、7カ月ぶりの高水準となった。
S&Pグローバルのチーフ・ビジネス・エコノミスト、クリス・ウィリアムソン氏は、「XNUMX月にはユーロ圏経済がXNUMX倍速になった。 継続的な供給制約、価格上昇、戦争によるリスク回避による支出の打撃の兆候により、製造業は失速寸前に陥った。 しかし、XNUMX月はまた、パンデミック規制が緩和される中、特に旅行やレクリエーションなどの活動に対する支出の記録的な急増による需要の需要が商品からサービスにシフトしたことにより、製造業者は苦境に立たされた。
「しかし、両方の部門に共通しているのは、エネルギーと原材料の高騰、そして賃金の上昇によるコスト圧力のさらなる高まりでした。 これらの高いコストが顧客に転嫁されたため、商品やサービスに請求される平均価格はXNUMX月に前例のない速度で上昇し、インフレ圧力が高まり続けているという憂慮すべき兆候を示している。」
ドイツ製造業PMIは56.9月の54.1から54.4に低下し、予想の20を下回った。 これも過去56.1カ月で最低だ。 PMIサービス部門は56.1から57.9に上昇し、予想の55.5を上回った。 57.9カ月ぶりの高値だ。 総合PMIは55.1から54.5に低下し、3カ月ぶりの低水準となった。
フランス製造業PMIは54.7月の55.4から56.4に上昇し、予想の57.4を下回った。 PMIサービス部門は57.4から58.8に上昇し、予想の53.7を上回り、51カ月ぶりの高水準となった。 総合PMIは56.3から57.5に上昇し、これも51カ月ぶりの高水準となった。
ドイツ連銀「ドイツはロシアとの全ての貿易停止でGDPの5%を失う」
最新の月例報告書で独連銀は、エネルギー輸入を含むロシアとの貿易が停止されることを前提に、ウクライナ侵略がさらに拡大した場合の影響に関するシナリオ分析を示した。
ドイツのGDPはECBの5月予想を最大-2021%下回る可能性がある。 2 年と比較すると、2022 年の GDP はほぼ -XNUMX% 減少します。
ECBの予想より1.5年のインフレ率が2022%上昇、2年には2023%上昇する可能性があり、価格は大幅に上昇する可能性がある。 「下流の生産段階での価格上昇や賃金上昇の方がさらに大きくなる可能性があるため、インフレの上向きリスクが優勢となっている。」
日本のCPIコアは0.8月に前年比XNUMX%に加速
0.9月の日本の全品目CPIは1.2%から1.3%に上昇し、予想の前年比0.6%を下回った。 CPIコア(食品を除く)は前年比0.8%から1.0%に上昇し、予想と一致した。 CPIコアコア(食品およびエネルギーを除く)は前年比-0.7%から-1.1%に改善し、予想の前年比-XNUMX%を上回りました。
コアCPI上昇率は過去2年超で最も高かった。 エネルギー価格は前年比2%上昇し、20.8年以来最大の上昇率となり、灯油は1981%、ガソリンは30.6%上昇した。
53.4月の日本の製造業PMIは50.5に低下、サービス業はXNUMXに上昇
日本の製造業PMIは54.1月の53.4から53.3に低下し、予想の49.4を上回った。 PMIサービス部門は49.4から50.5に上昇し、昨年12月以来の景気拡大を示した。 総合PMIは50.3から50.9に上昇した。
S&Pグローバルのエコノミスト、ウサマ・バティ氏は「最新のPMI速報データは、2022年第XNUMX四半期初めに日本の民間部門の活動がより急激に改善したことを示した。サービス企業は昨年以来初めて活動の拡大を記録した」と述べた。 XNUMX 月は製造業者の生産レベルが XNUMX か月連続で増加しました。
「XNUMX月の統計は、ここXNUMXカ月で最も急激な拡大を示したものの、増加ペースはわずかに過ぎなかった。 さらに、逆風が強まる中、民間部門の新規事業の成長が停滞した。
オーストラリアのPMIは製造業が57.9に上昇、サービス業が56.6に上昇
オーストラリア製造業PMIは57.7月の57.9から5に上昇し、55.6カ月ぶりの高水準となった。 PMIサービスは55.6から56.6に上昇した。 総合PMIは55.1から56.2に上昇した。
S&Pグローバルの経済担当アソシエイト・ディレクター、ジンジー・パン氏は、「S&Pグローバル・フラッシュ・オーストラリア総合PMIによると、新型コロナウイルスによる混乱の緩和に支えられ、オーストラリア経済の拡大は19月も続いた」と述べた。 外需も寄与し、新規輸出件数が2021年12月以来初めて増加した。
「しかし、民間企業にとっては、原材料から賃金に至るまでのコスト上昇に直面する価格圧力が続いた。 ウクライナ戦争と中国のロックダウンの両方の影響を反映し、投入コストは2016年XNUMX月にデータ収集が始まって以来最速のペースで上昇した。
「XNUMX月の雇用水準の上昇は依然として強調すべき明るい材料だが、適切な候補者の不足が採用活動の減速につながっている。 一方、生産の伸びが改善したにもかかわらず、XNUMX月には企業の信頼感が低下しており、これは憂慮すべき傾向である。」
GBP / USDミッドデイ見通し
日次ピボット:(S1)1.3004; (P)1.3047; (R1)1.3071; もっと…
GBP/USDの下落トレンドは今日、1.2971サポートを突破することで再開する。 日中バイアスは下向きに戻りました。 61.8の1.3641から1.2999から1.3297までの1.2900%の予想を下回る取引が継続することで、100の1.2655%の予想への道が開かれることになる。 上値では、短期的な底入れを示すためには1.3089の抵抗を突破する必要がある。 そうでなければ、回復したとしても見通しは弱気のままとなるだろう。
より大きな視点で見ると、1.1409(2020年の安値)からの上昇は1.4248で完了しました。 1.4248からの下落は依然として調整的な動きである可能性、あるいは長期的な下落トレンドの始まりである可能性があります。 いずれの場合も、より深い下落は、61.8から2.1161の1.1409までの1.2493%リトレースメントに戻ると見られるだろう。 いずれにせよ、中期的な底入れの最初の兆候となるには、1.3158サポートを突破してレジスタンスに転じる必要がある。 そうでなければ、反発した場合でも見通しは弱気のままとなるだろう。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:00 | AUD | 製造業PMI XNUMX月P | 57.9 | 57.7 | ||
| 23:00 | AUD | サービス PMI XNUMX 月 P | 56.6 | 55.6 | ||
| 23:01 | GBP | GfK消費者信頼感4月 | -38 | -33 | -31 | |
| 23:30 | JPY | 全国CPIコアY / Y Mar | 0.80% | 0.80% | 0.60% | |
| 00:30 | JPY | 製造業PMI XNUMX月P | 53.4 | 53.3 | 54.1 | |
| 06:00 | GBP | 小売売上高M / M Mar | -1.40% | -0.30% | -0.30% | -0.50% |
| 06:00 | GBP | 小売販売Y / Y XNUMX月 | 0.90% | 2.80% | 7.00% | 7.20% |
| 06:00 | GBP | 小売売上高(燃料別前月/月) XNUMX月 | -1.10% | -0.50% | -0.70% | -0.90% |
| 06:00 | GBP | 小売売上高(燃料別) 前年比 XNUMX 月 | -0.60% | 0.60% | 4.60% | 4.70% |
| 07:15 | EUR | フランス製造業PMI Apr P | 55.4 | 56.4 | 54.7 | |
| 07:15 | EUR | フランスサービスPMI Apr P | 58.8 | 53.7 | 57.4 | |
| 07:30 | EUR | ドイツ製造業PMI Apr P | 54.1 | 54.4 | 56.9 | |
| 07:30 | EUR | ドイツサービスPMI Apr P | 57.9 | 55.5 | 56.1 | |
| 08:00 | EUR | ユーロゾーン製造PMI Apr P | 55.3 | 54.5 | 56.5 | |
| 08:00 | EUR | Eurozone Services PMI Apr P | 57.7 | 55 | 55.6 | |
| 08:00 | EUR | 当座預金(ユーロ)XNUMX月 | 20.8B | 22.8B | 22.6B | |
| 08:30 | GBP | 製造業PMI XNUMX月P | 55.3 | 54.9 | 55.2 | |
| 08:30 | GBP | サービス PMI XNUMX 月 P | 58.3 | 60.3 | 62.6 | |
| 12:30 | CAD | 工業製品価格M / M Mar | 4.00% | 2.00% | 3.10% | 2.60% |
| 12:30 | CAD | 原材料価格指数XNUMX月 | 11.80% | 7.10% | 6.00% | 6.40% |
| 12:30 | CAD | 小売売上高M / M Feb | 0.10% | -0.50% | 3.20% | 3.30% |
| 12:30 | CAD | 自動車M / Mを除く小売販売XNUMX月 | 2.10% | 0.20% | 2.50% | 2.90% |
| 13:45 | USD | 製造業PMI XNUMX月P | 58.3 | 58.8 | ||
| 13:45 | USD | サービス PMI XNUMX 月 P | 58.1 | 58 |




 Signal2forex.com - 最高の外国為替ロボットと信号


