
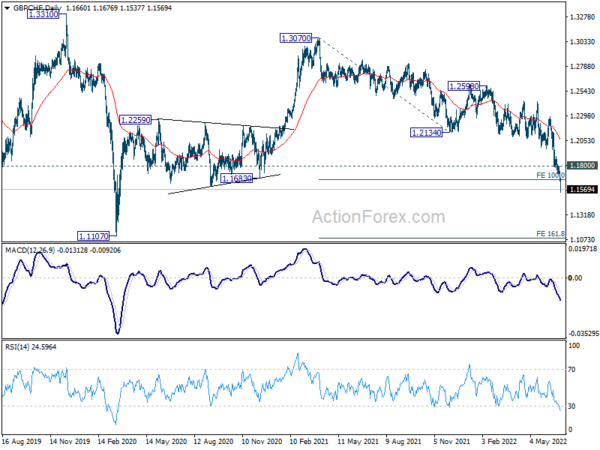
スイスフランは、ユーロでの売却による追加の支援を受けて、今日も大幅に上昇を続けています。 共通通貨は、XNUMX月に予想外に減速したドイツのCPIによって圧迫されています。 しかし今のところ、オーストラリア、スターリング、円はユーロよりもさらに弱いです。 一方、カナダドルは石油価格の反発に支えられてXNUMX番目に強く、ドルはXNUMX番目です。
技術的には、GBP / CHFは100年の1.3070から1.2134への1.2598%の予測を下回り、底入れの兆候はまだありません。 1662のレジスタンスが維持される限り、見通しは弱気であり、1.1800で161.8%の予測であり、1.1084で202の安値に近い。 EUR / CHFがある程度の力で1.1107安値を付けた場合、GBP/CHFの低下はさらに加速する可能性があります。
ヨーロッパでは、執筆時点で、FTSEは-0.15%下落しています。 DAXは-1.58%下落しています。 CACは-1.08%減少しています。 ドイツの10年利回りは0.0039で-1.590下落しています。 アジアでは、日経平均株価は-0.91%下落しました。 香港HSIは-1.88%下落しました。 中国上海SSEは-1.40%下落しました。 シンガポールストレーツタイムズは-0.17%下落しました。 日本の10年国債利回りは-0.0016から0.232に低下しました。
連邦準備制度理事会:金利を3〜3.5%まで迅速に取得することは非常に重要です
クリーブランド連銀のロレッタ・メスター総裁は本日、CNBCに次のように語っています。インフレ側では、75の増加に戻ることができると考えるために私が見る必要があります。」
「金利を3〜3.5%まで引き上げることは非常に重要だと思います。それを迅速に行い、前進するにつれて一貫して行うことが非常に重要です。そのため、それ以降は、どこまで不確実性が増すと思います。インフレを抑えるために行く必要がある」と述べた。
「FRBでは、現在、金利をより通常の水準に引き上げ、その後、おそらく少し高い水準で制限地域に引き上げる道を進んでいます。これにより、これらのインフレ率を引き下げて、良好な状態を維持できるようになります。今後の経済」と述べた。 「今の私たちの仕事のXNUMXつは、インフレ率を制御することです。それが、消費者が経済についてどのように感じているか、そしてそれがどこに向かっているのかを色付けしていると思います。」
米国からリリースされた第1四半期のGDP収縮は、-1.6%で確定しました。
ECB Simkus:金融政策の正常化に向けて断固として動くべきです
ECB理事会のメンバーであるGediminasSimkus氏は、50月の会議までに、「データに何らかの変化が見られるはずであり、XNUMX月の初めに見たものとの関係でいくらかの変化が見られるはずです」と述べました。 同氏はさらに、「インフレの持続性とその加速を示すデータのこの変化を見ると、XNUMX月の政策オプションはXNUMXベーシスポイントになるはずだ」と付け加えた。
「これらのレベルのインフレとインフレはますます広範囲に及んでおり、ユーロ圏で賃金が上昇しているため、金融政策の正常化に向けて断固として動く必要があります」とシムクス氏は述べています。
ECBは、25月にXNUMXbpsの利上げを事前に約束しました。 XNUMX月には別のハイキングも事前にコミットされていますが、サイズは受信データによって異なります。
ユーロ圏の経済情勢は104月に102.5に低下し、EUはXNUMXに低下しました
ユーロ圏の経済センチメント指標は105.0月に104.0から112.6に低下しました。 雇用期待指標は110.9から23.4に低下しました。 経済の不確実性指標は24.8から6.5に上昇しました。 業界の信頼は7.4から14.1に上昇しました。 サービスの信頼度は14.8から21.2に上昇しました。 消費者信頼感は-23.6から-4.2に低下しました。 小売業の信頼感は-5.1から-6.3に低下しました。 建設の信頼度は3.7からXNUMXに低下しました。
EU経済センチメント指標は104.2から102.5に低下しました。 雇用期待指標は112.2から110.6に低下しました。 経済の不確実性指標は22.6から23.9に上昇しました。 ESIは、EUの3.6大経済圏で低下しました。信頼度はオランダ(-1.9)で最も顕著に低下しましたが、ドイツ(-1.9)、スペイン(-1.5)、ポーランド(-1.0)、フランス(-1.0)、イタリアでも低下しました。 (-XNUMX)。
ドイツからの消費者物価指数は、7.9月に前年比7.6%から7.9%に低下し、予想の前年比XNUMX%を下回りました。
日銀黒田:日本は世界的なインフレ傾向の影響をあまり受けていません
国際決済銀行(BIS)が発表した記録によれば、黒田東彦日銀総裁は、「他の経済とは異なり、日本経済は世界的なインフレ傾向の影響をあまり受けていないため、金融政策は引き続き緩和的である」と述べた。
15年まで続いた2013年間のデフレの後、企業は物価と賃金の引き上げに「非常に慎重」になっています。 「経済は回復し、企業は高い利益を記録しました。 労働市場はかなりタイトになりました。 しかし、賃金はそれほど上昇せず、価格もそれほど上昇しなかった」と彼は付け加えた。
また、リリースされた日本の小売売上高は、3.6月に前年比4.0%増加し、予想の前年比0.6%を下回りました。 季節調整済みベースで、売上高はXNUMX%ママ増加しました。
0.9月のオーストラリアの小売売上高はXNUMX%増加し、価格の上昇が成長に加わりました
0.9月のオーストラリアの小売売上高は0.4%増加し、予想のXNUMX%を上回りました。 これは、XNUMXか月連続の成長です。
四半期経済全体の統計担当ディレクターであるベン・ドーバーは、次のように述べています。 XNUMX月の小売売上高の伸びに、価格の上昇が加わりました。 これは、カフェ、レストラン、持ち帰り用のフードサービス、食品小売店で最も顕著でした。」
EUR / CHF中間日の見通し
日次ピボット:(S1)1.0042; (P)1.0086; (R1)1.0117; もっと…。
EUR / CHFの下落は今日も続いており、これまでのところ0.9990までの水準に達しています。 日中のバイアスは、0.9970の安値を再テストするためにマイナス面にとどまります。 そこでの決定的な休憩は、より大きな下降トレンドを再開します。 次の目標は0.9650の長期予測レベルです。 ただし、上向きでは、1.0214を超えると、わずかな抵抗が弱気のケースを遅らせ、バイアスを上向きに戻して、より強いリバウンドを実現します。
全体像では、1.0505サポートターンドレジスタンス(2020年低)が維持される限り、1.2004(2018年高)からの長期的な下降傾向が続くと予想されます。 次の目標は、100で1.2004から1.0505から1.1149の0.9650%予測です。 ただし、1.0505の堅調なブレークは、中期的なボトミングを示唆し、1.1149の構造抵抗に向けてより強いリバウンドをもたらします。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:50 | JPY | 小売業Y / Y年5月 | 3.60% | 4.00% | 3.10% | |
| 01:30 | AUD | 小売売上高M / M 5月 | 0.90% | 0.40% | 0.90% | |
| 08:00 | CHF | クレディスイスの経済的期待XNUMX月 | -72.7 | -52.6 | ||
| 08:00 | EUR | ユーロ圏M3マネーサプライY / Y May | 5.60% | 6.10% | 6.00% | 6.10% |
| 09:00 | EUR | ユーロ圏経済センチメント指標XNUMX月 | 104 | 103 | 105 | |
| 09:00 | EUR | ユーロ圏サービス感情XNUMX月 | 14.8 | 12.7 | 14 | 14.1 |
| 09:00 | EUR | ユーロゾーン産業の信頼6月 | 7.4 | 4.7 | 6.3 | 6.5 |
| 09:00 | EUR | ユーロ圏の消費者信頼6月F | -23.6 | -23.6 | -23.6 | |
| 12:00 | EUR | ドイツCPI M / M XNUMX月P | 0.10% | 0.30% | 0.90% | |
| 12:00 | EUR | ドイツCPI Y / Y XNUMX月P | 7.60% | 7.90% | 7.90% | |
| 12:30 | USD | GDP年換算Q1 F | -1.60% | -1.50% | -1.50% | |
| 12:30 | USD | GDP物価指数Q1 F | 8.20% | 8.10% | 8.10% | |
| 14:30 | USD | 原油在庫 |




 Signal2forex.com - 最高の外国為替ロボットと信号


