
今週の市場は現在、それまでの動きを反転させており、ドル、円、スイスフランは総じて下落している。カナダドルは好調な雇用統計に支えられており、オーストラリアとキウイも回復している。欧州の主要指数は若干上昇しており、ダウ先物も260ポイント以上上昇している。米国の10年債利回りは1.3ハンドルを超え、ドイツの10年債利回りは-0.3を超えています。さて、今週の最後の動きがどれだけ前の動きを逆転できるか見てみましょう。
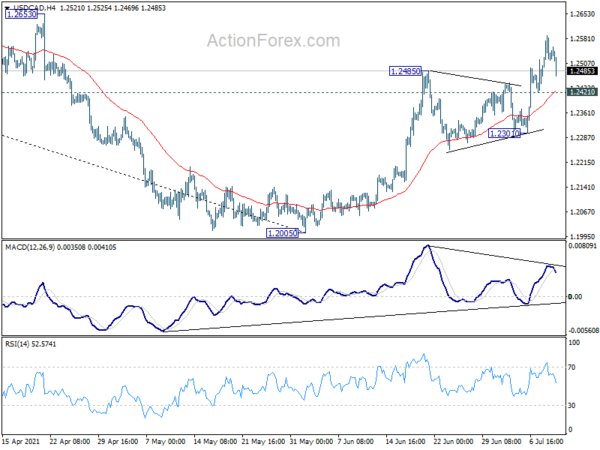
テクニカル的には、ユーロ/米ドルの1.1894の小さな抵抗線が週末までの焦点となるだろう。そこをブレイクすれば、1.1780で短期的な底値を示し、より強い反発をもたらすだろう。同時に、USD/CADの1.241マイナーサポートが崩れると、焦点は1.2301サポートに戻る可能性があります。 USD/CAD の 4 時間足 MACD が弱気に乖離すると、短期的に上値を切る可能性が高まります。
欧州では、本稿執筆時点でFTSEは0.71%上昇している。 DAXは0.91%上昇。 CACは1.68%上昇。 ドイツ10年債利回りは0.0197上昇のマイナス0.205。 アジア序盤、日経平均株価は-10%下落した。 香港HSIは0.07%上昇した。 中国上海SSEは-0.84%下落した。 シンガポールのストレイト・タイムズ紙は1.27%上昇した。 日本の0.013年国債利回りは0.292上昇して0.63となった。
230.7月のカナダの雇用は7.8万XNUMX千人増加、失業率はXNUMX%に低下
カナダの230.7月の雇用者数は172.5万15人増加し、予想の24万XNUMX人を上回った。カナダ統計局は、「XNUMX月の雇用の伸びは完全にパートタイム労働であり、XNUMX歳からXNUMX歳の若者、主に若い女性に集中している」と指摘した。
失業率は8.2%から7.8%に低下し、予想と一致した。労働参加率も7.8%上昇し8.2%となった。この数字は今年0.6月に記録したパンデミック後の最低値である65.2%を上回ったが、最近のピークだった7.5月の9.4%や13.7年2020月の過去最高値XNUMX%よりはかなり低かった。
バイトマン独連銀「ECBはインフレ率の低下も上昇も目指していない」
イェンス・バイトマン独連銀総裁は、ECBは新たな対称目標でインフレ率の「低下も上昇も目指していない」と述べた。同氏はさらに、2%の中期インフレ目標は「明確で理解しやすい目標」であり、「いずれの方向でも目標からの一時的な逸脱が発生する可能性がある」と述べた。
これとは別に、理事会メンバーのオリ・レーン氏は「新たなインフレ目標は明確だ」と述べた。明らかに、「中期コアインフレ予測は新たな目標を1.4%下回っている」。
別の理事会メンバー、フランソワ・ビルロワ・ド・ガロー氏は、ECBはインフレの「一時的な」オーバーシュートの意味を依然として分析する必要があると述べた。 「私たちは期間についても議論しませんでしたし、数字についても話しませんでした。すべては文脈次第だ」と彼は語った。 「金融政策では、方向性と判断を組み合わせる必要があります。私たちは方向性を明確に定めました。」
ECB口座:PEPPは大幅に高いペースで継続する
ECBは6月9─10日の会合の報告で、「政策支援に大きく依存しており、回復は初期段階にあり、力強さに欠けていることが強調された」と述べた。予想される経済の道筋は「重大な不確実性とリスクの影響を受ける」でした。 「現時点での融資条件の不当な引き締めは、進行中の景気回復とインフレ見通しを危険にさらす可能性がある。」
したがって、「次の四半期に向けて購入ペースが著しく減速することは、現時点では不適切であるとみなされた」。 「6月のスタッフ予測で予想された持続的なインフレ不足を考慮すると、主要な金融政策手段としての資産買い入れの増額さえ、現時点では正当化される可能性がある」との発言もあった。
それにもかかわらず、「成長とインフレの見通しの改善とそれに伴う上振れリスクを考慮すると、同程度の緩和策を提供するためには資産購入をある程度縮小すべきであるとも主張された。」 「非常に緩和的な金融政策スタンスがさらに長く維持された場合」の潜在的な副作用についても懸念が表明された。
全体として、ほとんどの加盟国は、PEPP の純購入が第 3 四半期も大幅に高いペースで継続されるべきであることに同意しています。しかし、購入に関する「反応機能」は「資金調達状況と中期的なインフレ見通しの共同評価に引き続き依存する」だろう。
0.8月の英国のGDPは前月比3.1%増加したが、依然としてパンデミック前の水準を-XNUMX%下回った
0.8月の英国のGDP成長率は前月比1.9%で、予想の前月比0.9%を大きく下回った。 これでも0.8か月連続の増加となっている。 サービス部門は前月比0.9%増加した。 生産は前月比0.1%増加し、増加に転じた。 製造業は前月比-0.8%縮小した。 建設業は前月比 -XNUMX% で XNUMX か月連続で縮小した。
全体的なGDPは依然として3.1年2020月のパンデミック前の水準を-3.4%下回っています。サービス業は-2.6%減、生産は-3.0%減、製造業は-0.3%減でした。 しかし、建設はパンデミック前の水準をXNUMX%上回った。
EUR / USD中間日の見通し
日次ピボット:(S1)1.1797; (P)1.1833; (R1)1.1881; もっと…
EUR/USD の日中バイアスは、まず中立的なままです。 1.1894の小さな抵抗線が維持されているため、さらなる下落がまだ見られる可能性があります。 1.1780を下回ると、1.2265からの保ち合いパターンの第1.2348レグとして、1.1703からの下落が次の主要サポートである1.1894まで延長されることになる。上昇面では、4 の抵抗をしっかりとブレイクすると、1.1974 時間 MACD の強気収束条件で短期的な底入れが示唆されます。その後、XNUMX レジスタンス以上でより強い反発が見られるはずです。
全体像では、1.0635からの上昇は、1.0339(2017年の安値)からのパターンの1.2555番目のレッグとして見られます。 次の38.2で抵抗をクラスター化するためのさらなる回復が見られました(1.6039で1.0339から1.2516への1.1602%のリトレースメント)。 これは、1.2555のサポートが維持される限り、好まれるケースであり続けます。 1.1602からの反応は、ペアの根底にある長期的な勢いを明らかにするはずです。 しかし、1.0635の持続的なブレークは、XNUMXからの上昇が終わったと主張し、中期的な見通しを再び弱気に変えます。
経済指標の更新
| GMT | Ccy | イベント | 実際 | 予想 | 前へ | 改訂されました |
|---|---|---|---|---|---|---|
| 23:50 | JPY | マネーサプライM2 + CD Y / Y Jun | 5.90% | 7.10% | 7.90% | |
| 01:30 | CNY | PPI Y / Y Jun | 8.80% | 8.80% | 9.00% | |
| 01:30 | CNY | CPI M / M Jun | -0.40% | 0.00% | -0.20% | |
| 01:30 | CNY | CPI Y / Y Jun | 1.10% | 1.40% | 1.30% | |
| 06:00 | GBP | GDP M / M 5月 | 0.80% | 1.90% | 2.30% | 2.00% |
| 06:00 | GBP | 製造業M / M 5月 | -0.10% | 1.00% | -0.30% | 0.00% |
| 06:00 | GBP | 製造業製造年月5月 | 27.70% | 29.50% | 39.70% | 39.10% |
| 06:00 | GBP | 工業生産M / M 5月 | 0.80% | 1.50% | -1.30% | -1.00% |
| 06:00 | GBP | 工業生産Y / Y年5月 | 20.60% | 21.60% | 27.50% | 27.20% |
| 06:00 | GBP | サービスインデックス3M / 3M 5月 | 3.90% | 4.30% | 1.40% | |
| 11:00 | GBP | 財貿易収支(GBP)XNUMX月 | -8.5B | -10.8B | -11.0B | -10.9B |
| 12:30 | CAD | 雇用純増6月 | 230.7K | 172.5K | -68K | |
| 12:30 | CAD | 失業率6月 | 7.80% | 7.80% | 8.20% | |
| 13:00 | GBP | NIESR GDP 推計 XNUMX 月 | 3.80% | |||
| 14:00 | USD | 卸売在庫 XNUMX 月 | 1.10% | 1.10% |




 Signal2forex.com - 最高の外国為替ロボットと信号


