
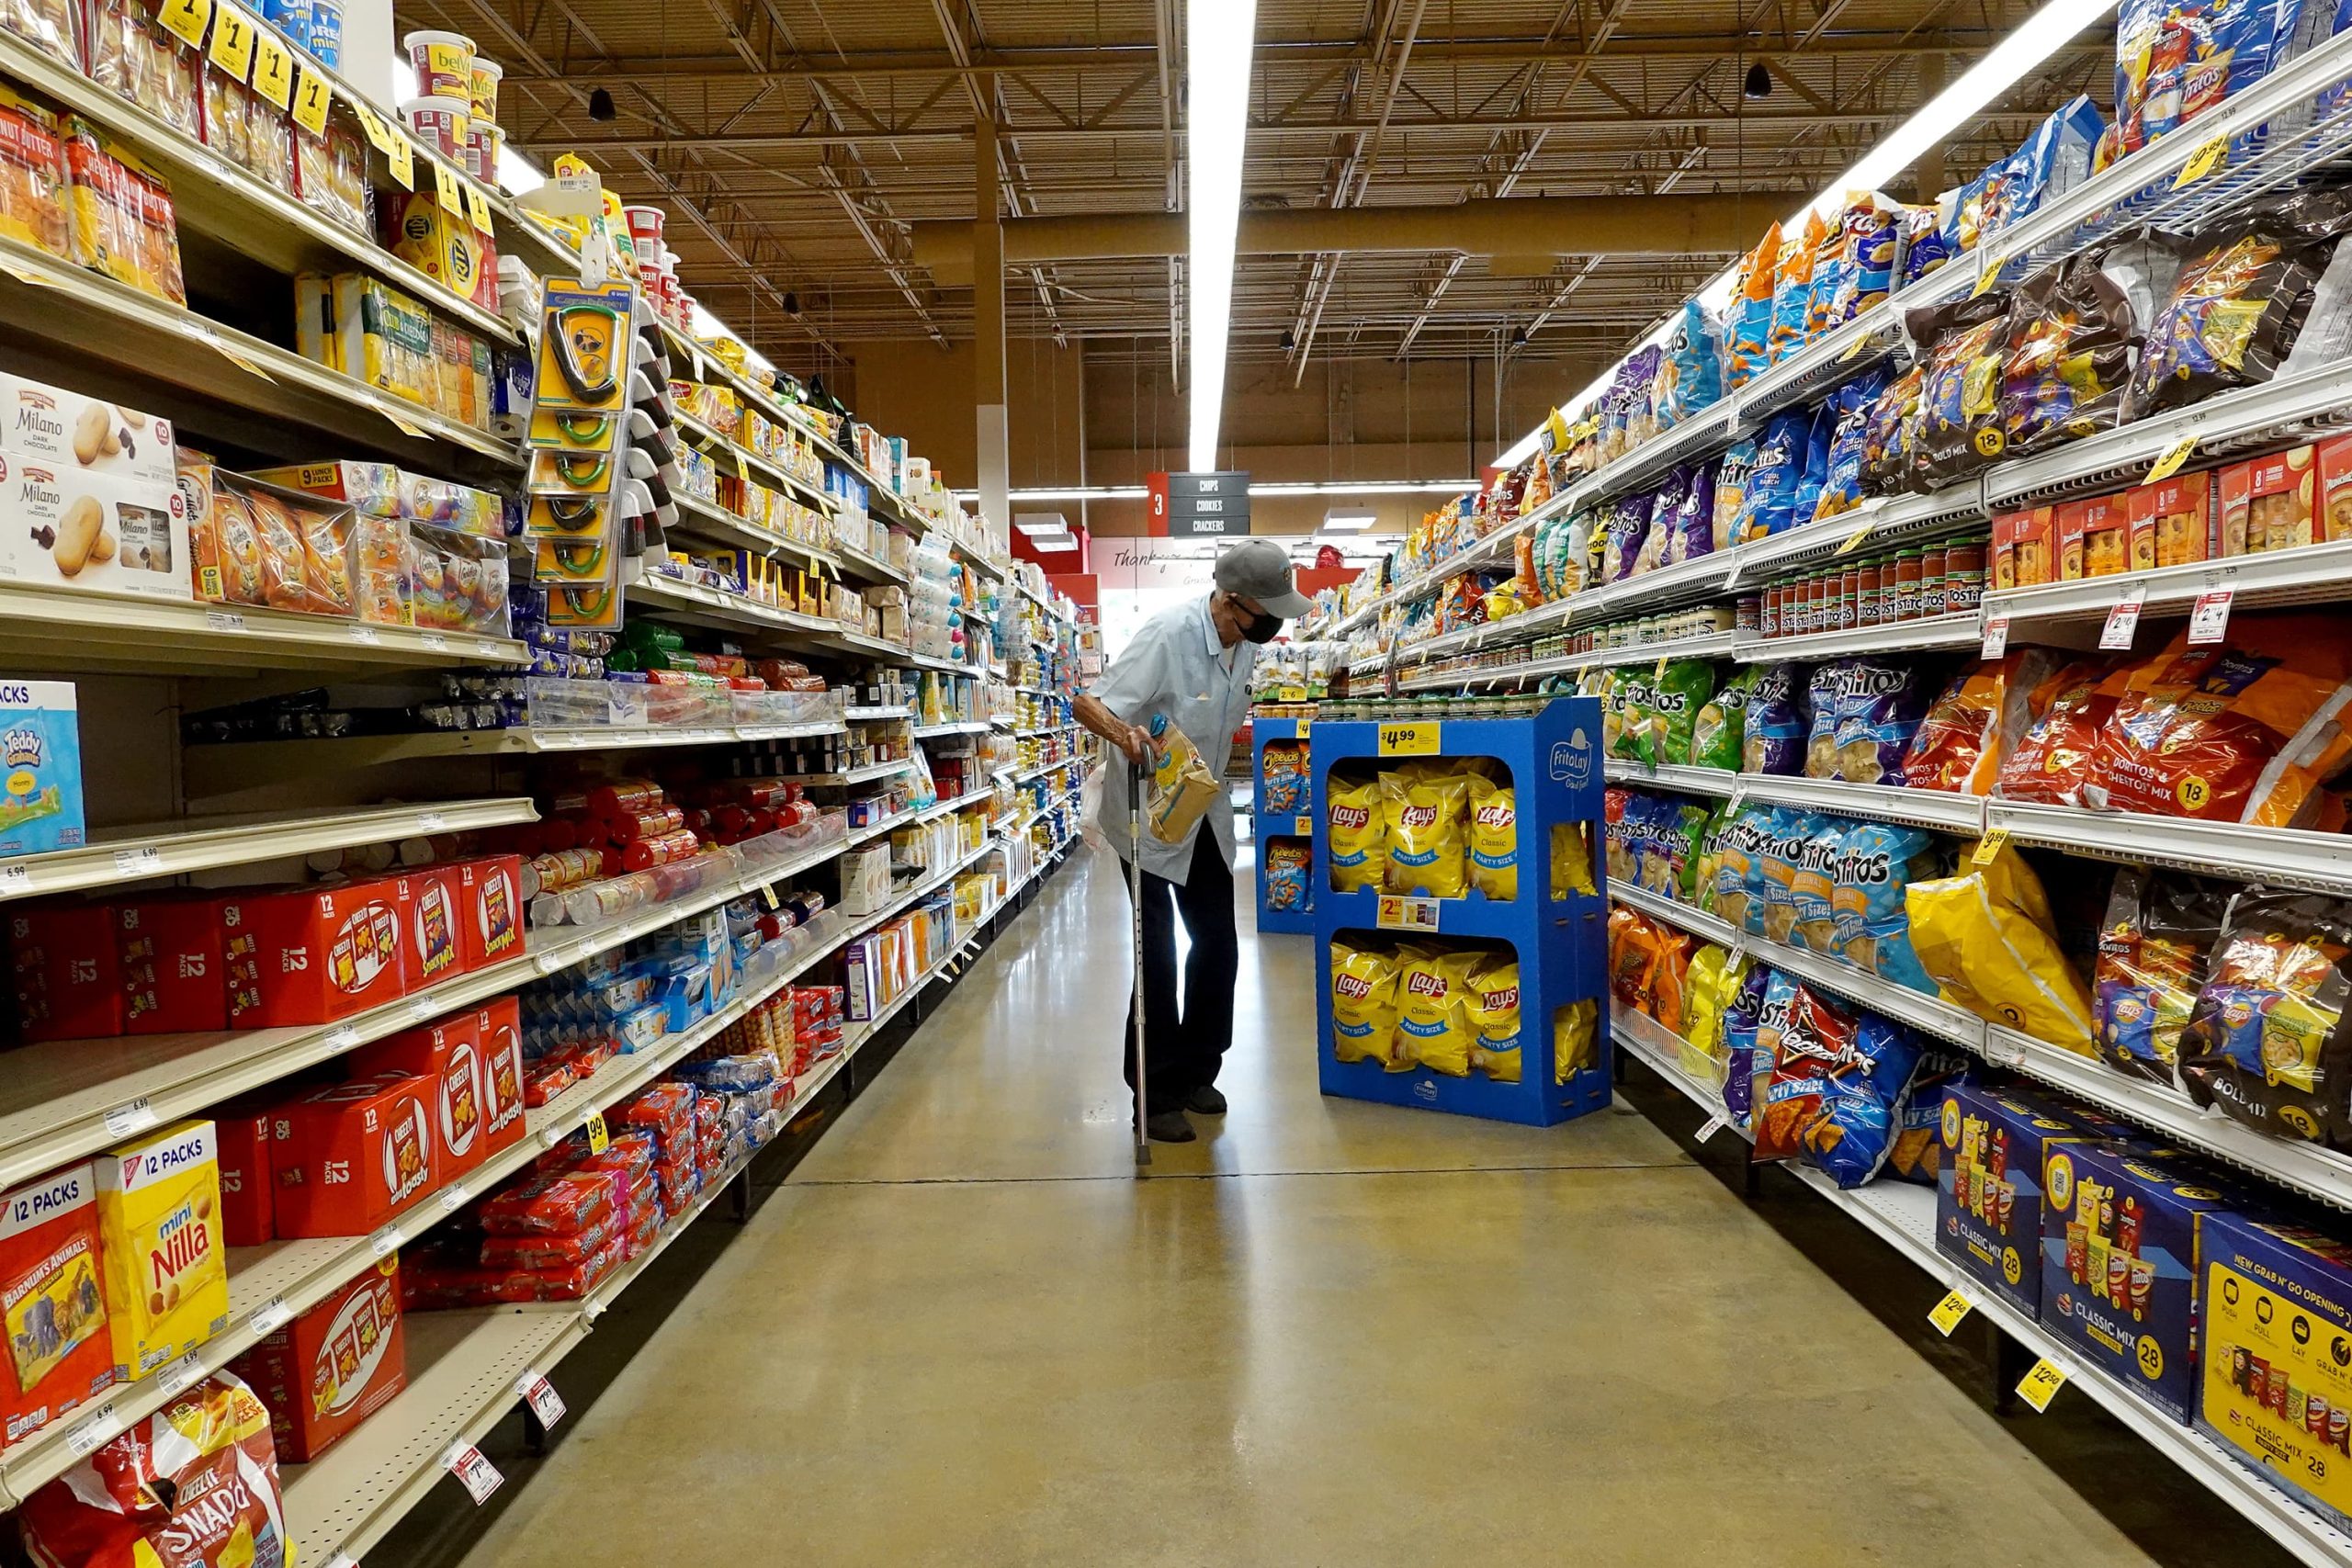
顧客は、フロリダ州マイアミの10年2022月7.5日に食料品店で買い物をします。 労働省は先月の消費者物価が12ヶ月前と比較して1982%上昇したと発表しました。これはXNUMX年XNUMX月以来の急上昇です。
ジョーRaedle | ゲッティイメージズ
より高い金利がインフレを根絶するのに役立つという見解は、需要と供給の長年の経済的福音に基づいた本質的に信仰の産物です。
しかし、それは実際にどのように機能しますか? そして、膨れ上がった価格が少なくとも部分的に従来の金融政策の範囲を超えているように見えるとき、それは今回はうまくいくでしょうか?
ウォール街を混乱させ、市場を不安定にしているのはこのジレンマです。
通常、連邦準備制度は、騎兵隊が価格の高騰を鎮めると見られています。 しかし今回は、中央銀行が何らかの支援を必要としています。
「FRBは自力でインフレを下げることができますか? 答えは「ノー」だと思います」と、プラント・モラン・ファイナンシャル・アドバイザーズの最高投資責任者であるジム・ベアードは述べています。 「彼らは確かに、より高い金利によって需要側を抑えるのを助けることができます。 しかし、コンテナ船を降ろすことはなく、中国での生産能力を再開することも、全国に物を運ぶために必要な長距離トラック輸送業者を雇うこともありません。」
それでも、政策立案者は経済を減速させ、インフレを抑制しようとしています。
このアプローチには8つの側面があります。中央銀行はベンチマークの短期金利を引き上げると同時に、経済全体に資金を流し続けるために、長年にわたって蓄積したXNUMX兆ドルを超える債券を削減します。
FRBの青写真の下では、これらの行動から低インフレへの伝達は次のようになります。
より高いレートはお金をより高くし、借りることはあまり魅力的ではありません。 その結果、需要が供給に追いつくのが遅くなり、パンデミック全体でひどく遅れをとっています。 需要が少ないということは、商人が人々に製品を購入するように誘惑するために価格を下げるよう圧力をかけられることを意味します。
潜在的な影響には、賃金の低下、住宅価格の高騰の停止または下落、そして確かに、インフレの高騰とウクライナでの戦争の崩壊に直面してこれまでかなり良好に維持されてきた株式市場の評価の低下が含まれます。
ベアード氏は、「FRBは、市場がボールに注目していることを納得させることにかなり成功しており、長期的なインフレ期待は抑制されている」と述べた。 「私たちが楽しみにしているように、それは引き続き主要な焦点です。 投資家が長期的なインフレを抑制し続ける[中央銀行の]能力への信頼を失わないようにするために、これは私たちが非常に注意深く見守っているものです。」
消費者インフレ率は7.9月に年率38%のペースで上昇し、おそらく12月にはさらに速いペースで急上昇しました。 労働省によると、ガソリン価格は7.9か月間に4.7%上昇し、食料はXNUMX%上昇し、避難所の費用はXNUMX%上昇しました。
期待ゲーム
方程式には心理的な要因もあります。インフレは自己達成的な予言のようなものであると考えられています。 国民が生活費が高くなると考えるとき、彼らはそれに応じて彼らの行動を調整します。 企業は彼らが請求する価格を押し上げ、労働者はより良い賃金を要求します。 そのすすぎと繰り返しのサイクルは、インフレをさらに高める可能性があります。
そのため、FRBの当局者は、XNUMX年以上ぶりの利上げを承認しただけでなく、将来の期待を弱めるためにインフレについても厳しい話し合いをしました。
その流れの中で、FRBのラエル・ブレイナード総裁(長い間低金利の支持者)は火曜日にスピーチを行い、政策をもっと厳しくする必要があると述べたとき、市場を驚かせた。
連邦準備制度理事会がインフレを引き下げることを望んでいるのは、これらのアプローチの組み合わせであり、政策金利の具体的な動きと、物事の方向性に関する「フォワードガイダンス」です。
ムーディーズ・アナリティクスのチーフエコノミストであるマークザンディは、次のように述べています。 「彼らが株式市場から少しの勢いを取り去り、信用スプレッドが拡大し、引受基準が少し厳しくなり、住宅価格の伸びが鈍化した場合、これらすべてが需要の伸びの鈍化に寄与するでしょう。 これは、彼らがここでやろうとしていることの重要な部分であり、需要の伸びが鈍化し、経済が減速するように、財政状態を少し引き締めようとしています。」
歴史的基準による財政状態は、厳しさを増しているものの、現在は緩いと考えられています。
確かに、多くの可動部分があり、政策立案者の最大の懸念は、インフレを抑える際に、同時に残りの経済を下げないことです。
「ここでは少し運が必要です。 彼らがそれを手に入れれば、彼らはそれをやってのけることができると思う」とザンディは言った。 「そうすると、供給サイドの問題が緩和され、需要の伸びが鈍化するため、インフレは緩和されるでしょう。 彼らがインフレ期待をつなぎとめることができない場合、いいえ、私たちはスタグフレーションのシナリオに入り、彼らは経済を不況に陥れる必要があります。」
(注目に値する:FRBの一部は期待が重要であるとは信じていません。2021年に中央銀行自身のエコノミストのXNUMX人が広く議論したこのホワイトペーパーは、その信念は「非常に不安定な基盤」に基づいていると述べ、影響について疑問を表明しました。)
ボルカーの色合い
1970年代後半から1980年代初頭にかけてのスタグフレーションの最後の深刻な発作の間、周りの人々はその影響をよく覚えています。 暴走する価格に直面して、当時の連邦準備制度理事会のポール・ボルカー議長は、インフレの獣を飼いならす前に、経済を不況に陥らせ、フェデラル・ファンド金利をほぼ20%に引き上げる努力を主導しました。
言うまでもなく、FRBの当局者はボルカーのようなシナリオを避けたいと考えています。 しかし、インフレは「一時的」であると何ヶ月も主張した後、後発の中央銀行は今や急速に引き締めを余儀なくされています。
債券大手のピムコの元チーフエコノミストであり、現在はコーネル大学のシニアフェローであるポールマッカリー氏は水曜日のインタビューでCNBCに語った。 「彼らが私たちに言っているのは、それが十分でない場合、私たちはもっと多くのことをするだろうということです。それは彼らが経済の下振れリスクを増大させることを暗黙のうちに認識しています。 しかし、彼らはボルカーの瞬間を迎えています。」
確かに、景気後退の前兆となることが多い瞬間的なイールドカーブの反転があっても、今のところ景気後退のオッズは低いように見えます。
最も広く支持されている信念の5つは、雇用、特に労働者の需要が強すぎて不況を引き起こすことができないというものです。 労働省によると、歴史上最も厳しい雇用市場のXNUMXつを反映して、現在、利用可能な労働力よりも約XNUMX万人多くの求人があります。
しかし、その状況は、5.6年前の1月から1.5%上昇した賃金の急上昇の一因となっています。 ゴールドマンサックスのエコノミストは、雇用ギャップはFRBが対処しなければならない状況であるか、持続的なインフレのリスクがあると述べています。 同社は、雇用市場を減速させるために、国内総生産の成長を年間XNUMX%〜XNUMX%の範囲にまで下げる必要があるかもしれないと述べた。少なくとも浅い景気後退に転じる。
「それはあなたが不況を得るところです」
ですから、FRBは金銭的な武器を使って物価を下げようとしているので、それは微妙なバランスです。
ナティクシスの南北アメリカのチーフエコノミストであるジョセフ・ラヴォルグナは、不安定な成長の状況がFRBの決意を試すことができるのではないかと心配しています。
ドナルド・トランプ前大統領の下で国家経済会議のチーフエコノミストを務めたラボルグナ氏は、「景気後退以外では、インフレは下がらないだろう」と述べた。 「FRBが今、厳しい話をするのは非常に簡単です。 しかし、さらに数回のハイキングを行って、突然雇用状況が弱さを示した場合、FRBは本当に厳しい話し合いを続けるのでしょうか?」
LaVorgnaは、景気循環の影響を受けず、景気循環製品と同じくらい急速に上昇している価格の着実な成長を見守っています。 彼らはまた、金利からの圧力にさらされていない可能性があり、緩い政策に縛られていない理由で上昇しています。
「インフレについて考えるなら、需要を遅くしなければなりません」と彼は言いました。 「これで、供給コンポーネントができました。 彼らは供給について何もできないので、通常よりも需要を圧縮しなければならない可能性があります。 ここで不況に陥ります。」




 Signal2forex.com - 最高の外国為替ロボットと信号


