
아시아를 중심으로 위험 회피 심리가 지속되면서 엔화, 스위스 프랑화, 달러화가 강세를 유지하고 있습니다. 또한, 미국 10년 만기 국채 수익률이 1.9%, 독일 10년 만기 국채 수익률이 -0.3% 하락하면서 국채 수익률은 다시 하락 압력을 받고 있습니다. 반면, 호주 달러화는 가장 약세를 보이고 있으며, 뉴질랜드 달러화가 그 뒤를 따릅니다. 파운드화는 소매 판매 부진으로 세 번째로 약세를 보였습니다. 유로화는 독일이 기술적 경기 침체를 간신히 모면하면서 혼조세를 보였습니다.
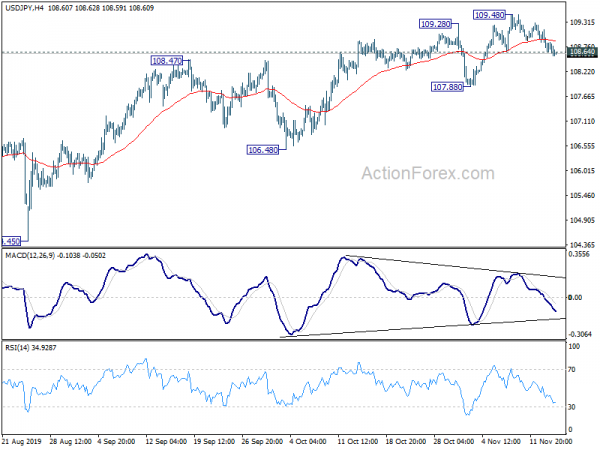
기술적으로 AUD/USD의 하락 가속은 0.6670에서의 조정 반등이 0.6929에서 완료되었음을 확인시켜 줍니다. 추가 하락은 0.6670 저점을 재테스트할 것으로 예상됩니다. EUR/AUD는 1.5976에서 1.6432 저항선을 향해 반등세를 이어가고 있습니다. USD/JPY가 108.64의 소폭 지지선을 돌파한 것은 109.31의 구조적 저항선을 돌파한 후 단기 반전의 첫 신호로 해석됩니다. 관심은 다시 107.88로 돌아섰습니다. EUR/JPY는 이제 119.11의 소폭 지지선을 주시할 것입니다. 이탈은 USD/JPY 전망과 일치하며, 다음 목표는 117.07의 지지선입니다.
유럽에서는 현재 FTSE가 -0.43% 하락했습니다. DAX는 -0.46% 하락했습니다. CAC는 -0.16% 하락했습니다. 독일 10년물 수익률은 -0.030 하락한 -0.327입니다. 앞서 아시아에서는 Nikkei가 -0.76% 하락했습니다. 홍콩 HSI는 -0.93% 하락했습니다. 중국 상하이 SSE는 0.16% 상승했습니다. 싱가포르 스트레이트 타임즈는 -0.23% 하락했습니다. 일본 10년 만기 JGB 수익률은 -0.0241에서 -0.071로 떨어졌습니다.
미국 신규 실업수당 신청자 수, 예상치 225만215천 명 대비 XNUMX만XNUMX천 명 증가
14월 225일로 끝난 주에 미국 신규 실업수당 청구 건수는 9만 215천 건 증가한 1.75만 215.25천 건을 기록하며 예상치인 1만 1.683천 건을 상회했습니다. 신규 실업수당 청구 건수의 2주 이동평균은 1.688만 XNUMX천 건 증가한 XNUMX만 XNUMX천 XNUMX만 건을 기록했습니다. XNUMX월 XNUMX일로 끝난 주에 기존 실업수당 청구 건수는 XNUMX천 건 감소한 XNUMX만 XNUMX천 건을 기록했습니다. 기존 실업수당 청구 건수의 XNUMX주 이동평균은 XNUMX만 XNUMX천 건으로 변동이 없었습니다.
또한 발표된 내용에 따르면, 0.4월 PPI는 전월 대비 1.1%, 전년 동기 대비 0.2% 상승하며 예상치인 전월 대비 0.9%, 전년 동기 대비 0.3%를 상회했습니다. 핵심 PPI는 전월 대비 1.6%, 전년 동기 대비 0.2% 상승하며 예상치인 전월 대비 1.6%, 전년 동기 대비 XNUMX%를 상회했습니다.
De Guindos는 ECB에 광범위한 툴킷이 필요하지만 통화 정책이 모든 문제를 해결할 수는 없다고 말했습니다.
루이스 데 귄도스 ECB 부총재는 오늘 중앙은행이 통화정책의 효율성을 확보하기 위해 통화정책 수단을 확대해야 한다고 말했습니다. 하지만 그는 통화정책만으로는 모든 문제를 해결할 수 없다고 강조했습니다. 그는 재정 여력이 있는 국가들이 더 많은 노력을 기울여야 한다고 촉구했습니다. 그는 유럽 경제가 경기 침체에 빠지지는 않겠지만, 성장률은 잠재 성장률을 밑돌 것이라고 덧붙였습니다.
필립 레인 수석 이코노미스트는 유로화 환율이 ECB의 정책 목표는 아니라고 밝혔습니다. 하지만 "금리 인하가 유로화 환율에 미치는 영향은 시간이 지남에 따라 커졌을 가능성이 있다"고 덧붙였습니다.
프랑수아 빌루아 드 갈로(Francois Villeroy de Galhau) ECB 정책위원은 "시장은 단기 금리가 바닥을 찍을 것으로 합리적으로 예상하고 있다"고 말했습니다. 하지만 그는 "이러한 낮은 단기 금리는 반드시 유지될 것이며, 앞으로도 그럴 것"이라며 "지금 ECB 금리를 인상하는 것은 명백한 실수"라고 강조했습니다.
유로존 GDP 0.2% 성장, 독일 경기 침체 모면
유로존 0.2분기 GDP는 전분기 대비 3% 성장하여 2분기와 동일한 수준을 기록했으며, 예상치에 부합했습니다. 연간 GDP 성장률은 전년 동기 대비 1.2%였습니다. 고용률은 전분기 대비 0.1% 증가하여 예상치인 전분기 대비 0.2%를 밑돌았습니다. EU 28개국 GDP는 전분기 대비 0.3%, 전년 동기 대비 1.3% 성장했습니다. EU 28개국 고용률은 전분기 대비 0.1% 증가했습니다.
독일의 0.1분기 GDP는 전분기 대비 3% 성장하며 예상치인 -0.1%를 상회했습니다. 성장세로 돌아선 것은 유로존 최대 경제국인 독일이 기술적 경기 침체를 피했음을 시사합니다. 연간 GDP 성장률은 물가 및 달력 조정 기준으로 전년 동기 대비 0.5%였습니다. 페터 알트마이어 경제부 장관은 "기술적 경기 침체는 없지만, 성장률은 여전히 저조하다"고 말했습니다.
0.1월 영국 소매 판매는 전월 대비 -0.3% 감소했고, 연료 제외 매출은 전월 대비 -0.2% 감소했습니다. XNUMX월 한 달 동안 연료는 매출 증가에 유일하게 기여한 품목으로 전월 대비 XNUMX% 증가했습니다. 비매장 소매는 전월과 같은 수준을 유지했고, 비식품 및 식료품 매장은 감소했습니다.
0.2월 스위스 PPI는 전월 대비 -2.4%, 전년 동기 대비 -0.0% 하락했는데, 이는 예상치인 전월 대비 2.1%, 전년 동기 대비 -XNUMX% 하락과 대조적입니다.
호주 고용 감소, 실업률 소폭 상승
계절 조정 기준으로 호주의 19월 고용은 12.9만 16.2천 명 감소한 2016만 명을 기록했는데, 이는 예상치인 10.3만 8.7천 명 증가를 크게 밑도는 수치입니다. 이는 0.1년 말 이후 5.3년 만에 가장 큰 월간 감소폭이기도 합니다. 정규직 일자리는 5.2만 0.1천 명 감소했고, 파트타임 일자리는 66.0만 XNUMX천 명 감소했습니다. 실업률은 XNUMX% 상승한 XNUMX%를 기록하며 예상치인 XNUMX%를 상회했습니다. 동시에 경제활동참가율은 XNUMX% 하락한 XNUMX%를 기록했습니다.
세부 내용을 살펴보면, 뉴사우스웨일즈(0.3%)의 실업률은 4.8포인트, 빅토리아(0.1%)의 실업률은 4.8포인트 상승했습니다. 계절 조정 실업률은 태즈메이니아(0.2%)와 퀸즐랜드(5.9%)에서 각각 0.1포인트, 6.5포인트 하락했으며, 서호주와 남호주는 변동이 없었습니다.
이 데이터는 호주가 RBA의 완전고용 추정치, 즉 실업률 약 4.5%와는 여전히 상당한 차이가 있음을 시사합니다. 일자리와 임금 시장을 지원하고 인플레이션을 상승시키기 위해서는 추가적인 통화 및 재정 부양책이 여전히 필요합니다. RBA는 내년에 추가 금리 인하 또는 양적완화(QE)를 단행할 가능성을 여전히 염두에 두고 있습니다.
RBNZ Bascand: 경제는 전환점에 가까워졌습니다.
RBNZ 부총재 제프 바스칸드는 인터뷰에서 "우리는 경제가 전환점에 근접했다고 생각합니다."라고 말했습니다. 그는 경제가 "확실히 약화 단계를 겪고 있다"며 "단기적인 위험은 아마도 하락세에 더 가까울 것이지만, 문제는 이러한 위험들이 얼마나 오래 지속될 것인가입니다."라고 인정했습니다.
하지만 그는 "우리는 많은 부양책을 투입했습니다. 효과가 어떻게 전달되는지 지켜볼 시간이 좀 더 있습니다. 결과를 지켜보고 필요하다면 2월에 결정을 내릴 시간도 있습니다."라고 덧붙였습니다.
중앙은행은 어제 기준금리(OCR)를 1.00%로 동결하여 시장을 놀라게 했습니다. 에이드리언 오어 총재는 이 결정을 "힘든 결정"이라고 표현했으며, 통화정책위원회는 "보험성 인하를 한 번 더 실시할지" 여부를 논의했습니다.
일본 GDP 성장률 0.2분기 연간 3%로 둔화
일본 GDP는 0.1분기에 전분기 대비 3% 성장했는데, 이는 2분기 0.3% 성장에서 둔화되었고, 예상치인 0.2%를 밑돌았습니다. 연율 환산 성장률은 1.8%에서 0.2%로 급격히 둔화되어 예상치인 0.9%를 크게 밑돌았습니다. GDP 디플레이터는 전년 동기 0.6%에서 0.4%로 상승하여 예상치인 0.5%를 상회했습니다. 민간 소비 증가율은 세전 매입 증가에도 불구하고 0.4%에서 0.6%로 둔화되었습니다. 그러나 자본 지출은 0.9%에서 0.7%로 상승했습니다.
니시무라 야스토시 경제부 장관은 GDP 성장률 부진의 원인을 한국과의 관계 악화로 돌렸습니다. 그는 이것이 수출에 "큰 영향"을 미쳤다고 말했지만, 수출은 전분기 대비 0.7% 감소했습니다. 또한, 한국발 입국자 감소와 미중 무역전쟁 장기화로 인한 영향도 영향을 미쳤다고 덧붙였습니다.
중국 생산, 소매판매, 투자 모두 기대치 미달
오늘 중국에서 발표된 4.7월 경제 지표는 예상치를 크게 밑돌았습니다. 산업 생산 증가율은 전년 동기 대비 5.5%로 둔화되어 예상치인 5.2%를 밑돌았습니다. 고정 자산 투자는 전년 동기 대비 5.4%로 둔화되어 예상치인 1996%를 밑돌았습니다. 이는 7.2년 통계 작성 이후 7.8월부터 16월까지의 성장률 중 가장 낮은 수치입니다. 소매 판매는 전년 동기 대비 XNUMX% 증가하여 예상치인 XNUMX%를 밑돌았으며, XNUMX년 만에 최저치인 XNUMX월과 같은 수준을 기록했습니다.
성장 모멘텀 회복 가능성은 미국과의 무역 협상 결과에 달려 있습니다. 관세 인하가 "더 쉬운" 1단계 합의의 핵심이 될 것입니다. 부과된 관세, 특히 9월 관세를 일부 철폐하지 않는다면, 이 합의는 중국 경제에 실질적인 영향을 미치지 못할 것입니다. 물론, 가장 큰 어려움은 국유기업 보조금과 같은 핵심적이고 근본적인 문제들이 논의되는 2단계 협상에서 드러납니다.
중국에 대한 추천 독서: 중국 데이터는 경제의 추가적인 하락 위험을 보여줍니다.
USD / JPY 중순 날 전망
일일 피벗 : (S1) 108.60; (P) 108.87; (R1) 109.09; 더..
USD/JPY가 108.64의 소폭 지지선을 돌파하면서 109.48시간 MACD 차트에서 약세 다이버전스 현상이 나타나는 가운데, 단기적으로 4까지 상승할 가능성이 있습니다. 또한, 이는 104.45의 저항선 위에 머무르지 못하고 109.31에서 시작된 반등이 완전히 끝났음을 보여주는 첫 신호입니다. 장중 107.88 지지선을 향해 하락세가 이어지고 있습니다. 이 지지선을 돌파하면 이러한 약세 전망을 재확인하고 다음 목표가는 106.48입니다. 상승세로 돌아서려면 109.48의 확실한 돌파가 필요합니다. 그렇지 않으면 반등 시에도 하락 위험이 지속될 것입니다.
더 큰 그림에서는 104.62에서 강력한 지지가 다시 나타났습니다. 그러나 중기 반전에 대한 확인은 없습니다. 118.65(2016년 98.97월)의 조정 하락은 여전히 더 낮아질 수 있습니다. 하지만 이 경우에는 2016(112.40년 저점) 이상의 강력한 지지선이 하락을 억제하여 반등할 것으로 예상됩니다. 한편, XNUMX 주요 저항선의 돌파는 중기 상승 추세의 시작을 알리는 강력한 신호가 될 것입니다.
경제 지표 업데이트
| GMT | 싸이 | 이벤트 | 실제 | 예보 | 이전 보기 | 수정 |
|---|---|---|---|---|---|---|
| 23:50 | JPY | GDP Q / Q Q3 P | 0.10% | 0.20% | 0.30% | |
| 23:50 | JPY | GDP 디플레이터 Y / Y Q3 P | 0.60% | 0.50% | 0.40% | |
| 00:00 | AUD | 소비자 물가 상승률 전망 11월 | 3.60% | |||
| 00:01 | GBP | RICS 주택 가격 균형 10 월 | -5 % | -3 % | -2 % | -3 % |
| 00:30 | AUD | 고용 변화 10 월 | - 19.0K | 16.2K | 14.7K | 12.5K |
| 00:30 | AUD | 실업률 10 월 | 5.30% | 5.20% | 5.20% | |
| 02:00 | CNY | 소매 판매 Y / Y Oct | 7.20% | 7.80% | 7.80% | |
| 02:00 | CNY | 산업 생산 Y / Y Oct | 4.70% | 5.50% | 5.80% | |
| 02:00 | CNY | 고정자산 투자 YTD Y/Y XNUMX월 | 5.20% | 5.40% | 5.40% | |
| 04:30 | JPY | 3 차 산업 지수 M / M 9 월 | 1.80% | 0.20% | 0.40% | 0.30% |
| 07:00 | EUR | 독일 GDP Q / Q Q3 P | 0.10% | -0.10 % | -0.10 % | |
| 07:30 | CHF | 생산자 및 수입물가 M/M XNUMX월 | -0.20 % | 0.00% | -0.30 % | |
| 07:30 | CHF | 생산자 및 수입물가 Y/Y XNUMX월 | -2.40 % | -2.10 % | -2.00 % | |
| 09:30 | GBP | 소매 판매 M / M Oct | -0.10 % | 0.20% | 0.00% | |
| 09:30 | GBP | 소매 판매 Y / Y Oct | 3.10% | 3.70% | 3.10% | |
| 09:30 | GBP | 소매 판매 전 연료 M / M | -0.30 % | 0.30% | 0.20% | |
| 09:30 | GBP | 소매 판매 전 연료 Y / Y 10 월 | 2.70% | 3.50% | 3.00% | 2.90% |
| 10:00 | EUR | 유로존 GDP Q / Q Q3 P | 0.20% | 0.20% | 0.20% | |
| 10:00 | EUR | 고용 변화 Q/Q Q3 P | 0.10% | 0.20% | 0.20% | |
| 13:30 | USD | PPI M / M Oct | 0.40% | 0.20% | -0.30 % | |
| 13:30 | USD | PPI Y / Y Oct | 1.10% | 0.90% | 1.40% | |
| 13:30 | USD | PPI 코어 M / M Oct | 0.30% | 0.20% | -0.30 % | |
| 13:30 | USD | PPI 코어 Y / Y Oct | 1.60% | 1.60% | 2.00% | |
| 13:30 | USD | 최초 실업 수당 청구 (11 월 8) | 225 K | 215K | 211K | |
| 13:30 | CAD | 신규 주택 가격 지수 M / M 9 월 | 0.20% | 0.20% | 0.10% | |
| 15:30 | USD | 천연 가스 저장 | 2B | 34B | ||
| 16:00 | USD | 원유 재고 | 1.5M | 7.9M |




 Signal2forex.com - 최고의 Forex 로봇 및 신호


